


Информация


Блог им. T59
ММК. Будут ли рекордные дивиденды. Стоит ли покупать акции прямо сейчас ?
- 12 сентября 2021, 17:15
- |

ММК, за 2 кв.2021 года объявил о дивидендах — 3,53 рубля, что составляет 4,5% к текущей цене, акции находятся на исторических максимумах.
Рекомендую прочитать очень подробное мнение Константина Лебедева smart-lab.ru/blog/721502.php, с идей о 15 рублях дивидендов в последующие 2 квартала, кроме тех 3,53 которые можно получить уже в следующем месяце.
Вроде все там правильно написано, но перед тем как бежать и покупать, я решил сам все проверить, ниже мои соображения на текущий момент.
1. Прогнозировать 4 квартал, на мой взгляд рановато, ведь результаты зависят многих неизвестных ( цен на готовую продукцию, сырье, курса доллара, пошлины, налоги)
Поэтому предлагаю разобраться с 3 кварталом, который заканчивается уже через 20 дней.
ММК платит дивиденды из Свободного Денежного Потока ( СДП или FCF по англ) их и попробуем спрогнозировать.
2. Начнем с выручки, а она это произведение цены и объема.
Объем — думаю будет равен 2 кварталу, по причине разгара строительного сезона ( а это 70% потребления в РФ), восстановления экономики по всему миру.
Косвенно это подтверждают данные по отгрузке по Южно-Уральской железной дороге, в июле и августе, было больше чем в мае и июне, хоть и ненамного.
Цена. Больше 80% продукции компания продает на внутреннем рынке, поэтому основным ориентиром будут цены внутри страны ( предполагая, что выгода от зарубежных продаж не сильно отличается).
По данным различных информационных сайтов в 3 квартале цена в среднем снизилась примерно на 12%, плюс курс доллара стал на 1% дешевле.
В отчетности за 2 квартал, компания приводит данные, что средняя цена реализации была 944 доллара
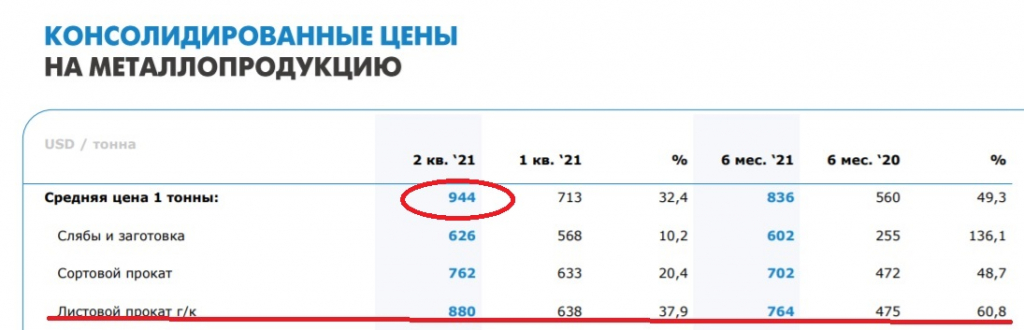
Предполагая что цены реализации будут снижаться пропорционально рынку мы получим прогнозную среднюю цену 3 квартале — 823 $ за тонну .
В состав выручки входит продажа угля и Турецкий дивизион, предположим что там ничего не изменится (да если и изменится, то на общий результат они влияют слабо), а все изменения коснутся только выручки российского сегмента, который снизит выручку пропорционально изменению цены.
Таким образом, выручка в 3 кв. 2021 прогнозируется в размере 2879 млн.$, по сравнению с 3255 млн. $ в 2 кв.2021.
3. Производственная себестоимость.
Сюда входят материалы, зарплата рабочих, амортизация и прочие расходы.
Предположим, что изменения происходят только с ценами на сырье, а именно угольный концентрат, железную руду и металлолом.
В 3 квартале уголь рос, руда и металлом снижалась, зная средние цены и расход на 1 тонну сляба у меня получились такие данные:
руда (жрс) — минус 11 $
уголь — плюс 22$
металлолом — минус 2$
В 2 квартале было 391-11+22-2=400$, таким образом кэш-кост сляба вырос примерно на 2,5%
Если увеличить материальные затраты на 2,5%, а остальные оставить неизменными то прогнозные затраты по этой статье будут 1527$, против 1491$ в прошлом квартале.
Валовая прибыль = Выручка-Производственная себестоимость=2879-1527=1079 млн. $, против 1492$ во 2 квартале 2021.
Как видим снижение цены реализации сильно давит на прибыль.
4. Далее надо вычислить чистую прибыль ( ЧП).
Тут сложностей особых нету, надо вычесть:
— Общехозяйственные и административные расходы — 54 млн. $ ( они относительно стабильны)
— Коммерческие расходы — 149 млн. $ ( они меняются от квартала к кварталу, но возьмем равными 2 кв., т.к предположим, что они зависят от объема)
— Прочие расходы — 16$ ( как в 2 квартале)
Есть еще финансовые расходы, доходы, убытки от обесценения, но если поглядеть в отчетность, то видно, что они обычно уравновешивают друг друга и не сильно изменяют конечный результат, поэтому тут их не будем учитывать (мороки много, а на конечный результат почти не влияют).
— Налог на прибыль — 172$ ( будем считать по ставке 20%)
Таким образом получаем
1079(валовая прибыль ) — ( 54+149+16) ( общехоз, коммерческие, прочие расходы)-172 ( налог на прибыль) = 688 млн. $ — прогнозная чистая прибыль ( ЧП) в 3 кв.2021 года. (1031 — 2кв.2021)
5. EBITDA
К ЧП Прибавляем амортизацию +налог на прибыль +уплаченные проценты ( будем их считать равными фин. расходам за 2 кв.)
688 (ЧП)+244 (Амортиз)+172 (Налоги)+16(Фин.расходы)=1120 млн.$
6. Дивиденды платят от в размере 100% от свободного денежного потока (СДП), при условии что долги/прибыль будут в норме как сейчас.
Для СДП нам надо:
EBITDA-Налог ( он известен)-Фин. расходы ( как в прошлом квартале)-САРЕХ(расчет отдельно)- рост чистого оборотного капитала ЧОК ( расчет отдельно)-Прочие расходы ( как в прошлом квартале).
Из этого списка надо рассчитать 2 величины CAPEX и изменение ЧОК
План по CAPEX на 2021 год — 1000 млн.$, будем считать, что ¼ от этой величины будет истрачено в 3 кв., а именно — 250 млн.$
C ЧОК все гораздо сложнее, в прошлом квартале он увеличился на 324 млн. $ существенно уменьшив свободный денежный поток.
На ЧОК основное влияние оказывают 3 статьи — запасы, дебиторская и кредиторская задолженности ( это когда ММК должна поставщикам, но не банкам).
Запасы и дебиторка обычно меняются пропорционально выручке, выручка растет растут запасы и дебиторка, падает и они падают.
Есть конечно определенный временной лаг, но будем считать что эти показатели реагируют сразу.
Основа торговой и кредиторской задолженности — долги поставщикам руды и угля, они так же как и ММК дают отсрочку, но раз цена кэш-кост сляба выросла незначительно, будем считать что что кредиторская вырастет на ту же величину — 2,5%.
Таким образом запасы и дебиторка снизится пропорционально снижению выручки, а кредиторская увеличится на 2,5%, все вместе дает уменьшение ЧОК — 266 млн. $. ( в прошлом квартале вырос из за роста выручки).
Финальный расчет
1120 (EBITDA) — 172 (Налог) — 16 ( Фин. расходы) — 250 (Сapex) + 266 ( ЧОК снизился) — 35 ( Прочие расходы) = 913 млн. $ (545 млн.$ во 2 кв.2021)
Переводим в рубли по курсу 73 = 913 млн. * 73= 66, 67 млрд. рублей.
В пересчете на акцию 66670 млн. руб. /11 174 млн. акций = 5,96 рублей на 1 акцию при условии что ЧОК снизится.
Если же этого не произойдет,, т. е. будет 0 ( по разным причинам) — то 4,22 рубля.
Таким образом ожидаемый дивиденд от 4,22 до 5,96 на акцию, текущая котировка 78,245, дает диапазон квартальной доходности от 5,3% до 7,6% до вычета НДФЛ.
Как ни крути — это рекордный квартальный дивиденд в истории компании.
7. Чего же будет дальше
Вот мы посчитали рекордный дивиденд, если мысль продолжить, то в 4 квартале будет не меньше 4 рублей, т. к. даже при падении выручки будет высвобождаться ЧОК, который даст прирост денежного потока.
Вроде все неплохо, покупая сейчас по 78,25 мы можем ожидать ( указываю минимальные значения)
— 3,53 ( 2 кв.2021, уже объявлен, надо купить до 23.09)
— 4,22 ( 3 кв. 2021, будет утвержден в декабре 2021, выплата — середина января 2022)
— 4,00 ( 4 кв.2021, февраль 2022 года отчетность, дивиденды середина июня 2022).
Таким образом купив сейчас по 78,250, мы можем ожидать выплату в размере 3,53+4,22+4,00=11,75, а может и больше, за вычетом НДФЛ получается не менее 13% годовых и это за 9 месяцев ( с середины сентября 2021 по середину июня 2022 года).
Плюс во всех этих расчетах не учитывается рост производства в Турции, что может дать дополнительный доход.
С другой стороны, металлурги — цикличная отрасль, очевидно, что сейчас они на пике и основная причина — резкий рост цен на готовую продукцию, плюс объемы 1п2021 года на 18% выше чем за такой же период 2019, дальше расти так же сильно вряд ли смогут, а вот снизится по мере восстановления мирового производства вполне.
Причина же роста — провал спроса в 2020 году и наверстывание упущенного в 2021, потребители сейчас нагоняют не купленное в первый год пандемии, но в 2022 году такая ситуация будет менее вероятна.
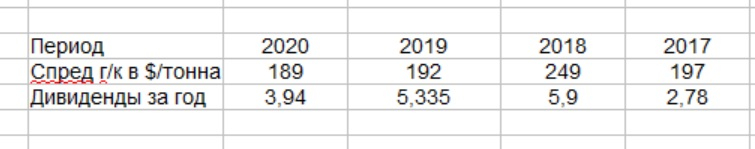
Если мы посмотрим на разницу между ценой г/к листа и его материальной себестоимостью по годам (кэш-кост г/к листа), то увидим что 2 и 3 кв. 2021 являются рекордными, разница составляет 474 и 408 долларов соответственно, при средней в 2017-2019 годах в 213 $.
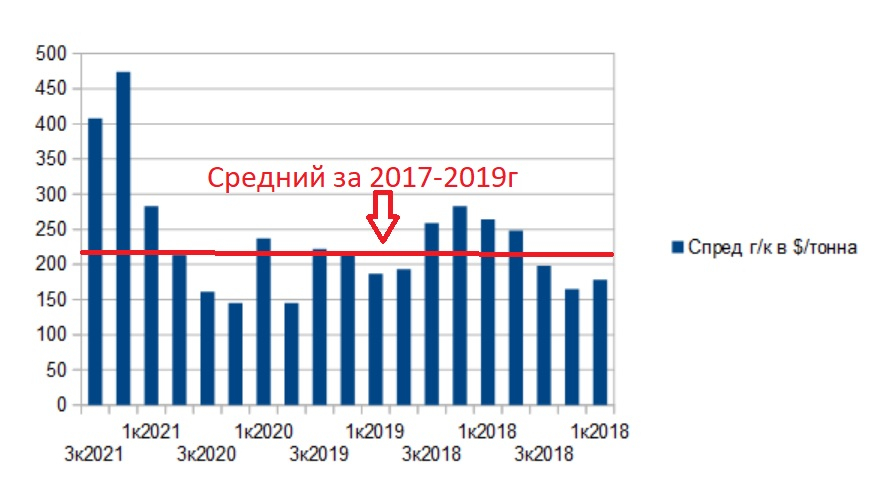
Как долго может продлится такая ценовая аномалия? Ведь производство г/к листа это не суперсложная и новая технология, освоена во всех странах мира, сырья то же завались.
Если развить эту мысль дальше, то через какое то время спред между сырьем и продажной ценой скорее всего вернется к среднему значению и соответственно металлурги начнут то же по среднему зарабатывать.
Для нас как акционеров это означает выплату в диапазоне 5-6,5 рублей на акцию в обычный год, это дает к текущей цене доходность в размере 6,3%-8,3%, что вполне сравнимо с выгодой от владения надежной облигации, но с большим риском снижения цены.
При этом сценарии акции вполне могут вернутся в диапазон 60-65 рублей, что «скушает» почти все полученные дивиденды.
Турецкий дивизион ранее был малодоходен, а бывало и приносил убытки, если цена на металл вернется к обычным значениям, будет ли выгодно его эксплуатировать?
Ведь в отличии от зарубежных активов того же НЛМК, Турция не является каким то маржинальным рынком, как США и Европа.
Резюме. Кто верит в более плавное снижение маржи и/или успех турецкого филиала, то можно брать по текущим, кто думает что прибыль металлургов вернется к обычным значениям по любым причинам ( государство откусит, цены снизятся), то высока вероятность что будут более привлекательные точки входа.
Не является инвестиционной рекомендацией, думайте сами своей головой, я лишь пишу свои мысли, не факт что они правильные.


теги блога T59
- globaltrans
- X5 Retail Group
- акции
- башнефть
- башнефть дивиденты
- башнефть преф
- Башнефть-ап
- бкс
- брокеры
- Газпромнефть
- Глобалтранс
- Дивидендные акции
- дивиденды
- Ленэнерго
- Лукойл
- Магнитогорский МК
- металлурги
- металлургические компании
- металлургический сектор
- ММК
- НЛМК
- НМТП
- ОВК
- оффтоп
- Роснефть
- Россети Ленэнерго
- Русагро
- РусАгро.AGRO
- русгидо
- русгидро
- Сбер
- сбербанк
- Сбербанк дивиденды
- Сбербанк преф
- Северсталь
- Сургутнефтегаз
- татнефть
- Татнефть преф
Т.е. зависит не от компании, а больше от региона куда поставляется металл.
Просто у ММК в основном внутренний рынок, а для НЛМК зарубежный в приоритете, отсюда эта путаница с 1 и 2 месяцами.
Ну глобально это сути дела не меняет, получается посчитал с запасом.
и апсайд 45% по мультипликатору EV/EBITDA к своей же средней, цель 120 руб