


Информация


Блог им. KirillSKuznetsov
X5: до 15% дивидендов за год. Сколько заплатят в декабре - видеоразбор и модель
- 29 октября 2026, 19:12
- |
- Кирилл Кузнецов


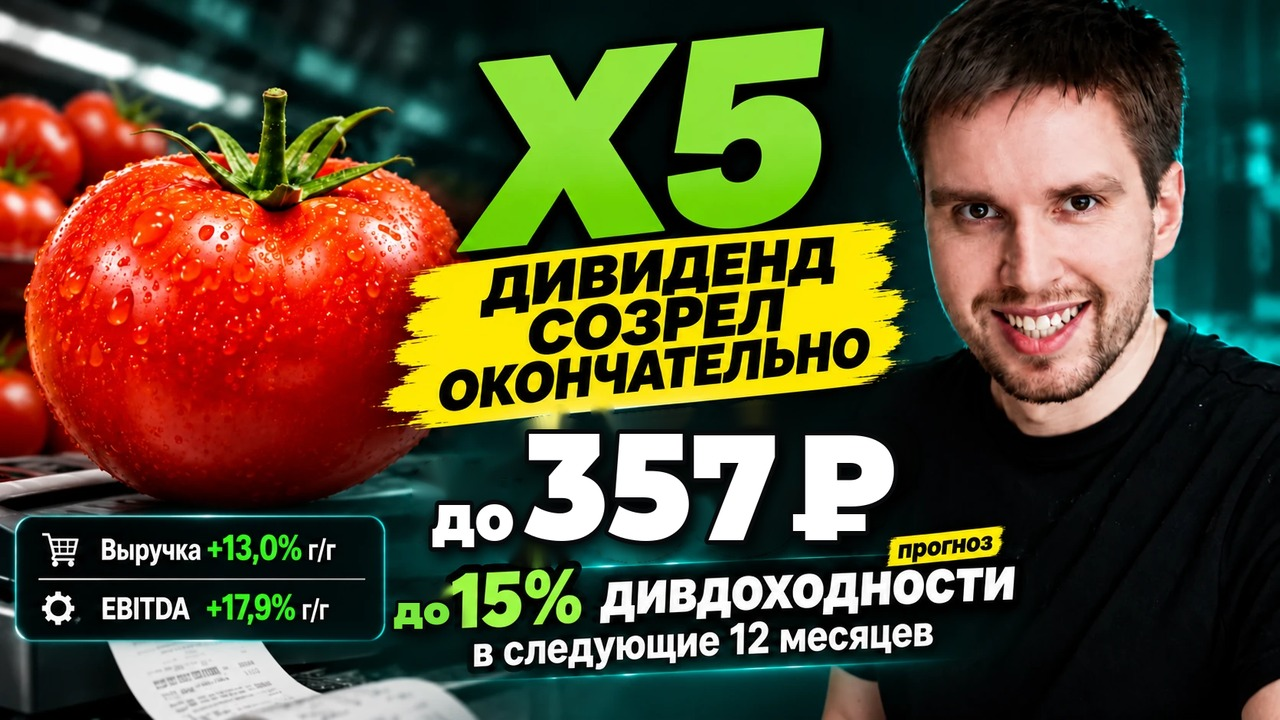
Видеоразбор: YouTube | VK
Модель в Excel: X5_Q4_2026_dividend_model.xlsx
Карточка компании: frontier.eninvs.com
Коротко. Дивидендная политика задаёт коридор по долгу 1,2-1,4 годовой EBITDA, поэтому прогноз — вилка. По верху коридора, как совет сделал за 2025 год, выходит 214 ₽ в декабре, по середине около 140 ₽. Низ коридора опускает долг ниже прогноза самой компании, его не берём. За 12 месяцев с летней выплатой 232-357 ₽, это 10-15% к текущей цене. Ниже полный разбор с расчётами.
29 октября X5 опубликовала МСФО за 3 квартал 2026 года. Ниже разбор отчёта и модель 4 квартала: выручка, EBITDA, оборотный капитал, свободный поток и чистый долг на конец года. По ней мы считаем, сколько совет директоров может рекомендовать за 9 месяцев. Расчёт опирается на пресс-релизы X5 за последние восемь кварталов, на формулу, которой совет фактически пользовался в прошлом году, и на наше общение с IR компании.
Наша базовая оценка дивиденда за 9 месяцев — 215 руб. на акцию, или 9% к цене. Это верхняя часть консенсуса 150-200 руб. и заметно выше нашей августовской оценки 100-170 руб.
- 3 квартал по EBITDA сильнее, чем мы закладывали в августе. Скорректированная EBITDA 87,4 млрд руб. (+17,9%). Вместе с моделью 4 квартала EBITDA второго полугодия выходит 169 млрд против 145-160 млрд в наших августовских сценариях.
- Долг выше, чем мы ждали. 361 млрд на 30 сентября. Оборотный капитал в 3 квартале забрал 13,5 млрд, свободный поток квартала всего 5,9 млрд.
- Исход решает 4 квартал. Это сезонно лучший квартал по деньгам. В 2024 и 2025 годах оборотный капитал дал +20 и +32 млрд. В базе закладываем +20 и свободный поток около 20 млрд.
- Годовая выплата за 2026 год — 356 руб. против 613 за 2025. Компания уже на верхней границе своего коридора по долгу, поэтому дальше дивиденд примерно равен свободному потоку плюс 1,4 прироста EBITDA.
- Диапазон 130-300 руб. Каждые 10 млрд свободного потока 4 квартала меняют транш на 24 руб. Если совет поделит год поровну, а не 60 на 40, транш будет около 180 руб.
Квартал: выручка ускорилась, маржа выросла, прибыль съели проценты и налог
Выручка 1 311 млрд руб. (+13,0%) против +9,9% во 2 квартале. Сопоставимые продажи +7,4%, трафик +2,3%, средний чек +4,9%. Чижик +34,5%, цифровые бизнесы +34%. Скорректированная EBITDA до МСФО 16 87,4 млрд, рентабельность 6,7% против 6,4% год назад. Валовая маржа выросла на 73 б.п. Зарплаты и доставка вместе прибавили к расходам 80 б.п. выручки, но аренда, коммунальные услуги и услуги подрядчиков подешевели относительно выручки.
 X5: маржа по кварталам и путь от EBITDA к прибыли
Чистая прибыль выросла всего на 3,8%, до 29,3 млрд. Чистые финансовые расходы выросли на 21%, до 13,6 млрд: больше долг и меньше процентов на депозитах. Налог вырос в 2,4 раза, эффективная ставка за девять месяцев 27,0% против 21,4%. За девять месяцев прибыль 63,8 млрд, -16,5%.
Что это значит. Операционно квартал сильный, как мы и ждали в превью. Для дивиденда важнее не прибыль, а EBITDA и долг: именно они входят в формулу выплаты.
Прогноз снижен: в 4 квартале маржа будет ниже прошлогодней
X5 теперь ждёт рост выручки за год около 12%, у нижней границы прежнего диапазона 12-16%, и рентабельность скорректированной EBITDA около 6%. Капвложения около 4% выручки, долг к EBITDA на конец года 1,2-1,4x. Причины по словам компании — охлаждение экономики, замедление продовольственной инфляции и давление на рентабельность.
Сюрпризом это не стало. На звонке 13 октября IR говорили, что по выручке компания рассчитывает выполнить прогноз по нижней границе, а по марже живёт в логике «6+»: зарплаты и тарифы на коммунальные услуги растут быстрее цен на полке.
Что прогноз означает для 4 квартала:
- выручка около 1 400 млрд, рост 13-14% против 13,0% в 3 квартале. Ускорение продуктовой инфляции с лета это поддерживает;
- рентабельность 6,0% против 6,6% в 4 квартале 2025 года. Это 84 млрд скорректированной EBITDA против 81,2 год назад и ровно 6,0% за год;
- капвложения 4 квартала 62 млрд. Это годовой ориентир 208 млрд (4% выручки) минус 143,5 млрд инвестиций за девять месяцев.
Деньги: 4 квартал каждый год лучший за счёт оборотного капитала
Свободный поток X5 сильно скачет по кварталам. Почти весь разброс даёт оборотный капитал: в начале года компания расплачивается с поставщиками за декабрьские закупки, к концу года задолженность перед ними снова растёт.
 X5: оборотный капитал и свободный поток по кварталам
- 4 квартал по оборотному капиталу: +16,4 млрд в 2023 году, +20,2 в 2024-м, +31,8 в 2025-м. Свободный поток 4 квартала 2025 года 29,8 млрд.
- За девять месяцев 2026 года оборотный капитал уже дал +2,5 млрд, год назад было -20,7. Поэтому возврата такого масштаба, как в 4 квартале 2025 года, ждать не стоит. В базе +20 млрд.
- На звонке IR подтвердили, что второе полугодие по деньгам сильнее, а итог сильно зависит от того, на какие дни выпадает конец года: в праздники платежи поставщикам не проходят и задолженность копится.
- Проценты и налог в 2026 году съедают 19-24 млрд за квартал против 9-19 млрд год назад. В базе 21 млрд.
За девять месяцев свободный поток 18,3 млрд. IR говорили, что за год он будет положительным, но небольшим, а к 50-60 млрд в год компания вернётся не раньше 2028 года. Модель даёт 39 млрд за 2026 год.
Модель 4 квартала: три сценария
Все цифры до МСФО 16, млрд руб.
- Пессимистичный. Выручка +12%, рентабельность 5,6%, скорр. EBITDA 77,6. Оборотный капитал +8, проценты и налог -23, инвестиции -68. Свободный поток -5,9, чистый долг до дивидендов 367.
- Базовый. Выручка +13%, рентабельность 6,0%, скорр. EBITDA 83,9. Оборотный капитал +20, проценты и налог -21, инвестиции -62. Свободный поток +20,4, чистый долг до дивидендов 341.
- Оптимистичный. Выручка +14,5%, рентабельность 6,4%, скорр. EBITDA 90,7. Оборотный капитал +32, как в 2025 году, проценты и налог -19, инвестиции -56. Свободный поток +47,2, чистый долг до дивидендов 314.
В базовом сценарии за 2026 год получается выручка 5 190 млрд (+11,8%), скорректированная EBITDA 313 млрд (6,0%), EBITDA после программы мотивации 306 млрд. Чистая прибыль 4 квартала 24 млрд, за год 88 млрд против 95 млрд в 2025 году.
Как совет считает дивиденд: формула, которая объясняет решение за 2025 год
По дивидендной политике X5 платит дважды в год, за 9 месяцев и за год. Размер зависит от свободного потока при долге к EBITDA 1,2-1,4x без учёта аренды. На практике решение за 2025 год описывается простой формулой:
годовая выплата = 1,4 × EBITDA года — чистый долг на 31 декабря до дивидендов за этот год.
Проверка. Чистый долг на конец 2025 года 228,5 млрд плюс все дивиденды за 2025 год 150,5 млрд (368 и 245 руб.) — это 1,388 EBITDA 2025 года (273,1 млрд). Обратный счёт от 1,4x даёт 628 руб. на акцию против фактических 613, ошибка 2%. Транш за 9 месяцев составил 60% годовой суммы.
Две технические детали. Дивиденд начисляется на 246 млн акций, 9,4% капитала лежит в казначейском пакете, поэтому 1 руб. на акцию стоит компании 246 млн руб. И EBITDA в формуле — после расходов на программу мотивации, а не скорректированная.
Долг к концу года: 1,29x EBITDA после декабрьской выплаты
Компания хочет заплатить за 9 месяцев уже в декабре, а не в январе, как в прошлом году. Тогда транш попадает в долг на 31 декабря, а прогноз 1,2-1,4x на конец года его уже учитывает.
 X5: чистый долг по кварталам и мост к концу 2026 года
- 361,1 млрд — чистый долг на 30 сентября, 1,20x.
- -20 млрд — свободный поток 4 квартала в базовом сценарии.
- 341 млрд — долг на конец года до дивидендов.
- +53 млрд — транш за 9 месяцев при 214 руб. на акцию.
- 393 млрд — долг на 31 декабря, 1,29 EBITDA 2026 года. Это середина прогноза компании.
Совпадение с прогнозом 1,2-1,4x — сильный аргумент за то, что модель близка к внутреннему плану. Если бы в прогнозе не было декабрьской выплаты, долгу пришлось бы без всякого дивиденда вырасти ещё на 26-87 млрд, а это противоречит положительному потоку 4 квартала.
Сколько остаётся на декабрь: 215 руб. в базе, 130-300 руб. в крайних сценариях
 X5: дивиденд за 9 месяцев по сценариям и чувствительность
- Базовый сценарий: годовая ёмкость 87,6 млрд, 356 руб. на акцию. Транш 60% — 214 руб. (9,0% к цене), финальный за 2026 год — 143 руб.
- Если совет поделит год поровну: 178 руб. сейчас и столько же летом. На презентации к отчёту за 2 квартал звучало, что две выплаты года планируются примерно равными.
- Пессимистичный: 128 руб. Для этого нужны одновременно слабая маржа и слабый приток от оборотного капитала.
- Оптимистичный: 302 руб., если 4 квартал повторит 2025 год по деньгам.
Чувствительность. +10 млрд свободного потока 4 квартала дают +24 руб. к траншу, +0,05 к целевому коэффициенту — +37 руб.
Что изменилось с августа. Тогда мы оценивали транш в 100-170 руб., в середине 140. EBITDA года теперь выходит на 17 млрд выше нашего базового августовского сценария (306 против 289 млрд), и это добавляет 24 млрд ёмкости. Долг на конец года выше на 6 млрд (341 против 335) и съедает часть прироста. При том же коэффициенте 1,4x транш вырос со 170 до 214 руб.
IR компании в октябре называли консенсус 150-200 руб. адекватным, а нашу тогдашнюю оценку 150 руб. — его нижней границей. Модель после отчёта даёт верхнюю часть этого диапазона и чуть выше. Год назад совет рекомендовал 368 руб. при консенсусе около 265.
Дальше дивиденд будет ниже 2025 года: он равен свободному потоку плюс рост EBITDA
613 руб. за 2025 год — это разовая история. Компания почти без долга довела нагрузку до 1,4x. Теперь она уже у верхней границы, и выплата за год примерно равна свободному потоку плюс 1,4 прироста EBITDA.
- 2026 год: 39 млрд свободного потока, 46 млрд от роста EBITDA на 33 млрд и 3 млрд запаса, оставшегося от решения за 2025 год. Итого 88 млрд, или 356 руб.
- 2027 год, грубая оценка. EBITDA +8% (IR говорили, что рост будет, но +15% «скорее нет»), капвложения 4% выручки, свободный поток 34 млрд. Ёмкость 68 млрд, 277 руб. на акцию.
На 12 месяцев вперёд, декабрьский транш плюс финальный летом, базовый сценарий даёт 357 руб., или 15% к цене. Снижение ключевой ставки — главный рычаг вверх: долг почти 430 млрд, проценты обходятся в 13-14 млрд за квартал.
Что может сдвинуть оценку
Вверх:
- история решений совета: год назад транш оказался на 39% выше консенсуса;
- конец года выпадает на праздники, и платежи поставщикам переносятся на январь, тогда оборотный капитал даст больше;
- капвложения ниже ориентира, в 3 квартале инвестиции уже на 15% ниже прошлогодних.
Вниз:
- совет может оставить запас по долгу после снижения прогноза и целиться в 1,3x после всех выплат за год вместо 1,4x: это около 140 руб.;
- формально дивиденд привязан к прибыли материнской компании по РСБУ за 9 месяцев, её мы не видим до решения совета;
- маржа 4 квартала ниже 6%. Каждые 0,1 п.п. стоят около 1,4 млрд EBITDA и около 8 руб. транша;
- риск атак на распределительные центры, о котором говорили IR. Один склад обслуживает сотни магазинов.
Оценка: 3 EBITDA и 7 прибылей
При цене 2 376 руб. капитализация X5 583 млрд руб., с долгом 944 млрд. Это 3,0 скорректированной EBITDA за последние 12 месяцев (310 млрд) и 7,1 прибыли (82 млрд). В среднем за 2024 и 2025 годы X5 стоила 3,6-3,9 EBITDA. После отчёта акция +1,2%.
Наш взгляд. Рынок больше реагирует на снижение прогноза, чем на деньги, а деньги говорят в пользу дивиденда около 200 руб. и выше. Ключевые даты: рекомендация совета в первой половине ноября, после аудита РСБУ за 9 месяцев, выплата — по возможности в декабре.
Модель в Excel с формулами и сценариями, жёлтые ячейки можно менять: X5_Q4_2026_dividend_model.xlsx. Карточка компании на портале: X5.
Поддержите лайком и подпиской, если такое полезно. Больше разборов на канале Усиленные Инвестиции.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал не является индивидуальной инвестиционной рекомендацией. Цена акции на 11:00 мск 29.10.2026.
Источники
- Финансовые результаты X5 за 3 квартал 2026 года
- Финансовые результаты X5 за 2 квартал 2026 года
- Финансовые результаты X5 за 1 квартал 2026 года
- Финансовые результаты X5 за 4 квартал и 2025 год
- Финансовые результаты X5 за 3 квартал 2025 года
- Финансовые результаты X5 за 1 квартал 2025 года
- Финансовые результаты X5 за 4 квартал и 2024 год
- Дивидендная история X5
- Наш разбор X5 за 2 квартал 2026 года
- Котировки Мосбиржи (ISS)


теги блога Кирилл Кузнецов
- buyback
- daqo new energy
- Fesco
- Henderson
- IPO
- Ozon
- S&P500
- SGZH
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- аналитика
- апри
- афк система
- Брусника
- бюджет
- бюджетное правило
- ВДО
- вклады
- втб
- газпром
- ГМК Норникель
- ДВМП
- девелоперы
- дефолт
- дефолты 2026
- дивиденды
- доллар рубль
- Евротранс
- золото
- идея
- ии
- иис
- инвестидеи
- инвестиции
- Интер РАО
- инфляция
- инфляция в России
- ипотека
- ключевая ставка
- ключевая ставка ЦБ РФ
- конференция смартлаба
- корпоративное управление
- лента
- Лукойл
- макроэкономика
- маркетплейсы
- МГКЛ
- ММК
- мосбиржа
- Мосгорломбард
- Мосгорломбард (МГКЛ)
- МСФО
- МТС
- Налоги
- налогообложение на рынке ценных бумаг
- НДФЛ
- недвижимость
- нефть
- НЛМК
- Норникель
- обзор рынка
- облигации
- Оил Ресурс
- отчеты МСФО
- отчеты РСБУ
- отчётность
- ОФЗ
- ПИК
- полюс
- прогноз по акциям
- Ренессанс Страхование
- Россети
- россети северо-запад
- рубль
- Самолет
- санкции сша
- СБЕР
- сбербанк
- сделки M&A
- Сегежа
- Сегежа групп
- стратегия
- США
- Т-Технологии
- татнефть
- тинькофф банк
- трейдинг
- Усиленные инвестиции
- форекс
- фосагро
- ЦБ РФ
- циан
- Черкизово
- экономика России
- экономический дайджест
- эталон
- Яндекс
Один вопрос: то, что на казначейку нет выплат дивидендов — проверенная информация?