 Финаме
 БКС Мир Инвестиций
сегодня ожидаем: Окей: закрытие реестра для ГОСА
см. календарь по акциям
| Число акций ао | 269 млн |
| Номинал ао | — |
| Тикер ао |
|
| Капит-я | 13,7 млрд |
| Выручка | 84,1 млрд |
| EBITDA | 1,7 млрд |
| Прибыль | 15,5 млрд |
| Дивиденд ао | – |
| P/E | 0,9 |
| P/S | 0,2 |
| P/BV | 0,5 |
| EV/EBITDA | 2,7 |
| Див.доход ао | 0,0% |
| Окей Календарь Акционеров | |
| Прошедшие события Добавить событие | |

Окей акции
50.82₽ +3.61%
-


 Выручка О'Кей снизится на 3% в 2018 году
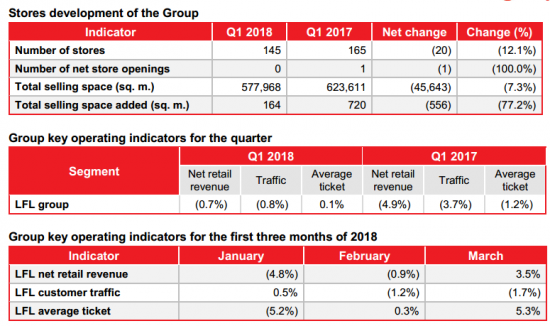
Ритейлер «О»Кей" в 1 квартале 2018 года снизил выручку на 6,9% до 39,84 млрд рублей, следует из отчета компании.
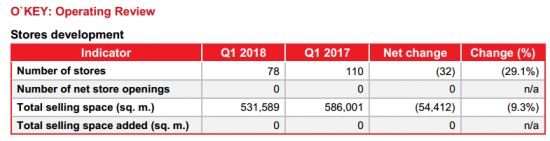
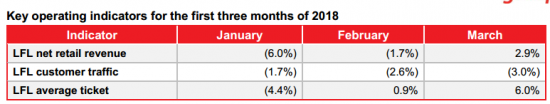
Снижение выручки стало следствием продажи компанией бизнеса супермаркетов, слабого начала года в сегменте гипермаркетов и в целом сложной операционной ситуации в формате гипермаркетов на российском рынке. С поправкой на продажу супермаркетов выручка группы снизилась на 0,7% г/г. В течение квартала динамика консолидированных сопоставимых продаж улучшалась: если в январе они снизились на 4,8% г/г, то в марте выросли на 3,5% г/г. Основными причинами сокращения сопоставимых продаж в сегменте гипермаркетов в январе (−6% г/г) стали замедление инфляции цен на продовольственные товары и снижение эффективности промо-акций.
В целом за квартал выручка в сегменте гипермаркетов снизилась на 9,1% г/г, до 36,9 млрд руб. (−2,7% г/г с учетом поправки на продажу супермаркетов), тогда как в сегменте дискаунтеров выручка повысилась на 36% г/г, до 2,9 млрд руб.
Прогноз руководства на текущий год не изменился. В сегменте гипермаркетов компания в 2018 г. планирует открыть до двух новых магазинов, ожидая небольшого роста выручки. Прогноз рентабельности EBITDA на 2018–2020 гг. составляет 7–8%. В сегменте дискаунтеров в 2018 г. ожидается рост продаж примерно на 50% г/г, открытие до 30 новых магазинов и выход на уровень безубыточности в краткосрочной перспективе.
По нашим расчетам, в 2018 г. выручка компании снизится на 3% г/г, а рентабельность EBITDA незначительно восстановится, достигнув 5,5%. Прогнозную цену акций «О'Кей» на 12-месячном горизонте мы по-прежнему оцениваем в 2,15 долл., что соответствует полной доходности в 5%. В связи с этим мы подтверждаем рекомендацию «держать» в отношении акций компании.
ВТБ Капитал- Окей продолжает демонстрировать отрицательную динамику продаж.
Ритейлер О'Кей в I квартале сократил выручку на 6,9%
Ритейлер О'Кей в I квартале 2018 года сократил выручку на 6,9%, до 39,84 млрд рублей, сообщила компания. Выручка группы, скорректированная с учетом продажи бизнеса супермаркетов, сократилась на 0,7%. Скорректированная выручка гипермаркетов снизилась на 2,7% из-за закрытия магазинов. Выручка дискаунтеров «Да!» выросла на 35,9%, до 2,93 млрд рублей.
Компания продолжает демонстрировать отрицательную динамику продаж. Основной негативный вклад вносят гипермаркеты. Так, LfL-выручка гипермаркетов сократилась на 1,6% из-за снижения трафика на 2,5%, которое было частично компенсировано ростом среднего чека на 0,9%. При этом динамика дискаунтеров выглядит позитивной: продажи сопоставимых дискаунтеров Да! за квартал выросли на 15,9% благодаря повышению трафика на 12,7% и среднего чека на 2,9%. Однако, пока их вес в общих объемах продаж компании незначительный, что не позволяет улучшить показатели группы.
Промсвязьбанк - Окей - рост сопоставимых продаж улучшился
O’КЕЙ опубликовал слабые операционные результаты за 1К18, хотя динамика LfL-показателей улучшилась м/м в 1К18
Чистая розничная выручка группы в 1К18 упала на 6.9% г/г до 39.8 млрд руб., в основном из-за продажи сегмента супермаркетов. Скорректированные чистые розничные продажи снизились на 0.7% г/г. Выручка гипермаркетов упала на 9.1%, в то время как рост в сегменте дискаунтеров замедлился, но все равно остался сильным (+35.9% г/г). Сопоставимые продажи группы остались отрицательными (-0.7%), LfL-динамика ухудшилась кв/кв (-0.5% в 4К17). Слабые LfL-результаты объясняются отрицательным LfL-трафиком в сегменте гипермаркетов (-2.5%) и замедлением LfL-трафика в сегменте дискаунтеров (12.7%). Также замедление продовольственной инфляции и менее эффективные маркетинговые кампании в январе оказали влияние на LfL-чек группы, но были компенсированы более сильной динамикой в феврале и марте. В 1К18 средний LfL-чек составил 0.1%. Торговые площади группы и количество магазинов остались практически неизменными кв/кв (3 новых магазина ДА! было открыто в Москве, но то же количество было закрыто в других городах). Компания подтвердила свой прогноз: слабый рост выручки в сегменте гипермаркетов и рост примерно на 50% г/г в сегменте дискаунтеров в 2018. Также группа ожидает, что рентабельность EBITDA составит 7-8% в 2018-2020.
Мы считаем результаты нейтральными. Хотя оба сегмента продемонстрировали ухудшение динамики в 1К18, рост сопоставимых продаж улучшался м/м, и мы считаем, что этот тренд сохранится на фоне ускорения продовольственной инфляции. С другой стороны, O'КЕЙ продолжает усиливать промо-активность, стремясь увеличить количество товаров, покупаемых клиентами. Этот подход может привести к слабой динамике финансовых показателей и невысокой рентабельности.
АТОН  О`Кей - в I квартале снизил выручку на 6,9% - до 39,8 млрд руб
Группа компаний «О`Кей», крупный российский ритейлер, снизила чистую розничную выручку в первом квартале текущего года на 6,9% по сравнению с аналогичным показателем за предыдущий год — до 39,84 миллиарда рублей.Сопоставимые продажи группы уменьшились на 0,7% в годовом выражении в основном за счет более слабых результатов в январе, в то время как февральские и мартовские результаты улучшились.
Группа прогнозирует рентабельность по EBITDA в 2018-2020 годах в диапазоне 7-8%. Кроме того, по прогнозам ритейлера, чистый розничный доход от деятельности дискаунтеров вырастет примерно на 50% в 2018 году за счет открытия 30 новых магазинов.
пресс-релиз
- Buyback "О`Кей" может оказать поддержку котировкам компании
«О'Кей» представил слабые результаты за 2017 г. – выручка в годовом сопоставлении практически не изменилась, восстановления показателей рентабельности также не произошло. Продажа сегмента супермаркетов принесет компании 7,2 млрд руб. и снизит ее долговую нагрузку до 2,4x (против 3,1x на конец 2017 г.). Исключение данного формата из нашей модели ведет к снижению прогнозов по выручке и EBITDA на 2018–2021 гг. на 13% и 18% соответственно.
Таким образом, в нашей модели снижение долговой нагрузки нивелируется снижением финансовых показателей. Между тем смещение прогнозного периода и менее консервативные допущения в отношении курса USDRUB ведут к повышению нашей прогнозной цены на горизонте 12 месяцев до 2,15 долл. (+20%). ГДР «О'Кей» с начала года опустились в цене на 20%, и ожидаемая полная доходность сейчас составляет 12%. Вследствие этого мы повышаем нашу рекомендацию с продавать до держать. Мы не ожидаем быстрого восстановления в краткосрочной перспективе и считаем мультипликатор EV/EBITDA за 2018 г. на уровне 5,7x справедливым.
Обзор результатов 2017 г. В прошлом году О'Кей продолжил сталкиваться с проблемами в сегменте гипермаркетов, тогда как его основному оплоту роста – дискаунтеру «ДА!» – только предстоит нарастить темпы открытия и протестировать уровни рентабельности. Консолидированная выручка в 2017 г. почти не изменилась в годовом сопоставлении, и «О'Кей» спустился на одну строчку вниз (до 8 места) в списке крупнейших продовольственных ритейлеров России. Показатели рентабельности также не восстановились: в частности, рентабельность EBITDA осталась на уровне 5,3%. Чистый операционный денежный поток по итогам 2017 г. составил 4,9 млрд руб., капрасходы –3,5 млрд руб. Чистый долг на конец 2017 г. достиг рекордного уровня в 28,6 млрд руб., а коэффициент чистый долг /EBITDA составил 3,1x.
Прогнозы финансовых показателей. Продажа 32 супермаркетов компании X5 Retail Group привела к пересмотру нашей модели. Мы снизили наш прогноз по выручке на 2018–2021 гг. на 13%, тогда как соответствующий прогноз по EBITDA был понижен на 18% из-за более консервативной траектории показателей рентабельности. Мы закладываем в нашу модель открытие одного гипермаркета ежегодно и ускорение темпов открытия магазинов-дискаунтеров до 30 открытий в год против 20 открытий в 2018 г., так что в итоге на долю этого формата придется 20% от выручки к 2022 г. Оптимизированный формат гипермаркетов и выход дискаунтеров на самоокупаемость к 2019 г. обусловили нашу оценку терминальной рентабельности EBITDA на уровне 6,0%. Средства от продажи супермаркетов (7,2 млрд руб.) снижают долговую нагрузку до 2,4x и дают возможность обеспечить в течение прогнозного периода среднюю дивидендную доходность на уровне 5%.
ВТБ Капитал
Оценка. Понижение наших прогнозов финансовых показателей нивелируется снижением долговой нагрузки, в то время как смещение прогнозного периода и менее консервативные допущения в отношении курса USDRUB ведут к повышению нашей прогнозной цены на горизонте 12 месяцев на 20%, до 2,15 за ГДР; ГДР О'Кей с начала года опустились в цене на 20%, и ожидаемая полная доходность сейчас составляет 12%. Вследствие этого мы повышаем нашу рекомендацию с продавать до держать. ГДР «О'Кей» торгуются с мультипликатором EV/EBITDA за 2018 г. на уровне 5,7x; мы считаем его справедливым, учитывая, что компании только предстоит нарастить темпы открытия гипермаркетов и увеличить рентабельность. Совет директоров компании одобрил условия программы обратного выкупа, которые будут озвучены после годового собрания акционеров (состоится 27 апреля). Хотя размер программы вряд ли будет значительным, однако в свете снижения ликвидности акций компании это может оказать поддержку их котировкам.
Риски. Среди положительных факторов мы отмечаем повышение темпов открытия гипермаркетов и развитие сегмента дискаунтеров темпами, превышающими заложенные в нашей модели. Снижению котировок могут способствовать отток трафика в магазины формата «у дома», продажа активов на неблагоприятных условиях и дальнейшие задержки с выходом формата дискаунтеров на самоокупаемость. - Окей - акционеры рассмотрят возможность buyback 27 апреля
Акционеры Окей 27 апреля на годовом собрании рассмотрят возможность проведения buy back.
«Совет директоров постановил одобрить условия проведения программы buy back в отношении глобальных депозитарных расписок и представление соответствующих резолюций годовому общему собранию»
Параметры buyback не уточняются.
РНС - Окей - динамика показателей за 2017 год крайне слабая
Ритейлер О`Кей завершил 2017 г. с 3,2 млрд руб. чистой прибыли в после убытка годом ранее
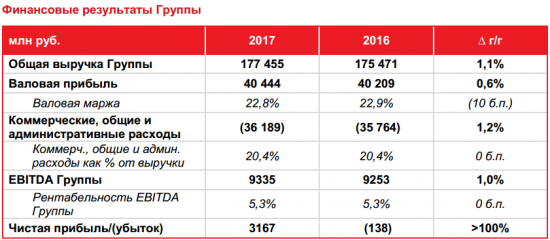
Ритейлер О`Кей закончил 2017 год с чистой прибылью по МСФО в размере 3,167 млрд рублей (в 2016 году компания получила 138 млн рублей чистого убытка). EBITDA выросла на 1%, до 9,335 млрд рублей. Рентабельность этого показателя составила 5,3%, как и годом ранее, сообщила компания. Валовая прибыль О`Кей увеличилась на 0,6%, до 40,444 млрд рублей, валовая маржа снизилась до 22,8% с 22,9%. Выручка ритейлера в прошлом году увеличилась на 1,1%, до 177,455 млрд рублей.
Несмотря на то, что по итогам 2017 года О’Кей смогла выйти на положительную чистую прибыль (частично за счет продажи гипермаркетов Х5), динамика показателей крайне слабая. Рост выручки на 1,1% свидетельствует о снижении показателя в реальном выражении. Растущий сегмент в структуре бизнеса компании это дискаунтер Да!, но он пока генерирует убытки.
Промсвязьбанк - O'KEY ожидает, что дискаунтеры выйдут на уровень безубыточности по EBITDA
OKEY опубликовала ожидаемо слабые финансовые результаты за 2017. Рост чистой прибыли связан только с прибылью от продажи супермаркетов
Общая выручка группы увеличилась на 1.1% до 177.5 млрд руб., что было обусловлено сильным ростом в формате дискаунтеров (+ 80% г/г), в то время как сегмент гипермаркетов продемонстрировал слабую динамику — выручка снизилась на 1.6% г/г из-за усиления конкуренции и закрытия двух гипермаркетов. Группе удалось сохранить валовую рентабельность и рентабельность EBITDA почти неизменными на уровне 22.8% (-10 бп г/ г) и 5.3% (0 бп г/г) соответственно, хотя рентабельность компании находилась под давлением из-за увеличения затрат на логистику и агрессивной централизации в сегменте гипермаркетов. Чистая прибыль взлетела с отрицательного показателя минус 138 млн руб. в 2016 году до 3.2 млрд руб. в 2017, превысив консенсус-прогноз на 74%. Тем не менее рост чистой прибыли был связан с продажей бизнеса супермаркетов в декабре 2017 года. С корректировкой на продажу супермаркетов убыток составляет примерно 1.5 млрд руб. Согласно менеджменту компании, в 2018 году рост выручки сегмента гипермаркетов будет слабым. С другой стороны, компания ожидает увидеть рост сегмента дискаунтеров (выручка: + 50% г/г) за счет открытия до 30 магазинов.
Мы считаем результаты нейтральными, поскольку выручка, валовая рентабельность и EBITDA за 2017 оказались ниже консенсус-прогноза на 2.2%, 3.3% и 0.8% соответственно. В настоящее время в стратегии компании происходит разворот, и решение продать супермаркеты (28 было продано в декабре 2017 года, а оставшиеся 4, как ожидается, будут проданы в течение следующих 12 месяцев), по нашему мнению, позволит компании сосредоточиться на ключевом сегменте гипермаркетов и быстрорастущем сегменте дискаунтеров. Согласно прогнозу компании, 2019 станет поворотным годом для сегмента гипермаркетов, а также O'KEY ожидает, что дискаунтеры выйдут на уровень безубыточности по EBITDA.
АТОН - О`Кей - не планирует продавать свои гипермаркеты
Группа компаний «О`Кей» не планирует продавать свои гипермаркеты. Об этом заявил гендиректор «О`Кей» Миодраг Боройевич.
«Я могу вам сказать, что у нас нет планов по продаже компании ни „Ашану“, ни другим кандидатам»
«На 2020 год у нас более агрессивные и амбициозные планы, потому что в следующие два года мы планируем фокусироваться на развитии формата дискаунтеров. Но в будущем мы определенно продолжим развивать формат „компактных“ гипермаркетов. Это означает, что их продажи не будет», — заключил гендиректор «О`Кей».
Компания решила разделить бизнес группы на два формата, гипермаркетов и дискаунтеров (бренд «Да!»), и выйти из бизнеса супермаркетов, который был слабым звеном для ритейлера. Гипермаркеты остаются ключевым бизнесом для «О`Кей», в текущем году группа планирует открыть два новых гипермаркета, как минимум столько же — в 2019 году.
Прайм - О`Кей - закончил 2017 год с чистой прибылью по МСФО в размере 3,167 млрд рублей (в 2016 году - убыток 138 млн рублей)
Окей объявляет финансовые результаты за 2017 год на основе консолидированной финансовой отчетности, подтвержденной аудиторами.
Основные финансовые показатели 2017 года
· Общая выручка Группы увеличилась на 1,1% в годовом выражении с 175 471 млн рублей до 177 455 млн рублей;
· Выручка «О’КЕЙ» снизилась на 1,6% по сравнению с прошлым годом, до 167 062 млн рублей, в первую очередь за счет растущей конкуренции и закрытия двух гипермаркетов в первой половине года;
· Выручка «ДА!» выросла на 80% в годовом выражении, до 10 393 млн рублей на фоне устойчивой динамики трафика и среднего чека;
· Валовая прибыль Группы увеличилась на 0,6% год к году, до 40 444 млн рублей, при этом валовая маржа осталась практически неизменной – 22,8%;
· EBITDA Группы выросла на 1.0% по сравнению с прошлым годом и составила 9335 млн рублей, при этом рентабельность по EBITDA осталась на прежнем уровне по сравнению с 2016 годом и составила 5,3%;
· EBITDA «О’КЕЙ» снизилась на 4,1% в годовом выражении и составила 11 359 млн рублей, при этом маржа снизилась на 20 б.п., до 6,8%, в первую очередь за счет растущего конкурентного давления и более высоких логистических издержек на фоне усиления централизации;
· EBITDA «ДА!» улучшилась с отрицательных 2592 млн рублей (44,9% от выручки) на конец 2016 года до отрицательных 2044 млн рублей (19,5% от выручки) на конец 2017 года за счет открытия новых магазинов и роста LFL выручки;
· Чистая прибыль Группы составила 3 167 млн рублей. Положительное влияние на итоговый результат оказал доход от продажи бизнеса супермаркетов в декабре 2017 года.
Прогноз:
· В 2018 году мы ожидаем умеренного роста чистой розничной выручки О’КЕЙ на фоне открытия двух новых гипермаркетов. Мы ожидаем, что 2019 год станет поворотным для бизнеса. В 2020 году ожидается ускорение роста, подкрепленное улучшением показателя выручки на единицу площади и открытием новых магазинов.
· В 2018 году мы ожидаем, что чистая розничная выручка ДА! увеличится на 50% год к году на фоне открытия до 30 новых магазинов и улучшения показателя выручки на единицу площади. Мы ожидаем, что убыток по EBITDA сократится на 50% год к году.
пресс-релиз - «Ашан» опроверг информацию о переговорах по покупке гипермаркетов «О'кей»
«Ашан» не ведет переговоры о покупке гипермаркетов ритейлера «О'кей». Об этом сообщил директор по развитию результатов Auchan в России Олег Альхамов.
Он отметил, что сейчас у компании в приоритете трансформация и диджитализация.
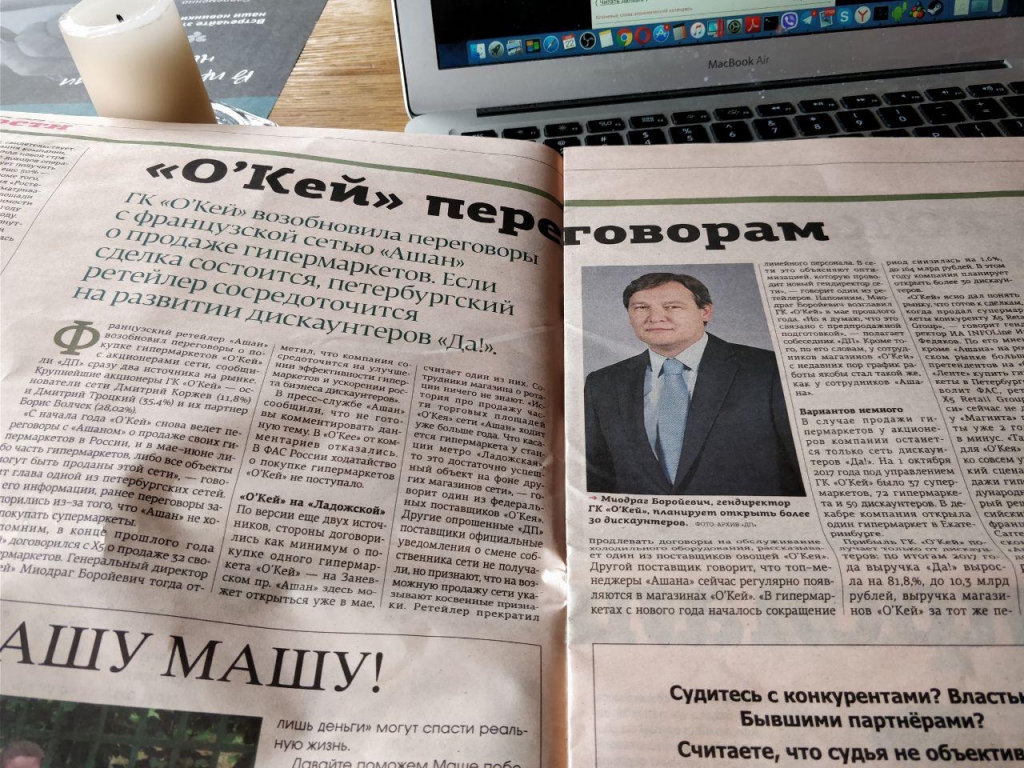
Ранее издание «Деловой Петербург» сообщило, что ритейлер «Ашан» возобновил переговоры с акционерами ГК «О’Кей» о покупке гипермаркетов сети. По данным издания, «в мае — июне либо часть гипермаркетов, либо все торговые объекты могут сменить владельца».
РНС - Существенных сюрпризов от отчетности О`Кей ждать не стоит
Сегодня будет отчитываться «О`Кей» по МСФО за 2017.
Каких-то существенных сюрпризов от отчетности ждать не стоит. Ранее компания раскрыла операционные результаты за 2017 год. Выручка прибавила 1,1% г/г (формат магазинов «ДА!» +81,8% г/г, гипермаркетов – 1,6% г/г). За год LFL-трафик упал на 2,2%, а чек вырос на 0,8%. Скорее всего, как и в случае с «Лентой» мы увидим последствия усиления конкуренции в секторе, что, несмотря на улучшение макроэкономической конъюнктуры, приведет к снижению маржи EBITDA из-за инвестиций в цены.
Нигматуллин Тимур
«Открытие Брокер» 
- О'Кей — 2 февраля выплатит промежуточные дивиденды за 2017 — 2018 год.
О'Кей выплатит промежуточные дивиденды 2 февраля.
Дата закрытия реестра акционеров для получения дивидендов — 25 января.
Ранее в январе совет директоров ритейлера одобрил выплату дивидендов в размере $33,28 млн ($0,12367 на акцию) за период с 1 января 2017 года по 12 января 2018 года.
The Bank of New York Mellon, Group's depositary bank, has announced record date of 25 January 2018 and payment date of 02 February 2018 for the Depositary Receipts holders to receive interim dividend for the period commencing on 01 January 2017 and ending on 12 January 2018 previously declared by the Group. On 22 January 2018, the Group announced the decision of its Board of Directors to pay an interim dividend for the period commencing on 01 January 2017 and ending on 12 January 2018 for a total amount of US$ 33,276,381.58 or US$ 0.12367 per share.
пресс-релиз - О`Кей показал слабые результаты по выручке
Ритейлер О`Кей в 2017 г. увеличил выручку на 1,1%
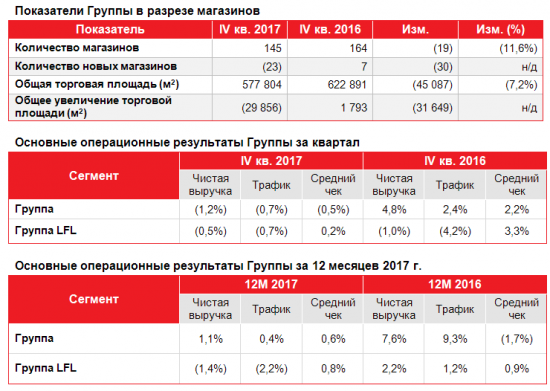
Выручка ритейлера О`Кей по итогам 2017 года выросла на 1,1%, до 174,337 млрд рублей. В частности, выручка сети гипермаркетов и супермаркетов О`Кей сократилась на 1,6%, до 164,055 млрд рублей. Выручка дискаунтеров Да! выросла на 81,8%, до 10,282 млрд рублей, сообщил ритейлер. В IV квартале выручка группы снизилась на 1,2%, до 48,894 млрд рублей.
О`Кей показал слабые результаты по выручке. Положительную динамику удалось удержать благодаря активному открытию дискаунтеров Да!.. Однако их эффективность можно будет оценить только в 2018 году. Одной из причин падения выручки является также «выход» компании из формата супермаркетов (32 из них продаются Х5)
Промсвязьбанк - Окей - изменение стратегии компании может оказаться позитивным решением в долгосрочной перспективе
O’КЕЙ опубликовал ожидаемо слабые результаты за 4К17
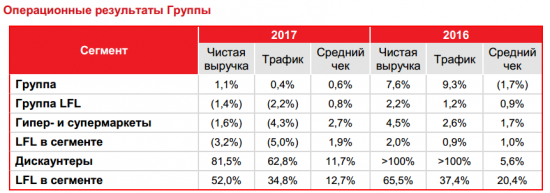
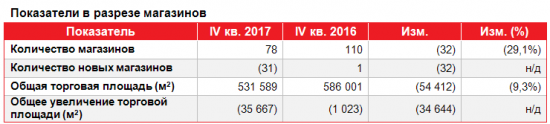
O'КЕЙ опубликовал слабые операционные результаты за 4К17 и 2017. Чистая розничная выручка группы в 4К17 упала на 1,2% г/г до 48 894 млн руб., за 2017 выручка выросла всего на 1,1% г/г до 174 337 млн руб, отстав от консенсус-прогноза на 6%. Снижение чистых продаж в 4К17 объясняется продажей супермаркетов в декабре и растущей конкуренцией в российской рознице. Чистая розничная выручка сегмента магазинов O'КЕЙ в 2017 упала на 1,6% г/г до 164 055 млн, в то время как в сегменте дискаунтеров выросла на 81,8% до 10 282 млн руб. Сопоставимые продажи в сегменте O'КЕЙ в 2017 году снизились на 3,2% из-за падения трафика на 5,0%. Сопоставимые продажи в сегменте магазинов ДА! продемонстрировали позитивный рост в размере 52,0% за счет роста трафика (+34,8%) и среднего чека (+12,7%). После продаже супермаркетов у компании осталось 145 магазинов (78 и 67 под брендами O'КЕЙ и ДА! соответственно).
Результаты говорят о том, что O'КЕЙ продолжает испытывать трудности в текущих рыночных условиях. В настоящий момент О'КЕЙ реализует стратегический разворот. Продажа сегмента супермаркетов позволит компании уделять больше внимания основному сегменту гипермаркетов и быстрорастущему сегменту дискаунтеров. Хотя операционные результаты за 4К17 и 2017 оказались слабыми и отстали от консенсус-прогнозов и оценок АТОНа, мы считаем, что изменение стратегии компании может оказаться позитивным решением в долгосрочной перспективе.
АТОН - О'Кей - выручка по итогам 2017 года выросла на 1,1% — до 174,3 млрд рублей
Основные операционные показатели Окей за 12 месяцев 2017 года
- · Чистая розничная выручка Группы выросла на 1,1% по сравнению с прошлым годом – с 172 480 млн рублей до 174 337 млн рублей;
- · Чистая розничная выручка «О’КЕЙ» снизилась на 1,6% по сравнению с прошлым годом – до 164 055 млн рублей;
- · Чистая розничная выручка «ДА!» выросла на 81,8% по сравнению с прошлым годом – до 10 282 млн рублей;
- · Чистая розничная выручка сопоставимых магазинов Группы снизилась на 1,4% по сравнению с прошлым годом на фоне снижения LFL-трафика на 2,2% и роста среднего чека LFL на 0,8% в годовом выражении;
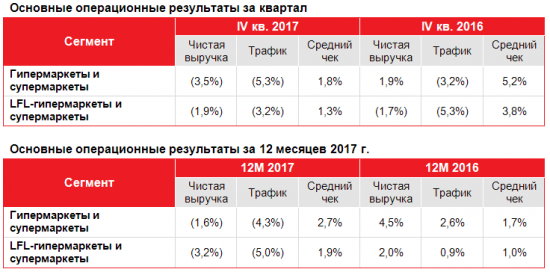
- · Чистая розничная выручка сопоставимых магазинов «О’КЕЙ» снизилась на 3,2% по сравнению с прошлым годом на фоне снижения LFL-трафика на 5,0% и роста среднего чека LFL на 1,9% в годовом выражении;
- · Чистая розничная выручка сопоставимых магазинов «ДА!» увеличилась на 52,0% год к году на фоне роста LFL-трафика на 34,8% и увеличения среднего чека LFL на 12,7% в годовом выражении.
Прекращение деятельности бизнеса супермаркетов с начала декабря наряду с растущим конкурентным давлением и замедлением продуктовой инфляции стали наиболее серьезными вызовами, повлиявшими на динамику выручки Компании в четвертом квартале. Тем не менее, Компания продолжает вести активную работу над улучшением структуры ассортимента, реализацией конкурентной ценовой политики и разработкой эффективных маркетинговых инициатив.
пресс-релиз - Окей - дивидендная доходность составит 4,7%
Ритейлер О`Кей выплатит $33,3 млн дивидендов за 2018 г.
Совет директоров ритейлера О`Кей (O`Key Group S.A.) утвердил выплату дивидендов за 2018 год в размере $0,12367 на акцию. Общая сумма дивидендов составит $33 млн 276,382 тыс., говорится в сообщении компании. Дата закрытия реестра акционеров для получения дивидендов и дата выплат будет позже объявлена банком-депозитарием (Bank of New York Mellon). Выплата дивидендов будет отражена в финансовой отчетности компании за 2018 год.
Исходя из текущей рыночной стоимости акций компании, дивидендная доходность по ним составит 4,7%. По сравнению с 2016 году выплаты увеличатся на 35%. По итогам 2016 года чистая прибыль компании составила 13,6 млн долл., в 2017 году ожидается 18,5 млн долл
Промсвязьбанк - Позитивная новость для O'КЕЙ в краткосрочной перспективе
O'КЕЙ неожиданно решил выплатить промежуточные дивиденды за 2018 год, предполагающие доходность 4,7%
Совет директоров O'КЕЙ утвердил выплату промежуточных дивидендов в размере $33,3 млн или $0,12367 на акцию. Дата закрытия реестра для держателей DR и дата выплаты держателям DR будут объявлены позже банком Bank of New York Mellon.
Неожиданная и позитивная новость для O'КЕЙ в краткосрочной перспективе. Дивиденды вряд ли окажутся периодическими, и скорее всего будут выплачены из средств, полученных от продажи 32 супермаркетов X5.
АТОН - О’КЕЙ: Отстающий
Группа О’КЕЙ − седьмой по величине продуктовый ритейлер в России в терминах выручки. Основной формат − это современный гипермаркет западноевропейского стиля под маркой О’КЕЙ (сеть супермаркетов О’КЕЙ и сеть дискаунтеров ДА!). Его совокупные среднегодовые темпы роста составили 14,5% в 2009-2016 с размером продаж в 175 млн руб. О’КЕЙ имеет 168 магазинов в своем портфеле и присутствует в 27 регионах. Он был первым российским продуктовым ритейлером, запустившим онлайн-магазины в Санкт-Петербурге и Москве на основе ассортимента своих гипермаркетов.
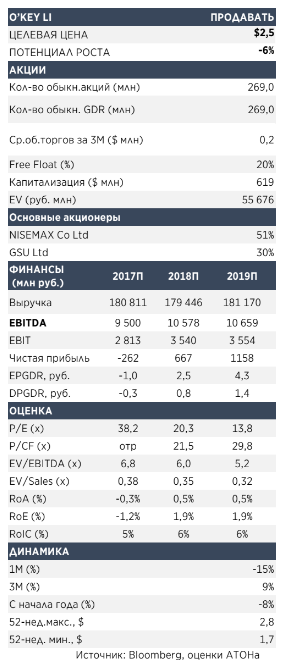
Мы начинаем аналитическое освещение О’КЕЙ с рекомендации ПРОДАВАТЬ и целевой цены $2.5 за GDR, предполагающей общую доходность -6%.
Операционное отставание О’КЕЙ относительно розничных аналогов скорее всего продолжится, поскольку темпы роста выручки остаются слабыми. В течение последних двух лет О’КЕЙ отставал от основных ритейлеров, увеличив свою выручку всего на 8% в 2016 и на 2% за 9М17, и уступая долю на рынке другим игрокам с более агрессивным ценовым позиционированием.Мы ожидаем, что выручка в 2018 году останется на прежнем уровне в годовом сопоставлении, хотя в основном из-за продажи 32 супермаркетов X5, что сделает О’КЕЙ самым медленно растущим ритейлером среди анализируемых нами компаний.
Риски формата остаются высокими, поскольку гипермаркеты О’КЕЙ являются крупнейшими среди публичных аналогов. При средней торговой площади магазина 7400 м2 О’КЕЙ является оператором крупнейшего формата гипермаркетов среди публичных ритейлеров (торговая площадь среднего магазина Карусель X5 составляет 4 200 м2). Такой размер делает магазины О’КЕЙ наиболее уязвимыми в условиях растущей конкуренции, в то время как развитие нишевых магазинов и онлайн-ритейла означает, что значительное увеличение трафика представляется проблемной задачей.
Мы ожидаем скромного роста выручки в 2017 году и неизменного в 2018 году.
Операционная динамика в 3К17 подчеркивает ключевую проблему − стабилизацию трафика. В сегменте супермаркетов и гипермаркетов О’КЕЙ LFL-трафик снизился на 6,2% г/г – это один из самых быстрых темпов снижения среди отраслевых аналогов. На наш взгляд, если конкуренция останется такой же сильной, а поведение потребителей не изменится, LFL-трафик будет оставаться под давлением, что значительно уменьшит видимость для выручки и прибыли в краткосрочной и среднесрочной перспективе.
Успех проекта в сегменте дискаунтеров не ясен в долгосрочной перспективе; краткосрочные убытки неизбежны. Хотя недавние операционные данные весьма обнадеживают (сопоставимые продажи у дискаунтеров увеличились на 62,1% г/г за 9М17, чему способствовало увеличение LFL-трафика на 39,0% г/г и рост среднего LFL- чека на 16,6%), масштаб проекта остается довольно небольшим (к 2020 запланировано открыть 200 магазинов против более 15 000 магазинов у Магнита), а достижение целевой рентабельности EBITDA 6-7% − неопределенная и отдаленная перспектива.
Раскрытие стоимости через продажу супермаркетов положительно и должно помочь уменьшить задолженность. Мы рассматриваем недавнее соглашение, подписанное с X5, о продаже 32 супермаркетов позитивным развитием, поскольку это были непрофильные розничные активы, с которыми О’КЕЙ не смог бы добиться значительного масштаба или эффективности. Долговая нагрузка О’КЕЙ остается относительно высокой – соотношение чистый долг/EBITDA 2016 составляет выше 2.5x, и продажа может помочь сократить чистый долг на одну треть (или 7-8 млрд руб.), по нашим оценкам. Мы отмечаем, что доля торговых площадей в собственности компании является достаточно высокой (около 50% для гипермаркетов), и предполагает, что есть потенциал для дальнейшей рационализации портфеля недвижимости. Мы оцениваем стоимость принадлежащей компании недвижимости в 50-76 млрд руб., что примерно соответствует текущей EV компании в верхней части диапазона.
Оценка предполагает рекомендацию ПРОДАВАТЬ, но мы видим ограниченный потенциал снижения, учитывая потенциальную стоимость недвижимости, которую мы оцениваем примерно на уровне текущего показателя EV компании. О’КЕЙ торгуется с коэффициентом P/E 2018 20.3x и EV/EBITDA 6.0x, с премией 22% и дисконтом 8% к своим российским аналогам соответственно, что, по нашему мнению, не обосновано, учитывая присущие компании более высокие риски и более низкий рост. Наш прогноз по EBITDA на 4% ниже консенсус-прогнозов Bloomberg на 2018.
АТОН
- О`Кей — выплатит дивиденды в 2018 году на $33,3 млн
ОО`Кей направит на промежуточные дивиденды за 2018 год 33,276 миллиона долларов (12,367 цента на акцию) .
«Совет директоров одобрил выплату промежуточных дивидендов на сумму 33,276 миллиона долларов. Дивиденд на одну акцию в обращении составляет 0,12367 цента»
Промежуточные дивиденды будут отражены в консолидированной отчетности группы за 2018 год.
В январе 2017 года компания объявляла, что направит на промежуточные дивиденды за 2017 год 24,666 миллиона долларов (9,2 цента на акцию).
This interim dividend will be reflected in consolidated financial statements of the Group for the year ending December 31, 2018. The Board has approved the payment of an interim dividend for an amount of US$ 33,276,381.58. Dividend per Share in issue in the Company equals to US$ 0.12367.Record date for the DR holders and DR payment date will be further announced by Bank of New York Mellon.
Прайм
пресс-релиз - Лента, Х5, Окей, Дикси - привлекательная долгосрочная история, но будьте готовы к турбулентности в краткосрочном периоде
Российский продуктовый ритейлер
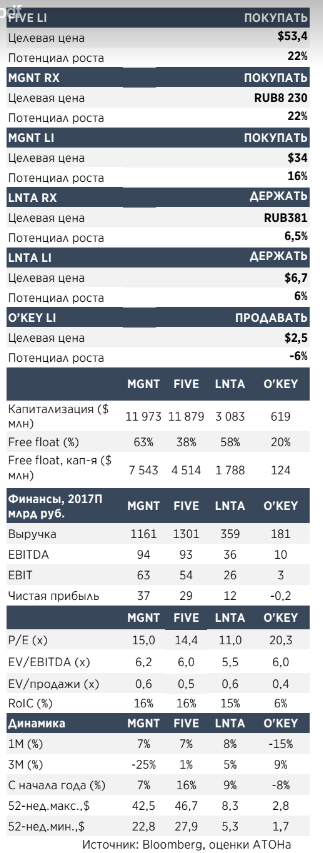
Мы начинаем аналитическое освещение четырех российских ритейлеров с двух рекомендаций ПОКУПАТЬ (FIVE LI, целевая цена – $53,4, потенциал роста − 22%, MGNT RX, целевая цена – 8230 руб., потенциал роста − 22%), одной рекомендации ДЕРЖАТЬ (LNTA LI, целевая цена – $6,7) и одной рекомендации ПРОДАВАТЬ (O’KEY LI, целевая цена − $2,5).
АТОН
Позитивный долгосрочный взгляд на продуктовый ритейл. Это объясняется возможностями структурного роста, обусловленными уровнями концентрации в отрасли, которые являются одними из самых низких в розничном секторе EM (общая доля 5 крупнейших ритейлеров на рынке составляет 27%). Это оставляет ритейлерам большой потенциал расширения присутствия в течение следующих трех-пяти лет (мы ожидаем, что торговые площади увеличится на 39-44% в 2017-20). Тем не менее, мы считаем, что операторы более мелких форматов занимают более выгодные позиции с точки зрения конкуренции в долгосрочной перспективе. Операционная рентабельность российских ритейлеров (EBIT и EBITDA) больше не является аномальной в глобальном розничном пространстве. Мы видим ограниченный риск дальнейшего снижения рентабельности EBITDA для X5 и Магнита с уровней, достигнутых в 2017 (7-8,5%), поскольку они достигли более нормализованных уровней как в контексте развивающихся, так и в контексте развитых рынков. В то же время мы прогнозируем значительный рост в FCF сектора в течение следующих пяти лет (доходности FCF к 2022 могут достигнуть 10-15%), т.к. основные игроки будут генерировать значительный операционный денежный поток − более 100 млрд руб. в год.
Краткосрочная динамика может быть нестабильной: мы ожидаем турбулентное 1П18, но перспективы сектора во 2П18 должны улучшиться. Сочетание (1) низкой инфляции, (2) активного использования промо-кампаний и (3) все еще осторожных потребителей увеличивает шансы на неприятный сюрприз по части прибыли в результате отрицательного эффекта операционного рычага. Тем не менее, слабые показатели 1К/2К18 могут предоставить возможность для покупки, так как отрасль приближается к завершению цикла снижения прогнозов прибыли, и мы ожидаем лучшей динамики во 2П18.
Рост специализированных и нишевых ритейлеров представляет еще одну угрозу для классических продуктовых ритейлеров. Продажи специализированных ритейлеров выросли на 28% г/г в 2016, превысив 400 млрд руб., что выше продаж таких ритейлеров как Лента за аналогичный период. Мы считаем, что условия на рынке благоприятствуют дальнейшему росту специализированных магазинов в обозримом будущем, тем самым отбирая трафик у классических ритейлеров.
В 2018 усилится фокус на дифференциацию и эффективность. Учитывая минимальную разницу в ценах и формате среди ключевых игроков мы считаем, что ритейлеры сосредоточатся на (1) эффективных программах лояльности, (2) растущей доле продукции собственных брендов и (3) вертикальной интеграции в производство продуктов питания. Более того, мы ожидаем возобновления внимания к сокращению затрат, поскольку медленная инфляция (и, следовательно, более низкий рост сопоставимой корзины) становится новой реальностью и оказывает давление на рентабельность. Мы приветствуем переход Магнита к вертикальной интеграции, поскольку это должно помочь обеспечить долгосрочное конкурентное преимущество в отрасли.
Оценка российских продуктовых ритейлеров остается привлекательной, несмотря на пересмотр оценки сектора в 2017 году; дальнейшая переоценка в 2018 году возможна, но не обязательна. Поскольку переоценка 2017 года является ключевым драйвером роста, мы считаем, что динамика сектора в 2018 году будет в основном обусловлена ростом прибыли. Мы ожидаем, что все ключевые ритейлеры продемонстрируют рост прибыли от 13% до 27% в 2018 году (против -32% и 28% в 2017). Российские ритейлеры торгуются с привлекательными коэффициентами PEG (между 0.6x and 1x, P/E между 11x и 20,3x) и предлагают достойный рост (EPS CAGR 17% в 2017-2019), что может способствовать переоценке сектора, как только видимость прибыли улучшится.
X5 − наш фаворит в секторе на 12-месячном горизонте, поскольку мы ожидаем, что он опубликует самый сильный рост EPS (+27% г/г в 2018 году); Магнит может опередить рынок в 2П18, поскольку положительные катализаторы начнут материализоваться. Выбор долгосрочных победителей проще, и у нас нет сильного предпочтения в отношении какого-либо из двух крупнейших ритейлеров. На наш взгляд, X5 и Магнит будут продолжать консолидировать свои лидирующие позиции на рынке, расширяя свои доли и опережая других игроков.




Окей - факторы роста и падения акций
- Компания стоит дешево относительно своей выручки, любой позитив в снижении затрат значительно наращивает прибыль (29.08.2022)
- Компания стабильно убыточна по последним отчетам (16.09.2017)
- Неудачный формат - гипермаркеты, в последние годы проигрывает конкуренцию магазинам у дома (22.09.2021)
- Большой и растущий долг. Компания подешевела в несколько раз за последние годы, но EV остался там же. (15.09.2022)
- Дискаунтер замедляется по выручке (20.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
Окей - описание компании
О'КЕЙ — сеть супермаркетов в России.Торги акциями начались с ноября 2010 года на LSE
1 GDR = 1 акция
C 14.12.2020 акции торгуются на Московской Бирже.
IPO прошло на LSE, цена $11 за GDR.
Чтобы купить акции, выберите надежного брокера:


