


Информация


Блог им. uralpro
Улыбка волатильности. Ad-hoc Блэк Шоулз
- 29 апреля 2015, 10:29
- |


В ряду алгоритмов, используемых в опционной торговле, значительное место занимают стратегии покупки/продажи волатильности. Смысл таких стратегий в покупке опциона, когда волатильность рынка мала, и соответственно, продаже, когда волатильность высока, при постоянном хэджировании базисным активом ( дельта позиции равна нулю).
Цена опционов, как известно, вычисляется по формуле Блэка-Шоулза, однако из-за того, что некоторые допущения, относящиеся к модели цены базисного актива, не соответствуют реальному статистическому распределению, опционам разных страйков приходится присваивать различные значения так называемой подразумеваемой волатильности (IV), которая входит в уравнение Блэка-Шоулза как параметр. Возникает ситуация с двумя неизвестными — мы вычисляем IV по текущей цене опциона, при этом не зная, насколько справедлива эта цена в настоящий момент, следовательно не можем определить, дешево стоит опцион сейчас или дорого. Если бы нам удалось определить истинную волатильность рынка, то рассчитав по ней цену и сравнив с текущей, можно было бы принимать решение о покупке или продаже опциона. Поэтому основная задача, которую нужно решить в стратегиях покупки/продажи волатильности — построение правильного графика подразумеваемой волатильности опционов, в зависимости от страйков, из-за его формы имеющим название улыбки волатильности, или поверхности волатильности, если речь идет о разных периодах до экспирации — см. график в заглавии.
Необязательно идти именно таким путем — находить справедливую цену через подразумеваемую волатильность с помощью формулы Блэка-Шоулза. Можно, например, составить модель цены базисного актива, которая лучше подходит к реальному стат. распределению, и в результате непосредственно вычислить справедливую цену опциона, основываясь на наблюдаемых рыночных параметрах, исключая посредников, подобных IV. Так работают, например, модели Хестона и Бейтса, которые мы рассмотрим в следующих частях этого цикла статей. Но самый простой и очевидный вариант — все-таки использовать подразумеваемую волатильность из формулы БШ, применив технику ad-hoc Блэк-Шоулз — прикладного Блэка-Шоулза — для построения правильной улыбки волатильности. Эту технику мы и разберем подробно в этой части.
Напомним сначала саму формулу Блэка-Шоулза для колл опциона европейского типа:
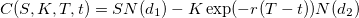
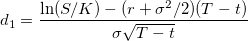
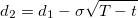
где С(S,K,T,t) — текущая стоимость опциона на момент времени t;
S — текущая цена базисного актива;
N(x) — интегральная функция нормального распределения;
К- страйк опциона;
r — безрисковая процентная ставка (для маржируемых опционов, торгуемых на бирже MOEX r=0);
T-t — время до экспирации;
σ- подразумеваемая волатильность.
Формулу БШ можно записать в виде функции :
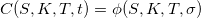 , (r сразу положим равной 0), Т обозначим время до экпирации.
Тогда подразумеваемую волатильность можно найти с помощью обратной функции:
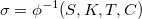
Для упрощения обозначим цены опционов как 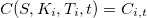 , где Ki- цены страйков, i∈1,..,N, N — количество страйков, для которых можно определить рыночную цену. Так как подразумеваемая волатильность будет разной для разных страйков и сроков до экспирации, можно записать формулу для нее следующим образом:
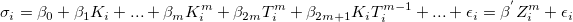
где β′- вектор коэффициентов, Zi- вектор объясняющих переменных (страйки и время до экспирации), ϵi- вектор ошибок.
Наша задача — найти коэффициенты β0...β2m+1. Для этого сначала вычисляем подразумеваемые волатильности для всех страйков и сроков до экспирации из наблюдаемых рыночных цен за определенный период времени, затем с помощью метода наименьших квадратов находим коэффициенты β′, минимизируя выражение:
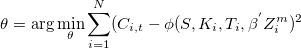
Число наблюдаемых точек N должно быть больше или равно  . Для практических целей, как правило, достаточно m=5.
Итак, в результате мы можем найти «справедливые» цены для любого страйка и срока до экспирации, подставляя в формулу Блэка-Шоулза подразумеваемые волатильности, вычисленные через найденные коэффициенты β′ и значения этих страйков и периодов экспирации на текущий момент времени:
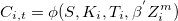
В помощь — примеры на языке C++ для вычисления цен опционов пут и колл и вычисление подразумеваемой волатильности из текущей рыночной цены опциона бисекционным методом:
// Формула Блэка-Шоулза
//здесь Т - время до экспирации,
//v - подразумеваемая волатильность
//PutCall - 'C' - вычисление цены для колл опциона, иначе - пут опцион
double BSPrice(double S, double K, double r, double T, double v, char PutCall) {
        double d = (log(S/K) + T*(r + 0.5*v*v)) / (v*sqrt(T));
        double Call = S*N(d) - exp(-r*T)*K*N(d - v*sqrt(T));
        if (PutCall=='C')
                return Call;
        else
                return Call - S + K*exp(-r * T);
}

// Вычисление подразумеваемой волатильности
//a - минимальное значение волатильности (например 0.00001)
//b - максимальное значение волатильности (например 10.0)
//MktPrice - рыночная цена опциона
double BisecBSV(double S, double K, double r, double T,
                                double a, double b, double MktPrice, char PutCall) {
        const int MaxIter = 1000;
        double Tol = 0.0000001;
        double midP, midCdif;
        double  lowCdif = MktPrice - BSPrice(S, K, r, T, a, PutCall);
        double highCdif = MktPrice - BSPrice(S, K, r, T, b, PutCall);
        if (lowCdif*highCdif > 0) {
                double Temp = lowCdif;
                lowCdif = highCdif;
                highCdif = Temp;
        }
        else
        for (int i=0; i< =MaxIter; i++) {
            midP = (a + b) / 2.0;
                midCdif = MktPrice - BSPrice(S, K, r, T, midP, PutCall);
                if (abs(midCdif)<Tol) goto LastLine;
                else {
                if (midCdif>0) a = midP;
                        else b = midP;
                }
        }
        LastLine:
        return midP;
}
В следующей части цикла будем находить справедливые цены опционов с помощью модели Хестона.
Другие стратегии, применяемые в алгоритмической торговле и биржевых роботах смотрите в моем блоге и на сайте.


теги блога uralpro
- ARIMA
- data feed
- ETF
- FORTS
- GARCH
- HFT
- IQFeed
- mean reversion
- python
- S&P500
- VIX
- VPIN
- алгоритм
- алгоритм торговли
- алгоритмическая торговля
- алгоритмы
- алгоритмы торговли
- алготрейдинг
- альфа-сигналы
- андрей мовчан
- Биржевые роботы
- Биткоин
- Блэк-Шоулз
- бэктестинг
- возврат к среднему
- волатильность
- высокастотники
- высокочастотная торговля
- высокочастотный трейдинг
- генетические алгоритм
- генетические алгоритмы
- гэп
- доходность трейдеров
- импульс
- импульсная система
- индексы
- интервью
- итоги
- итоги 2016
- Итоги 2018
- книга заявок
- коинтеграция
- колокейшн
- конференция
- конференция смартлаба
- корреляция
- криптовалюта
- лчи
- маркет дата
- маркет мейкер
- марковиц
- марковский процесс
- математические модели
- машинное обучение
- модели
- Модели рынка
- модель
- модель Маркова
- моментум
- Оптимизация портфеля
- опционные модели
- опционы
- Парный трейдинг
- парный трейдинг
- подготовка данных
- поток ордеров
- Публикации
- публикация
- разработка алгоритма
- разработка торговых систем
- раундтрип
- регрессия
- результат торговли
- робот
- роботы
- роботы в биржевой торговле
- скользящая средняя
- стакан
- стоп лосс
- стратегия
- торговля волатильностью
- торговые алгоритмы
- торговые стратегии
- улыбка волатильности
- ФОРТС
- Херст
- эквити
- язык R
BlackSholes.cpp
// Black Scholes prices
// by Fabrice Douglas Rouah, FRouah.com and Volopta.com
[...]
«Истинная волатильность» это историческая волотильность и она рассчитывается элементарно. Любая самая простая графическая программа имеет соответствующие индикаторы. Но толку от нее ни какой, нужно знать будущую волатильность, а будующее не знает никто.
Настоящие опционеры анализируют фактические цены опционов напрямую, которые пропорциональны реальной (а не выдуманной) физической величине — вероятности достижения страйка. Соотношение цен на разных страйках даёт картину настроений (крупных) игроков рынка относительно вероятности движения в ту или иную сторону.
Поправка. Я это имею в виду конечно применительно для работы с историческими данными.