


Информация


Блог им. KirillSKuznetsov
Полипласт: сильный бизнес, стройка в долг и 132 млрд короткого долга – за что рынок платит 19-25% при рейтинге A
- 19 сентября 2026, 02:01
- |
- Кирилл Кузнецов


Если такие разборы полезны, ставьте плюс, пишите в комментариях, какую компанию разобрать следующей, и подписывайтесь на наш телеграм-канал Усиленные Инвестиции.
Полипласт – крупнейший в России производитель добавок для бетона и специальной химии. В обращении 17 выпусков облигаций в рублях, юанях и долларах на 49 млрд руб., рейтинги A(RU) от АКРА и A.ru от НКР. При ключевой ставке 14% рублёвые выпуски дают 19-25% простой доходности, валютные – в основном 18-24% в долларах и юанях, вдвое больше надёжных валютных облигаций. Рынок уже оценивает компанию не как A, а как заёмщика на ступень-две ниже, и мы считаем эту премию обоснованной. Бизнес настоящий и прибыльный. Выручка за два года выросла в 3,6 раза, маржа EBITDA 29%. Но рост оплачен долгом. Свободный поток отрицательный третий год подряд, проценты вместе с капитализированными съедают около 50 млрд руб. в год при EBITDA 69 млрд, а на 30.06.2026 у компании было 132 млрд долга короче года при 2,5 млрд денег. Стройка настоящая, но проверить её стоимость по отчётности нельзя, а генподрядная компания, зарегистрированная на площадке группы, по данным реестра связана с её менеджером. По нашей спот-модели при нынешней ставке после процентов и капвложений у компании остаётся от минус 11 до плюс 6 млрд в год. Интересная деталь: сильнее всего продавали валютные выпуски, и сейчас они дают столько же, сколько рублёвые, хотя у других эмитентов валюта на 6-12 п.п. дешевле. Признаков дефолта мы не видим. Банки в 2026 году открывают новые линии, рынок в сентябре дал деньги и в рублях, и в юанях. Короткие выпуски до весны 2027 года – это ставка на то, что рефинансирование продолжится; длинные выпуски 2028-2029 годов мы себе сейчас не берём.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Полипласт. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Видео-версия разбора (9,5 минут): YouTube · ВКонтакте. Если ролик наберёт 100 лайков, следующим выложим разбор облигаций Самолёта.
Что за компания: 70% рынка добавок для бетона и хромовое производство в Первоуральске
Факт (АКРА, 31.07.2026). Полипласт занимает около 70% российского рынка добавок-пластификаторов для бетона и около четверти мирового выпуска нафталинсульфонатов. У группы 8 заводов и 4 научно-технических центра, крупнейшая площадка – Новомосковск (около 41% отгрузок), собственное сырьё (нафталин) закрывает не меньше половины потребности.
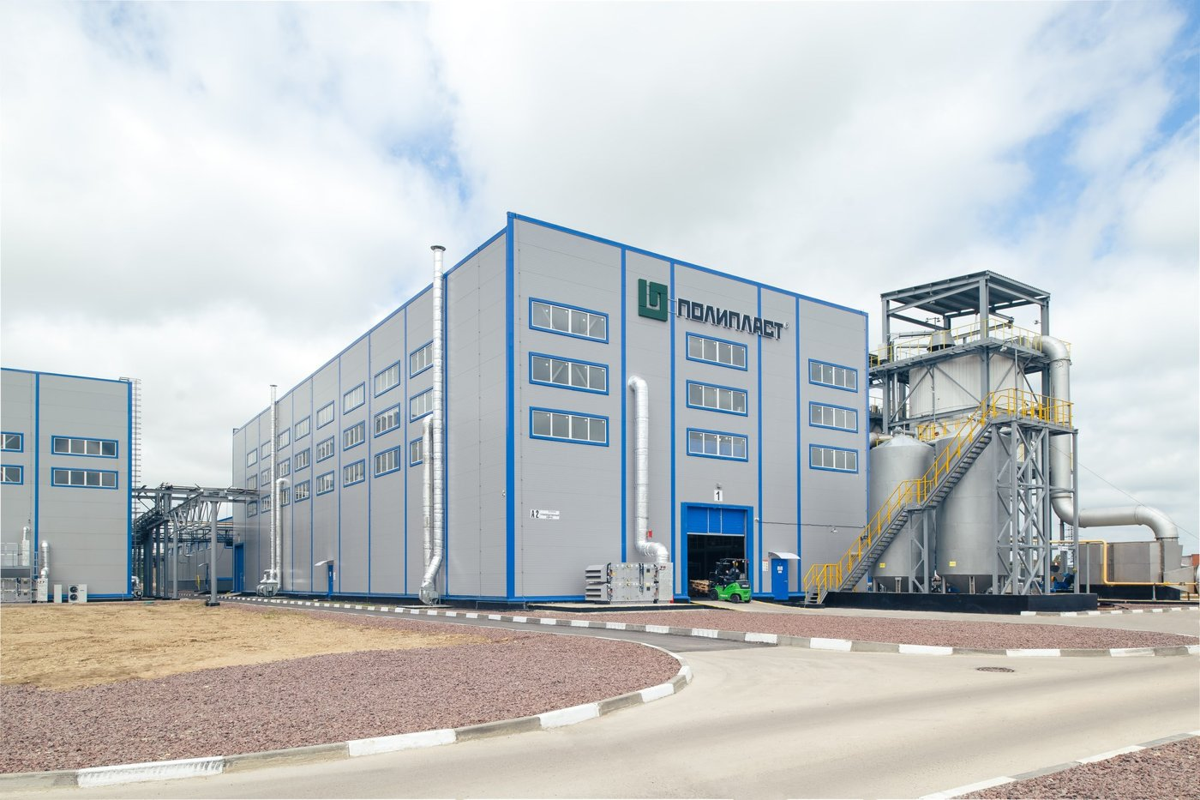
Новый завод «Полипласт Северо-Запад» в Кингисеппе, где делают поликарбоксилатные добавки. Фото: пресс-служба Полипласта.
Суперпластификатор Полипласт СП-1, подготовленный к экспорту. Фото: Tatyana Yankova, CC BY-SA 3.0, Wikimedia Commons.
Факт (МСФО). В сентябре 2023 года группа купила АО «Хромпик» в Первоуральске (бывший «Русский хром 1915») за 12,65 млрд руб. Это единственная крупная покупка, остальные сделки (санаторий в Крыму, «Промтех», «Матур») мелкие и непрофильные.
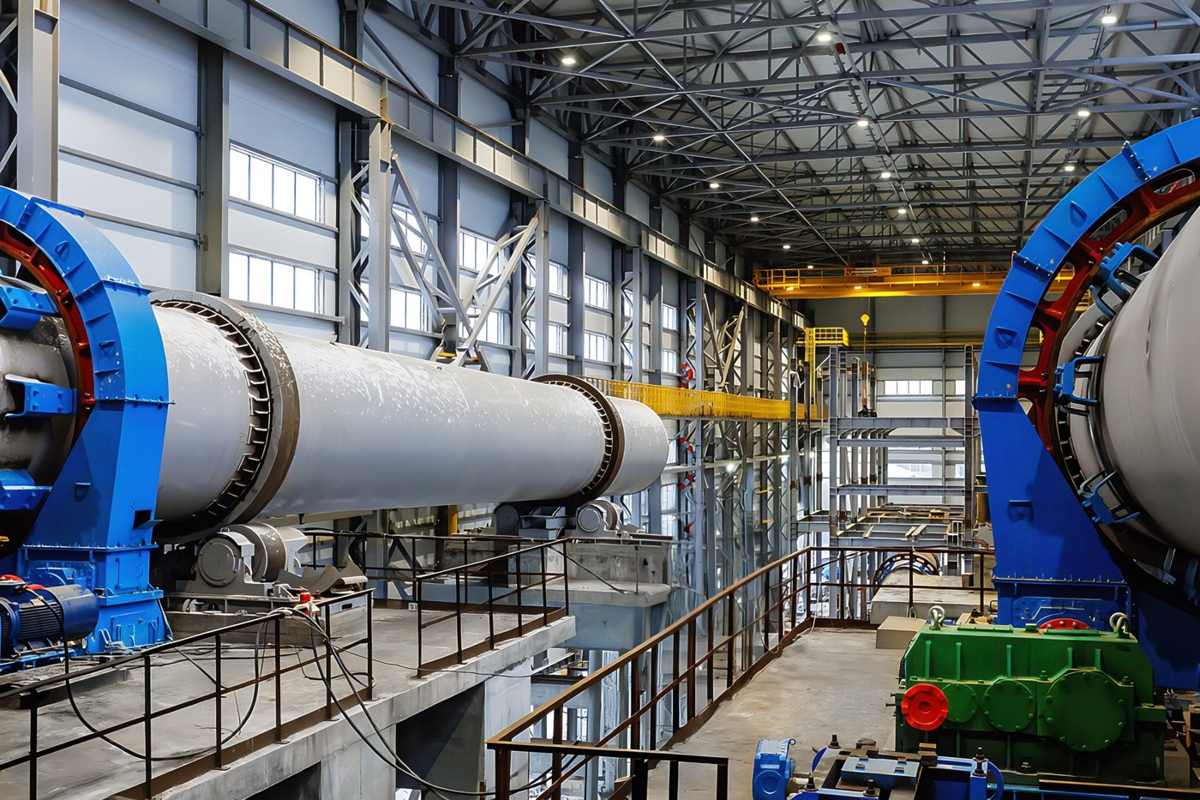
Новый цех «Хромпика» в Первоуральске, сентябрь 2026 года. Фото: пресс-служба Полипласта.
Что это значит для инвестора. Это не финансовая прокладка и не девелопер с одним проектом. У компании рыночная доля, сырьё и экспорт. Вопрос не в том, есть ли бизнес, а в том, сколько долга он способен обслуживать.
Рост органический и прибыльный: выручка 65 -> 236 млрд за два года при марже 26-29%
Факт (МСФО). Выручка выросла с 64,8 млрд руб. в 2023 году до 139,5 млрд в 2024 и 236,4 млрд в 2025; за 1П2026 – 116,4 млрд (+22% г/г), EBITDA 33,7 млрд, маржа 29%, чистая прибыль 11,2 млрд. Рост дали объёмы. Пластификаторы 30,7 -> 54,2 -> 116,1 млрд, специальные добавки 14,5 -> 47,7 -> 76,4 млрд, хромовые соединения 1,7 -> 7,0 -> 18,1 млрд. Больше всего выросли продажи в Урало-Сибирском регионе, где выручка выросла с 27,2 до 82,8 млрд за 2025 год.
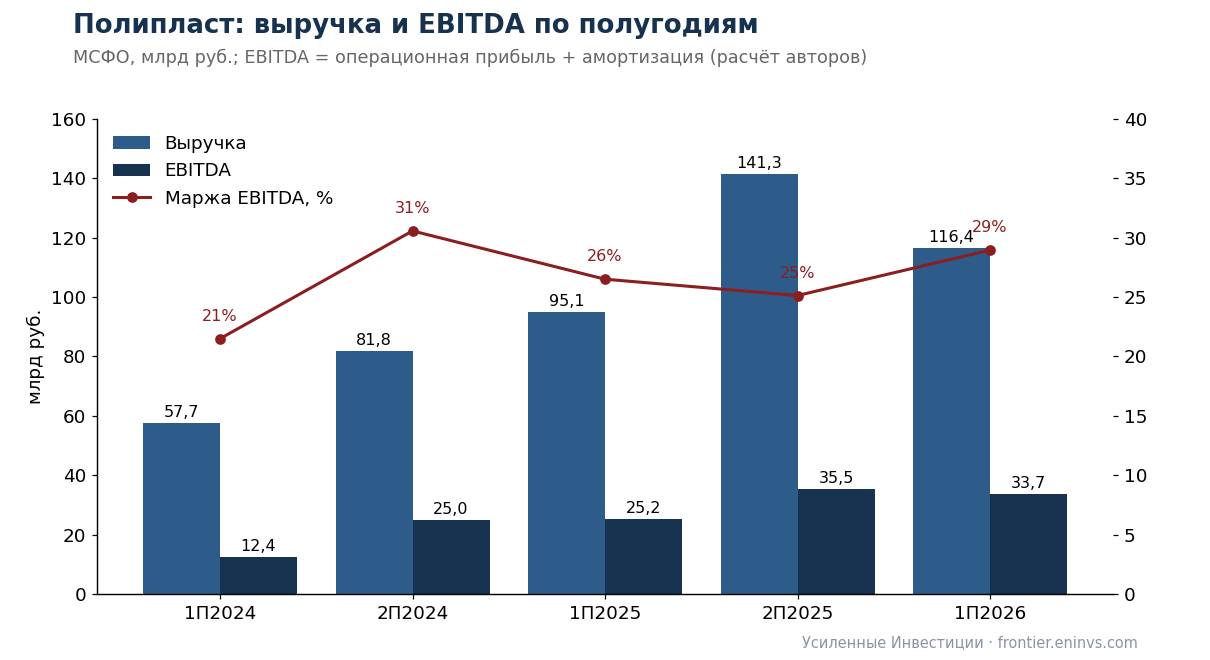
Выручка и EBITDA Полипласта по полугодиям, МСФО. EBITDA = операционная прибыль + амортизация, расчёт авторов.
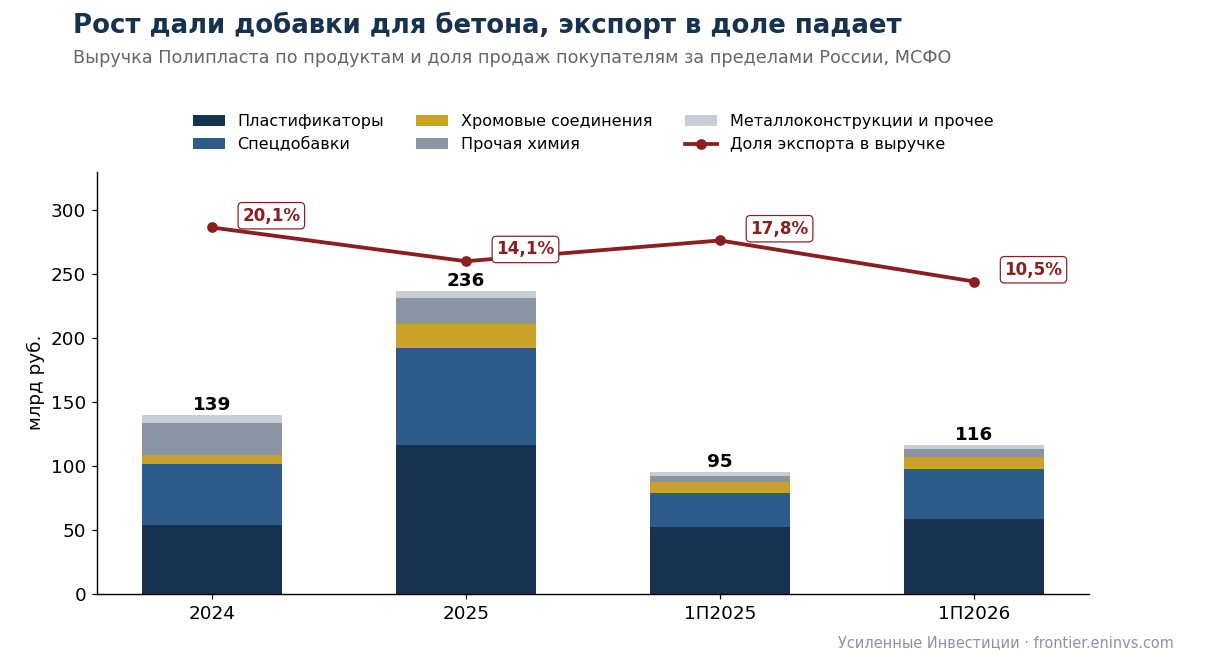
Выручка Полипласта по продуктам и доля экспорта, МСФО.
Что вызывает вопросы. Первое. Рост идёт против отрасли, потребление цемента в первом полугодии 2026 года упало на 12% г/г (Союзцемент), ввод жилья – на 15% (Росстат). Второе. Доля экспорта. АКРА пишет о более чем 20% выручки, НКР в 2025 году – о 36%, а по раскрытию МСФО доля покупателей за пределами России снижается: 20,1% в 2024 году, 14,1% в 2025, 10,5% в 1П2026. Предположение авторов: часть экспорта идёт через российских посредников и в отчётности числится внутренними продажами. Третье. Авансы, выданные связанным сторонам, выросли с 0,3 до 10,0 млрд за полугодие, а из 27,9 млрд авансов покупателей на конец 2025 года 14,4 млрд получены от связанных сторон.
Деньги: стройка и проценты три года забирают больше, чем даёт бизнес
Факт (МСФО). Операционный поток после налога – 22,6 млрд в 2024 году, 46,8 млрд в 2025 и 18,5 млрд за 1П2026. Капвложения за те же периоды – 48,4 / 81,3 / 17,1 млрд, уплаченные проценты – 20,7 / 43,7 / 24,7 млрд. Незавершённое строительство вместе с авансами подрядчикам и материалами для стройки на 30.06.2026 – 219 млрд из 265 млрд основных средств, то есть 83% основных средств ещё не введены в работу.
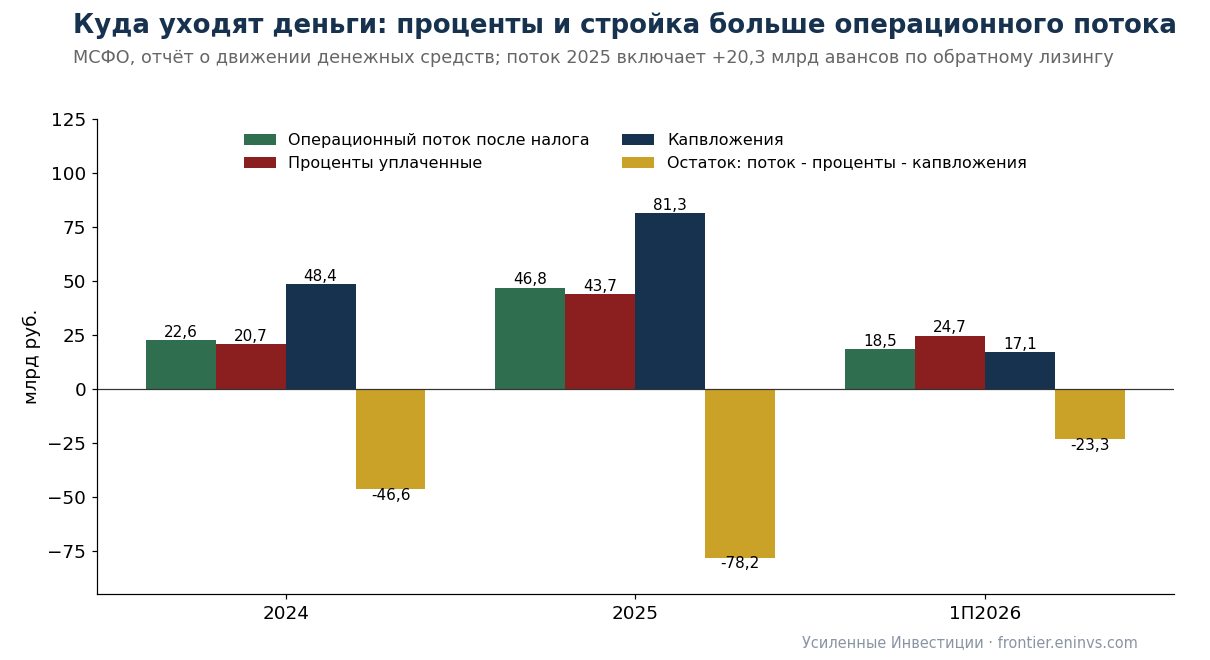
Операционный поток, уплаченные проценты и капвложения Полипласта, МСФО. Остаток – расчёт авторов.
Расчёт авторов. Поток минус проценты минус капвложения: -46,6 млрд в 2024 году, -78,2 млрд в 2025, -23,3 млрд за 1П2026, всего около -148 млрд за два с половиной года. Поток 2025 года к тому же завышен. 20,3 млрд пришли как авансы по продаже оборудования с обратной арендой, по сути это заём, который отчётность показывает в операционном потоке.
Что меняется. Компания сократила оставшуюся инвестпрограмму с 97,2 млрд (до 2030 года) до 15,5 млрд на 2026-2027 годы, а АКРА ждёт положительный свободный поток уже с 2026 года. Хватит ли этого, мы проверили спот-моделью ниже: при нынешней ставке после процентов и капвложений остаётся от минус 11 до плюс 6 млрд в год.
Стройка настоящая, но её стоимость по отчётности проверить нельзя
Факт (новости компании и регионов). Что строится: в Новомосковске – производство высокомолекулярных полимеров на 130 тыс. т в год за 20 млрд руб. (очереди запущены в августе 2024 и ноябре 2025 года) и производство полимерного связующего для теплоизоляции на 60 тыс. т (запущено в апреле 2026). В Первоуральске – модернизация «Хромпика» больше чем на 60 млрд руб. (по соглашению с областью 70 млрд до 2030 года; на 1 июня 2026 года энергоцентр готов больше чем на 70%, завершение в 2027) и завод эпоксидных смол «Полипласт-УралСиб» на 55 тыс. т за 12,5 млрд (пока работает опытная установка). На ПМЭФ-2025 группа подписала с Тульской областью ещё одно соглашение по полимерам примерно на 70 млрд, без раскрытой мощности. Запуски проходили публично, с губернаторами, численность на «Хромпике» выросла на две трети.
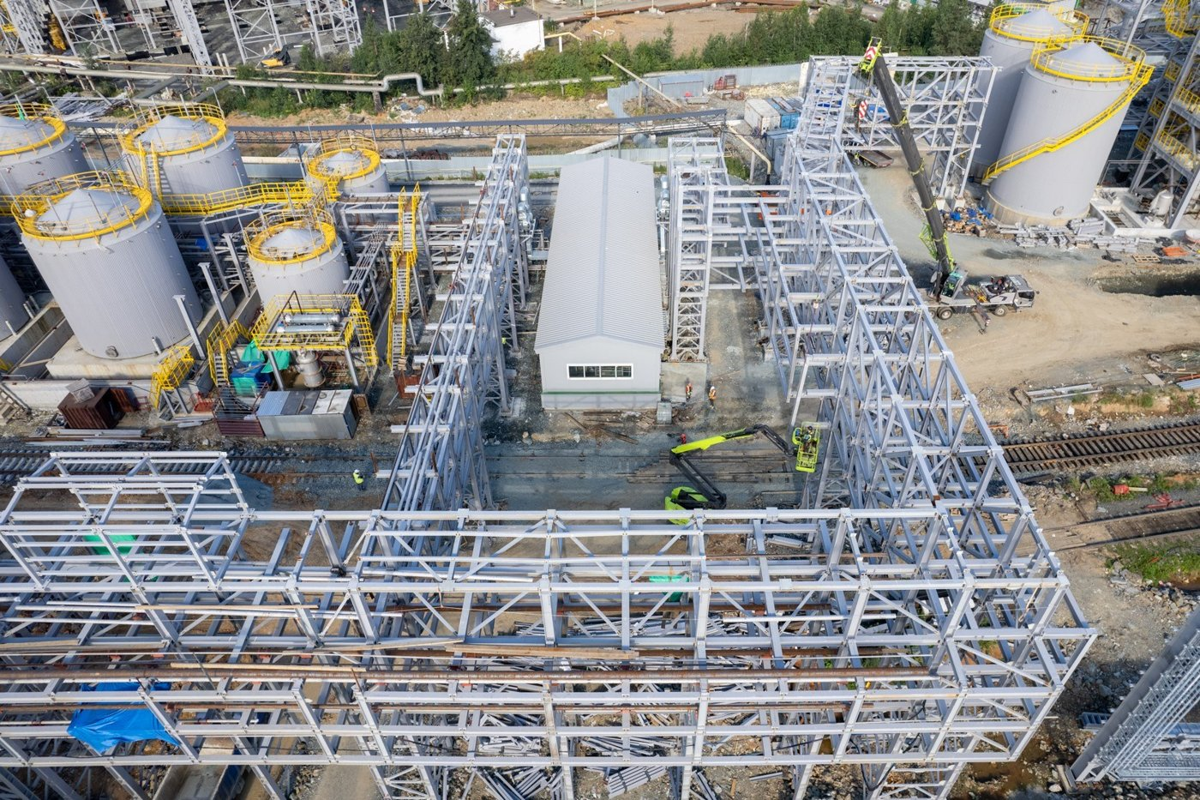
Стройка завода эпоксидных смол «Полипласт-УралСиб» в Первоуральске, сентябрь 2026 года. Фото: пресс-служба Полипласта.
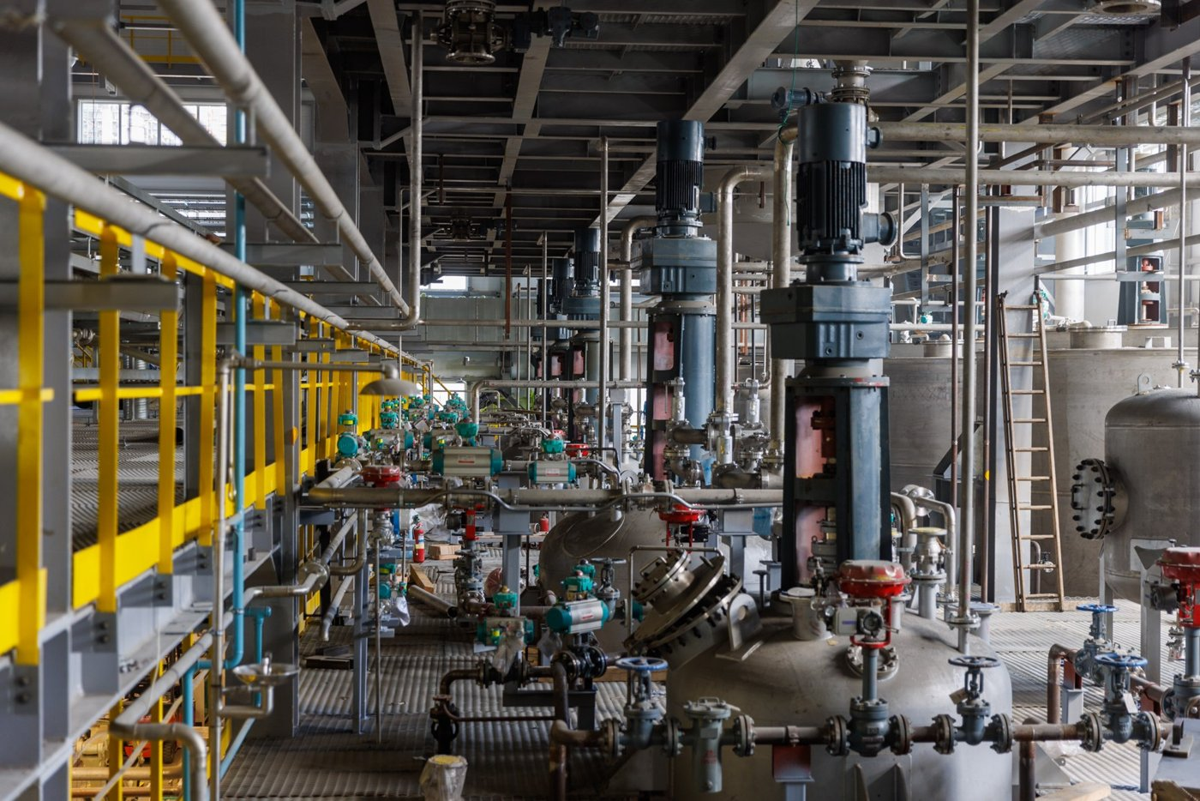
Реакторное отделение будущего эпоксидного завода: по данным компании, смонтировано 95% оборудования. Фото: пресс-служба Полипласта.
Факт (МСФО). Незавершённое строительство вместе с авансами подрядчикам и материалами для стройки выросло с 21 млрд в 2023 году до 219 млрд на 30.06.2026 (из них собственно строительство – 148,5 млрд на конец 2025 года). В работающие основные средства за это время переведено около 11 млрд: 1,8 млрд в 2023 году, 1,1 млрд в 2024, 7,6 млрд в 2025 и не больше 1 млрд за 1П2026. Перечня проектов с суммами в отчётности нет. Основные средства учитываются по первоначальной стоимости, переоценки нет.
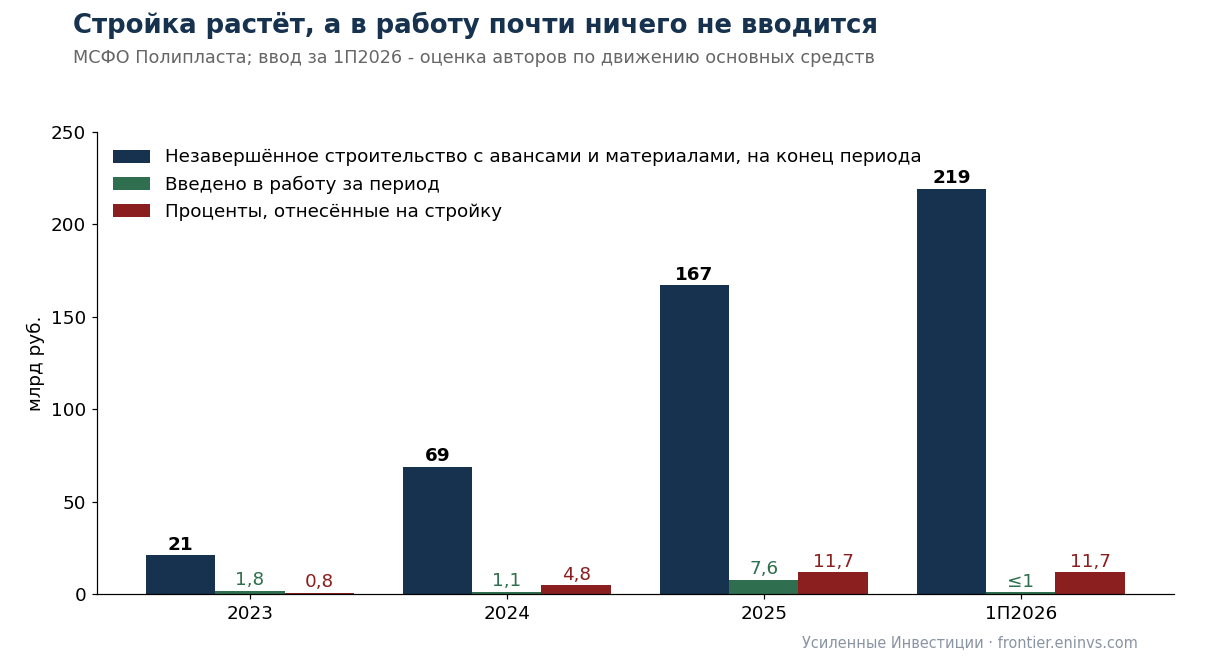
Незавершённое строительство, ввод в работу и капитализированные проценты Полипласта, МСФО. Ввод за 1П2026 – оценка авторов.
Почему это важно для кредитора (расчёт авторов). Пока объект числится незавершённым, по нему не начисляется амортизация, а проценты по кредитам на стройку идут не в расходы, а в стоимость объекта. За 1П2026 так отнесено 11,7 млрд – половина всех процентов. Если бы они прошли через отчёт о прибылях, прибыль до налога за полугодие уменьшилась бы с 15,3 до 3,5 млрд. Публично запущено четыре объекта, а в работу по отчётности почти ничего не введено. Либо объекты ещё не готовы, либо прибыль завышена отсрочкой процентов и амортизации. По открытым данным это различить нельзя.
Масштаб (расчёт авторов). На «Хромпик» тратят 60-70 млрд при выручке хромового сегмента 18,1 млрд в 2025 году, это 3,5-4 года выручки всего направления. Полимеры в Новомосковске обошлись примерно в 154 тыс. руб. на тонну мощности, а поликарбоксилаты самой группы в Кингисеппе в 2022 году – около 20 тыс. руб. на тонну. Это разные продукты, и сравнение показывает только порядок, но разница заметная. Объявленные проекты в сумме дают порядка 165-175 млрд, из них около 70 млрд – соглашение без раскрытой мощности.
Факт (ЕГРЮЛ по данным checko.ru, протокол общественных обсуждений администрации Первоуральска от 08.10.2025). ООО «Спецхимстрой» (ИНН 7116160060) зарегистрировано в 2020 году по адресу площадки группы в Новомосковске, основной вид деятельности – заказчик-застройщик и генподрядчик. Оно выступило исполнителем экологической оценки эпоксидного завода «Полипласт-УралСиб». Выручка «Спецхимстроя» – 1,7 млрд руб. в 2023 году, 4,4 млрд в 2024 и 16,4 млрд в 2025 при чистой прибыли 3 млн и капитале 35 млн. Владельцы – директор В. Ю. Табаков (51%) и М. Ю. Ильин (49%). Ильин – генеральный директор ООО «Промтехнопарк», которое на 99,99995% принадлежит АО «Полипласт», и ООО «Оргсинтез», которым владеют И. З. Шамсутдинов (50,5%), А. Ф. Ковалёв (7,4%) и «Полипласт Новомосковск» (42,1%). В МСФО связанными сторонами названы только акционеры, «Спецхимстрой» среди них не упомянут.
Что из этого следует. Доказательств вывода денег через стройку мы не нашли. Прямые покупки основных средств у связанных сторон невелики (4,3 млрд в 2025 году, около 4% поступлений), капитализированные проценты сходятся с уплаченными, подрядчик с маржой 0,02% сам прибыль не накапливает. Но проверить, сколько на самом деле стоит построенное, по публичным данным нельзя. Отчётность не раскрывает проекты, в работу почти ничего не вводится, а генподрядная компания, зарегистрированная на площадке группы, по данным реестра связана с её менеджером и не раскрыта как связанная сторона. Для держателя облигаций это не повод для обвинений, а повод требовать премию за непрозрачность. Вопрос по «Спецхимстрою» логично задать компании напрямую.
Другие расчёты со связанными сторонами (факт, МСФО). Аванс акционерам лично за основные средства – 3,27 млрд, не меняется с конца 2025 года. Благотворительность связанным сторонам – 7,35 млрд за 2023-1П2026. Офисное здание продано связанной стороне за 3,2 млрд с отсрочкой платежа. Авансы, полученные от связанных сторон, – 14,4 млрд на конец 2025 года. Рост авансов компания объясняет сделками обратной аренды, но лизингодателей не называет.
Долг удвоился за полтора года, покрытие процентов с учётом капитализированных – 1,4x
Факт (МСФО). Кредиты и облигации выросли со 138 млрд на конец 2024 года до 235 млрд на конец 2025 и 278 млрд на 30.06.2026, плюс аренда 14,1 млрд и обратный факторинг 15,9 млрд. В рублях 228,6 млрд, юани 36,3, доллары 12,8. Облигации и ЦФА – около 53 млрд, остальное – банки. На конец 2025 года 71% долга был с плавающей ставкой.
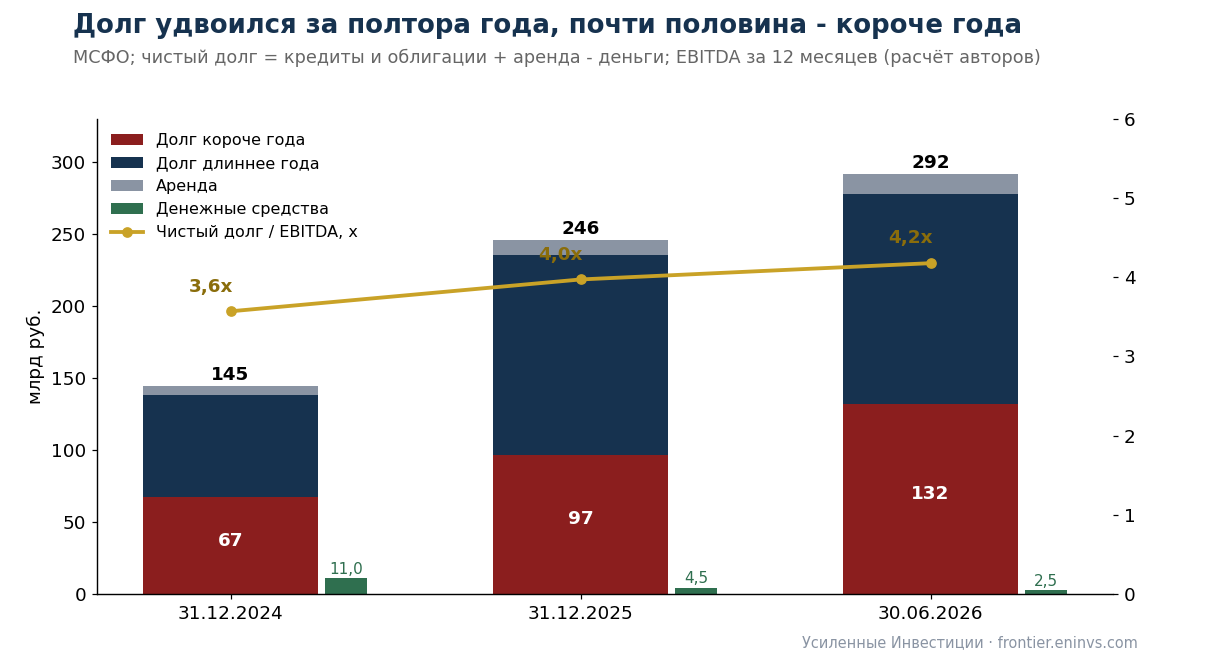
Структура долга Полипласта и отношение чистого долга к EBITDA за 12 месяцев. МСФО, расчёт авторов.
Расчёт авторов. Чистый долг (кредиты, облигации и аренда минус деньги) – 289 млрд, к EBITDA за 12 месяцев 69,3 млрд это 4,2x (4,4x с обратным факторингом; 3,6x годом раньше). В отчёте о прибылях покрытие процентов выглядит прилично – около 2,1x, но туда не попадают проценты, которые компания относит на стоимость стройки: 11,8 млрд за 2025 год и ещё 11,8 млрд за одно первое полугодие 2026. Все проценты за 12 месяцев – 49,8 млрд, покрытие EBITDA 1,4x; по уплаченным процентам (48,0 млрд) – тоже 1,4x.
Чувствительность к ставке (расчёт авторов). При 71% плавающего долга каждый процентный пункт ключевой ставки – это около 2 млрд руб. процентов в год. Снижение ставки с 14% до 10% добавило бы к потоку около 8 млрд в год – это главный внешний фактор в пользу держателей.
Спот-модель: при нынешней ставке денег после процентов почти не остаётся
Как считали (расчёт авторов). Берём МСФО за 12 месяцев до 30.06.2026: выручка 257,7 млрд, из неё экспорт 28,6 млрд, денежные издержки 180,9 млрд (сырьё 156,2, персонал 13,4, транспорт 4,7, энергия 2,3, прочее 4,3), прочие операционные расходы нетто 7,5 млрд. Экспорт пересчитываем по сегодняшнему курсу 84,2 руб./$ вместо 78,5 в среднем за период. Все издержки индексируем на 6,3% – инфляцию за август г/г. Проценты считаем на текущий долг: 278 млрд кредитов и облигаций, 14,1 млрд аренды, 15,9 млрд обратного факторинга и 4,6 млрд переоценки валютного долга по сегодняшнему курсу. Ставка – фактическая за 1П2026 (18,3% годовых вместе с капитализированными процентами), по плавающей части уменьшенная на разницу между ключевой ставкой 14% сейчас и 15,1% в среднем за полугодие. Капвложения – 10 млрд в год, это остаток программы 15,5 млрд на 2026-2027 годы.
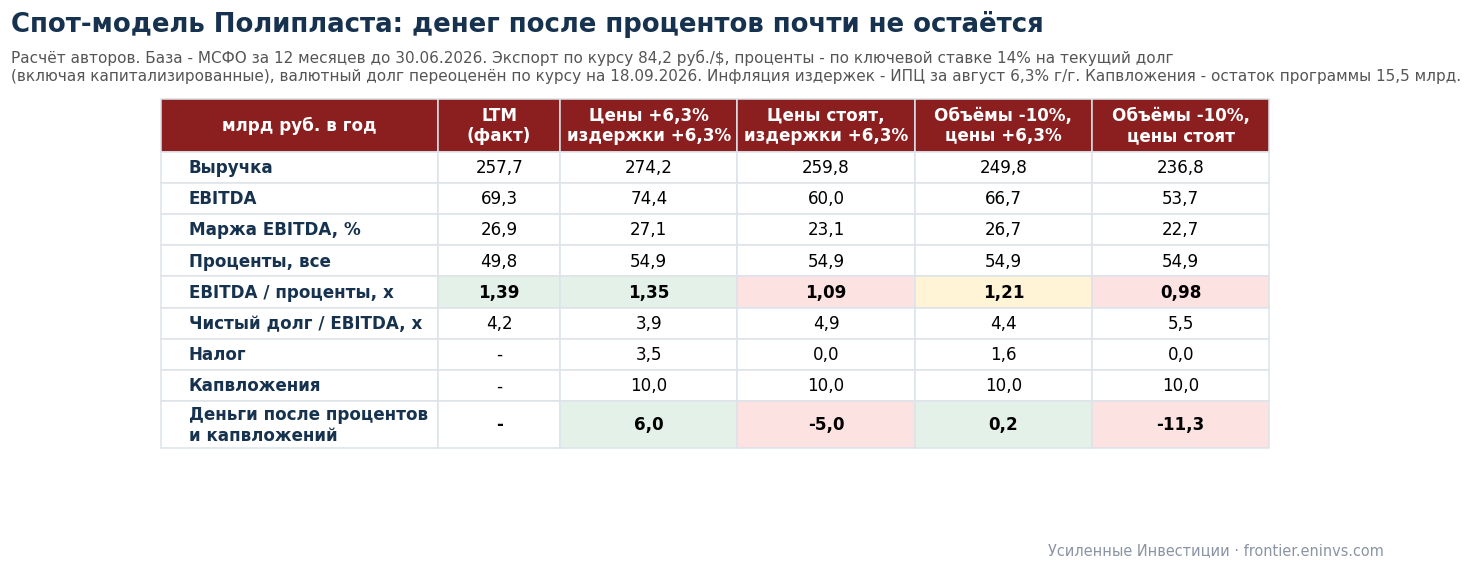
Спот-модель Полипласта: годовые показатели при сегодняшних курсе, ставке и инфляции издержек. Расчёт авторов.
Результат. Проценты на текущий долг – около 55 млрд в год, больше, чем 49,8 млрд за последние 12 месяцев: снижение ставки не успевает за ростом долга. Если компания переложит инфляцию издержек в цены, EBITDA вырастет до 74 млрд, покрытие процентов останется около 1,35x, а после процентов и капвложений будет оставаться около 6 млрд в год. Если цены не вырастут, EBITDA упадёт до 60 млрд, покрытие – до 1,1x, и компании не хватит около 5 млрд в год. При падении объёмов на 10% и неизменных ценах покрытие опускается до 0,98x, ниже 1,0x. АКРА называет условием понижения рейтинга покрытие процентов FFO ниже 1,0x; наш показатель считается от EBITDA и немного выше, но близок по смыслу.
Ставка. При 71% плавающего долга снижение ключевой ставки до 12% уменьшает проценты до 51 млрд, до 10% – до 47 млрд. В лучшем сочетании (цены индексируются, ставка 10%) после процентов и капвложений остаётся около 12 млрд в год. Этого хватает, чтобы долг перестал расти, но не для погашения 132 млрд короткого долга: его всё равно придётся продлевать.
Ограничения модели. Натуральные объёмы и цены по продуктам компания не раскрывает, поэтому сценарии построены на выручке целиком. Не учтены изменения оборотного капитала: сейчас стройку финансируют и поставщики (кредиторская задолженность выросла с 17 до 68 млрд за полтора года), и если они потребуют оплаты, денег станет меньше. Не учтены и новые объекты: если запущенные мощности дадут прирост выручки сверх индексации, результат будет лучше.
Ликвидность: 132 млрд долга короче года при 2,5 млрд денег, компания сама пишет о дефиците
Факт (МСФО 1П2026). Краткосрочный долг 131,7 млрд, денежные средства 2,45 млрд, неиспользованные кредитные линии 5,3 млрд. Оборотные активы 170 млрд против 262 млрд краткосрочных обязательств. В примечаниях компания прямо пишет об отрицательном оборотном капитале и «плановом дефиците ликвидности» до 2027 года, который закрывается рефинансированием. Ковенанты по кредитам на отчётную дату соблюдены. В залоге у банков основные средства на 55,3 млрд и доли в 8 дочерних компаниях.
Факт (e-disclosure). Банки продолжают кредитовать: в марте 2026 года Росэксимбанк открыл возобновляемые линии «Хромпику» и «Полипласт Новомосковску», 24.07.2026 Газпромбанк – линию «Хромпику», под поручительства АО «Полипласт» и его дочерних компаний; 14 и 16 сентября совет директоров одобрял изменения условий по этим линиям. Рынок облигаций тоже открыт: в мае размещён П02-БО-16 на 5 млрд под 17,45%, 9 сентября – П02-БО-17 на 1,4 млрд под 17,75%, 17 сентября объявлено доразмещение юаневого П02-БО-10 по 99,5% номинала.
Что это значит для инвестора. Дефицит ликвидности плановый и закрывается не операционными деньгами, а продлением кредитов. Пока банки продлевают, облигации гасятся. У компании нет собственной подушки, поэтому любая пауза в кредитовании сразу становится проблемой облигационеров, а залоги при этом у банков.
Облигации: около 39 млрд платежей за 12 месяцев, пик – 30 млрд с января по май 2027
Расчёт авторов по графику MOEX. С учётом купонов, погашений и пут-оферт в верхней оценке за 12 месяцев набирается около 39 млрд руб. Основная часть приходится на январь-май 2027 года. 22.01 П02-БО-08 на 500 млн юаней (6,3 млрд руб.), в марте П02-БО-03 на 58 млн долларов (4,9 млрд) и П02-БО-10 на 270 млн юаней (3,4 млрд, плюс объём доразмещения), в апреле П02-БО-04 на 2,25 млрд, 19 мая П02-БО-05 на 7,7 млрд. Пут-оферты: П02-БО-07 22 сентября (до 25 млн долларов), П02-БО-01 15 декабря (1 млрд), П02-БО-02 18 февраля (2,1 млрд).
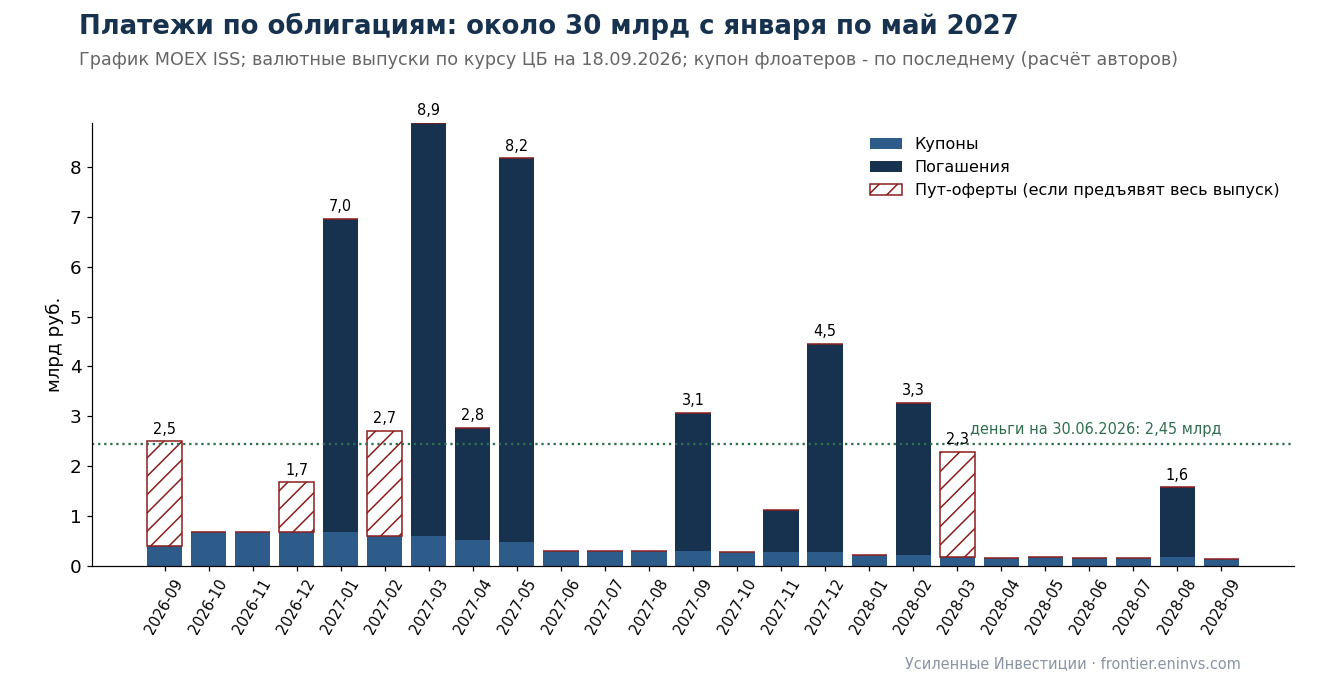
Платежи Полипласта по облигациям на 24 месяца, график MOEX ISS. Валютные выпуски пересчитаны по курсу ЦБ на 18.09.2026, оферты показаны в объёме всего выпуска. Расчёт авторов.
Что это значит. Облигации – около 16% долга; главное рефинансирование – это 132 млрд банковского короткого долга, и облигационный пик весны 2027 года на его фоне невелик. У валютных выпусков есть дополнительный риск. Погашение в юанях и долларах при крепком рубле стоит меньше, но при ослаблении рубля нагрузка растёт, а экспортная выручка, если судить по МСФО, закрывает всё меньшую долю.
Рынок: 17-18 сентября бумаги упали вместе со всем сегментом A, новостей по эмитенту нет
Факт (MOEX). За два дня П02-БО-16 подешевел с 99,9 до 95,7% номинала, П02-БО-05 – с 105,3 до 101,6% (закрытие 16.09 против средневзвешенной цены 18.09). Индекс корпоративных облигаций с рейтингом A снизился на 1,5% 17 сентября и ещё на 2,2% 18 сентября, индексы BBB и ВДО – примерно на 1% и 2%, а бумаги с рейтингом AA и ОФЗ остались на месте. Ключевую ставку ЦБ 11 сентября сохранил на 14%. Негативных раскрытий Полипласта за эти дни нет: 17 сентября закончился приём заявок по оферте П02-БО-07 и объявлено доразмещение П02-БО-10. Версии с форумов про пост блогера и распродажу фонда ничем не подтверждены. Оговорка: Полипласт – заметный эмитент в сегменте A, поэтому индекс может отчасти отражать его же бумаги.
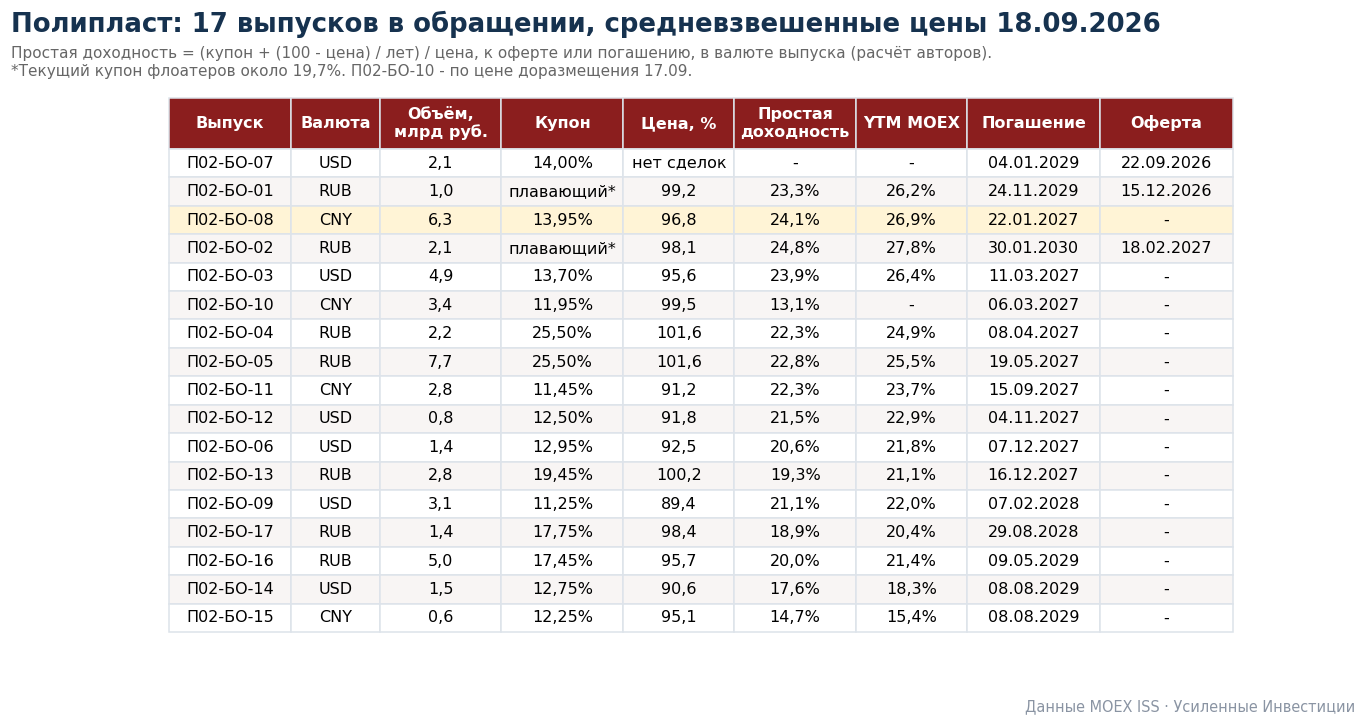
Выпуски Полипласта в обращении: объём, купон, цена, доходность. Данные MOEX на 18.09.2026, простая доходность – расчёт авторов.
Находка: в распродаже первыми пострадали валютные выпуски
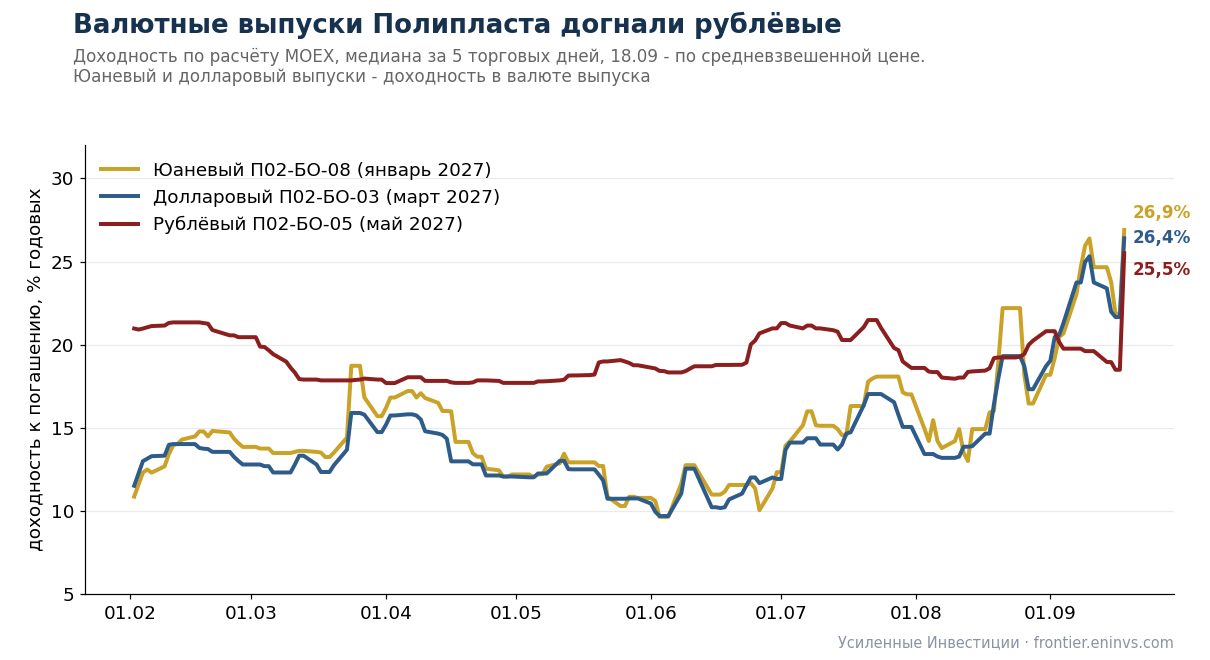
Доходность коротких выпусков Полипласта в юанях, долларах и рублях с февраля 2026 года, данные MOEX. В начале августа валютные давали около 14%, к 1 сентября около 20%, сейчас около 26%.
Расчёт авторов. Рублёвые выпуски дают 19-25% простой доходности, это 5-11 п.п. над ключевой ставкой. Валютные – 18-24% в долларах и юанях, то есть столько же, сколько рублёвые, хотя валютный долг того же заёмщика обычно даёт на 6-12 п.п. меньше рублёвого. Это аномалия, и мы её перепроверили.
Факт (MOEX, 18.09.2026). Ликвидные валютные облигации надёжных эмитентов – Сибура, ФосАгро, Газпром капитала, Полюса, Норникеля – дают 8-10% в долларах и юанях. Юаневые выпуски Сегежи дают 18-24%, но её рублёвые выпуски при этом – 30-37%, то есть рубли дороже юаней на 6-12 п.п., как и должно быть. У Полипласта этого разрыва нет: юаневый П02-БО-08 даёт 25,4%, долларовый П02-БО-03 – 25,7%, рублёвый П02-БО-05 с близким сроком – 25,1% (цифры совпадают на MOEX, Smart-Lab и нашем портале eninvs.com). Ещё в марте валютные выпуски Полипласта давали около 12% при 18-20% у рублёвых, 16 сентября – около 20% против 18%. Разрыв закрылся и перевернулся за лето.
Предположение авторов. Риск дефолта у рублёвых и валютных выпусков одного эмитента одинаковый, поэтому такой разрыв – вопрос не кредитного качества, а того, кто держит бумаги. Валютные выпуски, по нашему предположению, держат в основном частные инвесторы ради валютной доходности, и при распродаже они дешевеют сильнее. Для того, кто принимает кредитный риск Полипласта, валютные выпуски сейчас дают за него больше, чем рублёвые.
Рейтинги, аудит, налоги и суды
- АКРА, 31.07.2026: A(RU), прогноз стабильный. Отношение долга к FFO 4,0x (средневзвешенное за 2023-2028 годы), FFO к процентам больше 1,7x, свободный поток агентство оценивает как очень слабый. Понижение возможно, если долг/FFO превысит 5,0x или покрытие процентов FFO опустится ниже 1,0x.
- НКР, 10.11.2025: повышение с A-.ru до A.ru, прогноз стабильный.
- Аудит: ООО «Русаудит» выразил мнение с оговоркой по МСФО за 2025 год и вывод с оговоркой по обзору за 1П2026. Оговорка техническая – выпуски с офертой в течение года (2,96 млрд, затем 5,04 млрд) показаны как долгосрочный долг, – но для эмитента с рейтингом A это нетипично.
- Налоги: по открытым данным ФНС на 25.08.2026 недоимка АО «Полипласт» – 0,1 млн руб. (страховые взносы и НДС), на 01.07.2026 было 16,2 млн. Против 50 млрд процентов в год сумма ничтожная, флагом не считаем.
- Суды: бывшие итальянские совладельцы «Хромпика» судятся о признании иностранного решения в Арбитражном суде Свердловской области (Интерфакс, 10.07.2025), исход мы не проверили. Картотеку арбитражных дел по группе целиком проверить не удалось.
Риски
- Рефинансирование. При 2,5 млрд денег и 5,3 млрд свободных линий всё держится на готовности банков продлевать кредиты.
- Ставка. 71% долга плавающий; если снижение ключевой ставки остановится, процентная нагрузка останется около 50 млрд в год.
- Спрос. Стройка сжимается: потребление цемента -12% за первое полугодие 2026 года, ввод жилья -15% за семь месяцев. Пока выручка Полипласта растёт вопреки рынку, но запаса по покрытию процентов (1,4x) на ошибку мало.
- Качество потока. Часть операционного потока – авансы по обратной аренде и расчёты со связанными сторонами; без них свободный поток хуже, чем в отчёте.
- Непрозрачность стройки. 219 млрд незавершённого строительства без перечня проектов, почти нулевой ввод в работу, подрядчик, связанный с менеджером группы и не раскрытый как связанная сторона.
- Очерёдность. Залоги получают банки. Предположение авторов: при стрессе держатели облигаций окажутся в очереди за залоговыми кредиторами.
Итог: короткие выпуски – ставка на продление кредитов, длинные пока не берём
Полипласт – настоящий и прибыльный бизнес с долей рынка, которой нет ни у кого в отрасли. Проблема не в операционке, а в финансовой конструкции. Стройка на 219 млрд профинансирована коротким долгом, и компания три года живёт за счёт рефинансирования. Сама стройка настоящая, но её стоимость по отчётности не проверить, а спот-модель показывает, что даже после её окончания деньги после процентов остаются только при индексации цен. Рейтинги A держатся на прогнозе, что стройка закончилась и поток пойдёт в плюс. Рынок в этот прогноз пока не верит и требует 19-25% в рублях и 18-24% в валюте.
Как мы действуем. Юаневый П02-БО-08 с погашением 22.01.2027 входит в облигационную стратегию на нашем портале. Держим его, потому что до погашения четыре месяца, простая доходность около 24% в юанях, а риск на таком сроке – не устойчивость долга на годы, а продление денег на ближайшие месяцы. К тому же за тот же кредитный риск валютный выпуск сейчас платит столько же, сколько рублёвый, и при этом защищает от ослабления рубля. Здесь сигналы пока хорошие. В сентябре компания привлекла и рубли, и юани, банки подписали новые линии. Длинные выпуски 2028-2029 годов – это ставка на то, что стройка действительно закончилась, и её мы проверим по отчёту за 2026 год.
Что смотреть дальше: сколько бумаг предъявят к оферте П02-БО-07 22 сентября; решение ЦБ по ставке 23 октября; продление банковских линий по «Хромпику» и Новомосковску; в отчёте за 2026 год – капвложения не больше заявленных 15,5 млрд на два года и положительный поток после процентов.
Источники и оговорки
- Консолидированная МСФО АО «Полипласт» за 2024 и 2025 годы (аудитор ООО «Русаудит») и промежуточная МСФО за 1П2026 – архив отчётности Усиленных Инвестиций. Выручка, EBITDA, поток, долг, проценты, структура долга по валютам, авансы, связанные стороны.
- Сообщения эмитента на e-disclosure с июля по 18.09.2026: поручительства по линиям Росэксимбанка и Газпромбанка, размещения П02-БО-16 и П02-БО-17, доразмещение П02-БО-10, оферта П02-БО-07.
- АКРА, пресс-релиз от 31.07.2026; НКР, пресс-релиз от 10.11.2025.
- Условия выпусков, график купонов, погашений и оферт, котировки на 18.09.2026, индексы корпоративных облигаций – MOEX ISS. Курсы – ЦБ РФ на 18.09.2026.
- Отраслевые данные: Союзцемент через РИА Новости (потребление цемента, первое полугодие 2026), Росстат (ввод жилья, январь-июль 2026). Налоги – открытые данные ФНС на 25.08.2026. Суд по «Хромпику» – Интерфакс, 10.07.2025.
- Проекты: сайт polyplast-un.ru, Интерфакс (21.04.2026), Коммерсант (07.06.2024), URA.ru (01.06.2026), mashnews (24.11.2025), rupec (17.07.2024), Ведомости СПб (27.05.2022). Подрядчик: ЕГРЮЛ по данным checko.ru, протокол общественных обсуждений ОВОС администрации Первоуральска от 08.10.2025.
- Фотографии: пресс-служба ГК «Полипласт» (polyplast-un.ru); Tatyana Yankova, CC BY-SA 3.0, Wikimedia Commons.
- EBITDA своего определения компания не раскрывает; здесь это операционная прибыль плюс амортизация. Чистый долг, покрытие процентов, поток после процентов и календарь в рублях – расчёт авторов.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка «расчёт авторов» означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.

- Сегодня в 10:29


теги блога Кирилл Кузнецов
- amazon
- buyback
- daqo new energy
- ebay
- EMC
- Fesco
- FESH
- globaltrans
- h&r block
- Henderson
- IPO
- mail.ru group
- Micron Technology
- Microsoft Corp
- OFS Capital
- Ozon
- S@P500
- SaaS
- SGZH
- tal education group
- TCSG
- X5 Retail Group
- Акрон
- акции
- Алексей Пономарев
- Алроса
- аналитика
- афк система
- Белуга Групп
- Биннофарм Групп
- ВДО
- втб
- газпром
- ГДР
- ДВМП
- Детский мир
- дефолт
- дефолты 2026
- дивиденды
- Евротранс
- идея
- идея для позиции
- иис
- инвестидеи
- инвестиции
- инфляция
- Китай
- ключевая ставка ЦБ РФ
- конференция смартлаба
- корпоративное управление
- макроэкономика
- МГКЛ
- ММК
- мосбиржа
- Мосгорломбард
- Мосгорломбард (МГКЛ)
- МСФО
- МТС
- Налоги
- налогообложение на рынке ценных бумаг
- облигации
- Оил Ресурс
- операционные результаты
- отчеты МСФО
- отчеты РСБУ
- отчётность
- ОФЗ
- оффтоп
- ПИК
- полиметалл
- полипласт
- прогноз по акциям
- Ренессанс Страхование
- РСБУ
- русагро
- СБЕР
- сбербанк
- сделки M&A
- Сегежа
- Сегежа групп
- СМЗ
- стратегия
- сургутнефтегаз
- США
- татнефть
- Тинькофф
- ТМК
- ТМК ао
- торговые сигналы
- трейдинг
- Усиленные инвестиции
- финансы
- форекс
- фосагро
- ЦБ РФ
- Черкизово
- экономика России
- эталон
- ЮМГ
- Яндекс