Разберем рынок на сегодня, а также разберем мои позиции, которые вы можете скопировать. Ну и конечно сделки по парному трейдингу на индексах.
Смотрим ⏩ ВИДЕО
📊Публичная торговля, разбор сделок и торговые рекомендации📆29 сентября 2020 (⏰15:00)
S&P500 фьючерс | SPX
-


 29 сентября отмечен как один из наиболее слабых дней для рынка
Сергей Григорян на своем телеграм канале провел исторический анализ показателей индекса S&P500.
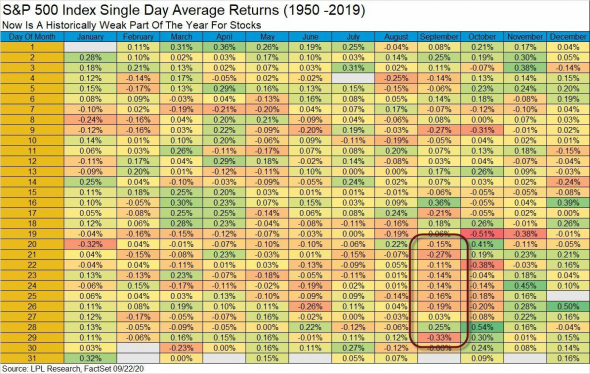
Эта таблица периодически появляется в канале. В ней показаны средние доходности индекса S&P-500 за каждый календарный день с 1950 по 2019 гг включительно. Любителям рыночной статистики нравится.
Так вот, хотя 29 сентября отмечен как один из наиболее слабых дней для рынка (средний результат -0,33%), есть и хорошие новости. Как раз сегодня заканчивается худший 10-дневный период (выделен рамкой). Далее картина постепенно улучшается к концу года.
Понятно, что базировать свои решения только на основе этих цифр было бы наивно. Но если добавить к ним другие факторы, такие как «ширина рынка» (доля бумаг в индексе, торгующихся выше своих 20-дн средних, за месяц снизилась с 85% до 8%, выпустив пар) и межсекторную динамику , то быки до конца года могут быть относительно спокойны. Почему «относительно» — потому что выборы в США обещают быть горячими и волатильности, вероятно, добавят.
Авто-репост. Читать в блоге >>> Фондовый рынок США — что дальше?
Немного мыслей о возможном развитии событий на фондовом рынке США. Осталось несколько дней до конца финансового года — переломной точки, после которой значительно растут шансы завершения сентябрьской коррекции и начала очередного раунда безудержного роста.
Это весьма удачно отметил один из моих читателей в предыдущей публикации на Smart-Lab. «Одно из основных правил по перекладке фьючерсных контрактов гласит — максимум предшествовавший ролловеру должен быть взят после него»:
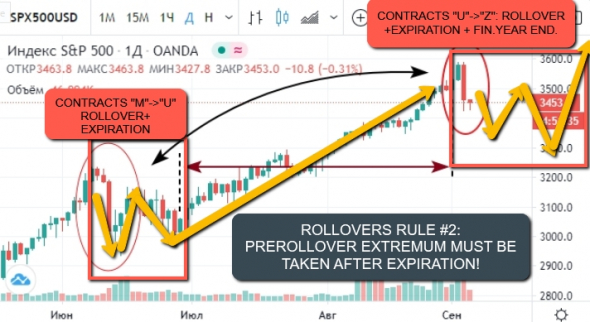
(Одно из основных правил по перекладке фьючерсных контрактов гласит — максимум предшествовавший ролловеру должен быть взят после него.)
В понедельник 28 сентября состоятся первые дебаты между Трампом и Байденом. Они должны показать насколько близко («closely contested») кандидаты идут в предвыборной гонке. Исторически, паттерн фондового рынка заметно отличается для случаев ожесточенной борьбы между кандидатами или уверенного лидерства одного из них:
Авто-репост. Читать в блоге >>>

- Update. S&P500. ESZ20 фьючерс

ESZ20. 30min. Fibo fan. (график мой)
На прошлой неделе ES нашел серьезную поддержку в районе 3220. (23.6% ext.Fibonacci от волатильной части падения, начало Сентября)
Приближаемся к сопротивлению в районе 3355
Своих идей никаких нет. Сигналов тоже. Ждемс
Жду Доктора Фибоначчи или Китайца нумеролога из Тайваня, живущего в Штатах. Это мои аналитиги. Ведущие)))
Тайванчик считает, что 3356 next возможно 3401.
Авто-репост. Читать в блоге >>>  S&P 500 под капотом - секторы США в картинках 25.09.20
Статистика по секторам:- uptrend 2
- downtrend 0
- sideways 31
Композиты секторов фондового рынка США построены по разбивке на секторы IBD. Графиков секторов 33, в конце добавлены ещё 3 графика, чтобы место не пропадало зря — Nasdaq composite, NYSE composite, Russell 2000.
Краткое руководство по использованию графиков
Краткое руководство по использованию таблиц
Авто-репост. Читать в блоге >>> Прививка для S&P500 для роста
Всем известный американский фондовый индекс S&P500, куда входят крупнейшие компании США с наибольшей капитализацией, является барометром американской экономики. Попасть в этот индекс не так уж просто. Кандидаты на вступление отбираются специальным комитетом, который оценивает каждого по ряду критериев. Индекс состоит из компаний, которые представляют все сектора американской экономики, поэтому он отражает ее состояние как лакмусовая бумажка. Минимальная капитализация для вступления в индекс составляет $4 млрд. Конкуренцию технологичному S&P500 составляет промышленный индекс Dow Jones.
Что-то пошло не так
В начале сентября 2020 года американские фондовые индексы продемонстрировали сильнейшие за последние несколько месяцев снижение. Основной удар пришелся по технологическим компаниям, таким как Apple, Google, Amazon, Facebook и Netflix. До этого технологические компании США и индекс S&P500 долгое время оставались лидерами роста на рынке, пользуясь огромной популярностью у инвесторов. Рост этого инструмента начался после мартовского обвала, и продолжался всё лето, даже несмотря на мировой экономический спад.
Авто-репост. Читать в блоге >>>
ШОК!!! Рынок без гэпов растёт только отрицательно
Хе-хе. Ну, во-первых для пытливого исследователя это давно не шок, а вот новичкам этот секрет может показаться странным, но тем не менее это так. Итак, опытный алгоритмист может проходить мимо, а для новичков настало время срыва покровов с тайны рынка секрета Полишинеля.
А секрет такой: рынок без гэпов не растёт. А если ещё проще, то средний рост от open до close в SPY равен почти нулю.
Картинка в помощь. Таким был бы американский рынок (в данном случае SPY его эквивалент), не будь ночных гэпов:
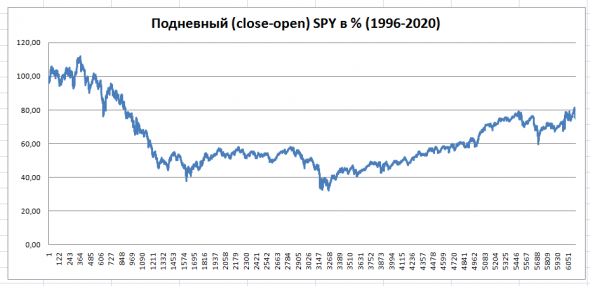
В среднем в один день рынок прирастает на 0,001%. За двадцать четыре года прирост SPY от внутридневных движений составил всего 3,216%. Однако, с учётом эффекта обратного рычага (100% + 10% -10%) = 99; равно как и (100% — 10% +10%) = 99%; SPY бы в данный момент стоил на 20% дешевле, чем 24 года назад. 99,5% процентов роста рынка обеспечено ГЭПами. Т.е. на рынке гораздо важнее, что происходит в моменты когда «выключен» свет, чем во время активных торгов.
Авто-репост. Читать в блоге >>>
Antishort, Ну, это в помощь долгосрочным инвесторам.- ШОК!!! Рынок без гэпов растёт только отрицательно
Хе-хе. Ну, во-первых для пытливого исследователя это давно не шок, а вот новичкам этот секрет может показаться странным, но тем не менее это так. Итак, опытный алгоритмист может проходить мимо, а для новичков настало время срыва покровов с тайны рынка секрета Полишинеля.
А секрет такой: рынок без гэпов не растёт. А если ещё проще, то средний рост от open до close в SPY равен почти нулю.
Картинка в помощь. Таким был бы американский рынок (в данном случае SPY его эквивалент), не будь ночных гэпов:
В среднем в один день рынок прирастает на 0,001%. За двадцать четыре года прирост SPY от внутридневных движений составил всего 3,216%. Однако, с учётом эффекта обратного рычага (100% + 10% -10%) = 99; равно как и (100% — 10% +10%) = 99%; SPY бы в данный момент стоил на 20% дешевле, чем 24 года назад. 99,5% процентов роста рынка обеспечено ГЭПами. Т.е. на рынке гораздо важнее, что происходит в моменты когда «выключен» свет, чем во время активных торгов.
Авто-репост. Читать в блоге >>> 
S&P500: Худший сентябрь с 2002года.
Худший сентябрь за последние 18лет, после лучшего Августа за последние 36лет !
Если это так, то лоу должно быть после примерно 8 недель падения индекса S&P, то есть 14-16 Октября.

S&P500, Июль- Декабрь 2002года
Ближайшая цель на след.неделю — ESZ20 -фьючерс — 3170. double target ext.Fibonacci согласно аналитике от Dr.Fibonacci
На нынешних уровнях паника не наблюдается, похоже идем ниже… жду обострения ситуации для среднесрочн. покупок.

Авто-репост. Читать в блоге >>>
Вадим К.,
худший лишь для тех кто покупал ...
кто продал с верхов заебца как и золото ...
нет плохого рынка — есть плохие трейдеры…
рынок это всегда возможности — потерять или заработать ...
плохая обстановка в Мире да может быть… и тд. а на рынке всегда
что-то происходит… плохо это лишь для тех кто не в ту строну ордер открыл…
===
Старый Трейдун пожалуйста,, просто выбрал шаблонный заголовок) худший /лучший. чтобы клев был! но вообще, пока на заборе- нет моих сигналов по волатильности… странный рынок, или же волатильность хочет упасть в пропасть в ближ. время
Вадим К.,
19-2020 год отличался стал значительно от 2000-2018 периода ...
рынок начал мутировать… куча рабочих систем сдулась, роботом и с ними куча паммов улетели в зад… а так ж мт4 сигналов которые 3-4 года до пахали все жахнулись а те что остались стали приносить копейки ..
времена изменились ...
===
S&P500: Худший сентябрь с 2002года.
Худший сентябрь за последние 18лет, после лучшего Августа за последние 36лет !
Если это так, то лоу должно быть после примерно 8 недель падения индекса S&P, то есть 14-16 Октября.
S&P500, Июль- Декабрь 2002года
Ближайшая цель на след.неделю — ESZ20 -фьючерс — 3170. double target ext.Fibonacci согласно аналитике от Dr.Fibonacci
На нынешних уровнях паника не наблюдается, похоже идем ниже… жду обострения ситуации для среднесрочн. покупок.
Авто-репост. Читать в блоге >>>
Вадим К.,
худший лишь для тех кто покупал ...
кто продал с верхов заебца как и золото ...
нет плохого рынка — есть плохие трейдеры…
рынок это всегда возможности — потерять или заработать ...
плохая обстановка в Мире да может быть… и тд. а на рынке всегда
что-то происходит… плохо это лишь для тех кто не в ту строну ордер открыл…
===
Старый Трейдун пожалуйста,, просто выбрал шаблонный заголовок) худший /лучший. чтобы клев был! но вообще, пока на заборе- нет моих сигналов по волатильности… странный рынок, или же волатильность хочет упасть в пропасть в ближ. времяS&P500: Худший сентябрь с 2002года.
Худший сентябрь за последние 18лет, после лучшего Августа за последние 36лет !
Если это так, то лоу должно быть после примерно 8 недель падения индекса S&P, то есть 14-16 Октября.
S&P500, Июль- Декабрь 2002года
Ближайшая цель на след.неделю — ESZ20 -фьючерс — 3170. double target ext.Fibonacci согласно аналитике от Dr.Fibonacci
На нынешних уровнях паника не наблюдается, похоже идем ниже… жду обострения ситуации для среднесрочн. покупок.
Авто-репост. Читать в блоге >>>
Вадим К.,
худший лишь для тех кто покупал ...
кто продал с верхов заебца как и золото ...
нет плохого рынка — есть плохие трейдеры…
рынок это всегда возможности — потерять или заработать ...
плохая обстановка в Мире да может быть… и тд. а на рынке всегда
что-то происходит… плохо это лишь для тех кто не в ту строну ордер открыл…
===Шорт S&P
Господа!
Собственно, дилетантский вопрос — как неквалифицированному российскому инвестору шортить американский рынок и/или покупать VIX?
Я правильно понимаю, что на Мосбирже фьючей на S&P500 и VIX нет?
Если я не прав, напишите, пожалуйста, ближайшие ликвидные контракты!
Спасибо!
Авто-репост. Читать в блоге >>>
Lion King Brothers,
зря
===- Шорт S&P
Господа!
Собственно, дилетантский вопрос — как неквалифицированному российскому инвестору шортить американский рынок и/или покупать VIX?
Я правильно понимаю, что на Мосбирже фьючей на S&P500 и VIX нет?
Если я не прав, напишите, пожалуйста, ближайшие ликвидные контракты!
Спасибо!
Авто-репост. Читать в блоге >>> - S&P500: Худший сентябрь с 2002года.
Худший сентябрь за последние 18лет, после лучшего Августа за последние 36лет !
Если это так, то лоу должно быть после примерно 8 недель падения индекса S&P, то есть 14-16 Октября.
S&P500, Июль- Декабрь 2002года
Ближайшая цель на след.неделю — ESZ20 -фьючерс — 3170. double target ext.Fibonacci согласно аналитике от Dr.Fibonacci
На нынешних уровнях паника не наблюдается, похоже идем ниже… жду обострения ситуации для среднесрочн. покупок.
Авто-репост. Читать в блоге >>> - Рынкам нужны новые деньги, на старых они отказываются расти
Баланс ФРС немного увеличился за неделю и подрос до 7,09 трлн долларов.
В то же самое время Минфин США сбавил скорость наращивания госдолга, за период с 17 по 24 сентября общая сумма обязательств правительства Соединенных Штатов сократилась на 4 млрд долларов. То есть, Министерство финансов не выступало в виде «пылесоса», выкачивая вновь напечатанные деньги.
Баланс регулятора США увеличился в первую очередь за счет покупки государственных облигаций и долговых бумаг, обеспеченных ипотекой. В свою очередь, центральный банки других стран возвращали ранее занятые средства, таким образом, скорость расширения баланса ФРС была сокращена на 35,2 млрд долларов. Тем самым, можно предположить, что проблем с долларовой ликвидности в мире пока нет.
Однако действия Федрезерва пока не привели к восходящей динамике в свободных резервах банковской системы США, которые за этот же период сократились на 21,2 млрд долларов.
Объем банковских резервов США (млн дол.)
Авто-репост. Читать в блоге >>> - Интересный осткок S&P500

Navy Yard.
В четверг фьючерсы на американском рынке Pre-market показали резко негативную динамику.
ESZ down 15.
NQZ down 110.
CNBC анонсировали интервью с торговой площадки NYSE со старейшим аналитиком, Art Cashin. (На что, сентимент эксперт сразу отреагировал назвав шаг CNBC и попытку успокоить массы как " Step in the right direction." )
10:00am ET. Отчет о продаже домов вышел намного лучше ожидаемой статистики и на этом фоне рынке резко отыграли негатив и вышли в плюс.
И все же NYSE Breadth (A/D line) c минус 2000 смог выйти только в Ноль. После чего NYSE breadth вновь ушла в негатив. сначала минус (430) а затем минус 900.
Цель на ближайшие дни минус 2200-2300. После этого ожидается Outperformance NYSE Breadth и индикатора McClellan.
Full Moon -Oct,1 .
По вопросам ежедневной подписки пишите на почту/в личку
Цели NDX, TQQQ, TNA, RUT, etc… + " Updates from Dr.Fibonacci"
Авто-репост. Читать в блоге >>> 

 Что меня раздражает
меня очень сильно раздражает, что америка не падает
надоели, хочу скорее купить внизу графика
Авто-репост. Читать в блоге >>>- Текущая оценка рынка и премия за риск. Как это работает
Сегодня хотел поделиться мыслями относительно текущей оценки рынка на примере S&P 500.
Многих пугает недавняя коррекция, и резонно встает вопрос – будет ли вновь падение рынка? Я считаю, что текущая ситуация предполагает только коррекцию в наиболее переоцененных секторах. Попробую объяснить свою точку зрения ниже.
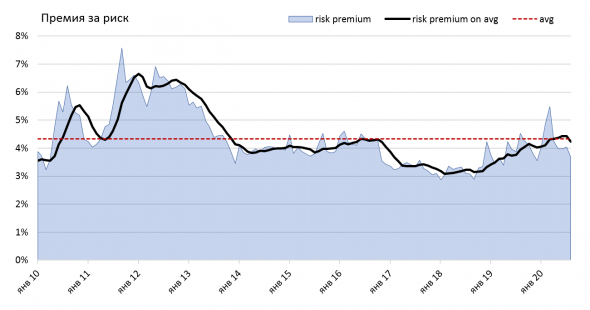
Для рынков свойственна такая вещь, как наличие премии за риск. Премия за риск предполагает разницу в доходностях акций (E/P) и облигациях (доходности 10-летних облигаций США, как безрискового инструмента). Сейчас мы наблюдаем что премия за риск резко превысило свои средние значения, что и привело к коррекции (сильно переоцененные акции американских компаний по мультипликаторам).
Рынок после падения в феврале-марте текущего года показал безудержный рост, связанный в первую очередь со стимулирующими действиями мировых ЦБ, и ФРС в частности. Низкие ставки и QE стали причиной падения доходностей по долговым инструментам и теперь, вкладываясь в облигации можно получить доходность близкой к нулевой. В связи с этим инвесторы находятся в поиске альтернативных инструментов, и безусловно рынок акций выступает главной альтернативой. Поскольку инвесторы с одной стороны заинтересованы не только в сохранении своего капитала, но и его увеличения с другой – вложения в консервативные долговые инструменты теперь не способны принести дополнительный доход и защитить от инфляции. Поэтому инвестиции в рынок акций – безусловный тренд ближайших нескольких лет.
На текущих уровнях премия за риск находится на уровнях ниже своих средних значений, что также вновь предполагает ситуацию переоценки мультипликаторов, поскольку недавний протокол ФРС показал, что ожидается сохранение ставок на околонулевом уровне до конца 2023 года.
Пару слов, почему я также вижу отличия текущего кризиса и 2008 года.
Авто-репост. Читать в блоге >>>


S&P500 фьючерс | SPX
Фьючерс S&P500Торгуется на CME, тикер ES
На Московской бирже есть аналогичный фьючерс US500
Спецификацию и котировки можно найти тут: https://smart-lab.ru/q/futures/ (Ищите наиболее ликвидный символ US)
Чтобы купить акции, выберите надежного брокера:


