 Финаме
 БКС Мир Инвестиций
Американский импорт бриллиантов в первом квартале 2018 года
US Polished Imports Flat in First Quarter
Jun 11, 2018 9:15 AM
Polished-diamond imports to the US rose 1% to $5.29 billion in the first quarter, according to government data.
By volume, polished imports slid 7% to 2.3 million carats, while the average price of imports climbed 8% to $2,320 per carat.
Polished exports, meanwhile, jumped 10% to $5.05 billion, causing net polished imports — the excess of imports over exports — to slide 63% to $247 million.
Rough exports grew 8% to $143 million, while rough imports dropped 6% to $194 million, meaning net rough imports slumped 30% to $50 million.
The US net diamond account — total rough and polished imports minus total exports — plunged 59% to $298 million for the three months.
In January, polished imports increased 3% to $1.81 billion, while in February, they rose 1% to $1.5 billion. Polished imports were flat in March at $1.98 billion.
Американский импорт бриллиантов в первом квартале
Jun 11, 2018 9:15 AM
По данным правительства, в первом квартале импорт бриллиантов в США вырос на 1% до $5,29 млрд.
По объему импорт бриллиантов снизился на 7% до 2,3 млн карат, тогда как средняя цена импорта выросла на 8% до $2320 за карат.
В то же время экспорт бриллиантов подскочил на 10% до 5,05 млрд долларов, в результате чего чистый импорт бриллиантов — превышение импорта над экспортом — снизился на 63% до $247 млн.
Грубый экспорт вырос на 8% до $143 млн, в то время как импорт алмазного сырья снизился на 6% до $194 млн, что означает чистый импорт алмазного сырья упал на 30% до $50 млн.
Чистый алмазный счет США — общий объем грубого и полированного импорта за вычетом общего объема экспорта — снизился на 59% до $298 млн за три месяца.
В январе импорт бриллиантов увеличился на 3% до $1,81 млрд, а в феврале он вырос на 1% до $1,5 млрд. В марте импорт бриллиантов был плоским и составил $1,98 млрд.
| Число акций ао | 7 365 млн |
| Номинал ао | 0.5 руб |
| Тикер ао |
|
| Капит-я | 143,1 млрд |
| Выручка | 191,2 млрд |
| EBITDA | 35,1 млрд |
| Прибыль | -13,9 млрд |
| Дивиденд ао | – |
| P/E | -10,3 |
| P/S | 0,7 |
| P/BV | 0,4 |
| EV/EBITDA | 7,3 |
| Див.доход ао | 0,0% |
| АЛРОСА Календарь Акционеров | |
| Прошедшие события Добавить событие | |

АЛРОСА акции
19.43₽ -0.82%
-


 Аналитики подтверждают оптимистичную позицию по отросли и Алросе
Алроса в мае продала алмазов на $288 млн
АЛРОСА продала алмазов на $277.5 млн и бриллиантов — на $10.5 млн и отметила хороший спрос практически на весь ассортимент алмазной продукции. Существенное снижение (-41% г/г и -30% м/м) объясняется пополнением запасов в 2017 и сезонным снижением добычи на россыпных месторождениях в первые месяцы года. Продажи в январе-мае составили $2 299 млн, в том числе, было продано алмазов на $2 256 млн.
Умеренно негативные результаты, на наш взгляд, поскольку снижение оказалось несколько выше, чем мы ожидали, несмотря на сезонные факторы и пополнение запасов в прошлом году. Мы рассматриваем слабость как временную и подтверждаем нашу оптимистичную позицию по отрасли (хорошие сигналы по всей цепочке создания стоимости алмазов) и компании (катализатор — изменение дивидендной политики), а также нашу рекомендацию ПОКУПАТЬ.
АТОН АТОН:
АЛРОСА (ALRS RX; ПОКУПАТЬ, ЦЕЛЬ – 115 РУБ.) В МАЕ ПРОДАЛА АЛМАЗОВ НА $288 МЛН
АЛРОСА продала алмазов на $277.5 млн и бриллиантов — на $10.5 млн и отметила хороший спрос практически на весь ассортимент алмазной продукции. Существенное снижение (-41% г/г и -30% м/м) объясняется пополнением запасов в 2017 и сезонным снижением добычи на россыпных месторождениях в первые месяцы года. Продажи в январе-мае составили $2 299 млн, в том числе, было продано алмазов на $2 256 млн.
Наше мнение. Умеренно негативные результаты, на наш взгляд, поскольку снижение оказалось несколько выше, чем мы ожидали, несмотря на сезонные факторы и пополнение запасов в прошлом году. Мы рассматриваем слабость как временную и подтверждаем нашу оптимистичную позицию по отрасли (хорошие сигналы по всей цепочке создания стоимости алмазов) и компании (катализатор — изменение дивидендной политики), а также нашу рекомендацию ПОКУПАТЬ.
 Легкий хайп. Время пришло..Обзор Алросы.
Доброго времени суток, коллеги!
Я хотел бы принести извинения всем, кого задел последним постом, а также своими комментариями :)
Действительно, я тут достаточно давно (был другой аккаунт), но публиковаться и писать комментарии начал только сейчас.
Вчерашний пост вызвал бурю эмоций у опытных пользователей и просто тех, кто хотел вставить слово :) Правда, извините. Я вежливый человек и не хочу никого обидеть, а самое главное не хочу враждовать… но хайпанул нормально..
Объявление № 1
Так как мне писали, что вчерашний пост про Русгидро был детским садом, что я «гуру» ФА, это «туфта» и т д…
Я уверен. Он кому то понравился и был полезным.
В связи с тем, что я «зеленый», я изменю ник (он будет глупым и смешным… таким же как я) и буду писать свой «бред» дальше! =)
А на комментарии тех, кто стабильно делает 50-100-200% годовых, кто работает «аналитиками» в ведущих аналитических и брокерских фирмах (кстати напишите мне, может знакомы :)) , и вообще… «опытных инвесторов и трейдеров» буду относиться иначе.
Объявление № 2.
Уважаемые трейдеры, кто мне писал в ЛС и читал мои посты про спекуляции..
Я меняю формат как и обещал ранее. Изначально я сюда пришел, чтобы меня начали читать и выбрал спекуляции. Но мне интереснее инвестирования и финансовое планирование. Да, я действительно менее опытен многих тут, но я изучаю кучу материала ежедневно и по роду своей работы узнаю много много всего… дайте мне время. Спасибо!
Надеюсь новый материал также будет кому то полезен и интересен.
Сегодня будет последний пост про спекуляции под обзором Алросы
Итак, обзор Алросы.Это компания, которая добывает, перерабатывает и продает драгоценные камни.
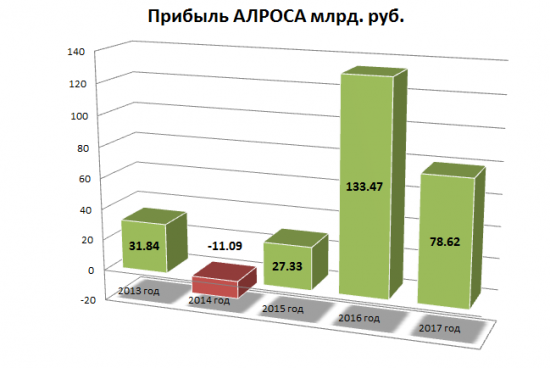
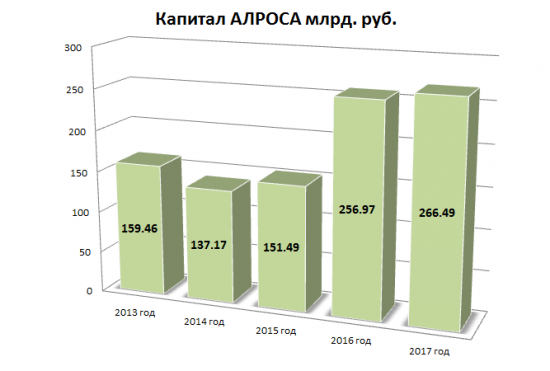
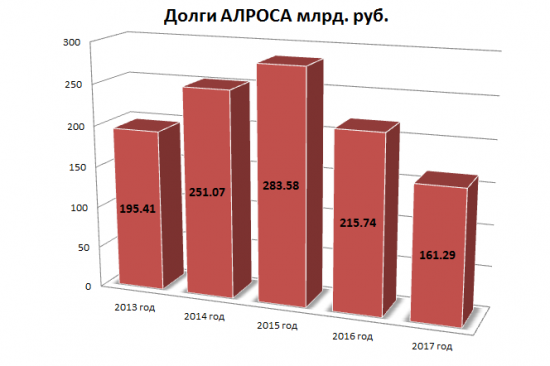
Президент «Алроса» Сергей Иванов дал интервью «Россия 24»: государство и республика Саха сейчас не планируют продавать доли в «Алроса», так как компания платит хорошие дивиденды; влияние аварии на руднике «Мир» существенное, потеряно 7% от добычи, но компания не снизит продажи в 2019-2020 годах за счет резервов; если цена и способ приватизации устроит наблюдательный совет, «Алроса» купит завод по выпуску бриллиантов «Кристалл».
Со слов гендиректора по финансам и экономике «Алроса» Алексея Филипповского, компания «Алроса» сохранит производственный план на 2018 г. в объеме 36,6 млн. карат, вопреки снижению добычи в 1 кв. 2018 г. и невозможности замещения выпадающих объемов рудника «Мир». К 2019 г. целевой ориентир 38 млн. карат, против ранее озвученных 41 млн. карат, с учетом мощностей рудника «Мир».
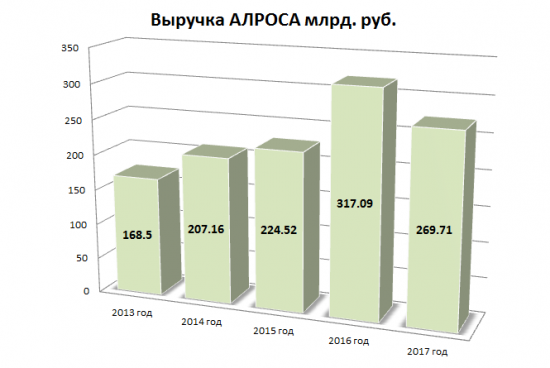
Чистая прибыль «Алроса» по МСФО в 1 кв. 2018 г. выросла на 39,8% и составила 33,181 млрд. руб. по сравнению с 23,742 млрд. руб. в аналогичном периоде прошлого года. Выручка увеличилась на 13,7% до 94,894 млрд. руб. против 83,485 млрд. руб. в 1 кв. 2017 г.
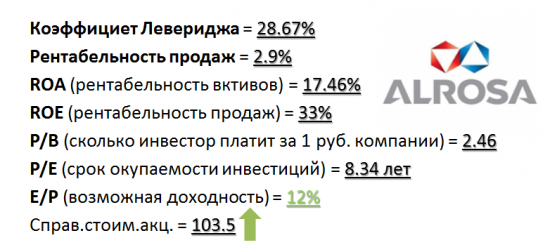
Стоит также отметить, что в первом квартале P/E и P/B у компании снизились до 7.7 и 2.35 соответственно. Леверидж снизился до 28%.
Потенциальные дивиденды (доходность): ~ 5,65%
11.07.2018– последний день покупки акции для получения дивидендов
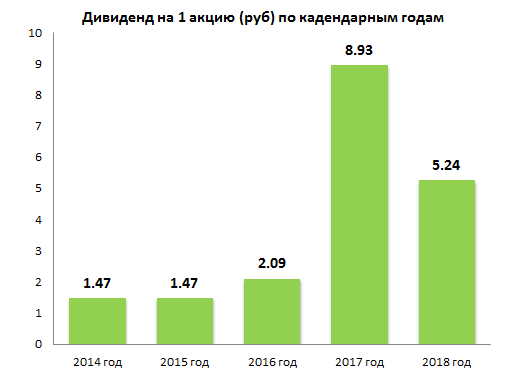
Данная бумага есть в моем портфеле. Считаю ее стабильной компанией, которая платит дивиденды и у которой точно есть будущее.
Ну и напоследок… 1 мощная сделка по сдеру. Открыл вчера. Закрыл сегодня. Спасибо!
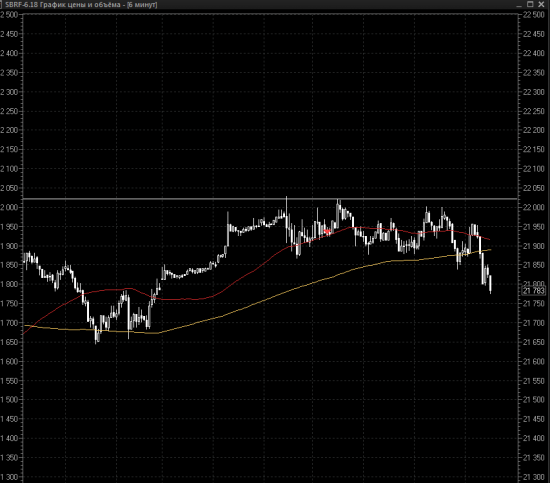
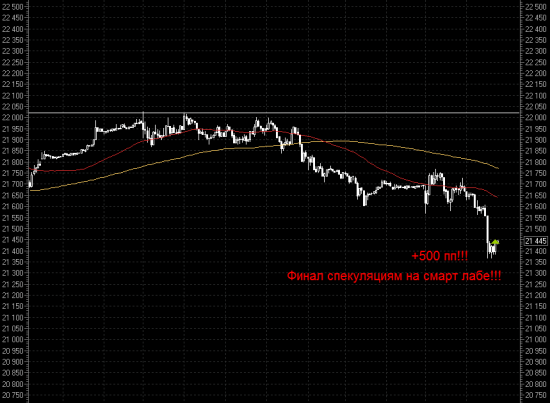
 Дурные сны
Заключите меня в скорлупу ореха, и я буду чувствовать себя повелителем бесконечности. Если бы только не мои дурные сны!
Добрый вечер, уважаемые читатели.
Впереди красный день календаря, а биржа уже вся красная. Как говорится, кто празднику рад, тот накануне пьян...
Мы постепенно выходим на дивидендный период, он набирает обороты и скоро уже предстоит принять решение, на что использовать поступившие дивиденды. Благо рынок нам предоставляет достаточно много возможностей.
Несмотря на общее падение рынка многие бумаги в портфеле чувствуют себя отлично, но все чаще просматривая структуру портфеля, я останавливаюсь на Алросе, процентное соотношение которой у меня сейчас 8,8%, что выше среднего. Не то, чтобы я активно докупал Алросу, были определенные докупки ниже 78 рублей, а теперь бумага подросла и ее доля в портфеле увеличилась.
В 2017 году на Алросу сильно повлияли бумажные факторы, что значительно снизило дивиденды, и, конечно, пока рано судить, но пока есть все основания расчитывать на улучшение будущих выплат. Еще в прошлом году Алроса предлагала выплатить вместо 50% чистой прибыли по МСФО 75% от FCF, но тогда этого не произошло. В текущем году планируется рассмотрение закрепления этой нормы в дивполитике.
Если сравнить несколько предыдущих лет, то денежный поток не преобладал над чистой прибылью.
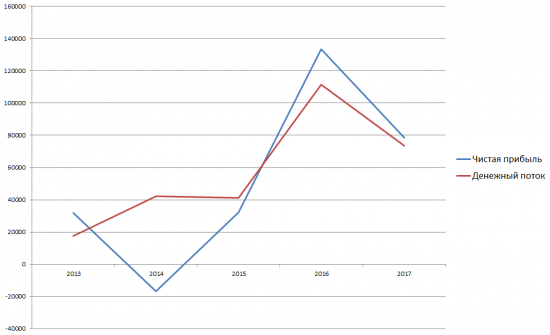
Однако предлагаемая процентная норма (75% вместо 50%) кардинально меняет картину.
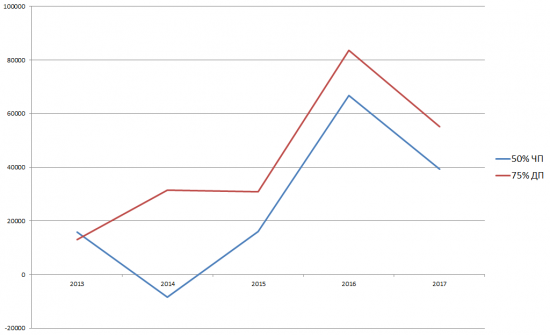
В данном случае отчетливо видно, что 75% FCF всегда было лучше 50% ЧП.
Негатив к Алросе в следующем году может быть связан с ожидаемым падением производства и продаж: Мир невосстановим совершенно или по крайней мере в ближайшие годы, компания распродает запасы таким образом, что спрос на них превышает предложение.
Ок, допустим компания планирует снижение показателя EBITDA после текущего года.
Алроса считает денежный поток следующим образом: операционный денежный поток до изменения оборотного капитала плюс/минус изменения оборотного капитала минус налог на прибыль минус капекс.
EBITDA примерно равна операционному потоку до изменения оборотного капитала, налог на прибыль мы пока опустим.
Внимание моих рассуждений приковано именно к изменению оборотного капитала. После аварии на Мире компания распродает запасы, это плюс по оборотному капиталу, подобное расчищение положительно на нем сказывается. Не только благодаря этой тенденции, но и в целом по показателям 1 кв. 2018 дает нам 41,1 млрд. руб. FCF против 34,6 млрд. руб. за 1 кв. 2017 и 11,7 за 4 кв. 2017. Разумеется, скажем спасибо растущему доллару в том числе и другим аспектам. Но прогнозировать доллар и цены на алмазы не в моей компетенции.
Прогнозируемый компанией годовой капекс составляет 32 млрд. руб. (против 27 млрд. в 2017), однако сейчас компания идет ниже этой оценки. В целом подобное изменение капекса не оказывает кардинального влияния на FCF у Алросы.
Важно также отметить, что в конференц звонке по итогам года компания отмечала, что экспертиза по Миру еще не закончена и списаны пока только подземные объекты, а остальное будет исследовано на предмет возможных списаний. В случае оставления дивполитики от ЧП, это обязательно скажется, в случае дивполитики от FCF — нет, т.к. списания будут исключены уже на этапе составления операционного потока до изменения оборотного капитала.
Поэтому я планирую войти в отсечку и подождать осени. Если компания не изменит дивполитику (и особенно применит дополнительные списания), буду постепенно сокращать позицию.
Но с находящимися в моем портфеле Алросой, Лукойлом, ММК, Северсталью, Распадской, Газпром нефтью, Башнефтью проблем нету. Особенно их нету по любимым долгоиграющим МРСК, удержание которых уже несколько лет серьезно поменяло осознание и закалило терпение.
В такие дни как сегодня надо обсуждать другое. Более острое.
И начнем мы в этом ключе с отчета АФК Системы за 1 кв. 2018. Как мы знаем, с недавнего времени над Системой повис значительный долг, который они планируют сокращать (со слов Евтушенкова), это на текущий момент поставлено во главу угла и привело к сокращению дивидендов. На самом деле Дубовсков еще в рамках конференц звонка по итогам года отмечал, что скорее всего компания не сможет исполнить дивполитику, в связи с чем ожидалась отмена или уменьшение дивидендов по итогам года. В итоге компания решила выплатить 0.11 руб., что в совокупности с ранее выплаченными дивидендами дают нам суммарно 0.79 руб.
В рамках последнего конференц-звонка тема дивидендов поднималась и из риторики менеджмента стало абсолютно ясно, что без прорыва по погашению долга, компания не сможет исполнять дивидендную политику. Можем ли мы в этом случае принять 0.79 руб. за ориентир? По текущим ценам это в целом неплохо, да и не по текущим тоже. Компания может принять решение о выплате дивидендов не ниже прошлого года и заранее говорит о компромиссе интересов. Этот компромисс не потребуется при ударном погашении долга, однако в презентации мы видим следующее.
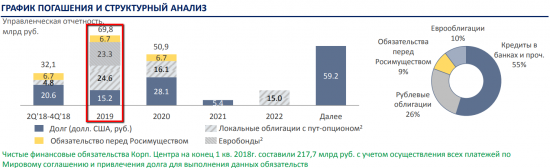
Основные усилия по погашению долга согласно презентации приходятся не на текущий год, а на 2019й. Именно тогда происходит рывок в этом актульном на текущий момент деле. На самом деле за 1 кв. 2018 особо и анализировать нечего, практически никаких ключевых событий кроме выплаты 80 млрд. долга. не происходило. Сейчас Система ждет выплат от Детского мира (недавно отсекся) и МТС, выплаты которой являются ключевым доходом Системы и придутся на третий квартал текущего года.
Однако о ключевом доходе. В рамках конференц звонка Система открыто подняла вопрос продажи Детского мира. Ранее это можно было проследить в интервью Евтушенкова. Вроде как да, хотим продать, и вроде жалко расставаться, да и премию за контроль хотим...
Желаемая премия за контроль с одной стороны, реальное положение с другой стороны. При текущей капитализации Системы в 96,5 млрд. руб. и долгом в 217,7 млрд. руб. Система получает только 35 млрд. руб. денежного потока.
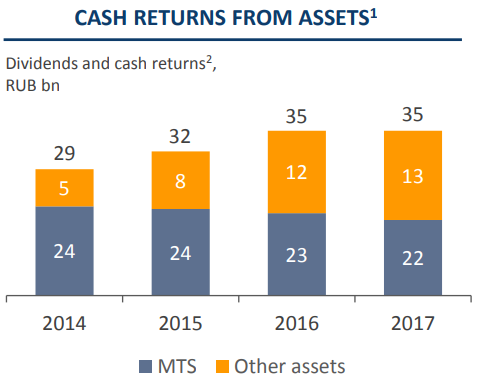
Возьмем наихудший (как сейчас кажется) сценарий и цену в 90 руб., по которой Система хотела проводить SPO, тогда это примерно 36,5 млрд. руб. поступлений. Если вернуться к слайду, посвященному погашению долга, то видно, что эта сумма по сути совпадает (чуть-чуть превышает) необходимую на текущий год сумму для погашения долга. В ходе конференц-звонка отмечалось, что при продаже Детского мира, компания сможет вернуться к старой дивидендной политике. Если нет — дивполитику придется менять.
Итого новости о продаже Детского мира могут быть ключевыми для Системы в этом году, поскольку других особо не ожидается, все возможные ключевые IPO переносятся и переносятся по срокам. Система присутствует в моем портфеле в размере 4,35%, я пока не планирую докупать, но если продажа Детского мира состоится, вероятно доберу, т.к. это значительно ускорит все требуемые процессы.
Что касается самого Детского мира. Это активно растущий бизнес, выходит на новые рынки (один из последних — Беларусь), в РФ запускает новую торговую сеть ABC, которая по плану должна отличаться большей доступностью. Судя по новостям, есть в моем городе, но я пока не могу найти, где этот магазин. Хочу сходить и посмотреть все сам. Может и прикупить себе чего :)
Интересен следующий аспект. Сейчас Детский мир растет и платит дивиденды, заинтересованность мажоритария понятна. Но если продажа состоится, необходимо будет оценить нового мажоритария в активе и его интересы. На что он сделает упор, как будет монетизировать актив. Учитывая заинтересованность Системы в сделке, я бы оценил ее вероятность выше 50%, значит эти вопросы в дальнейшем будут актуальны, пока они содержат значительную неопределенность, поскольку мы и претендентов не знаем.
Переходим к отчету Русгидро за 1 кв. 2018.
Сразу хочется сказать, что текущий год явно внесет много сумятицы в разборы, т.к. активное внедрение МСФО 9 приводит к многочисленным пересчетам и переосмыслениям. Это было актуально и для Системы, актуально и для Русгидро.
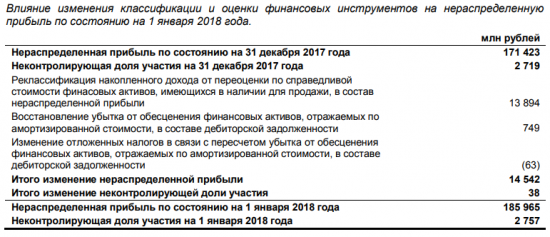
Так уже из примечания 2 мы узнаем о ряде переоценок, которые положительно повлияли на результат. Этот формат создает определенный диссонанс, т.к. к таким подаркам нас жизнь не готовила, но стоит быть последовательными. Если вы ругаете Русгидро за негативную переоценку, которая занижает прибыль и дивиденды… а потом ругаете Русгидро за положительную переоценку и неоперационность результатов… вы непоследовательны. Не нужно так.
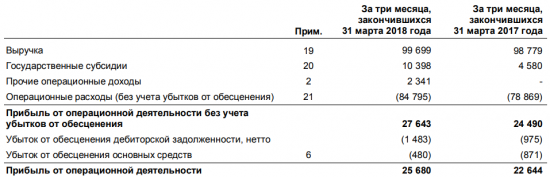
Операционный поток до изменения оборотного капитала вырос (не привожу на скрине), однако нужно присмотреться повнимательнее к ОПУ
— выручка без изменений
— рост за счет субсидий
— прочие операционные доходы это переоценка
— операционные расходы растут бурными темпами
Разберемся подробнее. Про переоценку мы уже поговорили.
Рост расходов компания объясняет следующим образом:
— увеличение расходов на топливо в основном в связи с увеличением цены условного топлива по АО «ДГК» и увеличением отпуска электроэнергии и тепла станциями в основном по АО «ДГК» (+14,6% и +9%, соответственно), а также в результате ввода в эксплуатацию Благовещенской ТЭЦ и Якутской ГРЭС-2 по сравнению с аналогичным периодом 2017 года;
— рост затрат на услуги по передаче электроэнергии вследствие планового роста тарифов и увеличения объемов транспортировки электроэнергии в связи с увеличением полезного отпуска электроэнергии;
— увеличение расходов на амортизацию основных средств и нематериальных активов, что обусловлено ростом стоимости основных средств в результате ввода новых объектов (в частности, АО «Якутская ГРЭС-2» с учетом объектов внеплощадочных сооружений в 2017 – 1 квартале 2018 год), а также с проводимыми на филиалах Общества работами по реконструкции и модернизации объектов основных средств.
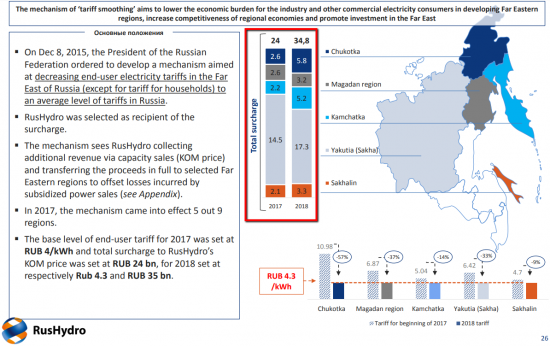
Что касается субсидий, то это еще один вопрос последовательности. Если вы ругаете Русгидро за участие в дальневосточных проектах, а потом ругаете за получение субсидий за эти проекты… вы непоследовательны. Не нужно так.
По итогам 2018 года субсидии должны увеличиться более чем на 10 млрд. руб. К слову, это тоже не все субсидии.
В полученных за 3 месяца 10 млрд. руб. примерно 6,6 это общая величина субсидий, полученных гарантирующими поставщиками – предприятиями, входящими в Группу, – в связи с вступлением в силу Постановления Правительства РФ № 895 «О достижении на территориях Дальневосточного федерального округа базовых уровней цен (тарифов) на электрическую энергию (мощность)»
Именно они отображены на слайде. Таким образом, из данной категории за квартал Русгидро получила 6,6 из 34,8 млрд.
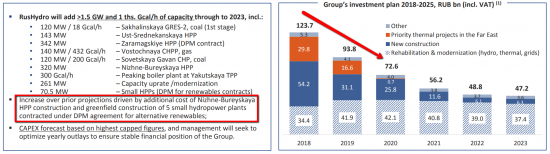
Прогноз по капексу был увеличен, причина отмечена на слайде. Это, разумеется, вызвало негодование и сравнение компании с Газпромом. Конечно, общее есть. Стройки, протяженные во времени, с повышающимся капексом, здесь еще и с допэмиссиями (на самом деле акции уже упали на планируемую в будущем величину допэмиссии еще на ее объявлении, но кто об этом вспомнит в дальнейшем). В положительную сторону Русгидро отличает солидное падение капекса (даже с учетом его корректировки), уже по итогам текущего года капекс будет сокращаться на 30 млрд. руб.
И я могу сказать за счет чего. Хотя если вы читаете мой Телеграм, уже сами знаете :)
Совет директоров «РусГидро» поручил акционерам«Сахалинская ГРЭС-2» согласовать заключение дополнительного соглашения к договору генерального подряда на строительство первой очереди Сахалинской ГРЭС-2 от 23 января 2015 года. Дополнительное соглашение устанавливает плановую дату фактического завершения проекта Сахалинской ГРЭС-2 — 1 декабря 2018 года.
Ввод в эксплуатацию ТЭЦ «Восточная» во Владивостоке намечен на третий квартал 2018 года, сообщила пресс-служба АО «Дальневосточная генерирующая компания» (ДГК, входит в группу «РусГидро»).
Еще пара важных замечаний по Русгидро
— в 1 кв. 2018 произошла положительная переоценка опциона от ВТБ, т.к. на 31 дек. 2017 стоимость акций была примерно 0.70, а на конец первого квартала в районе 0.76; если акции не поднимутся выше 0.76, то во втором квартале будет отрицательная переоценка по этому пункту
— ранее Русгидро поднимала вопрос о пересмотре дивидендной политики с ЧП МСФО на FCF, по итогам рассмотрения вопроса отказались от пересмотра и оставили ЧП МСФО; здесь это положительный момент, т.к. у Русгидро это привело бы к падению дивидендов (мы хорошо знаем по Газпрому, что масштабные стройки не благоприятны высокому FCF).
Резюмируем.
Я выпускал статью по Русгидро 20 декабря. На тот момент бумаги стоили примерно 0.71 и почти не изменились за этот период (ну разве что сегодня слив рынка увел их в небольшой минус). Русгидро занимает у меня 4.98% в портфеле и сейчас его переоценка не оказывает серьезного влияния на счет. Пока добирать не планирую, сделаю это или позже или в случае более серьезного падения, например, на 0.60.
Русгидро это две простейших идей в энергетике. Вы покупаете акцию и держите ее минимум полтора-два года. За этот период компания завершает основные стройки и увеличивает чистую прибыль. Вполне возможно, потом ее и не захочется продавать, как сейчас мне очень тяжко было бы прощаться с МРСК Волги (и не планирую пока этого делать). Если подобный инвестиционный горизонт для вас слишком длинный, с Русгидро лучше не работать в принципе и проигнорировать эту идею. Можно рассмотреть вторую (при условии, что вы вообще работаете с этой компанией).
Вы спекулируете акциями Русгидро с очень короткими целями 2-3-5%, выделив себе несколько входов (3-5) на ближайших возможных ценовых остановках. Русгидро достаточно склонна к консолидациям, поэтому эти моменты достаточно хорошо отрабатываются, при этом в голове вы держите, что залипнуть в этих акциях не катастрофично. С некоторой ликвидностью доступны и фьючерсы на гидру, если не смущает контанго...
Больше к этой истории в ближайшее время возвращаться не собираюсь.
Хочу в завершение поговорить коротко еще о двух компаниях. Они у меня в портфеле отсутствуют, но вызывают интерес.
МОЭСК. Внезапно, МОЭСК. Вообще, я думал, что поставил крест на этой компании, как вдруг с годового собрания приходят новости, что генералный заявляет о планах увеличить прибыль по РСБУ с 2,7 млрд. руб. до 6,5 млрд. руб. Это очень сильное заявление, которое требует практического подтверждения, а главное на текущий момент плохо понятно — за счет чего? (кроме каких-либо утонченных бухгалтерских изысков, разумеется...).
На самом деле к этой новости мне добавить нечего, но если обозначенные планы будут хотя бы более менее близки к правде и исполнены за счет разумных действий, это может придать солидный импульс давно забытой и проклятой дочке Россетей. Буду следить.
НМТП. Здесь все гораздо интереснее.
На текущий момент компания рекомендовала отказаться от дивидендов с оговоркой, что вернется к этому вопросу позднее в текущем году. Когда? Логично, предположить, что уже при новом собственнике. Если действительно группа Сумма выходит из актива и туда заходит Транснефть с Роснефтью (без выставления оферты конечно же), то возврат затрат будет достаточно актуален для Транснефти с Роснефтью. Объявление дивидендов выглядит достаточно логичным ходом, если конечно у Роснефти не найдется аптек, чтобы их продать НМТП...
Сам же НМТП является очень сладким активом с рентабельностью капитала и по EBITDA в районе 70% и это с учетом падения показателей за последнее время, ранее они доходили до 100%.
Последний год НМТП активно судился с ФАС по поводу тарифов. ФАС пыталась склонить НМТП к переводу долларовых тарифов в рублевые, но каждый раз проигрывала суды. Учитывая, это взаимоотношение между компаниями, Транснефть начала готовиться заранее.
Президент «Транснефти» Николай Токарев направил письмо премьеру Дмитрию Медведеву с предложением отнять у Федеральной антимонопольной службы (ФАС) полномочия по тарифному регулированию и передать их Министерству экономического развития, сообщил «Ведомостям» представитель «Транснефти» Игорь Демин. По его словам, письмо также подписали предправления «Новатэка» Леонид Михельсон и председатель совета директоров НЛМК Владимир Лисин. На обращение уже получена резолюция Медведева, отметил Демин, но не уточнил, какая именно.
История крайне интересная, но требует большей ясности. Очень вероятно, что при всей привлекательности актива на него попытаются серьезно сбить цену для входа, поэтому сейчас бросаться внутрь было бы слишком опрометчиво. Однако после выхода Магомедовых и нового распределения долей (и вполне возможно — новой цены на этот актив), можно было бы задуматься о включении этого достойного представителя транспортного сектора в свой портфель.
На этом все, благодарю за внимание! Сохраняйте оптимизм, но лишь в сочетании с трезвым критическим мышлением. Всего вам доброго!- интересно, с чего Алроса растёт сегодня??? Если продажи мая в 2 раза меньше, чем средние за январь-апрель. Какой-то сферический конь в вакууме!
 АЛРОСА - в мае реализовала алмазно-бриллиантовую продукцию на сумму $288 млн
Группа АЛРОСА сообщает результаты продаж алмазного сырья и бриллиантов в мае и за пять месяцев 2018 года.
В мае текущего года Группа АЛРОСА реализовала алмазно-бриллиантовую продукцию на общую сумму 288,0 млн долларов США. Объем продаж алмазного сырья в стоимостном выражении составил 277,5 млн долларов США, бриллиантов − 10,5 млн долларов США.
Всего в январе-мае 2018 года продажи алмазно-бриллиантовой продукции АЛРОСА в стоимостном выражении составили 2,299 млрд долларов США. При этом общая стоимость реализованного алмазного сырья составила 2,256 млрд долларов США, бриллиантов – 43,3 млн долларов США.
пресс-релизКирилл Авдеев, спасибо за разъяснения!
Тимофей Мартынов, рад, что пригодилось :-)

Алроса — ранее приобретенные 1,5% акций будут храниться как казначейские
Алроса поделилась деталями плана мотивации менеджмента
По словам финансового директора АЛРОСА Алексея Филлиповского, компания не планирует передавать ранее приобретенные 1.5% акций менеджменту в рамках программы мотивации. Вместо этого АЛРОСА будет сохранять эти акции как казначейские и выплачивать % от прибыли на них, если их цена будет расти. Максимальная прибыль, подлежащая выплате, будет ограничена.
АТОН
stanislava, прибыль по казначейским акциям не может выплачиваться по определению. Это будет нарушением правил МСФО. АЛРОСА этого делать и не собирается. Если почитать оригинальную статью www.kommersant.ru/doc/3644512, то увидим что они открытым текстом говорят, что платить дивы по ним не будут. Пока всё ОК. Однако перед этим в статье идёт след. разговор:
Если в течение срока реализации программы бумаги принесут акционерам какой-либо доход, то часть этого дохода будет также выплачена менеджменту
И это звучит нелепо так как по тому же МСФО компаниям нельзя записывать себе прибыль, торгуя собственнными акциями. Похоже они выдали руководству кол опционы со страйком равным рыночной цене на день покупки казначейских акций с оговоркой, что exercise price не может быть выше оговорённого потолка. Это стандартная процедура. Но в интервью вместо того, чтобы все четко объяснить, наговорили нелепицу.- Акции Алроса могут вернуться в район 94-95 рублей
К середине торгового дня среды российские фондовые индексы показывали разнонаправленную динамику.
Рубль к середине дня укрепился против доллара и ослаб против евро. Доллар опустился ниже 62 руб, а евро стремился к 73 руб.
Эмитенты
В лидерах роста к середине дня пребывали бумаги “Распадской” (+2,41%), а также привилегированные акции “Мечела” (+1,86%). Бумаги “Алросы” прибавили 1,19%. В лидерах падения были котировки “Магнита” (-3,09%), а также бумаги ТГК-1 (-2,43%).
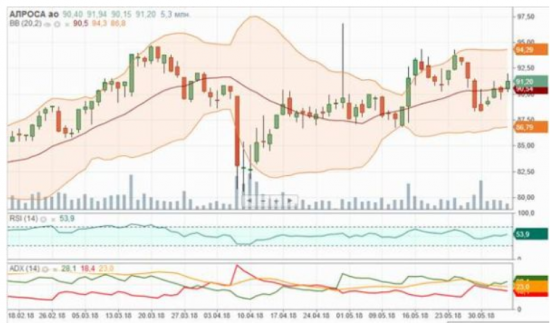
Акции “Алросы” торгуются выше психологически важной отметки 90 руб и средней полосы Боллинжера дневного графика (90,50 руб) – весьма позитивный для “быков” сигнал. До преодоления указанных отметок инвесторы могут рассчитывать на возвращение в район максимумов мая – к 94-95 руб.
Кожухова Елена
ИК «Велес Брокер»
- АЛРОСА - Трутнев сомневается в целесообразности покупки "Кристалла"
Вице-премьер – полпред президента РФ в ДФО Юрий Трутнев высказал сомнения в целесообразности покупки "Алросой" крупнейшего российского производителя бриллиантов ПО «Кристалл».«Мы говорим о переработке алмазного сырья. Давно существует спор о том, надо ли добывающим компаниям участвовать в переработке сырья. Я пришел к выводу, что, скорее, нет. Скорее, алмазодобывающие компании должны поддерживать огранку. Есть механизмы, например, механизм отсрочки оплаты приобретаемого сырья. Нужна система преференций, чтобы алмазы гранились в стране, а не за рубежом. Мы „Алросу“ подвигаем в эту сторону».
«Надо ли покупать „Кристалл“ — не знаю, там сложная экономическая ситуация. Надо ли „Алросе“ лезть туда – у меня нет ответа на этот вопрос. Мне кажется, в большей степени надо поддерживать, а самим вести до конца эту продукцию не стоит. Все-таки „Алроса“ – это добывающая компания».
Прайм  Хоть акции не будут передаваться менеджерам )))
А на хранение эмитентом казначейских акций нет ограничений (типа не больше года)?
Или это дочка купила?- Алроса - ранее приобретенные 1,5% акций будут храниться как казначейские
Алроса поделилась деталями плана мотивации менеджмента
По словам финансового директора АЛРОСА Алексея Филлиповского, компания не планирует передавать ранее приобретенные 1.5% акций менеджменту в рамках программы мотивации. Вместо этого АЛРОСА будет сохранять эти акции как казначейские и выплачивать % от прибыли на них, если их цена будет расти. Максимальная прибыль, подлежащая выплате, будет ограничена.
Акции будут храниться как казначейские, а значит могут повлиять на акции компании в свободном обращении и потенциально оказать влияние на вес в MSCI. С другой стороны, интересы менеджмента и акционеров будут по-прежнему совпадать, в то время как компания может потенциально продать их в рамках SPO в 2019-20.
АТОН - «Акции ни в каком виде менеджменту передаваться не будут». Вице-президент АЛРОСА Алексей Филипповский об опционной программе
В мае стало известно, что АЛРОСА выкупила около 1,5% своих акций для опционной программы (оценочно на сумму около 10 млрд руб.). О том, как будет работать программа и почему доход менеджеров по ней может быть ниже дивидендных выплат, “Ъ” рассказал вице-президент по экономике и финансам АЛРОСА Алексей Филипповский.
www.kommersant.ru/doc/3644512
- Алроса: Ответы на все вопросы - покупать
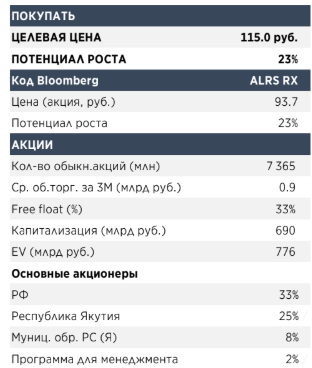
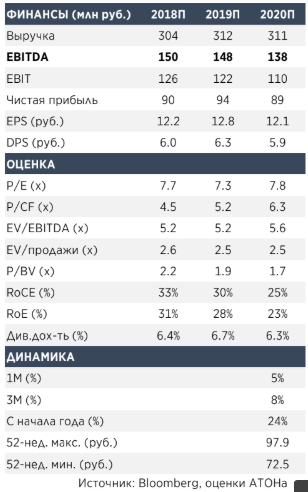
Аналитики Атона пришли к выводу, что после недавнего ралли акции остаются привлекательными:В этом отчете мы подробно рассмотрим вопросы, имеющие решающее значение для инвестиционного профиля АЛРОСА. 1) Насколько крепкой является цепочка стоимости алмазов? 2) Представляют ли угрозу искусственные алмазы? 3) На какой стадии находится интеграция блокчейна в отрасли? 4) Насколько будет способствовать росту стоимости восстановление рудника Мир? 5) Каковы последствия предстоящих сделок M&A? 6) Стоит ли расширять присутствие компании в Анголе? Мы пришли к выводу, что после недавнего ралли акции остаются привлекательными и подтверждаем нашу рекомендацию ПОКУПАТЬ, повышая нашу целевую цену до 115 руб. с учетом нового прогноза по курсу рубля (60/$). АЛРОСА остается одним из наших фаворитов в секторе.
Обзор сектора: благоприятные сигналы по всей цепочке стоимости
Мы фокусируемся на краткосрочных фундаментальных факторах трех основных этапов в цепочке создания стоимости алмазов (добыча, огранка и продажа ювелирных изделий), поскольку долгосрочный инвестиционный сценарий, предполагающий дефицит предложения, хорошо известен и остается неизменным. Мы вновь подтверждаем наш оптимистичный взгляд на спрос и цены в 2018, несмотря на некоторые потенциальные проблемы с ликвидностью в Индии, связанные с мошенничеством.
АТОН
Синтетические алмазы: дисконт скорее всего увеличится
Дисконт в цене синтетических алмазов увеличился до 30-50% против 10-20% год назад. Улучшение технологий, неограниченные ресурсы, слабый вторичный рынок и широкая рекламная кампания в поддержку природных камней должны способствовать снижению цен. Мы считаем, что синтетические алмазы повторят историю изумрудов и рубинов, которые сейчас оцениваются менее чем в 1/10 стоимости природных камней.
Углубление в блокчейн: новый алмазный стандарт?
De Beers и АЛРОСА разрабатывают пилотные проекты блокчейн-систем, которые будут развернуты к концу 2018 и должны будут позволить отследить камни «от рудника до пальца», улучшить контроль качества, сократить документооборот и снизить роль человеческого фактора, а также обеспечить более эффективный процесс оплаты. Среди отрицательных сторон мы выделяем затраты на НИОКР и риск торговых ограничений (например, из-за санкций США).
Восстановление рудника Мир: экономически эффективно при капзатратах $460 млн
Реконструкция может начаться в 2020+, и мы оцениваем чистую приведенную стоимость проекта в 27.5 млрд. руб. при внутренней ставке доходности 25% и при капзатратах 20 млрд. руб. ($330 млн). Максимальные капитальные затраты, допускающие внутреннюю ставку доходности 20%+, составляют 27.5 млрд руб. ($460 млн.), но, учитывая социальную значимость и значительные запасы руника Мир, а также благоприятные перспективы алмазного рынка, мы полагаем, что АЛРОСА может утвердить восстановление с более высокими капзатратами.
M&A с Кристаллом и АЛРОСА Нюрба: невысокая рентабельность/размывание стоимости
Консолидация Кристалла снизит рентабельность группы на 2 пп (до 43%) – цена вряд ли превысит $120 млн даже при агрессивном мультипликаторе EBITDA 8x. Ранее заявленные 12 млрд руб. за 10% в Нюрбе – высокая цена, которая предполагает EBITDA 7.2x и размывание стоимости в размере 4 млрд руб., но оба приобретения слишком малы, чтобы отрицательно сказаться на инвестиционном профиле.
Анализ проектов в Анголе: Luaxe обеспечивает IRR 20% и ЧПС $1 млрд
Мы рассматриваем различные варианты развития Luaxe и оцениваем проект на основе общедоступной информации по потенциальным капзатратам, качеству и классам алмазов. Приобретение 8.2% в Catoca предполагает EV/EBITDA 2017 всего 3.3% и будет способствовать росту стоимости на $70 млн – проект должен генерировать дивиденды $600 млн для АЛРОСА до 2034 года, по нашим оценкам.
Изменение дивидендной политики: 100% FCF = дивидендная доходность 16% за 2018
Новая дивидендная политика отвечает интересам всех сторон – федеральных и региональных правительств, менеджмента и инвесторов – таким образом, мы видим высокие шансы на ее одобрение на заседании правления в июне (сильный катализатор). На наш взгляд, гибкая политика, с привязкой дивидендов к FCF (которую уже применяют Северсталь, НЛМК и Норникель), была бы оптимальным вариантом.
Привлекательная оценка
АЛРОСА торгуется с мультипликатором EV/EBITDA 2018П 5.2x против 5.9x у мировых диверсифицированных производителей, 7.3x – у производителей золота, 8.7x –у производителей МПГ. АЛРОСА – это ликвидные акции ($15 млн в день), входящие в индекс MSCI и предлагающие доходность FCF 16% в 2018.
- Новый глава Якутии пообещал не продавать долю в АЛРОСА
Якутия не будет продавать долю в алмазодобывающей компании АЛРОСА, заявил РБК врио главы республики Айсен Николаев. По его словам, дивидендов на эти акции хватает на решение вопросов социально-экономического развития
Подробнее на РБК:
www.rbc.ru/business/29/05/2018/5b0d6f949a794744a4e5ac60
- АЛРОСА - пока не планирует диверсифицироваться в синтетику
"АЛРОСА" не планирует в ближайшие время диверсифицироваться в производство или продажу синтетических бриллиантов.
Глава «АЛРОСА» Сергея Иванова:
«Мы не планируем менять стратегию, интегрироваться с ними [производителями синтетики и обладателями компетенций в этой сфере], в ближайшее время создавать собственное производство или продажу синтетических бриллиантов»
«Безусловно, АЛРОСА, как производитель алмазов и как один из основателей DPA, надеется, что данная инициатива послужит дифференциации бриллиантов и синтетических камней, подчеркнет статус синтетики как отдельного нишевого недорогого продукта. Однако нельзя отрицать и вероятность того, что это усилит спрос на синтетические камни и создаст риск девальвации самого понятия бриллиант»
Финмаркет - В 2018 году продажи Алросы могут быть чуть выше запланированного
В стоке АЛРОСА сейчас около 11 млн карат, до конца года продажи будут соответствовать добыче — Иванов
В стоке АЛРОСА на данный момент около 11 млн карат алмазов, до конца года изменений не ожидается, т.е. продажи будут соответствовать добыче, сообщил Интерфаксу в кулуарах ПМЭФ-2018 гендиректор компании Сергей Иванов. «На начало года у нас было 18 млн карат, сейчас около 11 млн карат. 11 млн карат — это близко к рекорду с точки зрения минимального уровня стока за последние 7 лет», — сказал он.
План по продажам АЛРОСА в 2018 году — 40 млн карат при добыче 36,6 млн карат. На конец марта в стоке АЛРОСА было до 13,3 млн карат, таким образом, с тех пор компания реализовала еще около 2,3 млн карат или 67% от запланированного на 2018 года. На этом фоне, есть ожидания того, что в 2018 года продажи АЛРОСЫ могут быть чуть выше запланированного.
Промсвязьбанк 
Пожар произошел в здании обогатительной фабрики АЛРОСА в Якутии
Москва. 28 мая. INTERFAX.RU — Пожар в городе Удачный Мирнинского района Якутии вспыхнул в здании обогатительной фабрики АЛРОСА, сообщили «Интерфаксу» в региональном ГУ МЧС.
«По предварительной информации, загорелась кровля. Обстоятельства и причины на данный момент уточняются», — сообщили в ведомстве.
Сотрудник пресс-службы ГУ МЧС также уточнил, что работа предприятия в настоящее время приостановлена, все работники эвакуированы.
По информации пресс-службы компании, задымление возникло в 11 часов по местному времени на обогатительной фабрике №12 Удачнинского ГОКа на территории около 60 (200) кв. метров. На объект выехали 5 пожарных расчетов и 12 брандмейстеров, а также бригада скорой помощи.
Пострадавших нет, причины задымления выясняются.
www.interfax.ru/russia/614523Стало понятно, на чем росла Алроса
С начала этого года акции Алросы выросли на 24%. Причины для того бурного роста были непонятны, инфы, к-я могла бы логично объяснить этот рост не было.
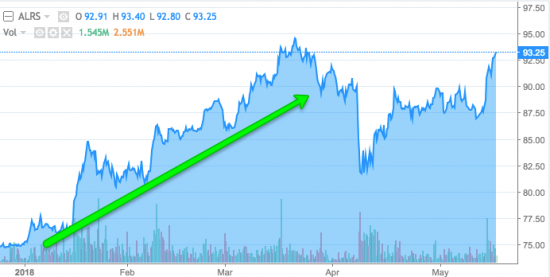
Но тут была опубликована отчетность Алросы за 1 квартал, которая показала, что контора потратила 7+ ярдов на выкуп своих акций.
На пресс-конфе 15 мая финдир сказал что уже выкупили на 10 млрд руб (1,5%) — всего 110 млн акций.
Выкуп объясняют опционной программой для 100 чел менеджмента на 3 года.
Да, баланс компании улучшился в 1 квартале, но не ясно, зачем выкупать так много акций.
Надо иметь ввиду, что сейчас Алроса на пике конъюнктуры + будет поддержка по 2018 году за счет слабого рубля.
Продажи алмазов Алросы даже выросли в 2017 году. Но скоро запасы будут распроданы, и Алросу ждет провал.
Добыча алмазов в 1 квартале уже упала на 26%, а продажи наоборот выросли на 40%.
Падение добычи будет и по 2018-2019 году из-за бессрочного выбытия рудника Мир — самого крупного добывающего актива компании, к-й давал 8% добычи.
Сам финдир Филиповский сказал, что ждет падения добычи 2018 на 7,6%г/г из-за этого провала EBITDA в 2019 на 20 млрд (-16%).
Вся надежда, что удастся резко нарастить добычу на Севералмазе и Удачнинском ГОКе. Но полностью они все равно не восполнят потерю МИРа.
Вывод:
Алроса близка к пику по своему бизнесу. Выкуп акций конторой задрал цену, что дает возможность хорошо выйти:)
2018 будет удачным годом с точки зрения конъюнктуры, поэтому акции могут расти дальше, но вот 2019 будет уже под вопросом.
Кроме того, не ясно, сколько еще будет продолжаться выкуп акций самой Алросой.
12.07 отсечка под дивиденд, из бумаги пожалуй лучше выйти до нее.
http://mozgovik.com/
Тимофей Мартынов,
как-то заупокойно…
вот другое мнение (только с позиции ТА)
ru.tradingview.com/chart/ALRS/k5GtRzfW-alrosa-otkryvaem-vse-karty-v-piku-amerzkim-vyhodkam/
или вот покрупнее ru.tradingview.com/chart/ALRS/fMEzfGH9-alrosa/- АЛРОСА - проведет аукцион по продаже крупных алмазов в Дубае
АЛРОСА проведет аукцион по продаже алмазов специальных размеров (массой более 10,8 карата) в Дубае в период с 27 мая по 14 июня.
Компания выставляет на аукцион 115 лотов стандартного цвета общей массой 1725 карат. Выставляемые на аукцион алмазы являются собственностью АК «АЛРОСА» (ПАО) и ее дочерних предприятий АО «Алмазы Анабара» и ПАО «АЛРОСА-Нюрба». Самый крупный камень весом 49,17 карата добыт на месторождениях «Алмазов Анабара».
К участию в торгах приглашены 66 компаний из Индии, Бельгии, России, ОАЭ и США. Подведение итогов состоится 18 июня 2018 года.
пресс-релиз - АЛРОСА - продала в 1 квартале непрофильные активы на 30,4 млрд рублей
АК «АЛРОСА» (ПАО) подвела итоги реализации программы отчуждения непрофильных активов в I квартале текущего года. В январе-марте компания реализовала 68, ликвидировала 1 и безвозмездно передала 4 объекта. Общая фактическая сумма реализации активов превысила 30,4 млрд рублей.Наиболее крупной сделкой стала продажа Maretiom Investments Limited и Velarion Investments Limited, на балансе которых находились акции АО «Геотрансгаз» и доля в уставном капитале ООО «Уренгойская газовая компания». Они были реализованы на открытом аукционе в феврале за 30,3 млрд рублей. Без учета этих двух компаний, общая фактическая стоимость реализации непрофильных активов АЛРОСА по итогам I квартала составила 106,2 млн рублей.
В соответствии с планом мероприятий по реализации непрофильных активов, всего в 2018 году подлежат отчуждению 356 объектов компании: 2 дочерних общества, 225 объектов недвижимого имущества, 49 объектов незавершенного строительства и 80 объектов жилой недвижимости.
пресс-релиз


АЛРОСА - факторы роста и падения акций
- Алроса ожидает снижения добычи алмазов в мире в течение следующих 7 лет. Эксперты говорят об исчерпании запасов в мире с 2025 года. (13.02.2022)
- Дефицит алмазов на рынке в 2022 году (даже без учета устранения Алросы с рынка при помощи санкций) (30.05.2022)
- В 2022 году в США ожидается рекордное число свадеб за последние 40 лет (30.05.2022)
- Алроса производит как правило мелкие камни, происхождение которых сложнее отследить (30.05.2022)
- С 2023г возобновились отчетности по продажам и добыче алмазов, выплата дивидендов. (20.09.2024)
- Монопродуктовая компания, которая никак не развивается, не диверсифицируется и целиком зависит от мировой алмазной конъюнктуры (13.11.2020)
- Крупнейшие ювелирные сети мира отказались от бриллиантов из российских алмазов (30.05.2022)
- Компания под санкциями. С 2022 года не отчитывается по продажам. Есть большие проблемы со сбытом. (30.05.2022)
- Крупнейшая в мире платформа по торговле бриллиантами RapNet исключила из своей торговой системы российские бриллианты, которые составляли 1/3 оборота. (30.05.2022)
- США: запрет на импорт российских алмазов и бриллиантов. (Исключение для бриллиантов, которые сделаны из российских алмазов в других странах, например, Индии) (30.05.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
АЛРОСА - описание компании
АК «АЛРОСА» (ИНН 1433000147) является одной из крупнейших алмазодобывающих компаний мира, на ее долю приходится 97% всех алмазов РФ и около 25% мировой добычи. В состав компании входят: «ЕСО АЛРОСА», «Бриллианты АЛРОСА», а также Айхальский, Мирнинский, Удачнинский и Нюрбинский ГОК. Крупнейшими акционерами АК «АЛРОСА» являются Росимущество с долей в уставном капитале в 43.9256% акций и Республике Саха (Якутия) — 25% акций. В свободном обращении находятся 23.0739% АК «АЛРОСА»
Крупнейшие добывающие дочки Алросы:
ООО «Алмазы Анабара»
ООО «Севералмаз»
Чтобы купить акции, выберите надежного брокера:


