 Финаме
 БКС Мир Инвестиций

Сектор МФО в России растет, рейтинги повышаются – исследование
Ведущие микрофинансовые организации в России в целом показали рост выдач займов в 2023 году, а рейтинговая динамика отрасли была положительной, показало исследование ИК «Иволга Капитал».
Аналитики отметили основные тенденции рынка: диверсификацию продуктовых линеек МФО и пропорциональное росту выдач увеличение их портфелей. Такие результаты подтверждают точку зрения МФК «Займер», что лидеры рынка успешно адаптировались к новым экономическим и регуляторным реалиям.
Лидером по объему выдач всех займов по-прежнему остался Займер. По данным Иволги, за весь прошлый год компания выдала 53,1 млрд рублей, что примерно на 20% больше, чем у ближайшего конкурента. Иволга отметила, что МФО прошли 2023 год уверенно, с запасом соблюдая нормативы Центробанка РФ. Такой рост финансовой устойчивости не может не радовать инвесторов.
В то же время за последний рейтинговый цикл МФО увидели шесть повышений кредитных рейтингов (Эксперт РА повысило рейтинг Займера в феврале 2024 года) и три позитивных прогноза при подтверждении рейтинга, отметила Иволга. Это, в свою очередь, свидетельствует об улучшении работы с рисками, задолженностью клиентов, а также о усовершенствовании системы управления и увеличении прозрачности сектора.
Авто-репост. Читать в блоге >>>
Облигации Займер
-


 Операционные результаты МФО по итогам 2023 года. Исследование ИК Иволга Капитал
Основные выводы:
— По итогам 2023 года большинство микрофинансовых организаций из выборки показали рост объемов выдач, при этом темпы роста оказались неоднородными.
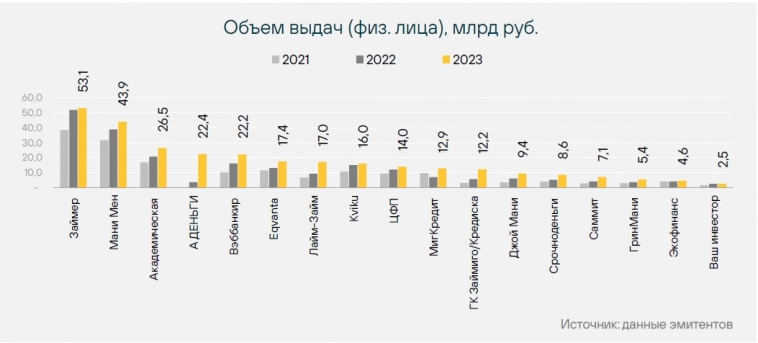
— В структуре выдач существенных изменений за 2023 год не произошло. Основная тенденция – постепенное уменьшение доли PDL займов у большинства компаний, которые работают в данном сегменте.
Авто-репост. Читать в блоге >>>- ДАЙДЖЕСТ ПО РЕЙТИНГОВЫМ ДЕЙСТВИЯМ В ВЫСОКОДОХОДНОМ СЕГМЕНТЕ, ПОРТФЕЛЕ PROBONDS ВДО И РОЗНИЧНЫХ ИНВЕСТИЦИОНЫХ ОБЛИГАЦИЙ ЗА ПРОШЕДШУЮ НЕДЕЛЮ
🟢ПАО МФК «Займер»
Эксперт РА повысил кредитный рейтинг до уровня ruBB+ПАО МФК «Займер» осуществляет деятельность на российском микрофинансовом рынке с 2013 года. Компания специализируется на предоставлении необеспеченных онлайн-микрозаймов ФЛ: краткосрочных микрозаймах до 30 тыс.руб. сроком до 1 месяца (далее – PDL) и сроком до 2 месяцев (далее – IL1-2).
За период с 01.10.2022 по 01.10.2023 объем выдачи компании составил 52 млрд руб., что соответствует доле 6% на рынке МФО и первому месту в рэнкинге «Эксперт РА».
Продуктовая линейка компании отличается низкой диверсификацией по сегментам: концентрация выдачи на PDL (80% в выдаче за 2023 год) и высокомаржинальном IL1-2 (19% в выдаче за 2023 год), которые обладают схожими продуктовыми характеристиками. Более того, бизнес-модель МФК чувствительна к дальнейшему сокращению предельной процентной ставки и размера переплаты, а масштабирование деятельности в рамках текущей бизнес-модели ограничивается макропруденциальными лимитами.
Авто-репост. Читать в блоге >>> - Дайджест по рейтинговым действиям в сегменте ВДО за неделю (Киви, Займер, Центр Финансовой поддержки, ГК Солтон)
АО «КИВИ» консолидирует различные направления деятельности группы QIWI в российском контуре, в том числе факторинг, цифровой маркетинг, кредиты на исполнение государственных контрактов, комплексное обслуживания самозанятых клиентов, направления платежных В2В-решений, банковских гарантий и ряд других бизнесов.
Приказом Банка России от 21.02.2024 №ОД-266 отозвана лицензия на осуществление банковских операций у КИВИ Банк (АО), выступающего опорным расчетным центром группы и ключевым активом АО «КИВИ». В связи с этим в настоящее время существенная часть бизнеса группы приостановила свою деятельность. По имеющейся у агентства информации, факторинг (ROWI) и цифровой маркетинг продолжают свою работу после отзыва лицензии у КИВИ Банка, при этом компания ROWI уже проводит работу по переводу факторинговых платежей и банковских гарантий в новые банки-партнеры.
Авто-репост. Читать в блоге >>> - «Эксперт РА» повысил рейтинг МФК «Займер» до уровня ruBB+
Рейтинговое агентство «Эксперт РА» повысило рейтинг кредитоспособности ПАО МФК «Займер» до уровня ruBB+ и установило стабильный прогноз по рейтингу. Ранее действовал рейтинг ruBB со стабильным прогнозом.
Эксперты агентства отметили высокие рыночные позиции Займера на рынке МФО, традиционно комфортную ликвидную позицию и существенный органический рост капитала с высокой способностью к его генерации.
«Повышение кредитного рейтинга обусловлено улучшением оценки концентрации на крупных рисках в результате снижения объёма непрофильных вложений, а также за счет существенного органического роста капитала МФК», – сообщили аналитики агентства.
Кроме того, аналитики «Эксперт-РА» отметили систему корпоративного управления и бизнес-процессов компании и, как и годом ранее, позитивно оценили стабильные финансовые результаты Займера:
«По итогу 2023 года компания продолжает демонстрировать высокую рентабельность и операционную эффективность бизнеса. [...] Стабилизация выдачи и портфеля после агрессивного роста в 2022 году повлияли на снижение расходов по созданию резервов», – пишет «Эксперт РА».
Авто-репост. Читать в блоге >>> - «Эксперт РА» повысило рейтинг кредитоспособности МФК Займер до уровня ruBB+
Рейтинговое агентство «Эксперт РА» повысило рейтинг кредитоспособности МФК «Займер» на одну ступень до уровня ruBB+ со стабильным прогнозом.

Эксперты признали эффективность нашей бизнес-модели, которая обеспечивает высокую кредитоспособность и финансовую устойчивость.Аналитики Эксперт РА отметили следующие причины для повышения рейтинга:
— Высокие рыночные позиции компании на рынке МФО и лидерство по выдаче микрозаймов
— Высокий уровень достаточности капитала
— Существенный органический рост капитала
— Комфортная ликвидная позиция
— Приемлемая эффективность сборов по портфелю микрозаймов
— Снижение объема непрофильных вложений
— Умеренно высокая оценка корпоративного управления и бизнес-процессов.«По мнению агентства, реализация стратегии компании позволяет сохранять лидирующие позиции на рынке МФО», – говорится в релизе Эксперт РА.
Ознакомиться с релизом «Эксперт РА» можно по ссылке
Следите за нашими новостями в удобном формате: Telegram, Youtube, Смартлаб, Вконтакте, Сайт
Авто-репост. Читать в блоге >>> - Телеграм-каналы эмитентов ВДО
Эмитенты используют различные каналы общения со своими инвесторами, в том числе Телеграм. Собрали подборку каналов эмитентов, организаторами облигаций которых мы выступали, или которые присутствуют в портфеле PRObonds ВДО.
Специализированные каналы для инвесторов:- МФК Займер
- МФК Джой Мани
- АПРИ Флай Плэнинг
- ЛК Роделен
- МФК Саммит
- ЛК Эволюция
- МФК Лайм-Займ
- МСБ-Лизинг
- БИЗНЕС-АЛЬЯНС
Также компании ведут каналы о своей деятельности, ориентированные, в первую очередь, на контрагентов и клиентов. Часть этих каналов может быть интересна и инвесторам:
Задать вопрос по любому эмитенту всегда можно в нашем чате, вступайте https://t.me/+UHsfqmxEquGnkhA6
Авто-репост. Читать в блоге >>>  Займер готовится к IPO
На близком горизонте нас может ожидать IPO Сбера из мира МФО.
Компания “Займер” рассматривает такую возможность.
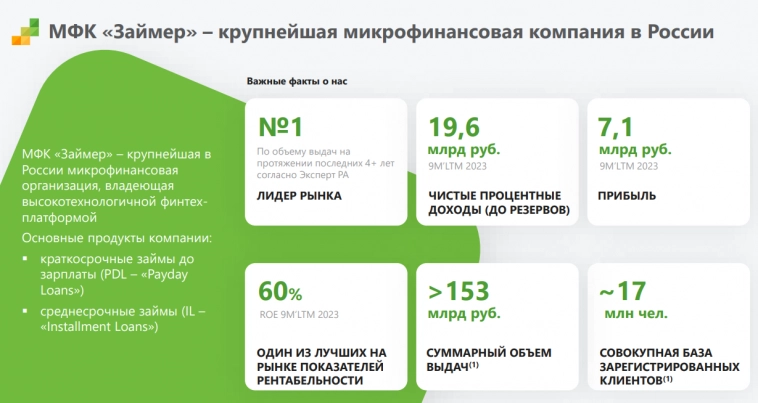
Источники Коммерсантасообщают, что Займер планирует привлечь 5 млрд рублей. Основной спрос ожидается от физ. лиц, а оценка может составить 40-60 млрд рублей.
Много это или мало, давайте разбираться?
При годовой прибыли в 7 млрд рублей, оценка по верхней границе это P/E = 8,5 — приемлемо. Но!
Во-первых, Займер — крупнейший игрок сектора, за это полагается премия в оценке.
Авто-репост. Читать в блоге >>> Займер - готов провести IPO в 1к 2024 года. В планах привлечь 5 млрд руб в основном от физлиц. Для этого могут пообещать выплаты до 50% чистой прибыли в качестве дивидендов - Ъ
Крупнейшая микрофинансовая компания «Займер» готовится к первичному размещению акций (IPO) до конца марта, планируя привлечь около 5 млрд рублей.
Инсайдеры сообщают, что компания ориентирована на инвесторов-физлиц, предлагая щедрую дивидендную политику, направляя до 50% чистой прибыли акционерам. «Займер» демонстрирует высокую капитализацию и низкую закредитованность.
Аналитики оценивают компанию в 40–60 млрд рублей, а инвестиционное сообщество осторожно реагирует на будущее IPO в контексте снижения прибылей микрофинансовой отрасли из-за ужесточения регулирования. Однако ужесточение регулирования также видится как фактор цивилизации в микрокредитовании.
Источник: https://www.kommersant.ru/doc/6453981
Авто-репост. Читать в блоге >>>- Ближайшие выплаты по облигациям, входящим в портфель PRObonds ВДО

Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>>  "Займер" подтверждает статус лидера сегмента МФО
📣 Недавно директор департамента по работе с эмитентами Мосбиржи Наталья Логинова сообщила, что в 2024 году на IPO планирует выйти больше эмитентов, чем в 2023 году. Таким образом, в следующем году ожидается выход на биржу не менее десятка новых компаний. Причём предполагается, что значительная часть из нихбудут представлять IT, а также смежные области — в частности, финтех-микрофинансовые организации, которые являются одними из самых быстрорастущих на финансовом рынке.
🧮 В этой связи мы решили сыграть на опережение и проанализировать фин. результаты лидера отечественного рынка микрофинансирования – МФК «Займер», который на днях представил отчётность по МСФО за 9m2023. Сейчас об этой компании российские частные инвесторы мало что знают, а потому самое время устранить этот информационный вакуум.
📈 Итак, согласно представленной фин. отчётности, объём выдачи займов с января по сентябрь 2023 года вырос на +1,5% (г/г) до 39,3 млрд руб. В прошлом и в этом году менеджмент компании сознательно выбрал консервативный подход к наращиванию портфеля и оценке рисков и сосредоточился на выдаче займов повторным клиентам, у которых обычно низкий уровень просроченной задолженности.
Авто-репост. Читать в блоге >>> ООО Микрофинансовая компания «Займер»
Уставной капитал 10 млн руб
Общий долг на 31.12.2019г: 674,38 млн руб
Общий долг на 31.12.2020г: 1,022 млрд руб
Общий долг на 31.12.2021г: 2,517 млрд руб
Общий долг на 31.12.2022г: 2,476 млрд руб
Общий долг на 30.09.2023г: 2,682 млрд руб
Выручка 2019г: 8,191 млрд руб
Выручка 9 мес 2020г: 5,652 млрд руб
Выручка 2020г: 7,558 млрд руб
Выручка 9 мес 2021г: 9,961 млрд руб
Выручка 2021г: 14,279 млрд руб
Выручка 9 мес 2022г: 16,153 млрд руб
Выручка 2022г: 21,507 млрд руб
Выручка 1 кв 2022г: 5,125 млрд руб
Выручка 6 мес 2023г: 10,368 млрд руб
Выручка 9 мес 2023г: 15,287 млрд руб
Прибыль 9 мес 2019г: 377,75 млн руб
Прибыль 2019г: 599,98 млн руб
Прибыль 9 мес 2020г: 1,108 млрд руб
Прибыль 2020г: 1,673 млрд руб
Прибыль 9 мес 2021г: 1,226 млрд руб
Прибыль 2021г: 1,675 млрд руб
Прибыль 9 мес 2022г: 1,882 млрд руб
Прибыль 2022г: 3,639 млрд руб
Прибыль 1 кв 2023г: 1,726 млрд руб
Прибыль 6 мес 2023г: 3,566 млрд руб
Прибыль 9 мес 2023г: 5,026 млрд руб
www.e-disclosure.ru/portal/files.aspx?id=38344&type=3
www.zaymer.ru/company/contacts
 Займер – крупный финтех с ROE 60%
Сектор МФО практически не представлен на фондовом рынке. Тем не менее отрасль активно развивается и в ней можно поискать интересных представителей, которые могут в будущем порадовать нас своим листингом. В руки мне попал финансовый отчет по МСФО лидера индустрии – финтех-компании Займер, который мы сегодня и разберем.
Итак, по итогам 9 месяцев 2023 года объем выдач займов компанией увеличился на 1,5% до 39,3 млрд рублей. Недавно Займер отметил свое 10-летие, а количество клиентов, зарегистрированных в его базе, превысило 17 млн человек. В 2023 году компания сфокусировалась на выдаче займов повторным клиентам, у которых низкий уровень просроченной задолженности, составляющий всего 8%.
Кредитный портфель превысил 33 млрд рублей, а средний срок займа составляет 28 дней, что говорит о высокой оборачиваемости портфеля. Благодаря улучшению качества выдач компания смогла уменьшить отчисления в резервы на 63,4% до 2,6 млрд рублей. В итоге чистая прибыль выросла на 33,5% до 5,2 млрд рублей.
Авто-репост. Читать в блоге >>>- МФК “Займер” раскрыла впечатляющие результаты
МФК «Займер» впервые раскрыла консолидированные финансовые результаты по Международным Стандартам Финансовой отчетности.
Крупнейшая МФО в стране известна инвесторам своими выпусками облигаций, поэтому рядовому инвестору стоит обратить внимание на это событие. Ведь недавно они перешли из ООО в АО, а теперь увеличивают объем раскрытия информации.
Разберем важные моменты этой отчетности.
С 2020 года компания увеличила объемы выдач займов в несколько раз.
Авто-репост. Читать в блоге >>> - Обзор публичных МФО по итогам 3 квартала 2023 года (Лайм-Займ, Саммит, ЦФП, Займер, Фордевинд, МигКредит, Вэббанкир, Kviku, Быстроденьги, МаниКапитал, МаниМен)
Команда ИК Иволга Капитал подготовила полноценный обзор по рынку МФО, проанализировав отчетности публичных компаний-эмитентов облигаций по итогам 3 квартала 2023 года. Основные выводы:
— Динамика выдач у публичных МФО по итогам 9 месяцев 2023 года положительная, все компании из обзора увеличили выдачи, но темпы роста внутри выборки кратно отличаются.

— Основные финансовые показатели следуют за операционными результатами: по итогам 9 месяцев 2023 года все публичные компании остаются прибыльными, но в отдельных случаях чистая прибыль ниже аналогичного показателя прошлого года.
Авто-репост. Читать в блоге >>> - Ближайшие выплаты по облигациям, входящим в портфель PRObonds ВДО

Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>> - В шаге от первого миллиарда. Все, кто остается с нами, в плюсе
В конце 2019 года ИК Иволга Капитал начала управлять капиталом. За это время прошло 3 больших фондовых падения. Но все, кто остается с нами, в плюсе. А с начала 2023 года активы нашего ДУ выросли на 600 млн руб. и мы в шаге от первого миллиарда.
— Что такое Сводный портфель PRObonds и причем тут доверительное управление?
— Почему мы ушли от мыслей о валюте и валютных активах?
— Как собираемся сохранять и приумножать в рублях?
— Жалеем ли о том, что проглядели взлет ОФЗ?Об этом и не только Елена Богданова в эфире PRObonds 10 ноября в 16.00
Не является инвестиционной рекомендацией. Ссылка на ограничение ответственности.
Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>> - Ближайшие выплаты по облигациям, входящим в портфель PRObonds ВДО

Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>> - Как получать доход независимо от состояния рынка?
Российские облигации во главе с ОФЗ заметно падают, но клиенты нашего ДУ это вряд ли замечают. Доходность их счетов меняется слабо. Возможно, начал снижаться рынок акций, и его снижения мы тоже можем всерьез не заметить.
О подходах к управлению инвестиционными портфелями — в новом стриме от PRObonds сегодня, 1 ноября, в 16.00
Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>> - Доверительное управление. Рассинхрон рынка ВДО
18 октября в 16.00 Елена Богданова и Марк Савиченко вновь встретятся в прямом эфире. Традиционно обсудим изменения в нашем ДУ и последние события на рынке ВДО:
— обзор сделок в публичном портфеле;
— сравнение доходностей портфеля с основными бенчмарками;
— что происходит с доходностями и премиями;
— причины «рассинхронизации» первичного и вторичного рынков;
— чего ждать и что делать дальше?Ждем ваши вопросы в комментариях, и присоединяйтесь к разговору завтра по ссылке
youtube.com/live/X7dGzLibLXw?feature=share
Не является инвестиционной рекомендацией. Ссылка на ограничение ответственности.
Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>> - Ближайшие выплаты по облигациям, входящим в портфель PRObonds ВДО

Подписаться на ТГ | Чат Инвесторов| YOUTUBE | VK | Сайт
Авто-репост. Читать в блоге >>>




Займер
Облигации ЗаймерЧтобы купить облигации, выберите надежного брокера:


