 Финаме
 БКС Мир Инвестиций
💼 А Спэйс — неплохая ВДОшная первичка в сложных условиях
Про первичный рынок облигаций на сегодняшний день написать особо и нечего — пациент скорее мертв, чем жив, активность новых размещений в моменте примерно нулевая. Мы не считаем, что такая ситуация продлится долго, но на ближайшие пару недель пока крупных анонсов новых размещений не было.
А значит у нас есть время копнуть чуть глубже и посмотреть на отдельные, в том числе ВДОшные, выпуски.
Например, А Спэйс, 001Р-03, который будет размещаться уже завтра со следующими параметрами:
◽️Купон: 22,25%
◽️Периодичность выплат: ежемесячно
◽️Call-оферта: через 2 года
◽️Доходность к оферте: 24,7%
◽️Размещение 30 июля в ZO
◽️Рейтинг: ВВ+
◽️Объем: 500 млн руб.
💥На наш взгляд, это одна из самых интересных компаний в сегменте ВДО и вот почему
🟤Невысокая долговая и процентная нагрузка
По итогам 2025 года чистый долг/EBITDA сложился на уровне около 1,5х, покрытие процентных платежей EBITDA — порядка 2,5х. Для эмитента со столь невысоким рейтингом показатели более чем приемлемые.
На июнь 2026 года долговая нагрузка стала еще ниже — 0,5х чистый долг/EBITDA.
Авто-репост. Читать в блоге >>>
Облигации Аполлакс Спэйс | ASPACE

| Имя | Доходн | Лет до погаш. |
Объем выпуска, млн руб |
Дюрация | Цена | Купон, руб | НКД, руб | Дата купона | Оферта |
|---|---|---|---|---|---|---|---|---|---|
| АСпэйс 1Р3 | 22.9% | 3.3 | 500 | 1.97 | 102.84 | 18.29 | 0 | 2026-09-28 | |
| АСпэйс 1Р1 | 21.0% | 1.0 | 145 | 0.51 | 98.92 | 10.1 | 0 | 2026-09-28 | |
| АСпэйс 1Р2 | 0.0% | 1.9 | 150 | - | 100.09 | 25.48 | 3.4 | 2026-09-14 | 2026-08-15 |
-


 Разбор облигаций а спэйс-001р-03

АО А Спэйс (Аполлакс Спейс) — это оператор «гибких» офисов, создает и управляет современными рабочими пространствами в Москве для среднего и крупного бизнеса. Основной принцип ее работы — предложение клиентам готовых офисов «под ключ», которые можно сразу занять, или же разработка индивидуальных проектов с учетом всех пожеланий арендатора.
У компании действует свежий кредитный рейтинг на уровне ВВ+(RU) c прогнозом «стабильный» от Эксперт РА (15.07.2026)
По итогам 2025 года выручка компании выросла практически в два раза — с 784 млн до 1,56 млрд руб. Главным драйвером роста стало расширение портфеля объектов недвижимости и увеличение арендных площадей в управлении.
Операционная прибыль выросла на 42,7% и достигла 2,11 млрд руб., однако, почти 964 млн руб. из них, то есть около 46% всей операционной прибыли — это эффект от переоценки. Aspace ежегодно проводит переоценку принадлежащей ей инвестиционной недвижимости, и если стоимость объектов растет, эта разница сразу увеличивает операционную прибыль, поэтому операционная прибыль выглядит заметно сильнее, чем реальный результат бизнеса.
Авто-репост. Читать в блоге >>> Облигации «А Спэйс» 30 июля с купоном 22.25% (001Р-03)

АО «А Спэйс» выступает оператором сервисных офисов, ориентированных на компании среднего и крупного звена. В рамках своей деятельности организация управляет объектами коммерческой недвижимости, формирует и совершенствует концепцию современных рабочих пространств — предлагает как типовые офисные решения, так и проекты под индивидуальные запросы клиентов. Офисы сдаются в аренду на гибких условиях, при этом компания обеспечивает комплексное сервисное обслуживание арендаторов.
Старт размещения 30 июля
- Наименование:Аспэйс-001Р-03
- Рейтинг:ВВ+ (Эксперт РА, прогноз «Стабильный»)
- Купон: 22.25% (ежемесячный)
- Срок обращения: 3.5 года
- Объем: 500 млн.₽
- Амортизация: да (24-41 купон по 5.26%)
- Оферта: да (Колл через 2 года)
- Номинал: 1000 ₽
- Организатор: Ренессанс Брокер
- Выпуск для всех
Авто-репост. Читать в блоге >>> Обновление кредитных рейтингов в ВДО и розничных облигациях (АО «Южноуральский лизинговый центр» понижен до ruВB-, Группа «ВИС» (АО) подтвержден AA-.ru)
🟢АО «А Спэйс»
«Эксперт РА» повысил рейтинг кредитоспособности АО «А Спэйс» до уровня ruBB+ и изменил прогноз на стабильный. Ранее у компании действовал рейтинг на уровне ruBB с позитивным прогнозом
АО «А Спэйс» (ASPACE) — оператор сервисных офисов для среднего и крупного бизнеса, предоставляющий услуги управления объектами коммерческой недвижимости в формате готовых офисов и индивидуальных проектов для последующей сдачи в аренду с сервисным обслуживанием. Компания представлена в ключевых бизнес-локациях Москвы; в портфель сети входят 11 площадок, 10 из которых находятся в эксплуатации. С учётом нового офиса общая площадь под управлением составит около 43 тыс. кв. м.
Повышение рейтинга обусловлено увеличением масштабов деятельности компании и снижением показателей долговой и процентной нагрузки благодаря органическому росту выручки, EBITDA и операционной рентабельности. Рейтинг обусловлен ограниченной оценкой риск-профиля отрасли, умеренно сильными рыночными и конкурентными позициями, приемлемым уровнем долговой нагрузки при повышенной процентной нагрузке, приемлемым уровнем ликвидности, высокой оценкой рентабельности по бенчмаркам агентства, а также положительной оценкой блока корпоративных рисков.
Авто-репост. Читать в блоге >>> Анализ РСБУ компании "А Спэйс" за 1кв2026г

📊 Кредитный рейтинг: Эксперт РА (15.07.26): повысили кредитный рейтинг с «ВВ» до «ВВ+» (прогноз изменили с позитивного на стабильный)
🗂 Предыдущий обзор эмитента по отчётности РСБУ за 3кв2025г тут
⚙️ Деятельность эмитента тут
🎬 Эфир с эмитентом от 16 июля 2026г
🔎Прозрачный бизнес: сведения о суммах недоимки и задолженности по пеням и штрафам на 1 июня 2026г отсутствуют (не было и ранее)
📚 Картотека арбитражных дел: на данный момент нет активных дел, где АО «А Спэйс» является ответчиком
Заметки о компании:
🟢 АО «А-СПЭЙС» входит в группу компаний, где является материнской компаний с ее дочерней ООО «А-СПЭЙС КОНСТРАКШ», которой владеет на 100%. Доли в АО «А-СПЭЙС» имеют: 72,25% АО «МЕРА НЕДВИЖИМОСТИ», 15% Седов Сергей Александрович, 12,75% Гуськов Иван Владимирович. МСФО по группе выходит раз в год. АО «А-СПЭЙС» является основным активом, потому РСБУ отражает динамику развития группы.
🟡 В эфире было сказано, что при расчетах EBITDA следует ориентироваться на значения, посчитанные самой компанией. Их можно увидеть в презентациях компании, а также на эфире (демонстрируются данные за 1п2026г). Это создает сложности при расчете долговых метрик, поскольку в РСБУ нет деления процентов к уплате на арендные и кредиты/облигации
Авто-репост. Читать в блоге >>>- Опасная Call-Оферта: А Спэйс
❗️
В феврале мы уже говорили о подобной ситуации с Воксисом. Но тут история еще более острая. Речь о выпуске А Спэйс, 001Р-02 (RU000A10AYB6) с Call-офертой 15 августа этого года.
😱На данный момент бумаги торгуются с отрицательной доходностью с Call-Оферте (примерно -3,5%)
То есть, купив их сейчас по стакану вы гарантировано потеряете деньги, если эмитент выкупит бумаги, как он и планирует это сделать, о чем он сообщал в своей презентации в конце марта.
⚪️Вполне разумным решением сейчас будет продать бумаги в стакан и уж тем более не покупать их
🙅♂️ При этом мы подчеркиваем, что Call-Оферта — это не зло само по себе
Это абсолютно нормальный инструмент управления долгом для компании, но при покупке таких бумаг на вторичке всегда смотрите, какую доходность с Call-у они дают и всегда оценивайте, какую доходность вы получите именно в случае, если бумаги все-таки выкупят.
Ну и, конечно же, проверяйте — есть ли Call-оферта вообще в выпуске, ибо многие скринеры и даже QUIK их не учитывают вообще и считают доходность только к погашению.
Авто-репост. Читать в блоге >>>  А Спэйс выпустил ожидаемо крепкий отчёт за 1 кв. 2026 года по РСБУ (ссылка: www.e-disclosure.ru/portal/files.aspx?id=39046&type=3 ).
Уникальная компания в сегменте ВДО. Общее экономическое охлаждение на ней совсем не сказывается.
Выручка: 522 млн. (было 314 млн. за 1 кв. 2025)
Чистая прибыль: 121 млн. (38 млн. за 1 кв. 2025)
Сальдо денежных потоков от текущих операций: 554 млн. (242 млн. за 1 кв. 2025)
Самое интересное, что, несмотря на выплату дивидендов на 163 млн., сумма на счетах компании выросла с 27 до 136 млн. за 1 квартал 2026 года. При этом, краткосрочные и долгосрочные заёмные средства увеличились всего на 30 млн.
Таким образом, компания, возможно, сможет погасить второй выпуск «АСпэйс 1Р2» на 150 млн. без привлечения новых займов! Теперь понятно, почему бумага первой серии эмитента с рейтингом BB торгуется с доходностью 22%

Belyj_golub, в каком месяце там кол-оферта?
Igor_Mihailovich, 15 августа 2026, в дату 18 купона (согласно проспекту smart-lab.ru/blog/1118589.php размещения)Плохие новости для тех, кто недавно покупал второй выпуск эмитента по цене около 110% с однозначной в процентах доходностью к оферте: в отчё...
Belyj_golub, в каком месяце там кол-оферта?- Плохие новости для тех, кто недавно покупал второй выпуск эмитента по цене около 110% с однозначной в процентах доходностью к оферте: в отчёте по РСБУ за 2025 год (ссылка www.e-disclosure.ru/portal/files.aspx?id=39046&type=3), данный выпуск занесён в краткосрочные займы (см. предпоследниюю строку скриншота из отчёта). Таким образом, компания планирует его погасить в этом году по колл-оферте

- Анализ РСБУ компании "А-СПЭЙС" за 3кв2025г

📊 Кредитный рейтинг: Эксперт РА (04.12.25): подтвердили кредитный рейтинг с «ВВ» (прогноз изменили со стабильного на позитивный)
🎬 Эфир с эмитентом от 20.02.25 (для держателей всегда полезно смотреть)Мои выводы:
🟢 ООО «А-СПЭЙС» входит в группу компаний, где является материнской компаний с ее дочерней ООО «А-СПЭЙС КОНСТРАКШ», которой владеет на 100%. Доли в ООО «А-СПЭЙС» имеют: 72,25% АО «МЕРА НЕДВИЖИМОСТИ», 15% Седов Сергей Александрович, 12,75% Гуськов Иван Владимирович. МСФО по группе выходит раз в год. ООО «А-СПЭЙС» является основным активом, потому РСБУ отражает динамику развития группы
🟢 За 9мес 2025г в сравнении с 9мес 2024г:
1) Выручка х2,16 (1,1 млрд / +57,8 кв/кв) — взрывной рост выручки ✅
2) Валовая прибыль х2,22 (918 млн / +58,5 кв/кв) — пока выручка растет, доля себестоимости чуть-чуть снизилась. Это видно как в годовой разнице, так и в квартальной ✅
3) Прибыль от продаж х2,47 (788 млн / +61,8% кв/кв) — рост выручки, снижение доли себестоимости и теперь еще снижение доли коммерческих и управленческих расходов в выручке дает скачок прибыли от продаж больше, чем рост самой выручки ✅
Авто-репост. Читать в блоге >>> - Сегодня, 04.12.2025, Эксперт РА подтвердило рейтинг ruBB для ООО «А Спэйс», изменив прогноз на позитивный.
Проверяю заключение РА, показатель Долг/EBITDA у меня не сходится. Получается, как будто рейтинговое агентство в несколько раз занизило EBITDA компании.
В своём отчёте Эксперт РА пишет, что «По состоянию на 30.09.2025 отношение долга к EBITDA за 30.09.2025LTM составило 3,0х, что выше ожиданий агентства». При этом, согласно отчету, долговые обязательства оценены в 692.9 млн. руб. (что вопросов не вызывает), но вот отношение Долг/EBITDA при этом насчитали 3.0. Отсюда, EBITDA, согласно отчёту, составляет (долговые обязательства/(Долг/EBITDA)) = 231 млн. руб.
Не поленился, залез в методологию эксперт РА по оценке нефинансовых компаний. Там EBITDA рассчитывается по формуле: прибыль до налогообложения + процентные расходы — проценты и другие финансовые доходы полученные + амортизация основных средств/НМА.
Посмотрим на EBITDA по РСБУ за 3 кв. 2025.
— прибыль от продолжающейся деятельности до налогообложения (код 2300) = 311.9 млн. руб.
— процентные расходы, или проценты к уплате (код 2330) = 477.7 млн. руб.
— проценты и другие финансовые доходы полученные/ проценты к получению в РСБУ (код 2320) = 8.5 млн. руб.
— амортизация основных средств/НМА в отчёте явно не указывается, но основные средства у компании на протяжении последних лет нулевые, а НМА — не более 2-3 млн. руб.
Итого, по формуле Эксперт РА, EBITDA за 3 кв. этого года, составляет:
311.9 + 477.7 — 8.5 = 781.1 млн. руб.
Т.к. EBITDA вычисляется 30.09.2025 LTM, поэтому надо добавить последний квартал 2024 года. Но и за этот период EBITDA неотрицательна.
Как РА насчитал 231 млн. EBITDA LTM мне непонятно. По моим оценкам долг/EBIDTA меньше единицы. Видимо, какие-то временные факты, “болезни роста” подняли долг/EBIDTA в отчете РА. При этом, в дальнейшем агентство оценивает снижение долговой нагрузки: “долговая нагрузка на горизонте года от отчетной даты оценивается на комфортном уровне в пределах 1,2х”


 эх, помню у меня в портфеле было 70 их облигаций месяц назад. и что-то сбросил после купона очередного.
а вон как выросли.
я просто до сих пор не понимаю, на чём они зарабатывают 30% годовых, что способны обслуживать долг ))) Выживет ли А Спэйс?
ООО «А Спэйс» занимается созданием и управлением функциональными рабочими пространствами для арендаторов и собственников офисов. Компания оказывает помощь в обустройстве, ремонте и содержании офисов для повышения капитализации и привлекательности объектов. «А Спэйс» ведёт разработку концепции современного рабочего пространства с универсальностью, функциональностью и устойчивым партнерством.
ИНН - 9724021393Я так и не понял чем контора занимается, но...
Так контора говорит сама о себе, а что на самом деле...

Финансовое состояние
ООО «А Спэйс» — высокорискованное, значительно закредитованное, неликвидное, малоэффективное предприятие. Выручка на 01.07.2024 года составила 507.7 млн, чистая прибыль 12.6 млн рублей.
На 1 рубль собственного капитала приходится 61.79 рубля заёмных денег. Заёмный капитал обеспечен собственными резервами на 2%. Общая задолженность компании состоит из 1 997.0 млн рублей долгосрочных обязательств и 680.7 млн текущих.
Авто-репост. Читать в блоге >>>

 Новый выпуск облигаций "А Спэйс" (RU000A10AYB6)
🔶 ООО «А Спэйс»
▫️ Облигации: А Спэйс-001Р-02
▫️ ISIN: RU000A10AYB6
▫️ Объем эмиссии: 150 млн. ₽
▫️ Номинал: 1000 ₽
▫️ Срок: на 3 года 5 мес.
▫️ Количество выплат в год: 12
▫️ Тип купона: постоянный
▫️ Размер купона: 31%
▫️ Амортизация: да
[по 8,33% начиная с 31 купона, 8,37% — при погашении]
▫️ Дата размещения: 21.02.2025
▫️ Дата погашения: 04.08.2028
▫️ ⏳Ближайшая оферта: 15.08.2026Об эмитенте: Основной вид деятельности «А Спэйс» (г. Москва) — аренда и управление собственным или арендованным недвижимым имуществом.
➖➖➖
Информацию о новых выпусках, анализ эмитентов (с расчетом ОФС, фин. показателей, рейтинг и др.) см. в телеграм-канале.
Авто-репост. Читать в блоге >>>- «А Спэйс» 21 февраля начнет размещение облигаций объемом 150 млн.₽

ООО «А Спэйс» (ранее — ООО «Аполлакс Спэйс») является оператором гибких офисов для среднего и крупного бизнеса. Компания предоставляет услуги управления объектами коммерческой недвижимости, создавая сервисные офисы в формате готовых офисных пространств по авторскому стандарту – turnkey и индивидуальные проекты офиса с интерьером и планировками под заказ – built-to-suit, для последующей сдачи в аренду конечным пользователям на гибких коммерческих условиях и с предоставлением сервисного обслуживания.
Старт размещения 21 февраля
- Наименование: Спэйс-001Р-02
- Рейтинг: ВВ (Эксперт РА, прогноз «Стабильный»)
- Купон: 31.00% (ежемесячный)
- Срок обращения: 3.5 года
- Объем: 150 млн.₽
- Амортизация: да (31-42 по 8.33%)
- Оферта: да (колл 18 купон)
- Номинал: 1000 ₽
- Организатор: Ренессанс
- Выпуск для всех
- Вся свежая информация по новым выпускам у меня в телеграмм канале.
Авто-репост. Читать в блоге >>> - Изменения в кредитных рейтингах ВДО. Главное: А Спэйс - повышение до BB, ЧЗПСН-Профнастил и Электрощит - отзыв рейтинга, Ультра - понижение до предддефолтного уровня CCC
📉 ДАЙДЖЕСТ ПО РЕЙТИНГОВЫМ ДЕЙСТВИЯМ В ВЫСОКОДОХОДНОМ СЕГМЕНТЕ, ПОРТФЕЛЕ PROBONDS ВДО (https://ivolgacap.ru/hy_probonds/) И РОЗНИЧНЫХ ИНВЕСТИЦИОНЫХ ОБЛИГАЦИЙ ЗА ПРОШЕДШУЮ НЕДЕЛЮ
🟢ООО «А Спэйс»
Эксперт РА повысил кредитный рейтинг до уровня ruBBООО «А Спэйс» является оператором гибких офисов для среднего и крупного бизнеса. Компания предоставляет услуги управления объектами коммерческой недвижимости, создавая сервисные офисы в формате готовых офисных пространств по авторскому стандарту – turnkey и индивидуальные проекты офиса с интерьером и планировками под заказ – built-to-suit, для последующей сдачи в аренду конечным пользователям на гибких коммерческих условиях и с предоставлением сервисного обслуживания.
Повышение кредитного рейтинга обусловлено ростом масштабов деятельности компании за последний год как в терминах площадей под управлением, объем которых увеличился в 2,5 раза, так и в терминах финансовых результатов.
За 30.09.2024LTM (далее – отчетный период) выручка компании выросла практически в 2 раза и достигла 843 млн руб.
Авто-репост. Читать в блоге >>> - Дайджест отчётностей в сегменте ВДО за 2023 год

Эмитенты продолжают публиковать отчётности по итогам года, приводим таблицу с некоторыми показателями из их отчётностей. Отдельно добавили отчётности эмитентов, которые ещё не раскрыли отчётность на ЦРКИ, но опубликовали данные на ресурсе БФО (отчётности там не аудируемые)
В таблице нет микрофинансовых, лизинговых и девелоперских компаний, т.к. по ним делаем отдельные отраслевые обзоры.
Важный дисклеймер: РСБУ отчётности имеют свои особенности, а также не могут учесть бизнес-модель и структуру бизнеса каждого эмитента.
Предыдущие дайджесты здесь, здесь, здесь и здесь
Следите за нашими новостями в удобном формате:Telegram, Youtube, Смартлаб, Вконтакте, Сайт
Авто-репост. Читать в блоге >>> - Пара слов перед размещением ООО «Аполлакс Спэйс»
Экспертное мнение
ООО «Аполлакс Спэйс» — компания максимального инвестиционного риска на 01.01.02024 года. Финансовое состояние и финансовая устойчивость минимально допустимого уровня. Динамика финансового состояния нисходящая, ниже порога надёжности. Динамика чистой прибыли восходящая. Из 4-х анализируемых периодов, 2 — убыточные. Чистая прибыль в отчётном периоде хоть и положительная, но 22 млн рублей — копейки по сравнению с внешним долгом. Контора максимально закредитованная и абсолютно неликвидна. Рассчитываться с текущими обязательствами нечем, поэтому контора набирает денег в долгосрок, несмотря на то, что долгосрочная долговая нагрузка будет держать контору в стадии дефолта ближайшие 100 лет. Структура капитала неудовлетворительная. Весь бизнес построен на заёмных деньгах. В случае банкротства, контора потеряет 2.8 млрд рублей чужих денег и 83 млн собственных, из которых она уже потеряла 57 млн. Стоит ли вкладываться в контору решать вам, но я этого не рекомендую.
Авто-репост. Читать в блоге >>> - Apollax Space. Разбираем дебютанта ВДО в прямом эфире
Apollax Space. Разбираем дебютанта на рынке ВДО вместе с топ-менеджментом компании в прямом эфире 10 апреля в 14.00
В гостях у PRObonds:
— Иван Гуськов, основатель и генеральный директор Apollax Space
— Никита Губанов, коммерческий директор Apollax SpaceНа эфире узнаем:
— Бизнес-модель и рынок эмитента
— Какой продукт предлагает Аполлакс Спэйс?
— Финансы компании и ее перспективы в 2024 годуВопросы эмитенту пишите в комментариях, и ждем всех на эфире
Следите за нашими новостями в удобном формате:Telegram, Youtube, Смартлаб, Вконтакте, Сайт
Авто-репост. Читать в блоге >>>  Космическое размещение облигаций Аполлакс Спэйс
Новые облигации размещает компания, относящаяся к сегменту малого и среднего бизнеса, Аполлакс Спэйс. Это её дебют на фондовом рынке. Почему космическое размещение? Да потому что по выпуску предусмотрена космическая доходность (да и название у компании такое...), давайте разбираться вместе.
Аполлакс Спэйс с 2020 года является оператором гибких офисов для среднего и крупного бизнеса. Компания предоставляет услуги управления объектами коммерческой недвижимости, создавая сервисные офисы в формате готовых офисных пространств и индивидуальные проекты офиса с интерьером и планировками под заказ для последующей сдачи в аренду конечным пользователям с предоставлением сервисного обслуживания. То есть, компания берет на длительный срок в аренду помещения, делает в них модный дизайнерский ремонт и сдает эти помещения в субаренду.

В действующий портфель компании входит 5 площадок: «Бригантина» (Белорусский деловой район), «Федерация» (Москва-Сити), «Цветной» (Центральный деловой район), «Новосущевский» (Савеловский субрынок), «Империя» (Москва-Сити), также в 2024 году ожидается запуск нового проекта Apollax Space «Никольская».
Авто-репост. Читать в блоге >>>- Анонс дебютного выпуска Аполлакс Спэйс (ruBB-, 200 млн р., дюрация 2,2 года, доходность 21,2%)
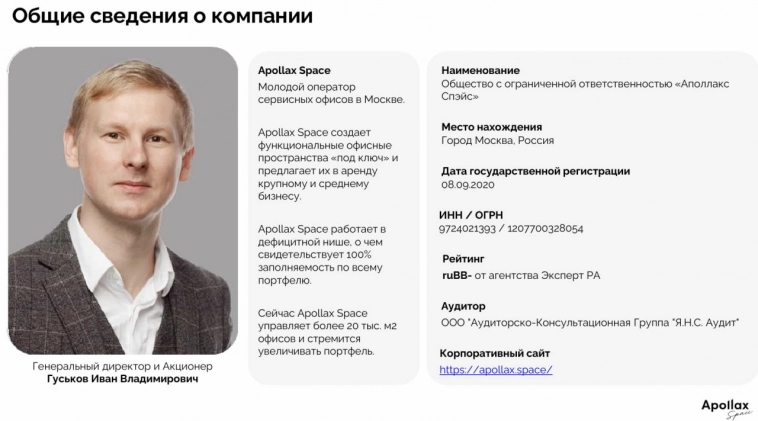
Дебютант в орбите ИК Иволга Капитал. ООО «Аполлакс Спэйс». ruBB-, 200 млн р., дюрация 2,2 года, доходность 21,2% годовыхЭто и новая для нас как организатора отрасль: Аполлакс Спэйс – оператор офисной недвижимости (подготовка, сдача в долгосрочную аренду и обслуживание помещений, в свою очередь также арендованных). И самый молодой в нашей практике эмитент.
Жизненной фазой бизнеса обуславливаются скромные финансовые показатели. По нашей оценке, сама динамика показателей здоровая.
Бизнес-модель эмитента достаточно хорошо описана в презентации выпуска облигаций (слайды 10-14).
Кроме того, мы планируем провести прямой эфир с ним до начала размещения облигаций. С ответами на вопросы и о специфике и модели бизнеса, и о текущих и перспективных финансовых показателях, и о перспективах вообще.
Предварительные параметры выпуска облигаций Аполлакс Спэйс:
• Рейтинг эмитента: ruBB-
• Сумма выпуска: 200 млн р.
• Срок обращения: 3,5 года с равномерной амортизацией последние 1,5 года
Авто-репост. Читать в блоге >>>


Аполлакс Спэйс | ASPACE
ООО «Аполлакс Спэйс» (ASPACE, ранее — Apollax Space) — оператор сервисных офисов для среднего и крупного бизнеса авторского формата work-life balance. Предоставляет услуги управления объектами коммерческой недвижимости, создавая сервисные офисы в формате готовых офисных пространств и индивидуальные проекты офиса с интерьером и планировками под заказ для последующей сдачи в аренду конечным пользователям с предоставлением сервисного обслуживания. Работает в Москве.Чтобы купить облигации, выберите надежного брокера:


