

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Technotrade
RVI - русский фьючерс на индекс волатильности можно хоронить...
- 02 декабря 2019, 09:38
- |

Всем привет !
Очень много было вопросов по данному фьючерсу в этом году:
Почему RVI неликвид ?
https://smart-lab.ru/blog/537739.php
smart-lab.ru/blog/535236.php
Давайте вспомним как это было, 2014 год: Московская биржа презентует новый фьючерс, а-ля американский VIX.
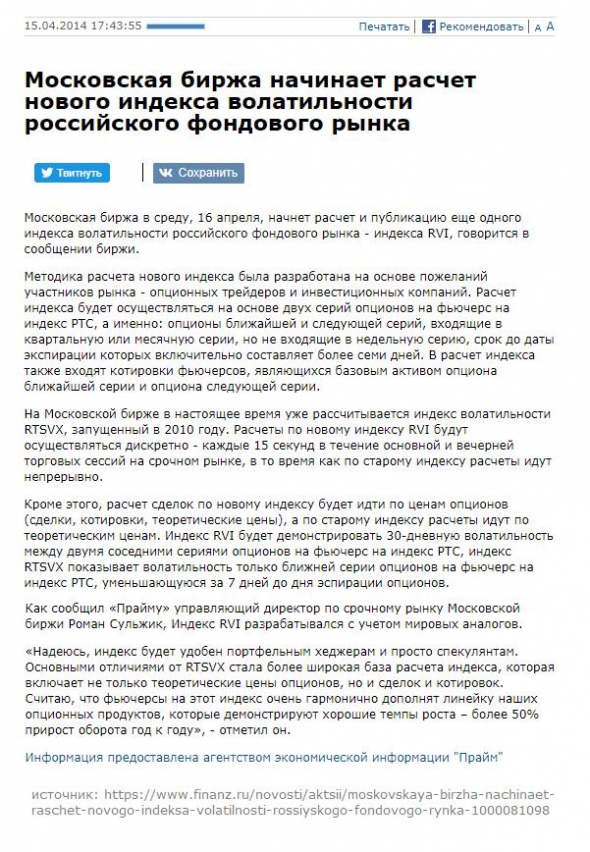
Десятки новостных заголовков не только на трейдерских форумах, но и на новостных агрегаторах были, + конечно реклама на самом сайте Мосбиржы. Многие трейдеры, аналитики, опционщики с нетерпением ждали его, и питали хорошие надежды на данный фьючерс, подобные комментарии сыпались как из рога изобилия:
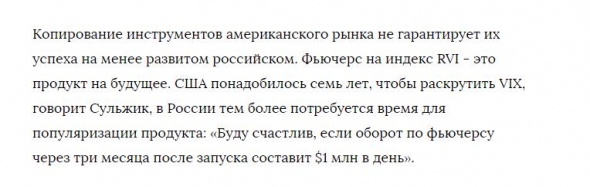
При заявленном ГО 1000-1200 рублей, ожидали оборот 1 млн долл в день, что уже осенью 2014 по взлетевшему курсу было бы 50.000 контрактов в день )))) Или 1 млн контрактов в месяц ))) Что-же, ожидания и надежды были завышены ))) Но они были и люди верили...
Сама задумка была очень не плохой, фьючерс на волатильность на родном рынке, очень низкое и доступное ГО, экспирация каждый месяц как в нефти, все предпосылки для рождения нового и ликвидного инструмента как бы появились… Но что-то пошло не так.......
не буду скрывать, в 2015-2017 годах я и сам пробовал его торговать. Было интересно последить за ним, изучить, понаблюдать как торгуется, как исполняется, можно ли на нем зарабатывать тоже ??? Торговал то несколько контрактов, потом были десятки и сотни кстати, и однажды был рекорд даже, случайно за один день в моих руках оказалось более 2000 контрактов, я пытался разыграть экспирацию в свою сторону, но маркет-мейкер мне насувал по полной и засадил в минуса ))) Расчет исполнения там проводился по очень странной формуле, за последние 4 часа торговли опционов видимо, и не важно где был сам индекс, и не важно где торговался сам фьючерс, цена экспирации могла быть как сильно ниже, так и сильно выше, что было совершенно непредсказуемо и забавно.

Кто-нибудь из ныне торгующих трейдеров вообще в состоянии посчитать тут что-либо ?
=============================================
В итоге данный фьючерс RVI совершенно был непредсказуем и неуправляем, не был строго привязан к индексу, не было нормального маркет-мейкеров, позу набрать нормальную было невозможно, ликвидности никакой, а уж экспирация это вообще песня, просто наобум по странной формуле тебя могли исполнить где угодно, похлеще рулетки. То есть например индекс был весь день 22-24, фьючерс был весь тот же день 22.5-23.5, а экспирировать и исполнить могли легко например по 21 )))) Или выше, или ниже тех цен, что были на индексе и на фьючерсе весь день...
Уже становилось понятно, что там нельзя ни хэджировать опционные позиции, ни покупать/продавать волатильность, ни график торговать, все что там было возможно, так это тупо вешать заявки на длительный срок сильно выше, и сильно ниже текущей цены, в надежде что какой-нибудь чудак кнопкой ошибется и нальет тебе по халяве немного денег.
И как итог, абсолютно все разочаровались в этом фьючерсе RVI на нашей Мосбирже, игроки начали быстро его покидать, потом покинули и маркет-мейкеры, те что какие-то заявки там еще выставляли для вида, и как я смотрю в этом году уже данный инструмент покинули уже абсолютно все.

Никто там не торгует им вообще, никто позиций не держит, и можно уже и самой Мосбирже признаться, что данный инструмент они не вытянули.
Слишком сложно его задумали, надо было проще делать как-то, ведь простота залог успеха, людям много-то не надо.
На западе им торгуют возможно миллионы, у нас же его можно уже хоронить, и просто убирать из сетки вещания. Он уже только мешается в списке поиска и зря строчки занимает. Тратит энергию и ресурсы компов биржи на генерацию пустого стакана и графика.
Этого покойника уже можно списывать со счетов и прощаться навсегда. Пациент скорее мертв, чем жив.
К сожалению это еще одна печальная страница нашей Московской Биржи, которая хотела как лучше, а получилось как всегда.
====================
P.S. А может Московская Биржа целенаправленно убила фьючерс RVI в своих интересах ???
И могут ли быть вообще у нашей Московской Биржи свои интересы на фьючерсах и акциях ???
Об этом нужно задуматься и тоже обсудить.
Очень много было вопросов по данному фьючерсу в этом году:
Почему RVI неликвид ?
https://smart-lab.ru/blog/537739.php
smart-lab.ru/blog/535236.php
Давайте вспомним как это было, 2014 год: Московская биржа презентует новый фьючерс, а-ля американский VIX.

Десятки новостных заголовков не только на трейдерских форумах, но и на новостных агрегаторах были, + конечно реклама на самом сайте Мосбиржы. Многие трейдеры, аналитики, опционщики с нетерпением ждали его, и питали хорошие надежды на данный фьючерс, подобные комментарии сыпались как из рога изобилия:

При заявленном ГО 1000-1200 рублей, ожидали оборот 1 млн долл в день, что уже осенью 2014 по взлетевшему курсу было бы 50.000 контрактов в день )))) Или 1 млн контрактов в месяц ))) Что-же, ожидания и надежды были завышены ))) Но они были и люди верили...
Сама задумка была очень не плохой, фьючерс на волатильность на родном рынке, очень низкое и доступное ГО, экспирация каждый месяц как в нефти, все предпосылки для рождения нового и ликвидного инструмента как бы появились… Но что-то пошло не так.......
не буду скрывать, в 2015-2017 годах я и сам пробовал его торговать. Было интересно последить за ним, изучить, понаблюдать как торгуется, как исполняется, можно ли на нем зарабатывать тоже ??? Торговал то несколько контрактов, потом были десятки и сотни кстати, и однажды был рекорд даже, случайно за один день в моих руках оказалось более 2000 контрактов, я пытался разыграть экспирацию в свою сторону, но маркет-мейкер мне насувал по полной и засадил в минуса ))) Расчет исполнения там проводился по очень странной формуле, за последние 4 часа торговли опционов видимо, и не важно где был сам индекс, и не важно где торговался сам фьючерс, цена экспирации могла быть как сильно ниже, так и сильно выше, что было совершенно непредсказуемо и забавно.

Кто-нибудь из ныне торгующих трейдеров вообще в состоянии посчитать тут что-либо ?
=============================================
В итоге данный фьючерс RVI совершенно был непредсказуем и неуправляем, не был строго привязан к индексу, не было нормального маркет-мейкеров, позу набрать нормальную было невозможно, ликвидности никакой, а уж экспирация это вообще песня, просто наобум по странной формуле тебя могли исполнить где угодно, похлеще рулетки. То есть например индекс был весь день 22-24, фьючерс был весь тот же день 22.5-23.5, а экспирировать и исполнить могли легко например по 21 )))) Или выше, или ниже тех цен, что были на индексе и на фьючерсе весь день...
Уже становилось понятно, что там нельзя ни хэджировать опционные позиции, ни покупать/продавать волатильность, ни график торговать, все что там было возможно, так это тупо вешать заявки на длительный срок сильно выше, и сильно ниже текущей цены, в надежде что какой-нибудь чудак кнопкой ошибется и нальет тебе по халяве немного денег.
И как итог, абсолютно все разочаровались в этом фьючерсе RVI на нашей Мосбирже, игроки начали быстро его покидать, потом покинули и маркет-мейкеры, те что какие-то заявки там еще выставляли для вида, и как я смотрю в этом году уже данный инструмент покинули уже абсолютно все.

Никто там не торгует им вообще, никто позиций не держит, и можно уже и самой Мосбирже признаться, что данный инструмент они не вытянули.
Слишком сложно его задумали, надо было проще делать как-то, ведь простота залог успеха, людям много-то не надо.
На западе им торгуют возможно миллионы, у нас же его можно уже хоронить, и просто убирать из сетки вещания. Он уже только мешается в списке поиска и зря строчки занимает. Тратит энергию и ресурсы компов биржи на генерацию пустого стакана и графика.
Этого покойника уже можно списывать со счетов и прощаться навсегда. Пациент скорее мертв, чем жив.
К сожалению это еще одна печальная страница нашей Московской Биржи, которая хотела как лучше, а получилось как всегда.
====================
P.S. А может Московская Биржа целенаправленно убила фьючерс RVI в своих интересах ???
И могут ли быть вообще у нашей Московской Биржи свои интересы на фьючерсах и акциях ???
Об этом нужно задуматься и тоже обсудить.
2.9К |
Читайте на SMART-LAB:

Новости российского и зарубежного рынков
Если вас интересуют другие аналитические и информационные материалы от банка АО АКБ «ЦентроКредит», смотрите их на нашем...

12:47

Страховщики становятся финансовой опорой экономики России
Страховой рынок окончательно вышел за рамки своей традиционной роли. Сегодня он не только защищает людей и бизнес от рисков, но и превращается в...

12:32


теги блога Technotrade
- 66
- 666
- bitcoin
- Brent
- btc
- CL
- CNYRUB
- ethereum
- FINAM
- FOREX
- just2trade
- Light Sweet Crude
- MIX
- moex
- natural gas
- Putin
- RVI
- S&P500
- u500
- US500 на МОЕХ
- USD
- акции
- Антикризис
- брокеры
- вечные фьючерсы
- волатильность
- вопрос
- Герман Греф
- ГО
- дивиденды
- доллар рубль
- Заработок
- здоровье
- золото
- иксы
- инвестиции
- история успеха
- итоги 2020
- календарь
- конференция
- криптовалюта
- лукойл
- мосбиржа
- Московская биржа
- МТС
- накопления
- нефть
- обучение
- опцион
- сбербанк
- серебро
- Скальпинг
- спекуляции
- Спекуляции и инвестиции
- трейдинг
- фандинг
- ФИНАМ
- ФОРЕКС
- фьючерс РТС
- фьючерсы
- Юань
А вот «ГО 1000-1200 рублей» — точно не помню такого. Мало того, что ГО было абсолютно конским, так еще и напрочь не было никакого сальдирования с опционными позициями. Это одно уже способно было убить интерес к инструменту как у трейдеров, так и маркет-мейкеров. Сложность расчетов могла быть только сопутствующим фактором.
Возможно вы смотрели, когда были обвалы, типа 9 апреля, да, в такие моменты его могли поднимать.