

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. MrWhite
Газпромнефть. Отчётность по МСФО 2012
- 08 февраля 2013, 23:19
- |

Сегодня посмотрел отчётность Газпромнефти за 2012 год по МСФО. Ниже моменты, которые особо хочется выделить:
За 2012 год Газпромнефть нарастила среднесуточную добычу углеводородов до 1,19 млн бар/сутки н.э – это где-то +4,1% относительно 2011 года (среднесуточная добыча углеводородов в сравнении с Роснефтью см. Диаграмма 1)
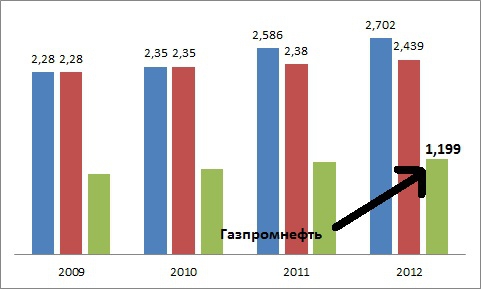
Очень странным для меня стал тот факт, что компания раскрыла показатель общей добычи углеводородов и не раскрыла, сколько добыла нефти в 2012 году, а также не была в пресс-релизе выделена добыча газа.
Компания в 2012 году достаточно сильно прибавила в переработке нефти, так было переработано 43,34 млн тн нефти, что на 7% больше прошлого года. Т.е. можно уже говорить о том, что как минимум 2 компании из 2 отчитавшихся, рапортовали об увеличении собственной переработке относительно добытой нефти (см. пост «Роснефть. Отчётность по МСФО 2012»).
Какие представляются драйверы для роста добычи? Это дальнейший рост на Приобском месторождении, начало промышленной разработки «СеверЭнергии», развитие Новопортовского и Мессояхских месторождений, проект в Венесуэле, проект по трудноизвлекаемым запасам. По сырьевой части, по-моему, основные моменты раскрыл. Теперь финансы:
Выручка выросла на 19,5% до 1 230,266 млрд рублей (напомню у Роснефти выручка выросла только на 13,2%). Чистая прибыль составила 176,670 млрд рублей темп роста +10,2% и этот показатель то же опередил Роснефть (там прирост 7,2% г/г). Чистая рентабельность продаж составила у Газпромнефти 14,4%, у Роснефти 11,3%. Сравним теперь прибыльность двух ВИНКов одного добытого барреля углеводородов

Газпромнефть поэффективней ведёт дела! Выигрыш в 1,63$ на каждом добытом барреле углеводородов. Отчитаются частные НК, будет интересно их сравнить с госкомпаниями
Капитальные затраты Газпромнефти выросли прилично на целых 20,9% в сравнении с 2011 годом в абсолюте это 158,1 млрд рублей
Сейчас Газпромнефть стоит 683.979 млрд рублей при прибыли 176,670 млрд P/E 2012 равен 3,87 против Р/Е2012 Роснефти 8,11. Получается или инвесторы переоценивают Роснефть или недооценивают Газпромнефть
За 2012 год Газпромнефть нарастила среднесуточную добычу углеводородов до 1,19 млн бар/сутки н.э – это где-то +4,1% относительно 2011 года (среднесуточная добыча углеводородов в сравнении с Роснефтью см. Диаграмма 1)

Очень странным для меня стал тот факт, что компания раскрыла показатель общей добычи углеводородов и не раскрыла, сколько добыла нефти в 2012 году, а также не была в пресс-релизе выделена добыча газа.
Компания в 2012 году достаточно сильно прибавила в переработке нефти, так было переработано 43,34 млн тн нефти, что на 7% больше прошлого года. Т.е. можно уже говорить о том, что как минимум 2 компании из 2 отчитавшихся, рапортовали об увеличении собственной переработке относительно добытой нефти (см. пост «Роснефть. Отчётность по МСФО 2012»).
Какие представляются драйверы для роста добычи? Это дальнейший рост на Приобском месторождении, начало промышленной разработки «СеверЭнергии», развитие Новопортовского и Мессояхских месторождений, проект в Венесуэле, проект по трудноизвлекаемым запасам. По сырьевой части, по-моему, основные моменты раскрыл. Теперь финансы:
Выручка выросла на 19,5% до 1 230,266 млрд рублей (напомню у Роснефти выручка выросла только на 13,2%). Чистая прибыль составила 176,670 млрд рублей темп роста +10,2% и этот показатель то же опередил Роснефть (там прирост 7,2% г/г). Чистая рентабельность продаж составила у Газпромнефти 14,4%, у Роснефти 11,3%. Сравним теперь прибыльность двух ВИНКов одного добытого барреля углеводородов

Газпромнефть поэффективней ведёт дела! Выигрыш в 1,63$ на каждом добытом барреле углеводородов. Отчитаются частные НК, будет интересно их сравнить с госкомпаниями
Капитальные затраты Газпромнефти выросли прилично на целых 20,9% в сравнении с 2011 годом в абсолюте это 158,1 млрд рублей
Сейчас Газпромнефть стоит 683.979 млрд рублей при прибыли 176,670 млрд P/E 2012 равен 3,87 против Р/Е2012 Роснефти 8,11. Получается или инвесторы переоценивают Роснефть или недооценивают Газпромнефть
55 |
2 комментария
придется Сечину за нее взяться!

- 09 февраля 2013, 00:13

Спасибо, интересно!

LaraM/ЛарисаМорозова/

- 09 февраля 2013, 11:44
Читайте на SMART-LAB:

На хороших новостях – продавай
Аудиоверсия статьи: t.me/probonds/17334 / max.ru/id7703407240_biz/AaGFrYjoCk8
Снова об акциях, в контексте закономерностей...

06:35

Что покупать в облигациях при ключевой ставке 14%?
Банк России 23 октября сохранил ключевую ставку на уровне 14% годовых. Денежно-кредитная политика остается жесткой, но рынок облигаций уже...

14:57


теги блога Сергей Верпета
- Brent
- crude oil volatility index
- DXY
- En+
- Gap
- Longum Tempus Fund 2
- MICEX CBI CP
- RGBI CP
- RTSVX
- Акрон
- акции
- банковский кризис
- банковский сектор
- Бартон Биггс
- Башнефть
- Ближний Восток
- БОРД
- Возрождение
- выдающиеся инвесторы
- Газпром
- Газпромнефть
- геополитика
- геополитические риски
- ГМК НорНикель
- Греция
- девелоперы
- диапазоны
- длинные деньги
- доллар
- Игорь Сечин
- идеи рулят
- инвестидеи
- инвестиции
- инвестиционные идеи
- Интер РАО
- Иран
- Иркутскэнерго
- Китай
- книги о трейдинге
- книги об инвестировании
- книги об инвестициях
- кризис
- Ленэнерго
- ЛСР
- Лукойл
- макроэкономика
- макроэкономика США
- матрица сценариев
- Мечел
- минеральные удобрения
- мой путь
- Мосэнерго
- МТС
- налоги
- нефтегазовый сектор
- нефть
- Новатэк
- НПФ Благосостояние
- о суровости в РФ
- опрос
- опционы
- оффтоп
- пенсионная система
- приватизация
- Принципы
- психология
- психология трейдинга
- Путь хеджера
- работа над ошибками
- разрыв между РТС и ММВБ
- рецензия на книгу
- Роснефтегаз
- Роснефть
- РТС
- Русгидро
- саморазвитие
- Сбербанк
- сделки M&A
- системный анализ
- Славнефть
- Славнефть-Мегионнефтегаз
- стейтмент
- стратегический анализ
- Сургутнефтегаз
- Татнефть
- ТГК-1
- ТГК-5
- ТГК-6
- ТГК-9
- телекоммуникации
- тенденции
- теория вероятности
- трейдинг
- трейдинг и классическая литература
- Уралкалий
- фармацевтический сектор
- ЦБ РФ
- электроэнергетика
- энергетика
- энергетика РФ