Финаме
 БКС Мир Инвестиций


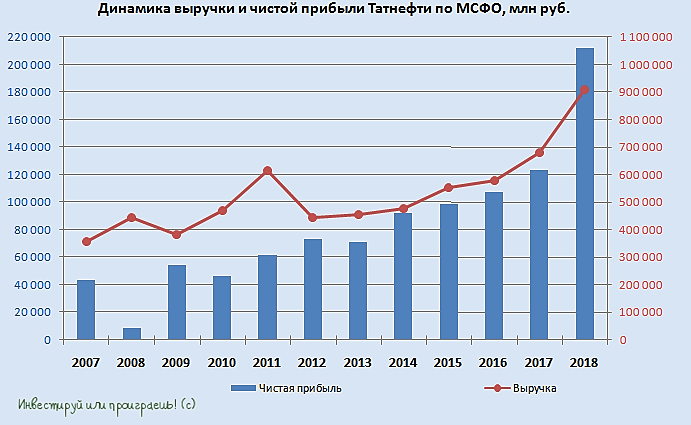
Скорректированная EBITDA совпала с рыночной оценкой. В пятницу Татнефть представила отчетность за 4 кв. 2018 г. по МСФО. Выручка за вычетом пошлин и акцизов увеличилась на 21% год к году и сократилась на 6,9% квартал к кварталу до 235 млрд руб. (3,54 млрд долл.), почти совпав с консенсус-прогнозом. Показатель EBITDA, рассчитанный как сумма операционной прибыли от небанковской деятельности и амортизации, вырос соответственно на 1% и снизился на 39% до 57,3 млрд руб. (0,86 млрд долл.), что на 20% ниже ожиданий рынка. Однако EBITDA, скорректированная на одноразовые, в основном неденежные, статьи, увеличилась на 21% год к году до 71,3 млрд руб. (1,07 млрд долл.), совпав с рыночной оценкой. Чистая прибыль упала на 69% год к году и на 45% квартал к кварталу до 37,7 млрд руб. (0,57 млрд долл.), на 26% ниже ожиданий рынка.
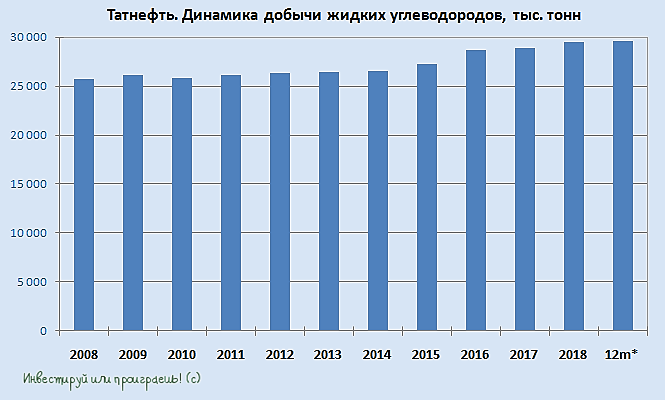
Увеличение добычи нефти и продаж нефтепродуктов – драйвер роста выручки. Рост выручки и EBITDA год к году в 4 кв. 2018 г. объясняется в первую очередь повышением цен на нефть и нефтепродукты, а также увеличением добычи нефти и продаж нефтепродуктов. Добыча нефти выросла на 6,4% год к году и на 3,1% квартал к кварталу до 599,5 тыс. барр./сутки.
читать дальше на смартлабе