 Финаме
 БКС Мир Инвестиций
Что за вдруг?
Отскок какой-то выраженно большой. Господа, дайте подобрать на 35!
| Число акций ао | 136 207 млн |
| Номинал ао | 0.3627 руб |
| Тикер ао |
|
| Капит-я | 31,0 млрд |
| Выручка | 193,1 млрд |
| EBITDA | 12,5 млрд |
| Прибыль | -2,4 млрд |
| Дивиденд ао | – |
| P/E | -13,0 |
| P/S | 0,2 |
| P/BV | 0,2 |
| EV/EBITDA | 6,3 |
| Див.доход ао | 0,0% |
| ОГК-2 Календарь Акционеров | |
| Прошедшие события Добавить событие | |

ОГК-2 акции
0.2273₽ +0.09%
-


Публикация отчетности за 9 мес.
30.10 — отчет РСБУ
29.11 — отчет МСФО
www.ogk2.ru/rus/si/subject/
Тимоха, спасибо! Добавил в календарь ОГК-2 на смартлабе
Павел, ну раз конечно, чего не подтвердил-то тогда? Скинь мне свой телефон в личку
Тимофей Мартынов,
Тимофей, цена под графиком с какой периодичностью обновляется?
Васильев Максим, она задержана на 15 минут относительно биржи, а обновляется каждую минуту точно

Павел, ну раз конечно, чего не подтвердил-то тогда? Скинь мне свой телефон в личку
Тимофей Мартынов,
Тимофей, цена под графиком с какой периодичностью обновляется?

Акции ОГК стоит покупать, потому что это делают члены СД!
Павел, аргумент! Кто сколько купил?
Alex64, вот же! www.mfbcapital.ru/novosti/chleny-soveta-direktorov-pao-ogk-2-uvelichili-svoyu-dolyu-v-kompani.html
Павел, угу, увидел. Нада брать тада.
- Павел, ну раз конечно, чего не подтвердил-то тогда? Скинь мне свой телефон в личку
Акции ОГК стоит покупать, потому что это делают члены СД!
Павел, аргумент! Кто сколько купил?
Alex64, вот же! www.mfbcapital.ru/novosti/chleny-soveta-direktorov-pao-ogk-2-uvelichili-svoyu-dolyu-v-kompani.html- Максим Орловский рассказывает про идею в ОГК-2: youtu.be/Nir7ms8IrHc?t=10m21s
- Совет директоров ОГК-2 утвердил положение о дивидендной политике в новой редакции, следует из материалов компании.
Согласно документу, базой для выплаты дивидендов остается прибыль по РСБУ, однако в новой редакции исключено ограничение по доле чистой прибыли, направляемой на дивиденды. Ранее размер дивидендов ограничивался 5-35% прибыли. Кроме того, в соответствии с новым положением, компания может выплачивать промежуточные дивиденды. - ОГК-2 - прибыль компании может быть на уровне 11 млрд. руб. по итогам 2017 года
ОГК-2 исключила из дивидендной политики ограничения по доле чистой прибыли, направляемой на дивиденды
ОГК-2 исключило из положения о дивидендной политике ограничения по доле чистой прибыли, направляемой на дивиденды. Соответствующий документ в августе одобрил совет директоров компании, его текст был опубликован в сентябре. Ранее размер дивидендов ограничивался уровнем от 5% до 35% от годовой чистой прибыли по РСБУ. В соответствии с новым положением, уровень дивидендных выплат не ограничивается, базой остается чистая прибыль по РСБУ, но компания имеет возможность также выплачивать промежуточные дивиденды.
По оценкам, ОГК-2 в 2017 году может получить хороший рост чистой прибыли.Отметим, что по итогам 1-го полугодия показатель увеличился в 2,5 раза до 6,9 млрд. руб. В целом по году прибыль может быть на уровне 11 млрд. руб. Это составляет 18% от текущей капитализации ОГК-2.
Промсвязьбанк Москва. 12 сентября. ИНТЕРФАКС — Инвестиционная компания (ИК) «Ренессанс Капитал» пересмотрела прогнозные цены акций анализируемых компаний электроэнергетического сектора РФ, сообщается в обзоре ИК.
По итогам переоценки для акций «ТГК-1» (MOEX: TGKA) была повышена рекомендация с «продавать» до «держать».
В то же время для акций «Мосэнерго» (MOEX: MSNG) аналитики понизили рекомендацию с «покупать» до «держать».
Рекомендация «покупать» была подтверждена экспертами ИК для акций «Интер РАО ЕЭС» (MOEX: IRAO), «Юнипро» (MOEX: UPRO), «Энел Россия» (MOEX: ENRU), а также бумаг «ОГК-2» (MOEX: OGKB)(таргет прайс 0,75) и «РусГидро» (MOEX: HYDR).
[img] savepic.net/9918732.png [/img]
- Русгидро, ОГК-2, Юнипро и Интер РАО - отмена механизма потолка цены для КОМ является позитивной новостью для акций генерирующих компаний
Правительство отменило потолок цены на рынке мощности
Премьер-министр России Дмитрий Медведев 2 сентября подписал постановление, согласно которому отменяется потолок цены на мощность в рамках долгосрочного конкурентного отбора мощности (КОМ), который проводится ежегодно на четыре года вперед с года проведения соответствующего КОМ. В этом году Россия проведет КОМ в двух ценовых зонах на 2021, заявки от генераторов собираются 11-15 сентября. Предыдущие правила предполагали установку ценового диапазона (верхнего и нижнего предела цены), который определялся Системным оператором на основе прогноза по спросу и предложению на мощность в обеих ценовых зонах. Для КОМ-2021 ценовые диапазоны были установлены в размере 119-163 тыс руб./МВт/месяц для 1-ой ценовой зоны (Европейская Россия и Урал) и 163-228 тыс руб./МВт/месяц для 2-ой ценовой зоны (Сибирь). Теперь отмена потолка цены позволяет конечной цене КОМ быть выше верхней границы в случае дефицита мощности. Это вряд ли случится в 1-ой зоне, но может случиться в Сибирской ценовой зоне, где Минэнерго ожидает роста спроса на 2,8 ГВт вплоть до 42,5 ГВт в 2021 после расширения локальных мощностей по производству алюминия. С учетом вышесказанного, цена на KOM-2021 во 2-ой зоне может оказаться намного выше по сравнению с уровнем 2020. Кроме того, новые правила предусматривают индексацию цены КОМ с учетом фактической инфляции (минус 0,1%).
Отмена механизма потолка цены для КОМ может быть первым шагом на пути к созданию благоприятной конъюнктуры для инвестиций в модернизацию старых мощностей, что активно лоббируется российскими генераторами и обсуждается с ключевыми министерствами. Поскольку отмена потолка цены вряд ли сильно скажется на цене KOM-2021 в 1-ой ценовой зоне, новость ПОЗИТИВНА для акций генерирующих компаний, у которых есть активы в Сибири, т.е. Русгидро, ОГК-2, Юнипро и Интер РАО. Вместе с тем, поскольку до 2021 еще довольно далеко, и рынок пока не учитывает этот год в ценах, мы считаем, что реакция рынка будет сдержанной.
АТОН 
чё за клоун-школота в Атоне анализы пишет, на каком языке это написано? :
Выручка составила 70 млрд руб., продемонстрировав рост на 17,4% г/г на фоне роста продаж мощности за счет последних ДПМ-проектов компании, принятых в эксплуатацию в 2016. Показатель EBITDA вырос почти в два раза — на 97,9% г/г до 17 млрд руб., что привело к существенному увеличению чистой прибыли: +182% г/г до 6,83 млрд руб. Вновь подчеркнем, что на оба финансовых показателя оказали сильное влияние энергоблоки, построенные в рамках ДПМ. Соотношение чистый долг/EBITDA снизилось до 1,97x (против 3,3 в конце 2016) после сокращения чистого долга на 15% в 1П17 (56,9 млрд руб. против 67,1 млрд руб. в конце 2016). Компания продемонстрировала феноменальный FCF в размере 11,4 млрд руб. против минус 1,3 млрд руб. в 1П16, что объясняется ростом OCF на 69% г/г и снижением капзатрат на 70% г/г, поскольку компания завершила свою инвестиционную программу в рамках ДПМ.


ОГК-2 - факторы роста и падения акций
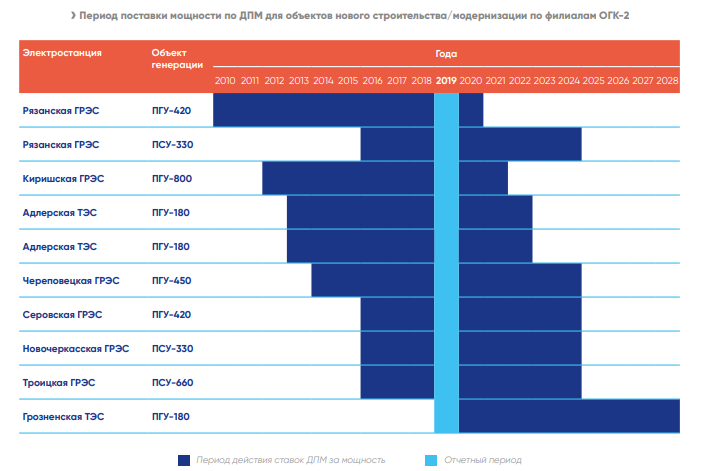
- До 3 кв 2024 г. выплаты по ДПМ будут еще достаточно высокими (22.07.2021)
- Выработка электроэнергии с начала 2023 г. +7,5%, в 3 квартале +10,8% (16.10.2023)
- Дивиденды 50% от скорректированной чистой прибыли по РСБУ и МСФО (16.10.2023)
- Одобрена доп.эмиссия 13.10.23г., в итоге-уставной капитал увеличится на 43,72% (16.10.2023)
- Пик платежей ДПМ пройден, а с конца 2024г. уменьшится в разы, а значит, резко снизится чистая прибыль (16.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
ОГК-2 - описание компании
ПАО «ОГК-2» - ведущая компания тепловой генерации в составе 11 действующих и одной строящейся электростанции суммарной установленной мощностью 20 ГВт. Филиалы компании в 2015 г. произвели 64 млрд кВтч электроэнергии (около 6% выработки электроэнергии в России). Топливный баланс: 65% — газ, 35% — уголь.В состав Компании входят: Сургутская ГРЭС-1, Рязанская ГРЭС, Киришская ГРЭС, Ставропольская ГРЭС, Новочеркасская ГРЭС, Троицкая ГРЭС, Красноярская ГРЭС-2, Череповецкая ГРЭС, Серовская ГРЭС, Псковская ГРЭС и Адлерская ТЭС.
Контролирующим акционером компании является ООО «Газпром энергохолдинг» (100-процентное дочернее общество ПАО «Газпром»).
Основной контрагент — ЦФР, на который приходится 46% выручки (2017)
Мощность станций: 20ГВт
Новые мощности (ДПМ): 20%
Топливо: газ (65%) уголь (35%)
график выхода из 10летнего срока ДПМ мощностей
Чтобы купить акции, выберите надежного брокера:


