

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. KonstantinLebedev
Русал пришел к своей квадратичной функции регрессия c r^2 0,87
- 08 сентября 2021, 12:40
- |
- Константин Лебедев


По оси X — Фьючерс на алюминий на Шанхайской бирже с 2019-го года
По оси Y — Дневные цены закрытия котировок акций Русал, так же с 2019-го года
Большая красная точка — это сегодняшний день, на момент поста.
Красная линия — квадратичная функция регресси
Синяя пунктирная линия — линенйная функция регресси
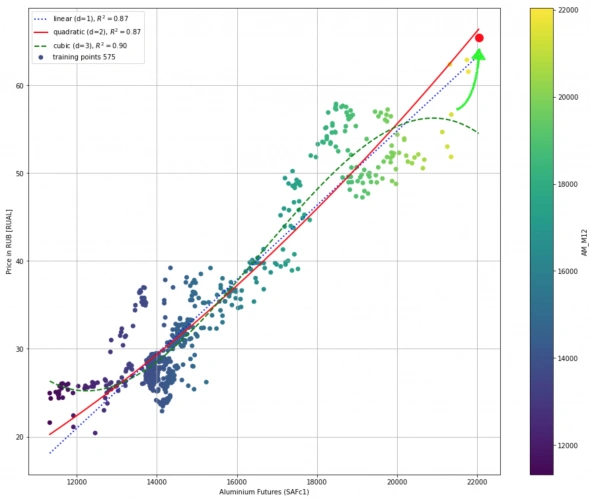
Почему это важно, смотри предыдущий пост перед началом движения, было указано куда идем и почему идем, вот и пришли. Но разброс большой можем идти выше к 70-и рублям при той же цена алюминия.
Как всегда предоставляю исходные данные от расчета пользуйтесь jupyter notebook файл
По оси Y — Дневные цены закрытия котировок акций Русал, так же с 2019-го года
Большая красная точка — это сегодняшний день, на момент поста.
Красная линия — квадратичная функция регресси
Синяя пунктирная линия — линенйная функция регресси

Почему это важно, смотри предыдущий пост перед началом движения, было указано куда идем и почему идем, вот и пришли. Но разброс большой можем идти выше к 70-и рублям при той же цена алюминия.
Как всегда предоставляю исходные данные от расчета пользуйтесь jupyter notebook файл
784 |
Читайте на SMART-LAB:
📣 Выступим на конференции Смартлаба
Уже завтра частные инвесторы, трейдеры и эмитенты соберутся на крупнейшем в стране мероприятии об инвестициях – 39-й конференции Смартлаба. От...

14:00

IPO Anthropic: как не пропустить выход одного из лидеров рынка ИИ
Компания Anthropic, один из лидеров гонки искусственного интеллекта, подала заявку на IPO 26 октября. Как ожидается, оно может стать...

13:29


теги блога Константин Лебедев
- AKMM
- CHMF
- Geely
- IMOEX
- IPO
- LQDT
- M2
- MAGN
- MOEX
- NLMK
- open source
- SPO
- Transaq Connector
- автомобили
- акции
- алгоритм для трейдинга
- анализ
- анализ акции
- анализ акций
- аналитика
- банки
- БПИФ Альфа-Капитал Денежный рынок
- ВИМ Ликвидность
- втб
- Газпром
- гмк норникель
- денежно-кредитная политика
- дефляция
- дивиденды
- дом.рф
- золото
- инвестиции в недвижимость
- Индекс МБ
- инфляция
- инфляция в России
- ипотека
- ИПЦ
- Китай
- ключевая ставка ЦБ РФ
- корпоративное кредитование
- коррекция
- корреляции
- лукойл
- металлурги
- металлургия
- метрики
- ММК
- мобильный пост
- МТС
- недвижимость
- НЛМК
- Новатэк
- обзор рынка
- облигации
- объем продаж
- объемы торгов
- объём входа
- объём сделок
- ОЗОН Фармацевтика
- озонфарм
- операционные результаты
- ОФЗ
- ОФЗ с переменным купоном
- оффтоп
- полюс золото
- причины роста и падения акций
- прогноз
- прогноз по акциям
- процентная ставка
- ракета
- регрессия
- Росстат
- русал
- сбербанк
- Северсталь
- Селигдар
- смартлаб
- софт для трейдинга
- спрос
- среднесрочные инвестиции
- ставка ФРС США
- сургутнефтегаз
- США
- татнефть
- ТГК-14
- технический анализ
- торговые роботы
- торговые сигналы
- торговый софт
- трейдинг
- Украина
- утильсбор
- учетная ставка
- форекс
- ФРС США
- фундаментальный анализ
- фьючерс MIX
- ЦБ РФ
- экономика России
- ЮГК Южуралзолото
Я не смогу пересказать в комменте весь курс, извините.
wistopus, коты соблюдают запреты А.Г. !
Оно отражает скорость роста Y(цена акция) относительно X(базовый ресурс или спред между сырьем и продукцией) с поправочным коэффициентом.
Михаил, Для этого я предоставил исходный алгоритм , вы можете его перепроверить и указать предметно на ошибки и в вычисления использовал полиномиальную регрессию, а линейная больше для сравнения добавлена.
1. Анализ временных рядов необходимо начинать с теста на стационарность, например Дики — Фуллера. У вас его нет. Если по результатам теста обнаружилось наличие единичного корня, то линейную регрессию строить нельзя. С большой долей вероятности он в ваших данных присутсвует.
2. Если единичного корня все-таки нет, то после построения регрессии нужно построить графики afc/pafc и проверить отсутсвие значимого их отклонения от нуля. Тут я на глаз уверен на 100%, что присутствует отличная от нуля автокорреляция остатков. В этом случае нужно использовать ARMAX модель для построения зависимости с учетом значимых лагов на afc/pafc.
www.statsmodels.org/stable/generated/statsmodels.tsa.stattools.adfuller.html
www.statsmodels.org/stable/generated/statsmodels.tsa.stattools.acf.html
www.statsmodels.org/stable/generated/statsmodels.tsa.stattools.pacf.html
www.statsmodels.org/stable/generated/statsmodels.tsa.statespace.sarimax.SARIMAX.html
Значение p намного меньше уровня значимости 0,05, и, следовательно, мы можем отклонить нулевую гипотезу и принять, что ряд является стационарным.
www.investopedia.com/terms/d/durbin-watson-statistic.asp
Если она, есть значит на регрессии можно зарабатывать :)