


Информация


Блог им. bondscan
ХК Новотранс 002P-02: доходность 19,06% при рейтинге AA- и минимальной дюрации
- 22 сентября 2026, 02:31
- |

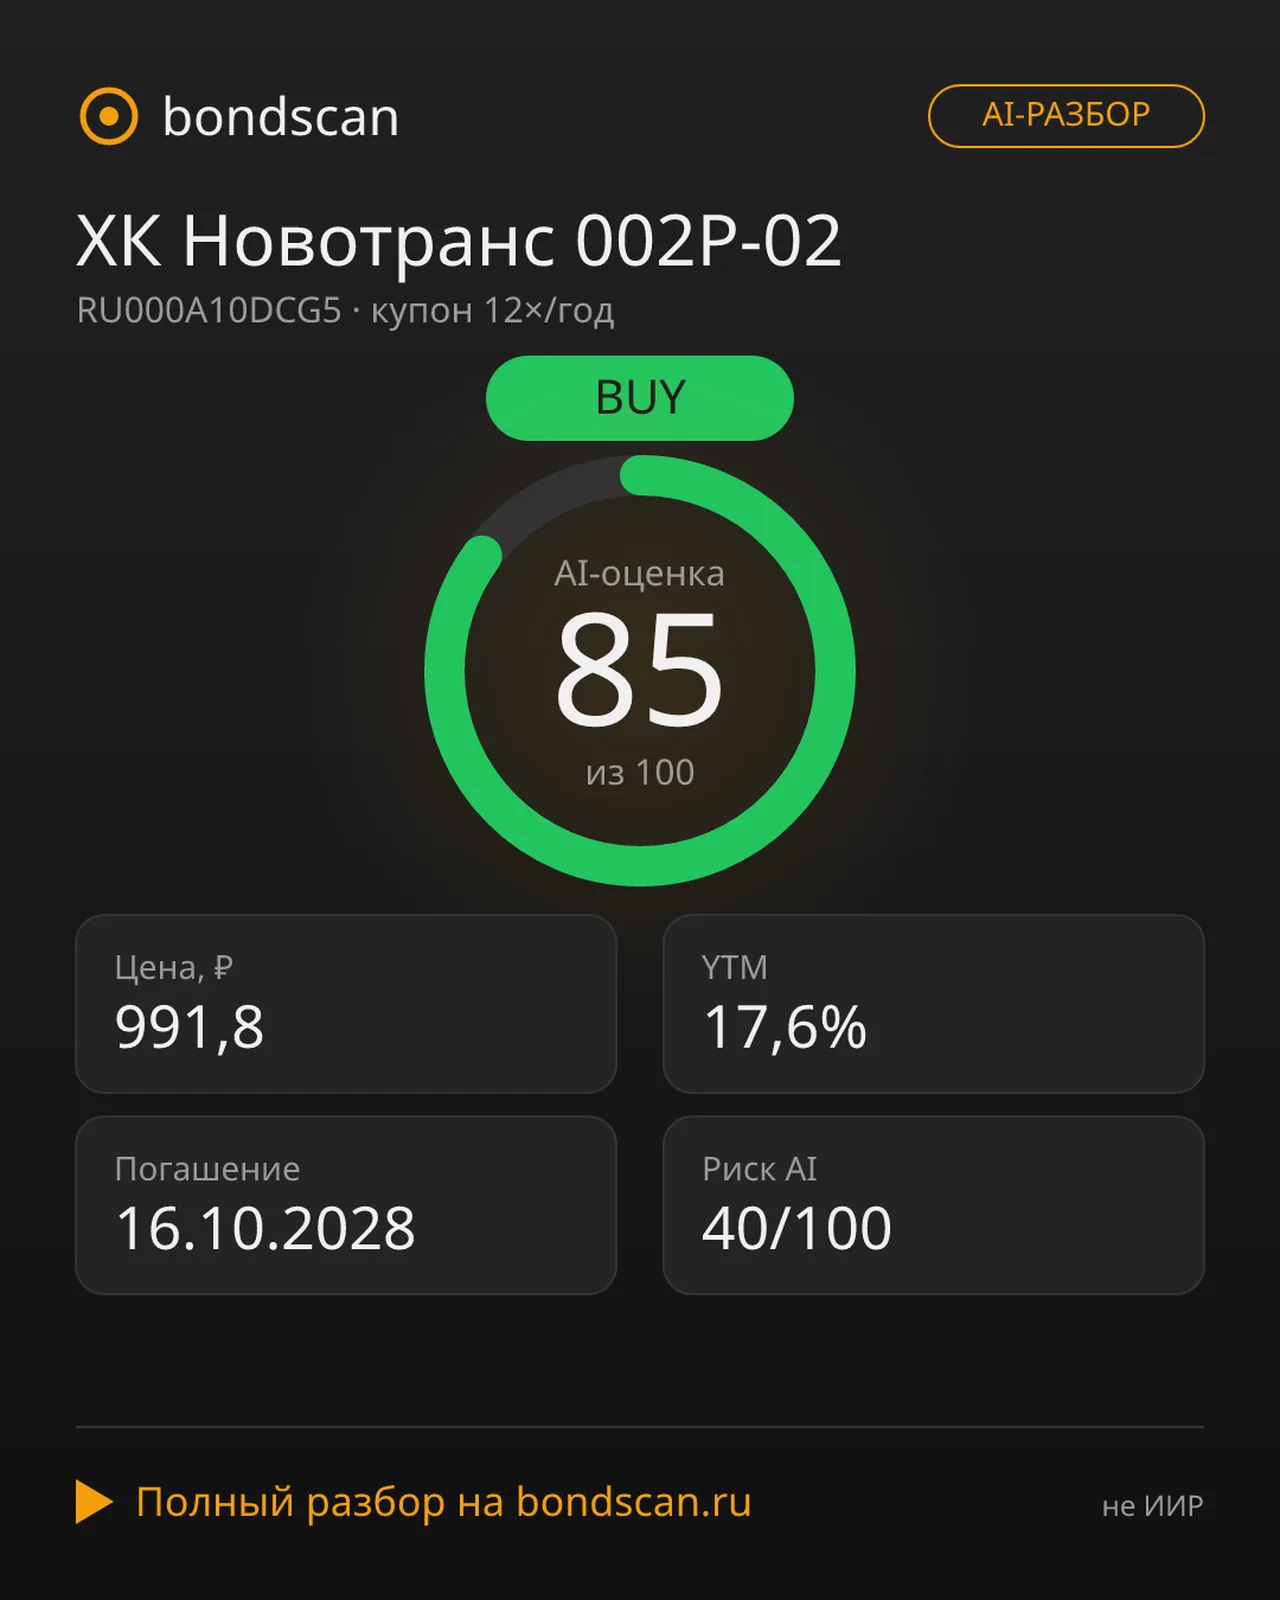
Флоатер ХК Новотранс (RU000A10DCG5) с кредитным качеством AA- и купоном КС + 2,25% предлагает вход в актив по дисконту 3% от номинала. При текущей ключевой ставке 14% эффективный годовой купон достигает 16,25%, а доходность к погашению — 19,06%, что обеспечивает премию 2,25 п.п. над базовой ставкой.
🏢 **Почему стоит обратить внимание**
Эмитент занимает прочные позиции на рынке грузовых перевозок в России. Рейтинги AA- («Эксперт РА») и AA(RU) (НКР) размещают облигацию в сегменте investment-grade, что означает умеренный кредитный риск. Финансовые показатели стабильны, выручка и прибыль удерживаются на хорошем уровне.
⚙️ **Ключевая механика купона**
Купон переменный: выплата пересматривается ежемесячно по формуле «ключевая ставка + 2,25%». Это существенно снижает процентный риск: эффективная дюрация близка к одному месяцу, значит, котировки малочувствительны к изменениям ставки ЦБ. При удержании КС на уровне 14% инвестор получит около 162,5 ₽ купонного дохода на каждый номинал в год плюс 30 ₽ от дисконта при погашении.
📊 **Техническое описание выпуска**
• Тикер: RU000A10DCG5 (серия 002P-02)
• Номинал: 1 000 ₽
• Цена: 970 ₽ (дисконт 3%)
• НКД: 11,1 ₽ (полная стоимость входа ~981,1 ₽)
• Выплаты: 12 раз в год (ежемесячно)
• Погашение: 16.10.2028
• Амортизация и субординация: отсутствуют
• Объём эмиссии: 8,5 млрд ₽ (обеспечивает высокую ликвидность)
• Доступность: для квалифицированных и неквалифицированных инвесторов
🛡 **Оценка рисков**
ИИ-модель оценивает риски как сбалансированные: умеренный кредитный риск, низкий процентный и низкий риск ликвидности. Отсутствие субординации исключает риски урезания выплат при санации, а возврат всего номинала происходит единым платежом при погашении.
💡 **Главный вывод**
При цене 970 ₽, доходности 19,06% к погашению и рейтинге AA-, ХК Новотранс 002P-02 формирует сбалансированный вход в актив. Инвестор получает стабильный денежный поток выше безрисковой ставки с минимальной чувствительностью к движениям ЦБ. Профицит доходности над риском здесь выражен чётко: спред 2,25 п.п. к ключевой ставке плюс дисконт 3% при входе покрывают кредитную премию с запасом.
*Материал не является индивидуальной инвестиционной рекомендацией.*
#облигации #инвестиции #мосбиржа #AIаналитика #bondscan #ВДО #доходность #портфель #Тбанк
Материал не является индивидуальной инвестиционной рекомендацией.


теги блога Кирилл Донцов BondScan
- ytm
- алроса
- амортизация
- газпром
- дефолт
- доходность
- дюрация
- ИИ
- инвестирование
- инвестиции
- искусственный интеллект
- квалифицированные инвесторы
- корпоративные облигации
- краткосрок
- краткосрочные инвестиции
- кредитный риск
- Магнит
- облигации
- офз
- портфель
- портфель смартлаба
- почта россии
- процентный риск
- Регион-Продукт
- ржд
- риск-профиль
- россети
- ростелеком
- селектел
- скоринг
- скринер
- спред
- торговые сигналы
- трейдинг
- фиксация
- флоатеры