комментарии Кирилл Донцов BondScan на форуме

  1. Логотип ХК Новотранс
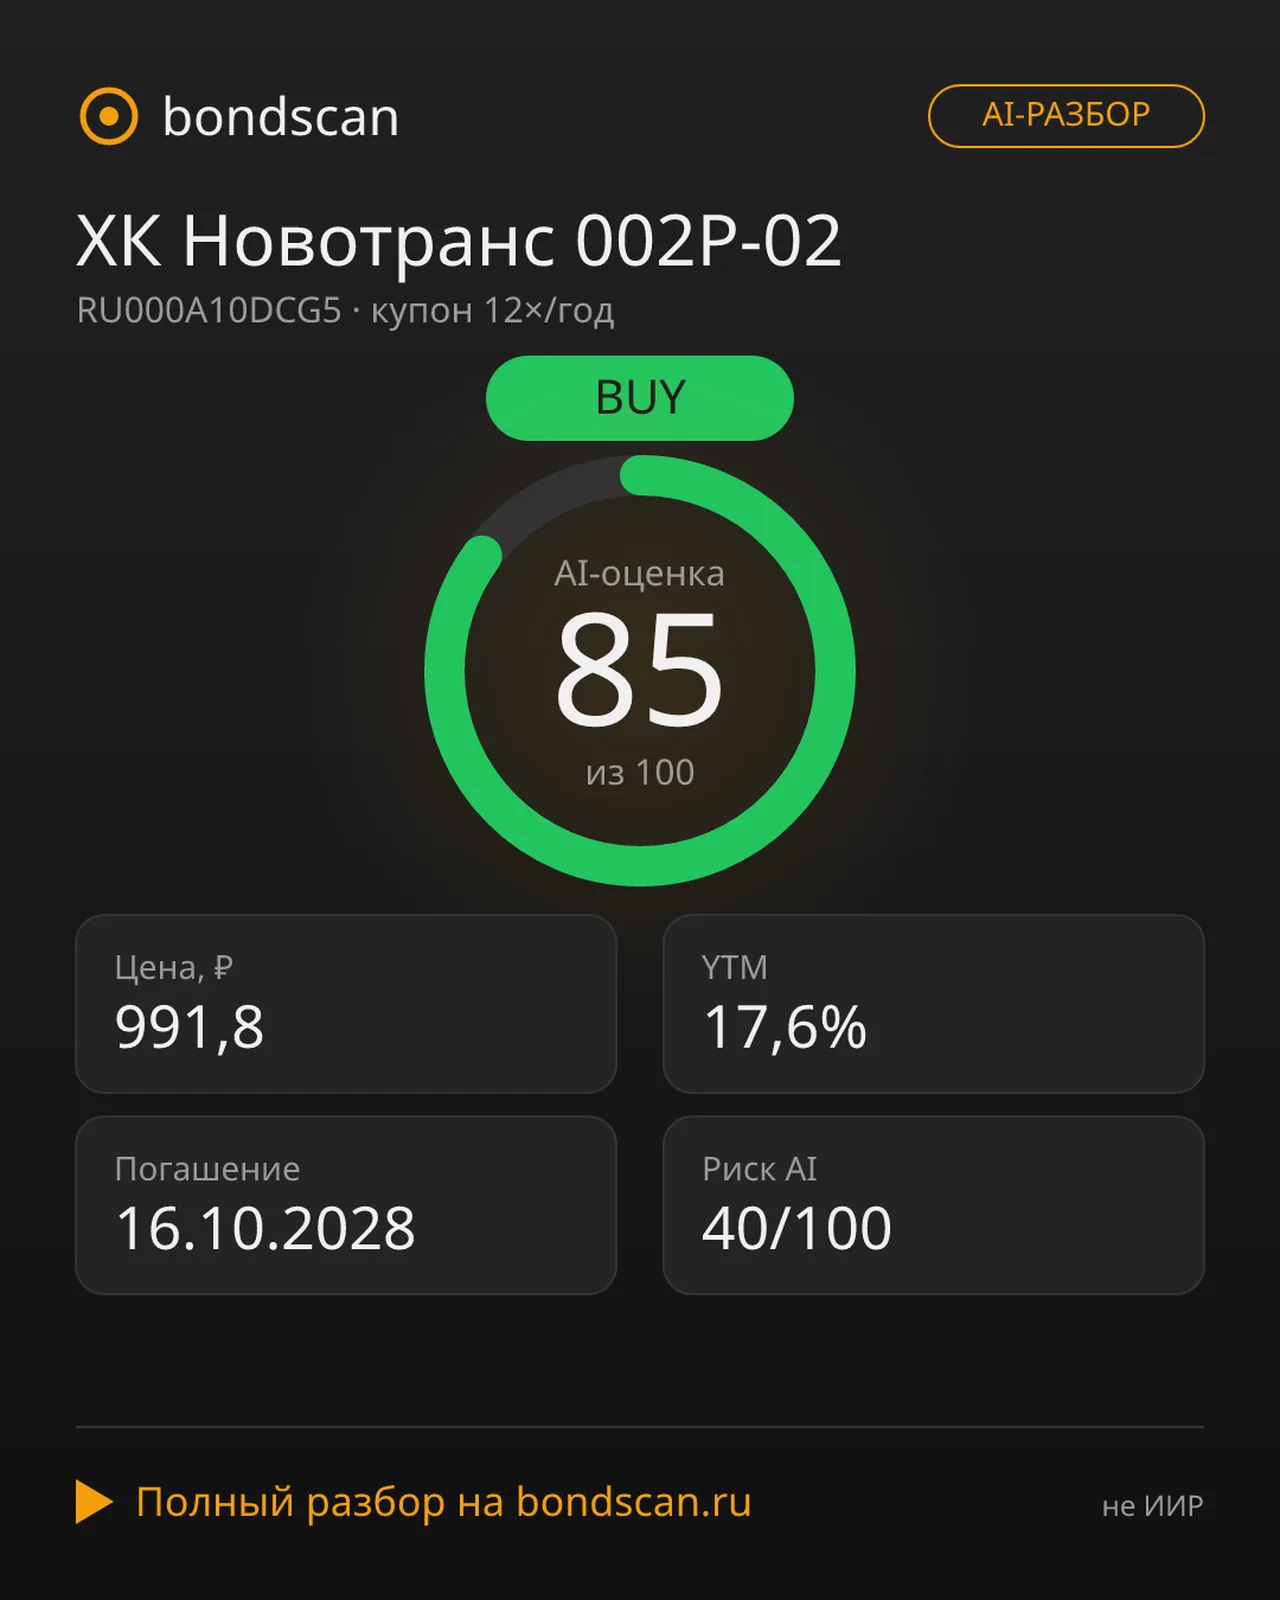
    ХК Новотранс 002P-02: доходность 19,06% при рейтинге AA- и минимальной дюрации

    ХК Новотранс 002P-02: доходность 19,06% при рейтинге AA- и минимальной дюрации

    Флоатер ХК Новотранс (RU000A10DCG5) с кредитным качеством AA- и купоном КС + 2,25% предлагает вход в актив по дисконту 3% от номинала. При текущей ключевой ставке 14% эффективный годовой купон достигает 16,25%, а доходность к погашению — 19,06%, что обеспечивает премию 2,25 п.п. над базовой ставкой.

    🏢 **Почему стоит обратить внимание**
    Эмитент занимает прочные позиции на рынке грузовых перевозок в России. Рейтинги AA- («Эксперт РА») и AA(RU) (НКР) размещают облигацию в сегменте investment-grade, что означает умеренный кредитный риск. Финансовые показатели стабильны, выручка и прибыль удерживаются на хорошем уровне.

    ⚙️ **Ключевая механика купона**
    Купон переменный: выплата пересматривается ежемесячно по формуле «ключевая ставка + 2,25%». Это существенно снижает процентный риск: эффективная дюрация близка к одному месяцу, значит, котировки малочувствительны к изменениям ставки ЦБ. При удержании КС на уровне 14% инвестор получит около 162,5 ₽ купонного дохода на каждый номинал в год плюс 30 ₽ от дисконта при погашении.


    Авто-репост. Читать в блоге >>>
  2. Логотип РЖД
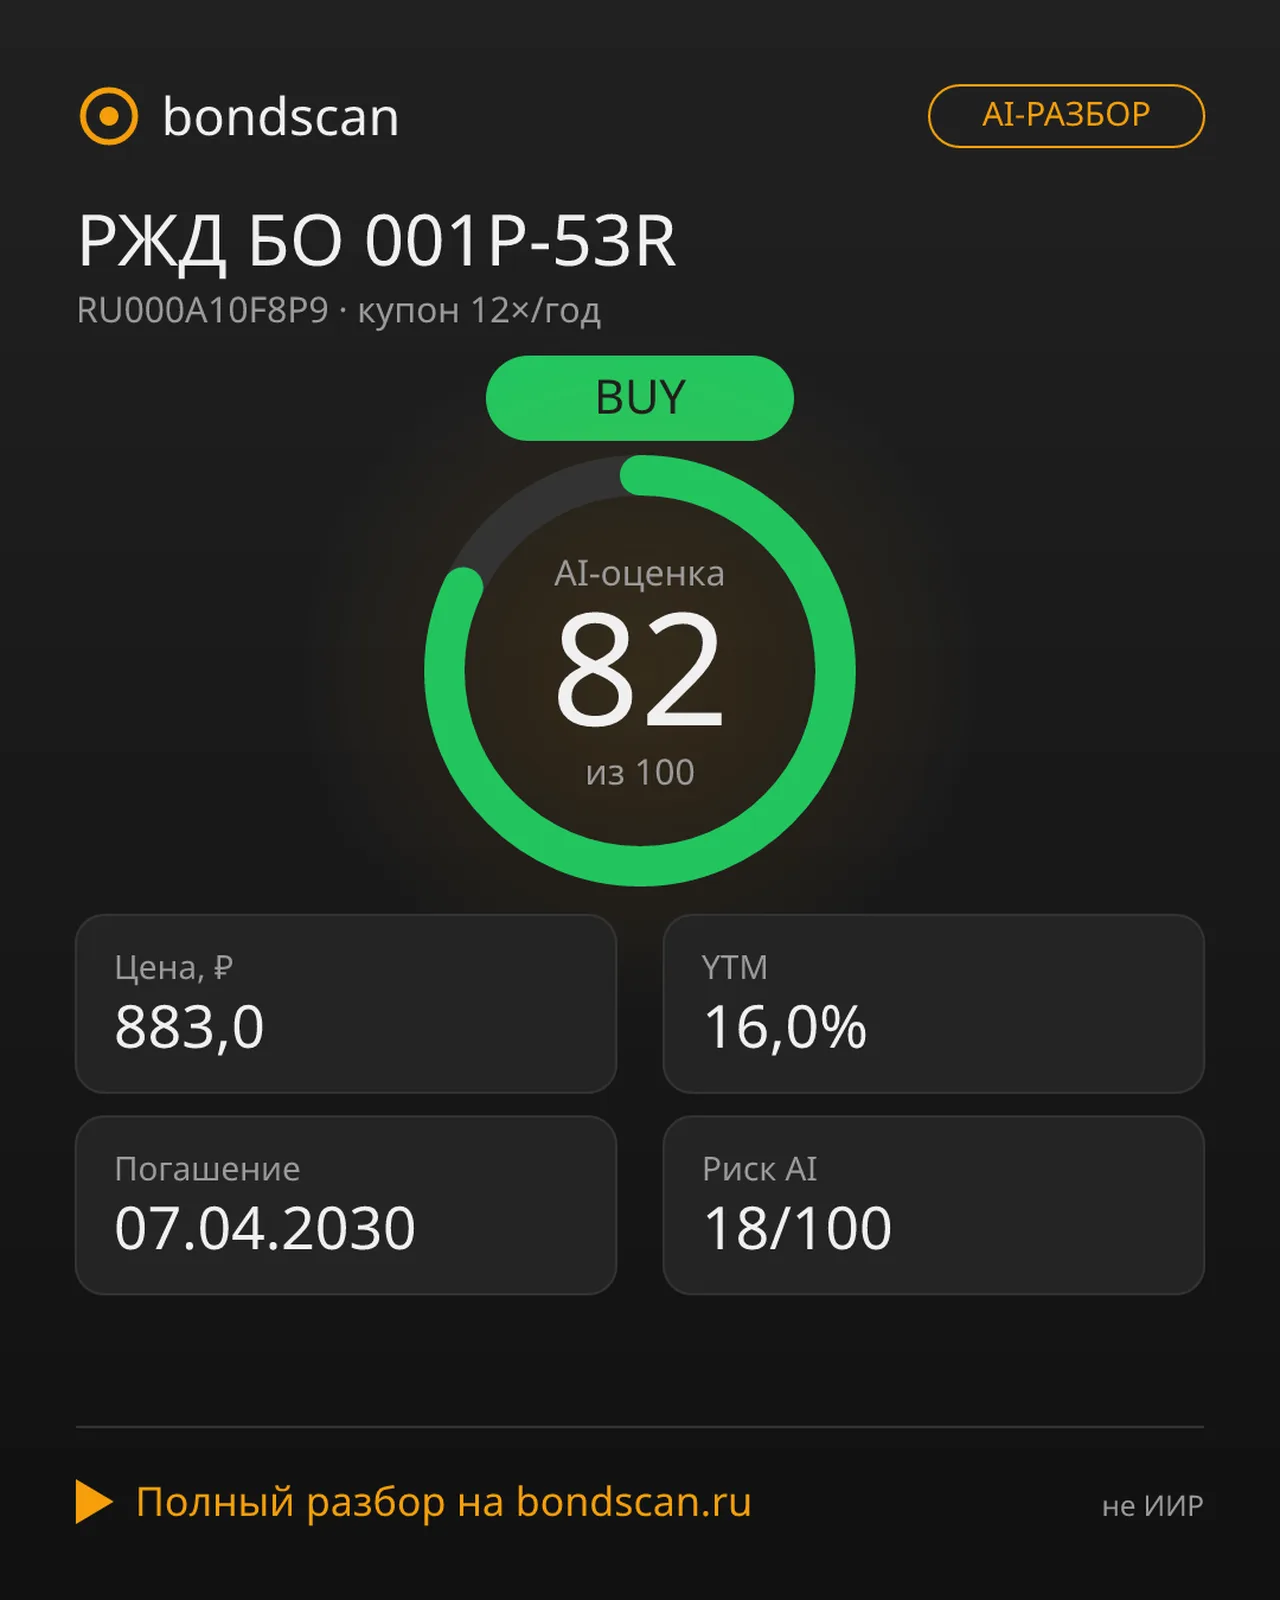
    РЖД БО 001P-53R: доходность 16% к погашению при дисконте 11.7% к номиналу

    РЖД БО 001P-53R: доходность 16% к погашению при дисконте 11.7% к номиналу

    🟢 **AI-РАЗБОР: РЖД БО 001P-53R**
    Корпоративная облигация госкомпании с доходностью 16% к погашению и дисконтом 11,7% к номиналу. Консервативный инструмент для портфеля с горизонтом 3,5+ года.

    📊 **Ключевые цифры:**
    • Цена: 883 ₽ (88,3% от номинала 1 000 ₽)
    • YTM: 16,0% (+200 б.п. к ключевой ставке ЦБ 14%)
    • Купон: 8,84 ₽, 12 выплат в год (ставка 10,75% годовых)
    • Рейтинг АКРА: AAA(RU) — максимальная надежность
    • Погашение: 07.04.2030, без амортизации
    • Риск-скоринг AI: 18/100 (низкий уровень риска)

    💡 **Главное преимущество:**
    Бумага обеспечивает фиксированный денежный поток 12 раз в год плюс потенциал капитальной прибыли при снижении ключевой ставки ЦБ. Дюрация составляет около 3 лет, что означает умеренную и предсказуемую чувствительность к изменению процентной ставки.

    Для инвестора это предсказуемый доход выше рынка с минимальным кредитным риском эмитента. При погашении вы получите полный номинал 1 000 ₽, заработав на курсовой разнице 117 ₽ сверх всех купонных выплат.


    Авто-репост. Читать в блоге >>>
  3. Логотип Магнит
    Магнит БО-004Р-05: 16% доходности при рейтинге ruAAA - есть ли подвох?

    Магнит БО-004Р-05: 16% доходности при рейтинге ruAAA - есть ли подвох?

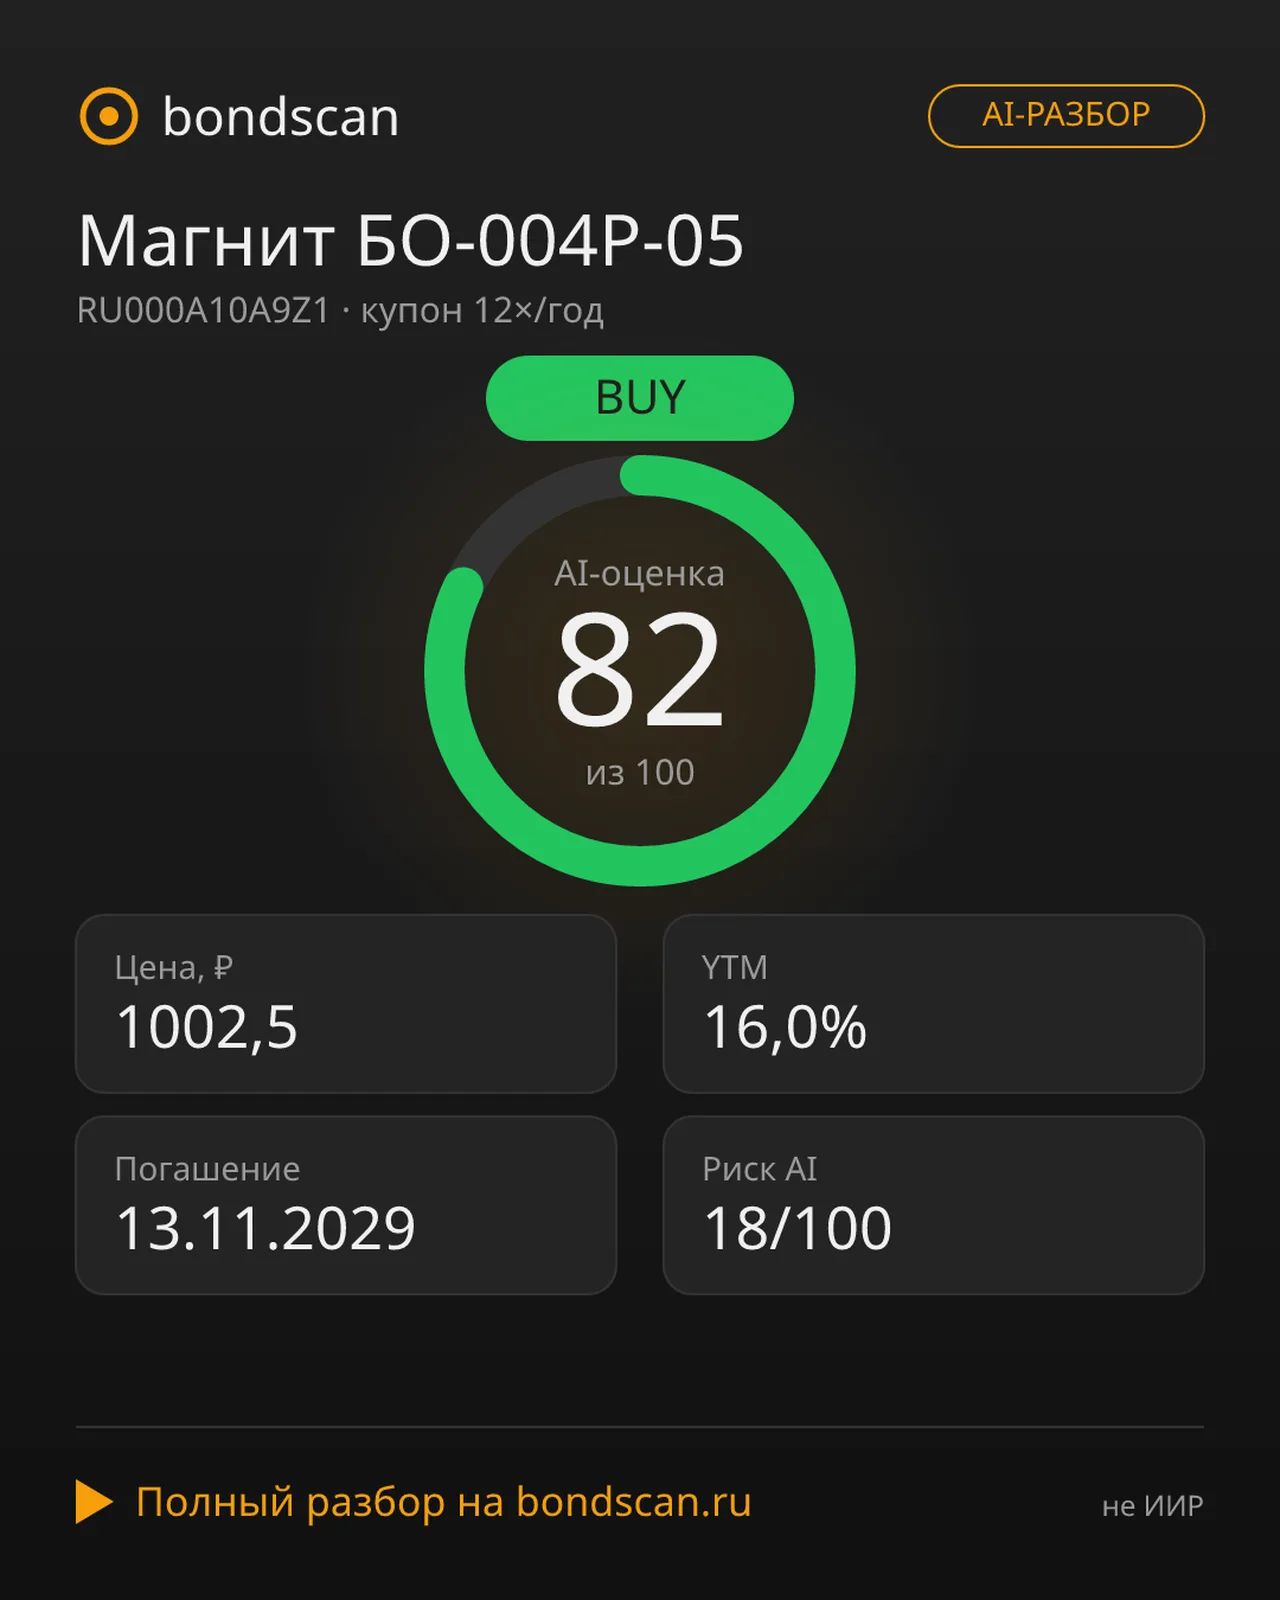
    📊 **AI-РАЗБОР: Магнит БО-004Р-05 (RU000A10A9Z1)**

    **Вердикт AI:** 🟢 BUY (оценка 82/100)

    Флоатер от крупнейшего розничного ритейлера России. Бумага торгуется близко к номиналу и предлагает текущую доходность ~16% годовых при высоких кредитных рейтингах. Это редкое сочетание на рынке: обычно такие ставки требуются бумагам со значительно более высоким кредитным риском.

    **Ключевые параметры:**
    • **Цена:** 1 002,5 ₽ (премия к номиналу всего 0,25%)
    • **Номинал:** 1 000 ₽
    • **Купон:** переменный (Ключевая ставка ЦБ РФ + спред), выплаты 12 раз в год
    • **Put-оферта:** 24.10.2028 (реальный горизонт инвестирования — около 2 лет)
    • **Погашение:** 13.11.2029
    • **НКД:** ~3,4 ₽
    • **Риск-скоринг AI:** 18/100 (очень низкий риск)
    • **Кредитный рейтинг:** ruAAA («Эксперт РА») и AA+(RU) (АКРА, прогноз «Стабильный»)

    **Три причины обратить внимание:**

    1️⃣ **Защита от процентного риска.** Формула купона привязана к ключевой ставке. Если ставка упадёт, вырастет рыночная цена бумаги. Если ставка вырастет, увеличится размер купона, компенсируя возможное снижение цены. Это классическая механика работы флоатеров.


    Авто-репост. Читать в блоге >>>
  4. Логотип ОФЗ
    Кирилл Донцов BondScan, Кирилл Донцов BondScan, 5.9 рублей месячный купон? да ну нафиг, я инвестировать в такое не буду, есть 26253 и 26254 ...

    ProstoVladimir, Спасибо за комментарий! Вы затронули важный момент, но здесь есть классическая ловушка восприятия: оценивать облигацию по абсолютной сумме купона в рублях, а не в процентах к вложенному капиталу.
    Давайте посчитаем. Купон 5,9 ₽ в месяц при цене покупки 532,5 ₽ дает 1,11% в месяц (или ~13,3% годовых только купонным доходом).
    Если у ОФЗ 26253 или 26254 купон, например, 10 ₽ в месяц, но их рыночная цена близка к номиналу (допустим, 900–950 ₽), то их месячная доходность составит около 1,05-1,1%.
    Но самое главное: в статье прямо сказано, что основной доход этой бумаги обеспечивает не купон, а дисконт. Вы вкладываете 532,5 ₽, а при погашении получаете 1000 ₽. Эта разница в 467,5 ₽ в сочетании с купонами и дает итоговые 15,7% годовых (YTM).
    Поэтому для стратегии «купил и держишь до погашения» абсолютный размер купона в рублях не имеет значения. Имеет значение только итоговая процентная доходность на вложенный рубль, и здесь 26238 выглядит очень привлекательно
  5. Логотип ОФЗ
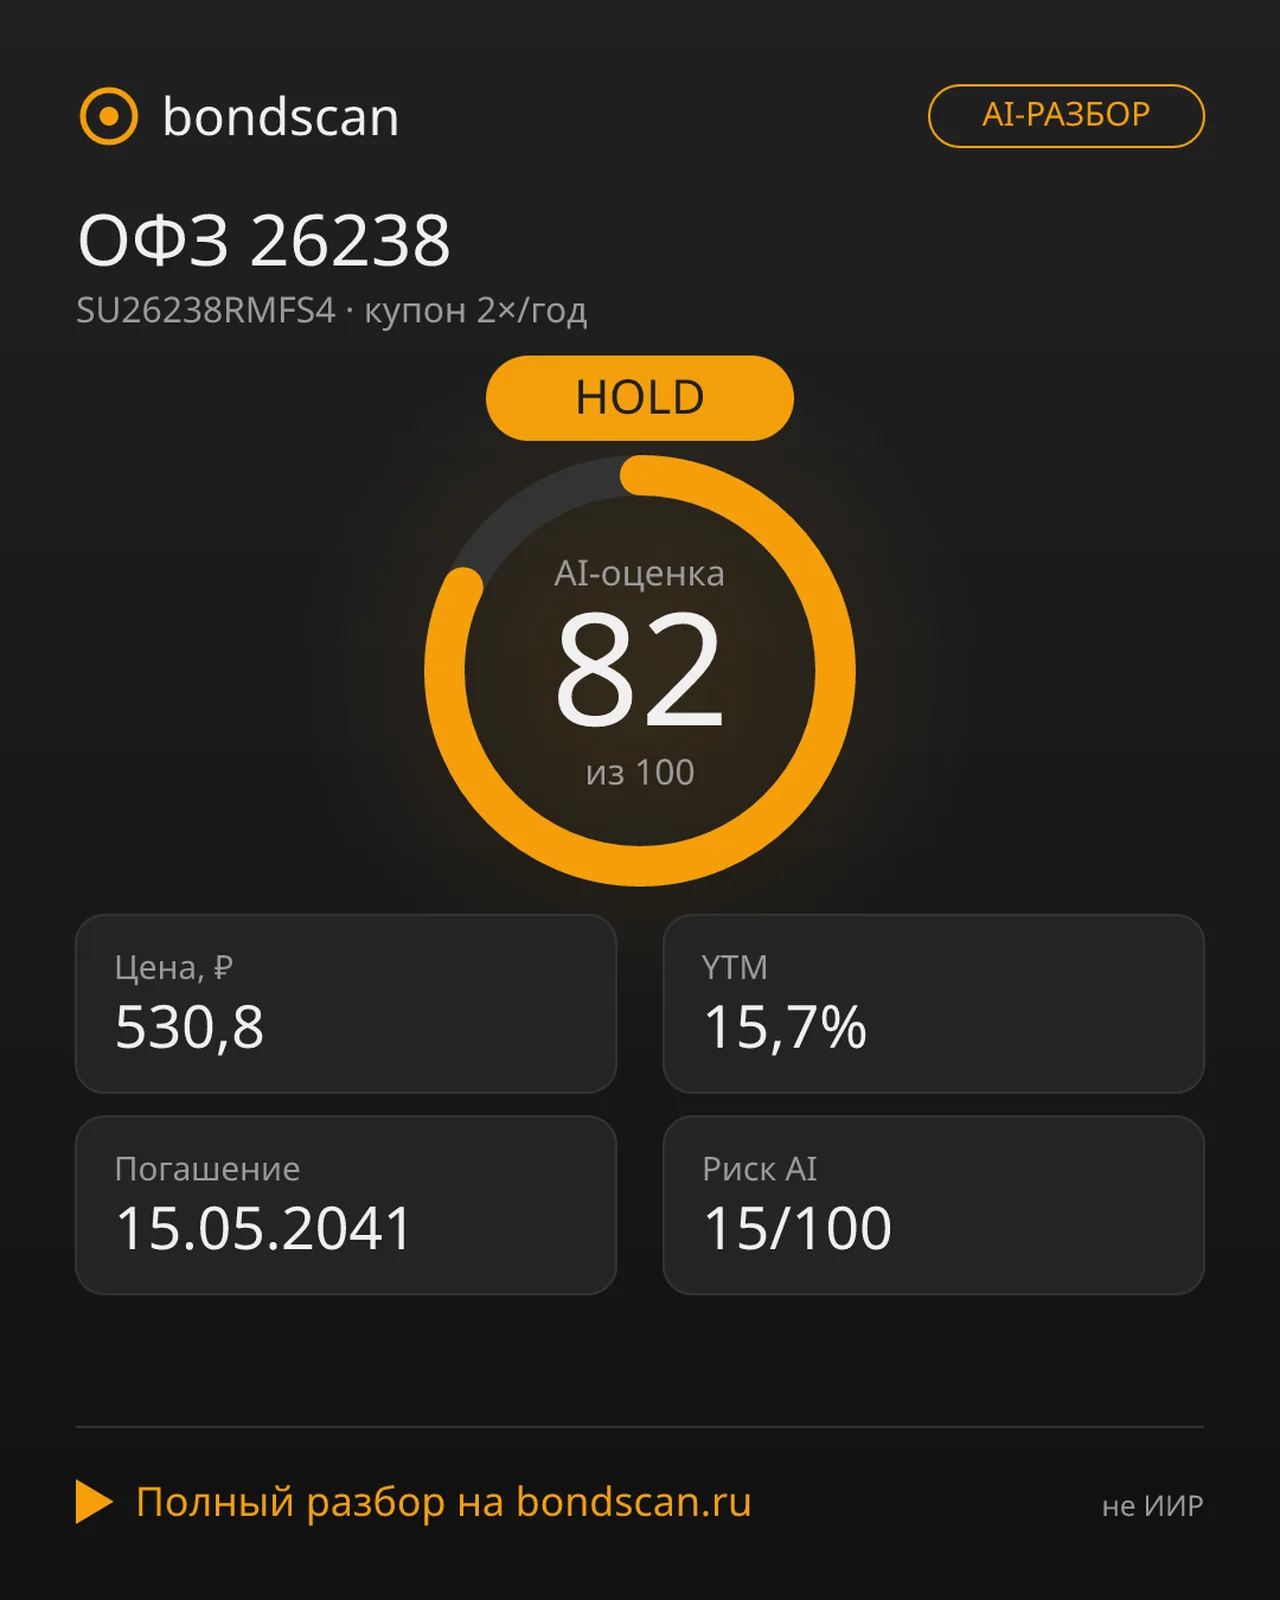
    ОФЗ 26238: суверенный долг РФ с YTM 15,7% и дисконтом 47% к номиналу

    ОФЗ 26238: суверенный долг РФ с YTM 15,7% и дисконтом 47% к номиналу

    ОФЗ 26238 — это суверенная облигация Российской Федерации с кредитным рейтингом AAA (максимальный для российского эмитента). Бумага торгуется с глубоким дисконтом, что создаёт привлекательную доходность для долгосрочных инвесторов.

    Ключевые цифры:
    — Цена покупки: 532,5 ₽ (53,25% от номинала)
    — Номинал к погашению: 1000 ₽
    — Доходность к погашению (YTM): 15,7%
    — Купонная ставка: 7,08% годовых (35,4 ₽ каждые 6 месяцев)
    — Срок до погашения: 15 мая 2041 года (~14,5 лет)
    — Дюрация: 6,5-7 лет

    Дисконт в 467,5 ₽ обеспечивает основной доход. Инвестор покупает бумагу за 532,5 ₽, а при погашении получит 1000 ₽. Разница в сочетании с купонами даёт совокупную доходность 15,7% — это премия 1,7 п.п. к текущей ключевой ставке ЦБ (14,00%).

    Процентный риск при дюрации 6,5-7 лет: при росте ставки ЦБ на 1% цена упадёт на 6,5-7%, при снижении — вырастет на аналогичную величину. Для сравнения: короткие ОФЗ с дюрацией 1-2 года изменятся в цене всего на 1-2% при таком движении ставки.

    Стратегия: накопление и удержание до погашения. Колебания рыночной цены не имеют значения — при погашении вы гарантированно получите номинал. Активная торговля несёт риски из-за высокой чувствительности к ставке.


    Авто-репост. Читать в блоге >>>
  6. Логотип Регион-Продукт
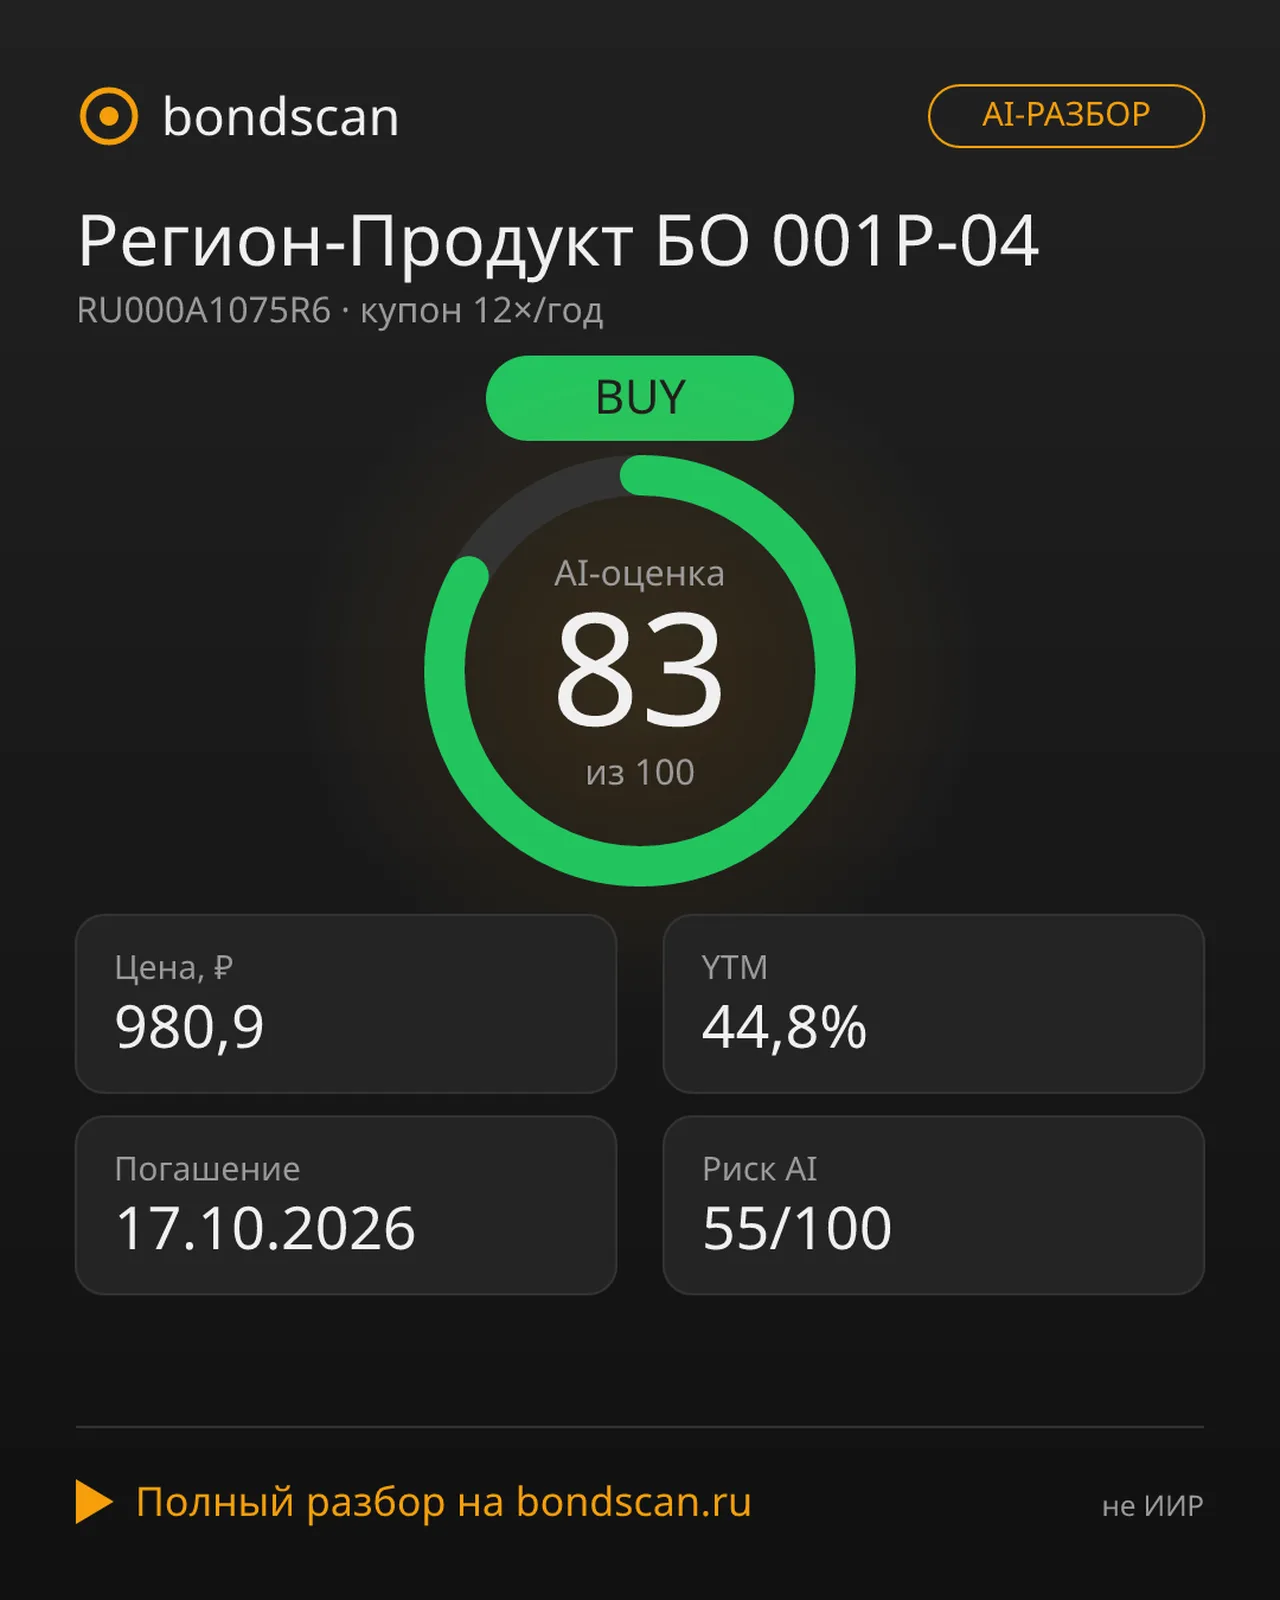
    YTM 46,8% при дюрации 1,5 месяца - арбитраж или ловушка?

    YTM 46,8% при дюрации 1,5 месяца - арбитраж или ловушка?

    Вот более лаконичный и выверенный вариант поста, специально адаптированный под аудиторию Smart-Lab. Все расчеты перепроверены: абсолютная доходность за 44 дня составляет ~4,75%, что при приведении к годовой сложной ставке (YTM) дает те самые ~47%.

    ---

    **Разбор RU000A1075R6: почему YTM 47% при сроке до погашения 44 дня — это не ошибка, но и не «бесплатные деньги»**

    Облигация **Регион-Продукт БО 001Р-04 (RU000A1075R6)** сейчас торгуется с доходностью к погашению (YTM) около 47% при ключевой ставке ЦБ 14%.

    Звучит как арбитраж или ошибка котировок. Давайте быстро разберём математику и реальные риски этой бумаги без воды.

    ### 📊 Сухие цифры
    * **Эмитент:** АО «РЕГИОН-ПРОДУКТ» (частная компания, пищепром, не гособлигация).
    * **Цена (чистая):** 976,0 ₽ (97,6% от номинала).
    * **Дисконт:** 24,0 ₽ (2,4%).
    * **Купон:** 15,62 ₽, 12 раз в год (купонная ставка ~18,7%).
    * **Дата погашения:** 17 октября 2026 года (осталось 44 дня).
    * **Дюрация:** ~0,12 года.
    * **Рейтинг:** ruВ- («Эксперт РА», прогноз «стабильный»).


    Авто-репост. Читать в блоге >>>
  7. Логотип ОФЗ
    ОФЗ 26251: доходность 15,13% при ключевой ставке 14%. Стоит ли брать?

    ОФЗ 26251: доходность 15,13% при ключевой ставке 14%. Стоит ли брать?

    📊 **ОФЗ 26251: спред к ключевой ставке +1,13 п.п. — это подарок или риск?**

    Бумага торгуется с дисконтом ~15% к номиналу и даёт полную доходность к погашению (YTM) **15,13%**. Это на 1,13 п.п. выше текущей ключевой ставки ЦБ (14%). Причина спреда — не кредитный риск (эмитент — Минфин, дефолтов по ОФЗ не было), а дюрация: инвестор фиксирует ставку на 4 года и получает за это премию.

    🔢 **Ключевые цифры по бумаге:**
    • Цена: ~849 ₽ (номинал 1 000 ₽)
    • Купон: 47,5 ₽ дважды в год
    • Погашение: 28 августа 2030 года
    • Модифицированная дюрация: ~3,2 года
    • Спред к ключевой ставке: +1,13 п.п.

    ⚖️ **Что это значит на практике:**
    При дюрации 3,2 года каждый процент снижения ключевой ставки даст рост тела облигации примерно на 3,2%. Это не «безрисковая ставка с плечами» — бумага волатильна. Но к дате погашения она гарантированно вернётся к номиналу. Ликвидность высокая — один из самых торгуемых выпусков ОФЗ.

    💡 **Вывод по модели:**
    Для консервативного портфеля на горизонте 3–4 года это адекватный инструмент. Доходность выше депозита, кредитного риска фактически нет, плюс опциональный рост тела при развороте ДКП. Главный риск — процентный: при дальнейшем ужесточении политики ЦБ тело будет проседать до погашения.


    Авто-репост. Читать в блоге >>>
  8. Логотип АЛРОСА
    АЛРОСА 001Р-01: 15,9% YTM при ключевой 14% - плавающий купон + рейтинг AAA

    АЛРОСА 001Р-01: 15,9% YTM при ключевой 14% - плавающий купон + рейтинг AAA

    АЛРОСА 001Р-01 — короткая бумага на 2 года с доходностью 15,9% к погашению и минимальным дисконтом 0,1%. Почему это интересно в текущих условиях.

    Ключевые цифры:
    — Цена: 998,7 руб. (99,9% от номинала)
    — YTM: 15,9%
    — Купон: плавающий, Ключевая ставка + 1,2%
    — Выплаты: ежемесячно, 12 раз в год
    — Погашение: 02.09.2028
    — Рейтинг: AAA(RU) — максимальный

    При текущей ключевой ставке 14% купонная доходность составляет примерно 15,2%. Остальные 0,7% до YTM — это дисконт к номиналу. Плавающий купон защищает от процентного риска: если ставка вырастет, выплаты увеличатся автоматически. Если снизится — инвестор уже зафиксировал доходность выше рынка.

    Рейтинг AAA(RU) от АКРА и Эксперт РА — максимальный для корпоративных бумаг. АЛРОСА — стратегическое предприятие с государственной поддержкой.

    Вывод: бумага подходит для консервативной части портфеля на горизонте 2 года. Плавающий купон решает главную проблему высоких ставок — процентный риск. При погашении у номинала доходность фиксируется независимо от движения рынка.


    Авто-репост. Читать в блоге >>>
  9. Логотип Ростелеком
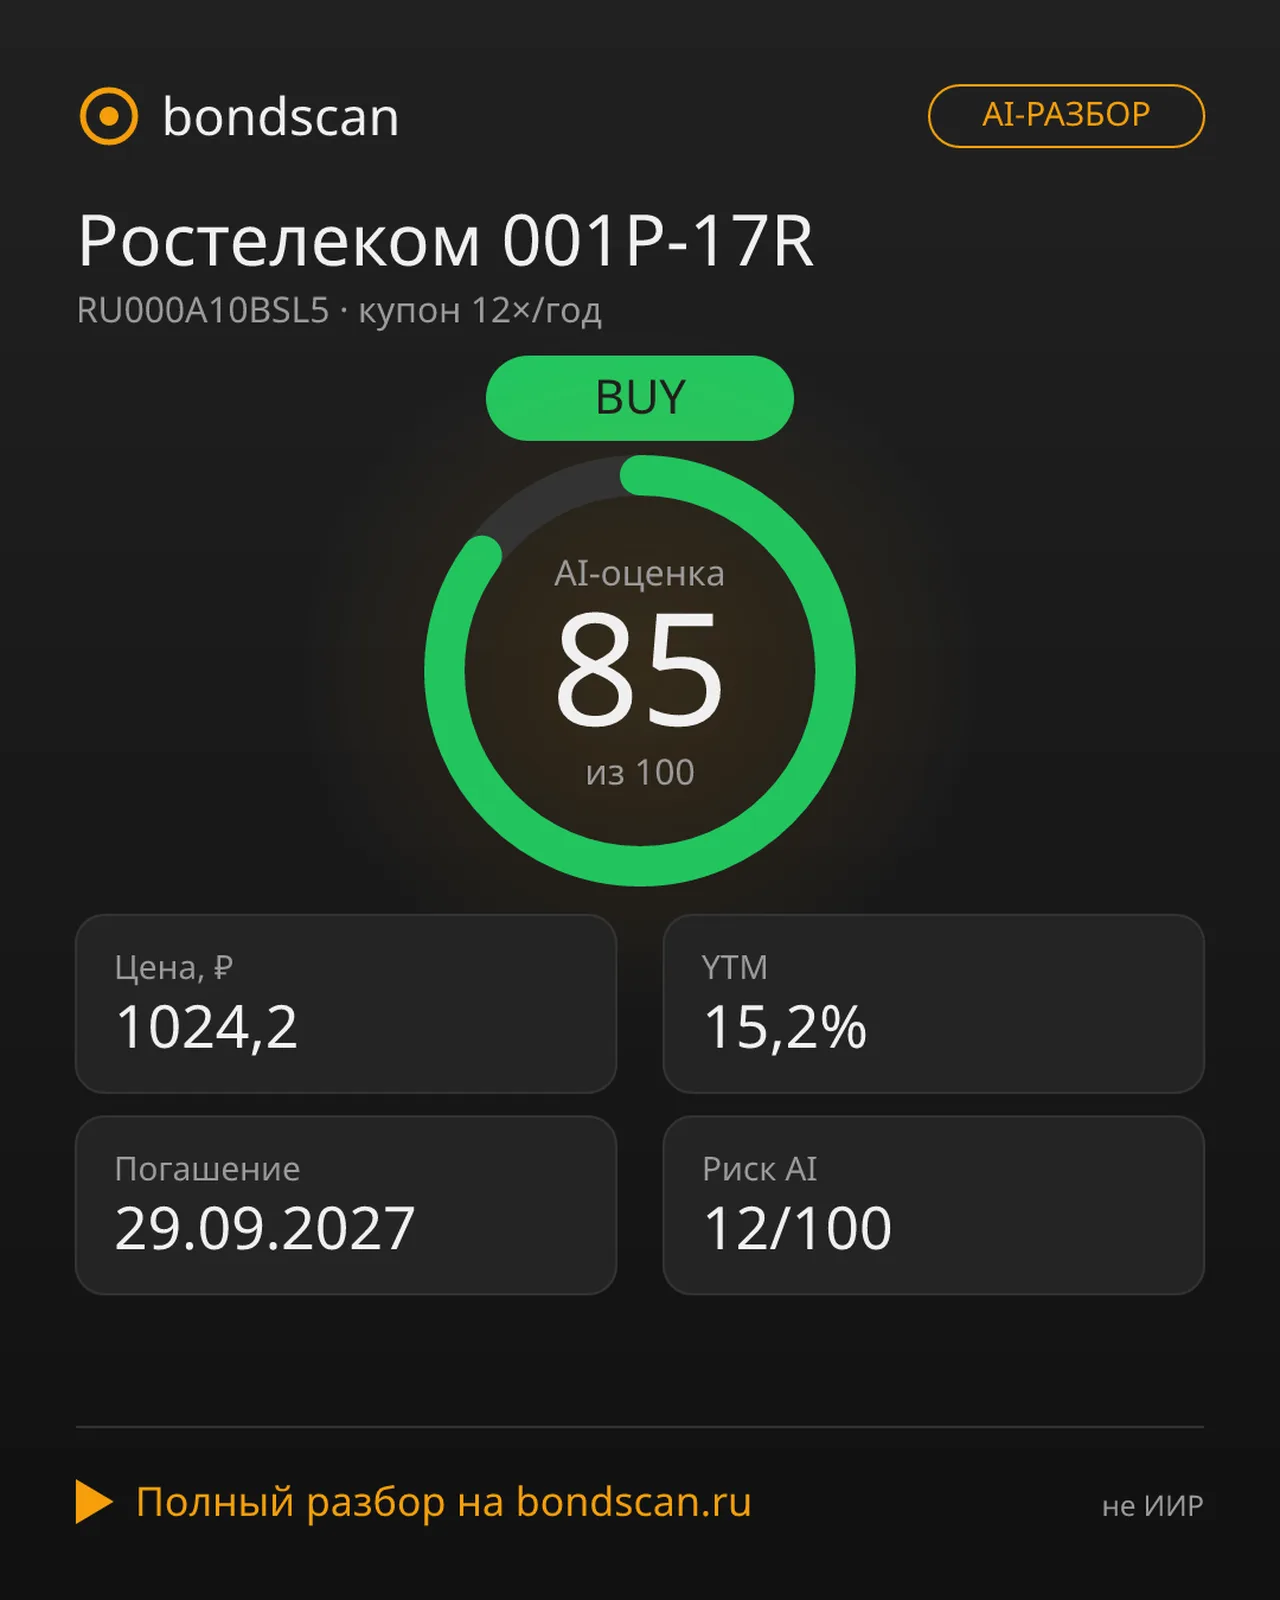
    Ростелеком 001P-17R: 15,01% годовых при рейтинге AAA и дюрации 1,1 года

    Ростелеком 001P-17R: 15,01% годовых при рейтинге AAA и дюрации 1,1 года

    Облигация Ростелеком 001P-17R (RU000A10BSL5) — редкое сочетание высокой доходности и минимального риска для короткого портфеля.

    Ключевые цифры на 28.08.2026:
    — Доходность к погашению (YTM): 15,01%
    — Цена покупки: 1 024,2 ₽ (102,4% от номинала)
    — Купон: 13,56 ₽ ежемесячно (12 выплат в год)
    — НКД: 11,8 ₽ (итого к уплате: 1 036,0 ₽ за бумагу)
    — Дата погашения: 29 сентября 2027
    — Дюрация: ~1,1 года
    — Рейтинг: AAA (НКР, Эксперт РА), AA+ (АКРА)

    Премия к номиналу в 24,2 ₽ — не проблема. Она амортизируется в расчёте YTM, поэтому ручные пересчёты не нужны. Рыночная цена уже учитывает все факторы.

    Три причины обратить внимание:
    1) Сpread к безрисковой ставке адекватен — 15% при рейтинге AAA даёт положительную реальную доходность.
    2) Короткая дюрация — при росте ставки ЦБ на 1 п.п. цена упадёт лишь на ~1,1%. Минимальная волатильность.
    3) Ежемесячные купоны — удобный денежный поток для реинвестирования или использования как пассивного дохода.

    Подходит для консервативной и сбалансированной частей портфеля: сохранение капитала, регулярный доход, парковка ликвидности на горизонте до года.


    Авто-репост. Читать в блоге >>>
  10. Логотип Почта России
    Почта России 003P-02: спред 4,47 п.п. к КС при рейтинге AAA/AA-

    Почта России 003P-02: спред 4,47 п.п. к КС при рейтинге AAA/AA-

    Облигация RU000A10D3K3 (Почта России 003P-02) выделяется на рынке консервативных инструментов сочетанием высокоого кредитного качества и доходности, заметно превышающей ключевую ставку ЦБ. Это редкий случай, когда рынок не завышает премию за риск для системообразующего госпредприятия.

    Кредитное качество: Эксперт РА присваил AAA (максимальный уровень надёжности), АКРА — AA- (почти высший). Системная роль Почты России как крупнейшего логистического оператора снижает вероятность дефолта до минимума. AI-скоринг риска — 18 из 100, то есть практически нижний уровень.

    Доходность к погашению составляет 16,8% при ключевой ставке 14%, что даёт спред 4,47 п.п. для консервативного инструмента с рейтингами Investment Grade выше. Многие корпоративные бумаги с рейтингом ниже investment Grade предлагают сопоставимую премию, но с существенно бо́льшим риском.

    Купон плавающий, привязан к ориентивам ЦБ, выплаты ежемесячные по 13,9 рубля. Механизм частично защищает от роста ставок — при повышении КБ купон будет расти. Однако при снижении ставки купон тоже понизится, что вносит некоторую неопределённость в будущие денежные потоки.


    Авто-репост. Читать в блоге >>>
  11. Логотип РЖД
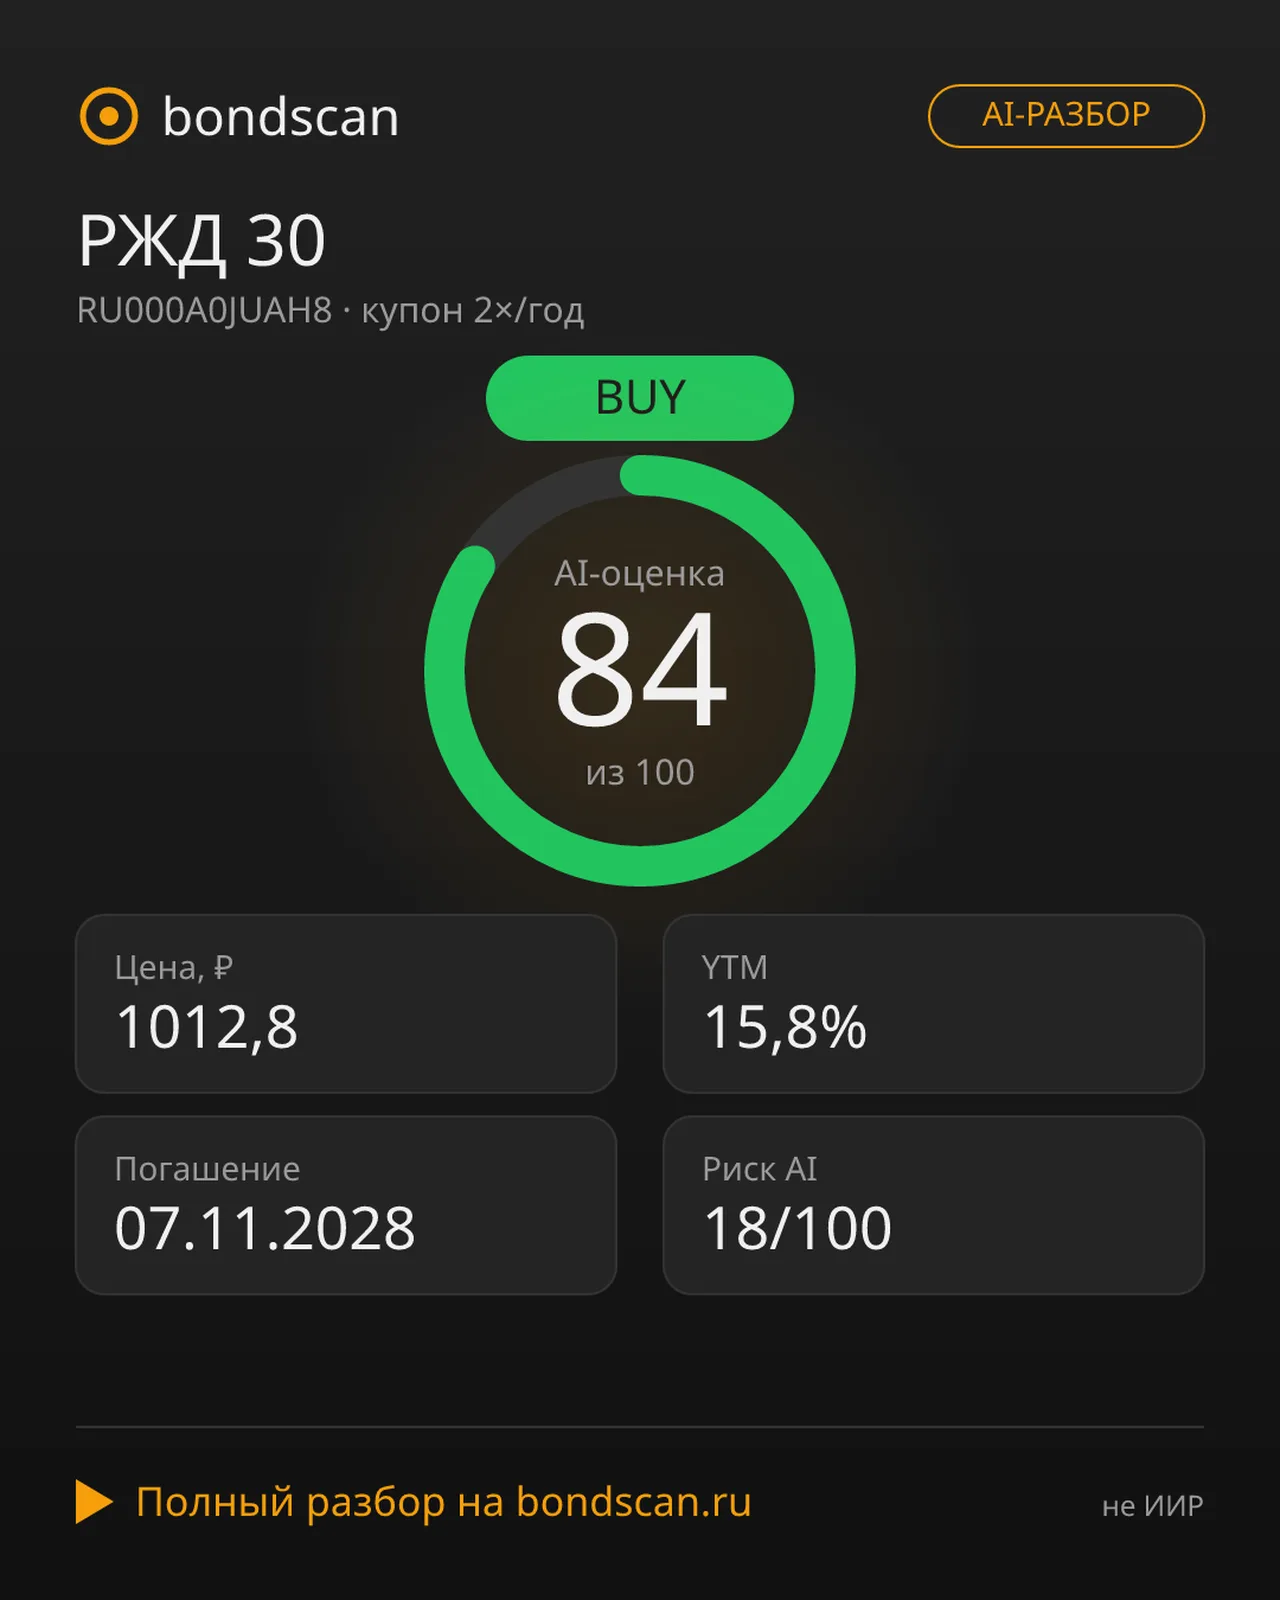
    РЖД 30 (RU000A0JUAH8): YTM 15,8% при рейтинге AAA и господдержке

    РЖД 30 (RU000A0JUAH8): YTM 15,8% при рейтинге AAA и господдержке

    Главная мысль: РЖД 30 — консервативный инструмент с доходностью заметно выше ключевой ставки и встроенной защитой от процентного риска через переменный купон. Для частника это защитный актив с доходностью около 16% годовых без избыточного риска.

    Ключевые цифры:
    — Цена 1015,4 руб, погашение 07.11.2028 (среднесрочный горизонт, без амортизации).
    — YTM около 16,05% при ключевой ставке 14% — спред 2,05 п.п.
    — Купон переменный 79,7 руб, 2 раза в год; дюрация близка к длине купонного периода.
    — Рейтинг AAA (АКРА и Эксперт РА), риск-скоринг 18/100, оценка доходности 78/100.
    — Доступна неквалифицированным инвесторам, несубординированная, в приоритете при гипотетических проблемах эмитента.

    Вывод:
    Рейтинг AAA и статус государственной монополии держат дефолтный риск у минимума (скоринг 18/100). Спред 2,05 п.п. к ключевой ставке — сбалансированная премия за бумагу высшего качества, а не плата за риск. Переменный купон снимает процентный риск: при росте ставок выплата пересчитывается вверх, при снижении — вниз, а короткая дюрация ограничивает волатильность цены. Итоговый профиль — низкий риск плюс конкурентный возврат, что оправдывает сильный вердикт по бумаге для консервативного портфеля.


    Авто-репост. Читать в блоге >>>
  12. Логотип Газпром
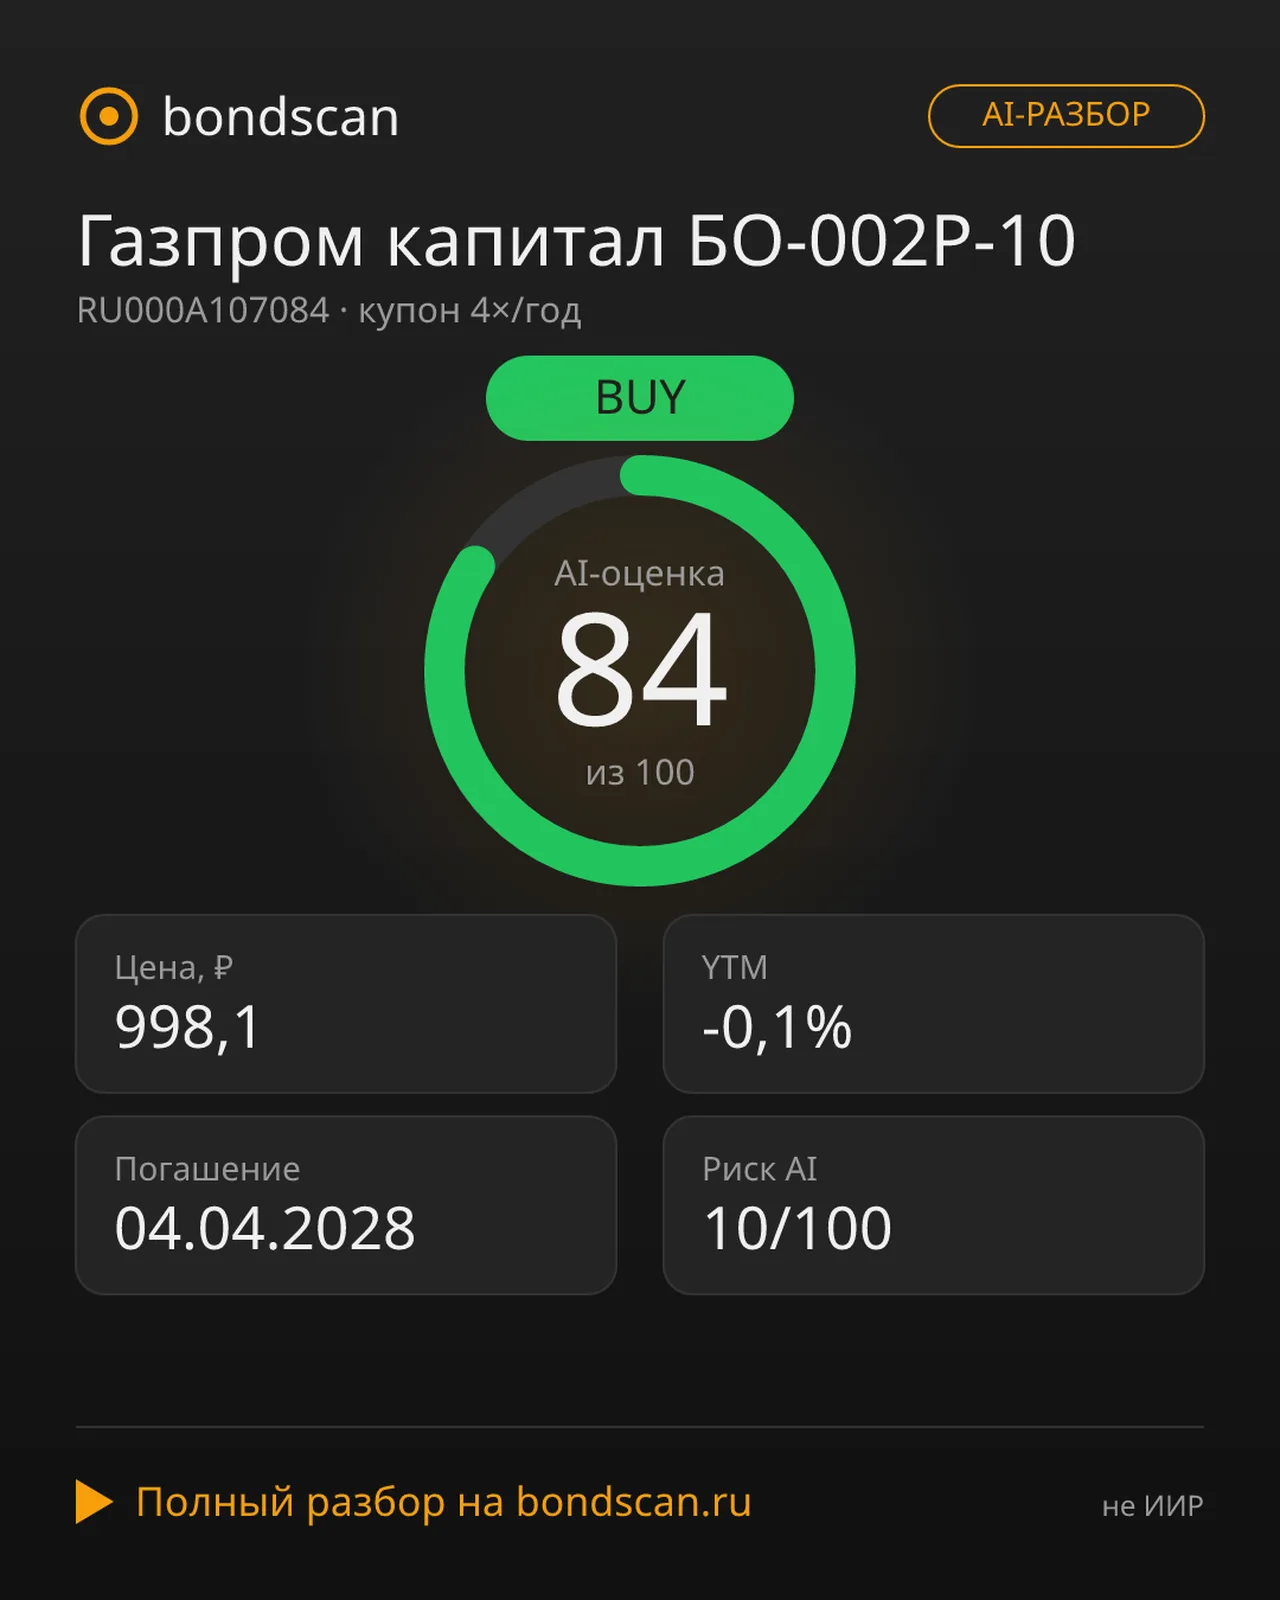
    Газпром капитал БО-002Р-10: флоатер с AAA и доходностью 16,6% при дюрации 3 месяца

    Газпром капитал БО-002Р-10: флоатер с AAA и доходностью 16,6% при дюрации 3 месяца

    Главная мысль: RU000A107084 — это рублёвый флоатер от Газпром капитала, где заработок не в дисконте к погашению, а в переменном купоне, привязанном к рынку. Высший кредитный рейтинг плюс короткая дюрация дают консервативному инвестору рыночную доходность без риска изменения ставок.

    Ключевые цифры:
    — Цена 992,6 руб (99,25% от номинала), погашение 04.04.2028.
    — Номинальный купон 0,0 руб, но реальная выплата за последний период — 41,43 руб в квартал, что даёт около 16,6% годовых.
    — Спред к ключевой ставке 14% — порядка 235 б.п., премия нетипично широка для эмитента уровня AAA.
    — Дюрация не 1,8 года до погашения, а около 3 месяцев (период до ближайшего пересмотра купона, следующий с 06.10.2026).
    — Рейтинги AAA(RU) от АКРА и ruAAA от Эксперт РА, оба подтверждены в 2025-2026 с прогнозом «стабильный»; поручитель — ПАО «Газпром» (AAA). Бумага несубординирована.
    — Риск-скоринг кредита — 10/100 (низкий). Доступна неквалам.
    — Минус: объём торгов всего 1000, ликвидность слабая, выход возможен с проскальзыванием.


    Авто-репост. Читать в блоге >>>
  13. Логотип ОФЗ
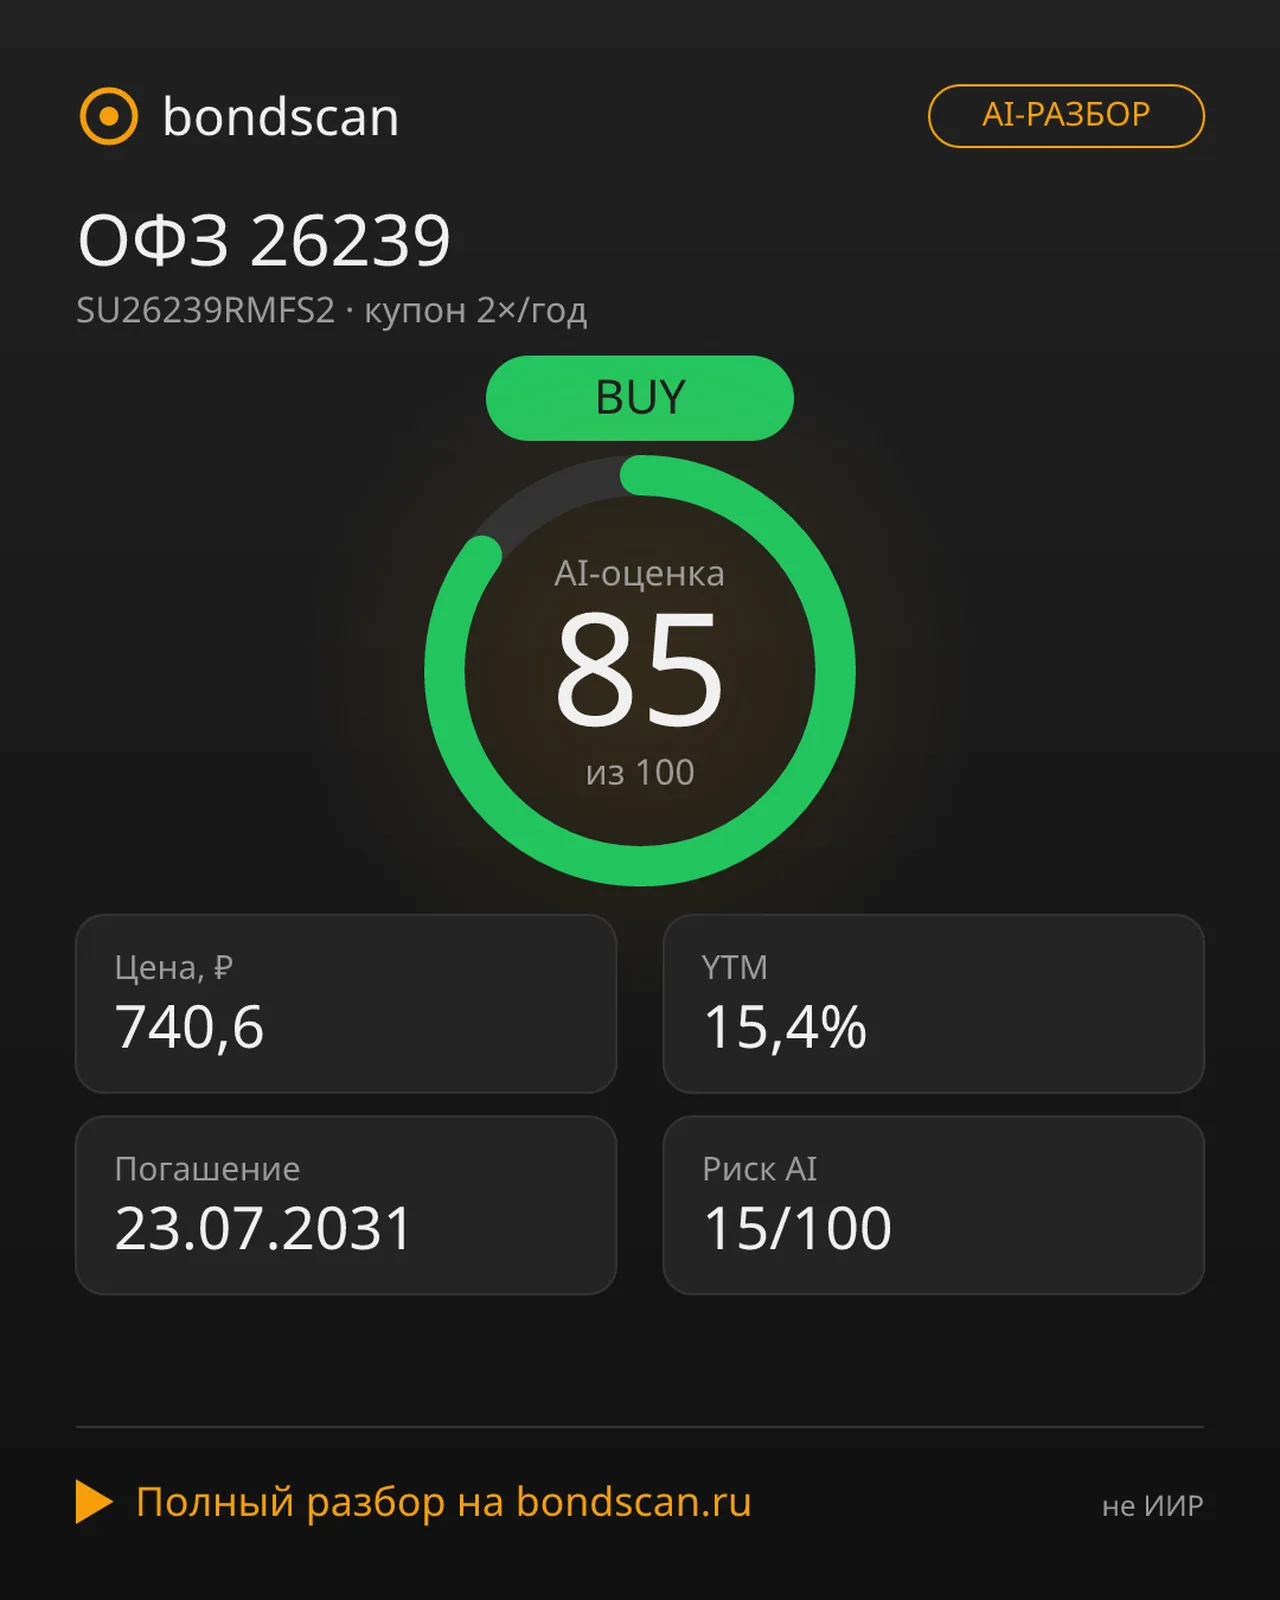
    ОФЗ 26239: 15,4% годовых и нулевой кредитный риск при цене в 72,9% от номинала

    ОФЗ 26239: 15,4% годовых и нулевой кредитный риск при цене в 72,9% от номинала

    Главная мысль: ОФЗ 26239 (SU26239RMFS2) — это государственная бумага с фиксированным купоном, которая при нулевом риске дефолта дает доходность 15,4% к погашению. Разрыв с ключевой ставкой не связан с кредитным риском, а отражает рыночный процентный и ликвидностный стресс. Для частника это способ зафиксировать высокую ставку без риска неплатежа эмитента.

    Ключевые цифры:
    — Цена: 734,6 руб (72,9% от номинала 1000 руб), глубокий дисконт.
    — YTM: 15,4% годовых при ключевой ставке ЦБ 14,25% (спред около 1,12 п.п).
    — Купон: 34,4 руб 2 раза в год, годовой поток 68,8 руб (купонная доходность около 9,3%).
    — Погашение: 23.07.2031, дюрация около 6 лет (чувствительность: при падении доходности рынка на 1 п.п. цена растет примерно на 6%).
    — Рейтинг: AAA от Эксперт РА, АКРА, НКР и НРА. НКД 1,1 руб, статус КИ не требуется. Объем торгов низкий (1000), есть риск проскальзывания при крупных сделках. Купоны облагаются НДФЛ.

    Вывод: ОФЗ 26239 стоит рассмотреть как защищенный от кредитного риска актив с доходностью 15,4% к погашению, что заметно выше ставок по депозитам.


    Авто-репост. Читать в блоге >>>
  14. Логотип Селектел | Selectel
    Селектел 001P-03R (RU000A106R95): AAA и 18,2% доходности за 23 дня до погашения

    Селектел 001P-03R (RU000A106R95): AAA и 18,2% доходности за 23 дня до погашения

    Главная мысль: на рынке появилось редкое сочетание — облигация высшего кредитного качества (AAA) с доходностью выше ключевой ставки при почти нулевом сроке до погашения. Выпуск RU000A106R95 (Селектел 001P-03R) гасится 14.08.2026, то есть до конца меньше месяца.

    Ключевые цифры:
    — Цена: 1000 ₽ (без дисконта и премии к номиналу)
    — Доходность к погашению (YTM): 18,2% при ключевой ставке ЦБ 14%
    — Спред к ставке: ~3,98 п.п., или около 400 б.п. премии
    — Купон: 66,3 ₽, 2 раза в год, фиксированный
    — Рейтинг: AAA от Эксперт РА
    — Риск-скоринг AI: 10/100 (низкий), оценка доходности 88/100
    — Дюрация: практически нулевая (остаток срока ~23 дня)
    — НКД: 62,7 ₽, объём торгов: 1000 (низкая ликвидность)
    — Не требует статуса квал-инвестора, без амортизации, не субординированная

    Почему это интересно: премия в ~400 б.п. обычно типична для «мусорных» бумаг низкого рейтинга, а тут она идет в связке с наивысшим рейтингом. Фундамент эмитента крепкий — рентабельность EBITDA ~54%, чистая прибыль ~1,8 млрд. За такой короткий срок цена не успеет отреагировать на движение ключевой ставки, процентный риск отсутствует. Это удобная стоянка для свободной ликвидности на пару недель под фиксированную ставку выше депозитной.


    Авто-репост. Читать в блоге >>>
  15. Логотип ОФЗ
    Дюрация: почему при ставке 21% одни ОФЗ потеряли 25%, а другие — почти ничего

    Дюрация: почему при ставке 21% одни ОФЗ потеряли 25%, а другие — почти ничего

    Две облигации с одинаковым сроком погашения могут вести себя на рынке по-разному: одна упадёт на 7% при росте ставок на 1%, другая — лишь на 5%. Разница — в дюрации. Формально это средневзвешенный срок получения всех денежных потоков, но для практика дюрация = чувствительность цены к ставке: дюрация 4 года означает ~4% движения цены на каждый 1% изменения ключевой ставки.

    Ключевые цифры:
    • ОФЗ 26238 (купон 7%, погашение 2041) — дюрация ~11 лет при 15 годах до погашения;
    • ОФЗ 26248 (купон 12%, погашение 2031) — дюрация ~5 лет;
    • чем выше купон, тем короче дюрация: деньги возвращаются купонами раньше, и бумага меньше зависит от цены погашения;
    • в 2024 году при ставке 21% длинные ОФЗ (дюрация 8–12 лет) потеряли 15–25%, короткие бумаги движения почти не заметили;
    • портфель 40% × 7 + 30% × 0,5 + 30% × 0,3 = дюрация 3,04 года → минус ~3% стоимости при росте ставок на 1%;
    • 10 млн ₽ со средней дюрацией 6 лет = минус ~600 тыс. ₽ рыночной стоимости при росте ставок на 1%.


    Авто-репост. Читать в блоге >>>
  16. Дюрация: почему при ставке 21% одни ОФЗ потеряли 25%, а другие — почти ничего

    Дюрация: почему при ставке 21% одни ОФЗ потеряли 25%, а другие — почти ничего

    Две облигации с одинаковым сроком погашения могут вести себя на рынке по-разному: одна упадёт на 7% при росте ставок на 1%, другая — лишь на 5%. Разница — в дюрации. Формально это средневзвешенный срок получения всех денежных потоков, но для практика дюрация = чувствительность цены к ставке: дюрация 4 года означает ~4% движения цены на каждый 1% изменения ключевой ставки.

    Ключевые цифры:
    • ОФЗ 26238 (купон 7%, погашение 2041) — дюрация ~11 лет при 15 годах до погашения;
    • ОФЗ 26248 (купон 12%, погашение 2031) — дюрация ~5 лет;
    • чем выше купон, тем короче дюрация: деньги возвращаются купонами раньше, и бумага меньше зависит от цены погашения;
    • в 2024 году при ставке 21% длинные ОФЗ (дюрация 8–12 лет) потеряли 15–25%, короткие бумаги движения почти не заметили;
    • портфель 40% × 7 + 30% × 0,5 + 30% × 0,3 = дюрация 3,04 года → минус ~3% стоимости при росте ставок на 1%;
    • 10 млн ₽ со средней дюрацией 6 лет = минус ~600 тыс. ₽ рыночной стоимости при росте ставок на 1%.


    Авто-репост. Читать в блоге >>>
Чтобы купить акции, выберите надежного брокера: