 Финаме
 БКС Мир Инвестиций

МФК "Займер" Дата определения (фиксации) лиц, имеющих право на осуществление прав по ценным бумагам эмитента
2. Содержание сообщения
2.1. идентификационные признаки ценных бумаг эмитента, в отношении которых устанавливается дата, на которую определяются (фиксируются) лица, имеющие право на осуществление прав по ним: акции обыкновенные, регистрационный номер выпуска – 1-01-16767-A от 02....
Авто-репост. Читать в блоге >>>
| Число акций ао | 100 млн |
| Номинал ао | 0.1 руб |
| Тикер ао |
|
| Капит-я | 12,8 млрд |
| Выручка | – |
| EBITDA | – |
| Прибыль | 3,4 млрд |
| Дивиденд ао | 27,2 |
| P/E | 3,8 |
| P/S | – |
| P/BV | 1,0 |
| EV/EBITDA | – |
| Див.доход ао | 21,2% |
| Займер Календарь Акционеров | |
| 18:00 День инвестора Займер 2026 | |
| 29/09 ВОСА: дивиденд 4 рубля 86 копеек на акцию | |
| 08/10 ZAYM: последний день с дивидендом 4.86 руб | |
| 10/10 ZAYM: закрытие реестра по дивидендам 4.86 руб | |
| Прошедшие события Добавить событие | |

Займер акции
128.35₽ +0.39%
-


- МФК "Займер" Созыв общего собрания участников (акционеров)
2. Содержание сообщения
2.1. Вид общего собрания участников (акционеров) эмитента (годовое (очередное), внеочередное): заочное голосование для принятия решений общим собранием акционеров Общества (внеочередное).
2.2. Форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): заочное голосование....
Авто-репост. Читать в блоге >>> - МФК "Займер" Решения совета директоров
2. Содержание сообщения
2.1. Сведения о кворуме заседания совета директоров эмитента и результаты голосования по вопросам о принятии решений:
Приняли участие десять членов Совета директоров Общества из десяти. Число членов совета директоров, принимающих участие в заседании, составляет 100%....
Авто-репост. Читать в блоге >>>  Займер закрепляет статус дивидендного финтеха
Акционеры Займера утвердили дивиденды за третий квартал на уровне 6,88 рубля на акцию, что соответствует доходности около 4,3% годовых. Компания придерживается регулярных дивидендных выплат не ниже 50% от чистой прибыли, и уже 6 раз после IPO подтверждала дивидендный трек. Решение поддерживает интерес к бумаге вплоть до дивидендной отсечки 14 декабря.
Сильные результаты МСФО за третий квартал, где чистая прибыль выросла на 45% кв/кв и на 31% г/г до 1,376 млрд рублей, обеспечили базу для выплат. Стратегия менеджмента работает эффективно, так как смещение портфеля в пользу более маржинальных PDL и пересмотр лимитной политики по IL улучшили маржу и снизили стоимость риска.
Комиссионные сервисы усиливаются и становятся вторым драйвером доходов. Этот “шаг назад по объему ради шага вперед по марже”, выделенный ранее, как раз и дал рекордный квартал по прибыли.
Развитие экосистемы, включая докапитализацию банка Евроальянс и трансформацию в цифровой банк, закладывает дополнительный источник роста с 2026 года. В то же время риски тоже остаются, так, возможное замедление экономики или рост просрочки могут давить на кредитное качество. Но контроль расходов и дивидендная политика остаются ключевыми опорами.
Авто-репост. Читать в блоге >>> Акционеры Займера утвердили дивиденды за 3кв 2025г в размере 6,88 руб/акция (ДД 4,3%), отсечка - 15 декабря
ПАО МФК «Займер»Решения общих собраний участников (акционеров)
Утвердить распределение прибыли по результатам 9 месяцев 2025 года в размере 16 рублей 19 копейки на одну обыкновенную акцию, что составляет 1 619 000 000 (один миллиард шестьсот девятнадцать миллионов) рублей.
С учетом выплаченных дивидендов по итогам первого полугодия 2025 года в размере 9 рублей 31 копеек на одну обыкновенную акцию, что составляет 931 000 000 (девятьсот тридцать один миллион) рублей, выплатить дивиденды в размере 6 рублей 88 копеек на одну обыкновенную акцию, что составляет 688 000 000 (шестьсот восемьдесят восемь миллионов) рублей, в денежной форме.
Установить дату составления списка лиц, имеющих право на получение дивидендов по обыкновенным именным бездокументарным акциям – 15 декабря 2025 года.
Авто-репост. Читать в блоге >>> 💰 Одобрены дивиденды Займера за III квартал
На ВОСА Займера, которое состоялось 4 декабря, акционеры утвердили выплату дивидендов за III квартал 2025 года в размере 688 млн рублей или 6 рублей 88 копеек на акцию.
📌 Последний день покупки акций Займера для получения дивидендов за III квартал придется на 14 декабря. Отсечка пройдет 15 декабря.
💸 Дивиденды будут выплачены номинальным держателям и доверительным управляющим не позднее 30 декабря, а другим лицам — не позднее 30 января 2026 года.
Напомним, что дивидендная политика Займера подразумевает ежеквартальные выплаты дивидендов в объеме не менее 50% от чистой прибыли. С момента проведения IPO мы уже 6 раз выплатили дивиденды нашим акционерам.
Авто-репост. Читать в блоге >>>- МФК "Займер" Дата определения (фиксации) лиц, имеющих право на осуществление прав по ценным бумагам эмитента
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг эмитента, в отношении которых устанавливается дата, на которую определяются (фиксируются) лица, имеющие право на осуществление прав по ним: акции обыкновенные, регистрационный номер выпуска – 1-01-16767-A от 02....
Авто-репост. Читать в блоге >>> - МФК "Займер" Решения общих собраний участников (акционеров)
2. Содержание сообщения
2.1. Вид общего собрания участников (акционеров) эмитента (годовое (очередное), внеочередное): внеочередное.
2.2. Форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): заочное голосование....
Авто-репост. Читать в блоге >>> 
ПАО МФК «Займер», Может, суть в том, что указанная статистика — обобщенная за 11 лет, а не за ноябрь все же? Уж больно расхождения большие. ...
aaa bbb, нет это статистика именно за ноябрь 2025. Разбивка по полу и возрасту может меняться от компании к компании, у нас всегда было преобладание мужчин и молодой аудитории. Что касается доли займов на ставки и казино, в свое время у нас был диалог на эту тему с регулятором. Нам самим интересно, откуда у господина Кочеткова такая информация, потому что согласно нашему опросу среди заемщиков (похожие результаты получились и у других крупных игроков рынка), доля займов на азартные игры ничтожна в общем объеме. Самые распространенные цели займов по нашей статистике:
45,8% — текущие нужды (ежедневные покупки, оплата проезда)
12,5% — лечение
10,6% — помощь родным или близким
6,0% — ремонт машины
5,5% — ремонт квартиры, дома или дачи
5,3% — покупка одежды или техники
На развлечения в Интернете приходится только 0,8% займов. Кажется, ЦБ взял эти данные у Сбера и к их корректности есть вопросы.aaa bbb, бывают разные ситуации. У кого-то зарплата серая, и банк не дает денег или срезает лимиты, кто-то работает как самозанятый — с этой...
ПАО МФК «Займер», Может, суть в том, что указанная статистика — обобщенная за 11 лет, а не за ноябрь все же? Уж больно расхождения большие. У вциома это было в том году (см. картинку). Ну и самое главное — 20% и более клиентов берут деньги на казино и ставки (по информации Ильи Кочеткова, директора департамента небанковского кредитования Банка России).
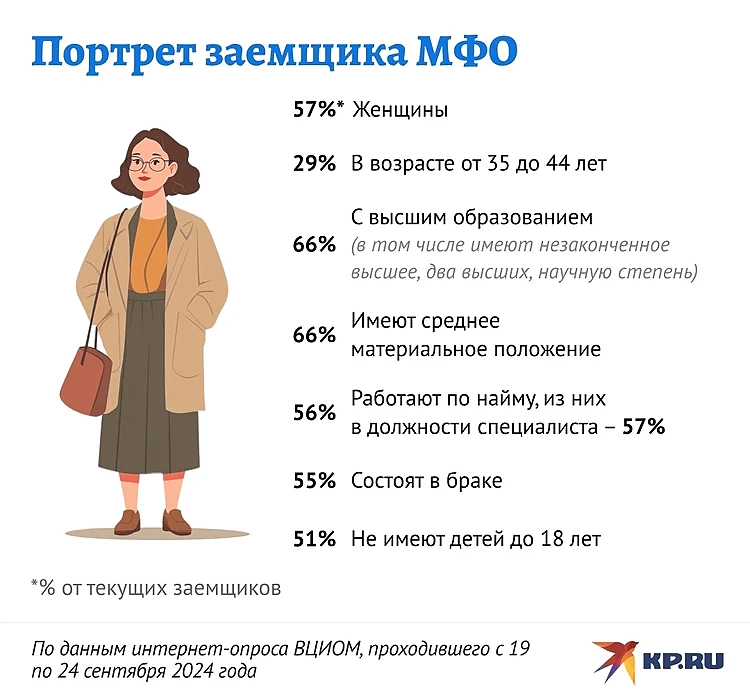
ПАО МФК «Займер», Никогда бы не подумал, что портрет именно такой. Из написанного следует, что официально трудоустроенный житель крупнейших ...
aaa bbb, бывают разные ситуации. У кого-то зарплата серая, и банк не дает денег или срезает лимиты, кто-то работает как самозанятый — с этой категорией банки тоже неохотно работают.Портрет клиента ЗаймераЗа 11 лет работы к нам обратилось более 20 млн россиян. Кто же является типичным заемщиком Займера? 🔎 Посмотрим данн...
ПАО МФК «Займер», Никогда бы не подумал, что портрет именно такой. Из написанного следует, что официально трудоустроенный житель крупнейших городов неспособен отложить себе на черный день лишние 10-20 тыс и имеет испорченную кредитную историю (раз идет в микрофинанс). И это притом, что у каждой второй бабки под подушкой лежат миллионы, которые ей нафиг не нужны, судя по новостям.- Портрет клиента Займера
За 11 лет работы к нам обратилось более 20 млн россиян. Кто же является типичным заемщиком Займера? 🔎 Посмотрим данные за ноябрь этого года.
🔶 Средний возраст клиента Займера — 32 года.
🔶 Мужчин больше (58%), чем женщин (42%).
🔶 95% заемщиков
трудоустроены официально.
🔶 Самые распространенные профессии: самозанятые (15%), продавцы (14%), представители рабочих профессий (8%), работники общепита (7%), строители (6%), ИТ-специалисты (5%) и медики (3%).
🔶 59% являются заемщиками банков.
🔶 Большинство наших клиентов живет в крупнейших городах страны: Москве (40%), Санкт-Петербурге (17%), Новосибирске (12%), Екатеринбурге (7%), Омске (6%), Краснодаре (6%), и Красноярске (5%).Таким образом, клиент Займера не слишком отличается от обычного россиянина. Чаще всего заемщики берут деньги на срочный ремонт жилья или автомобиля, покупку техники или лечение. А выбирают онлайн-займы за скорость и удобство получения, отсутствие необходимости визита к кредитору и минимальные требования к документам.
Авто-репост. Читать в блоге >>> - МФК "Займер" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров эмитента решения о проведении заседания совета директоров эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров эмитента: 04 декабря 2025 года....
Авто-репост. Читать в блоге >>>  сегодня ожидаем: ВОСА по дивидендам за 3 квартал 2025 года в размере 6,88 руб/акция
см. календарь по акциям- МФК "Займер" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров эмитента решения о проведении заседания совета директоров эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров эмитента: 01 декабря 2025 года....
Авто-репост. Читать в блоге >>> 
- Около 2,2 млн нынешних клиентов МФО могут уйти к нелегальным кредиторам — Известия
С 1 марта 2026 года микрофинансовые организации при выдаче займа будут обязаны идентифицировать потребителей по биометрии. Основная цель нововведения — сделать невозможным для мошенников оформление ссуды онлайн без ведома человека. При этом лишь малая часть клиентов МФО прошла идентификацию через единую биометрическую систему (ЕБС).
Количество пользователей, самостоятельно зарегистрировавших данные (очно или через приложение), приближается к 9 млн, рассказали «Известиям» в Центре биометрических технологий (ЦБТ). За год этот показатель вырос более чем в три раза.
Если новый порядок идентификации будет введен без длительного переходного периода и без массовой кампании по расширению биометрического контура, то миллионы человек могут быть отрезаны от легального рынка онлайн-займов, полагает управляющий партнер аналитического агентства «ВМТ Консалт» Екатерина Косарева.
Из-за этого многие могут обратиться к нелегальным кредиторам. В зоне риска окажется около 20–30% нынешних онлайн-клиентов МФО, отметил аналитик Freedom Finance Global Владимир Чернов. По его оценке, примерно половина из них, вероятно, перейдет в тень, что составит около 10–15% всей базы МФО, равной 14,8 млн человек, то есть примерно 2,2 млн россиян.
Авто-репост. Читать в блоге >>>  Банк России призвал МФО не навязывать допуслуги
Банк России призвал микрофинансовые организации (МФО) не навязывать потребителям дополнительные услуги. Об этом заявил глава службы по защите прав потребителей и обеспечению доступности финансовых услуг Банка России Михаил Мамута.«Одна проблема, о которой я хочу всем сказать и обратить внимание, — это довольно сильный рост жалоб на навязывание дополнительных услуг в этом году и на возврат денег за ненужную услугу, когда человек пытается от нее отказаться. Банки уже это проходили, и мы с банками проходили, они это делать перестали. И я очень искренне хочу вас призвать максимально быстро эти практики искоренить, потому что это как раз и вызывает рост недовольства и недоверия», — сообщил Мамута на XXIV Национальной конференции по микрофинансированию и финансовой доступности в Санкт-Петербурге.
Как указал Мамута, финансовый рынок в ближайшее время завершит доработку базового стандарта, регулирующего продажи дополнительных услуг. По планам ЦБ, его утвердят до конца 2025 года. Мамута также предупредил, что Банк России готов применять надзорные меры, если увидит задержки в работе над стандартом. «Если мы увидим какое-то торможение на этом пути, то мы будем более жестко использовать надзорные полномочия, потому что эти практики, очевидно, антиклиентские», — рассказал он.
Авто-репост. Читать в блоге >>> ЦБ РФ ожидает в 2026 году продолжение тренда на снижение прибыли рынка МФО
«Рынок микрофинансирования ожидает три реформы. Первая - это реформа по социализации: снижение переплаты, снижение количества займов на руках. Вторая - это введение ЕБС (единая биометрическая система — ИФ), третья - введение официального дохода с целью расчета макропруденциальных лимитов. И третья норма оказывает достаточно сильное влияние — рынку надо подготовиться к этому. Это требует дополнительных инвестиций в технологии, в операционные процессы и так далее», — сказал Акимов в кулуарах конференции «Микрофинансирование и социализация: в поисках баланса интересов».
«Мы видим, что у ряда компаний, которые уже начали к этому (введению официального дохода — ИФ) готовиться, это сказывается на чистой прибыли, и, соответственно, в 2026 году, наверное, можно будет тоже этот тренд (на снижение прибыли — ИФ) наблюдать, потому что инвестиции от компаний потребуются довольно значительные. Проценты мы не прогнозируем, но снижение на этот период возможно», — сказал он.
Авто-репост. Читать в блоге >>>- Доля просроченной задолженности в сегменте МФО в III квартале составила 31%
«На конец третьего квартала доля NPL 90+ составила 31% (+2,6 п.п. ко второму кварталу 2025). Ухудшение произошло как в сегменте займов бизнесу (+0,3 п.п.), так и в сегменте потребительских займов (+3,3 п.п.)», — отмечается в материалах регулятора.
При этом, по данным ЦБ, количество заявок граждан в микрофинансовых организациях (МФО) в третьем квартале сократилось на 13,5% и составило 45 млн (во втором квартале — 52 млн), а число заемщиков на конец третьего квартала снизилось на 0,1% и составило 14,97 млн человек.
Кроме того, объем выдач микрозаймов в третьем квартале этого года сократился на 6%, портфель микрозаймов сократится на 2,3% по сравнению с предыдущим кварталом составил 756 млрд рублей (во втором квартале — 739 млрд рублей).
Авто-репост. Читать в блоге >>> - Динамика выдачи микрозаймов в 3 квартале может неоднозначно повлиять на результаты эмитентов сектора
По данным саморегулируемой организации «МИР», в 3 квартале 2025 года российские микрофинансовые организации выдали микрозаймов на сумму 357 млрд руб. Этот результат оказался на 1,4% меньше, чем во 2 квартале текущего года, но на 9% больше, чем в 1 квартале, который стал для МФО самым неудачным в 2025 году на фоне максимально высоких процентных ставок.
Совокупный портфель микрозаймов по итогам 3 квартала составил 526,8 млрд руб., что, тем не менее, на 1,2% превысило показатель за 2 квартал. В годовом выражении по итогам 3 квартала 2025 года объём выданных микрозаймов превысил результат 3 квартала 2024 года на 38%, что связано, безусловно, с более низкими процентными ставками в 3 квартале 2025 года, чем в аналогичном периоде 2024 года.
С одной стороны, у многих россиян в 2025 году продолжали расти номинальные и реальные доходы, что в целом снижало спрос на микрозаймы, но, с другой стороны, поскольку инфляция оставалась высокой, некоторые социальные группы, у которых рост доходов отставал от инфляции, при снизившихся процентных ставках во 2 и 3 квартале текущего года вновь начали обращаться в МФО за краткосрочными займами. В целом темпы роста совокупного портфеля микрозаймов остаются невысокими, а динамика выдач — неустойчивой.
Авто-репост. Читать в блоге >>> - Займер выступит на Investment Leaders
Нас ждут насыщенные выходные: в воскресенье состоится еще одна конференция на тему инвестиций, где выступит Займер — форум Investment Leaders.
Директор по связям с инвесторами Александр Борейко выступит с презентацией о компании и расскажет о результатах и планах Группы “Займер”, в том числе стратегии дочернего банка и недавних сделках, а также поучаствует в панельной дискуссии “Голос эмитента: как инвестору отличить сигнал от шума”.
Кроме того, гостей форума будет приветствовать стенд Займера, где за прохождение викторины можно будет получить сувенир от компании.
📅 30 ноября, воскресенье
📍 Москва, Soluxe Hotel (ул. Вильгельма Пика, 16)
📌 15:30, Зал Хуанхэ — выступление Займера
📌 17:00, Зал Шанхай — панельная дискуссия
Будем рады увидеться и ответить на ваши вопросы!
Авто-репост. Читать в блоге >>> - Совокупный портфель займов МФО на конец 3кв 2025г прирос минимальными темпами за последние 4 квартала - плюс 1,2% кв/кв до 526,8 млрд руб — Ъ
По данным СРО «МиР», совокупный портфель займов МФО составил на конец 3кв 2025 года 526,8 млрд руб (+1,2% кв/кв). Данный объем включает в себя показатели коммерческих, банковских МФО, МФО маркетплейсов и НКО.
«Мы видим минимальный прирост за последние четыре квартала как минимум и существенное замедление роста портфеля»,— указывают в СРО «МиР».
Последний раз такой прирост был в период ковидных ограничений.
Совокупный портфель кэптивных МФО составил 254,9 млрд руб. (48,3% от общего портфеля), а его рост за отчетный период — 0,6%.
Таким образом, можно говорить о том, что этот сегмент вышел «на плато».
Возникающие в связи с этим проблемы:
- снижается доходная база в МФО, потому что меньше новых выдач — меньше будущих процентных доходов
- растут расходы. Увеличение просрочки ведет к необходимости формирования больших резервов на возможные потери
Что касается выдачи новых займов, то кэптивные МФО продемонстрировали снижение этого показателя по сравнению с предыдущим кварталом на 6 млрд руб., до 220 млрд руб., в то время как независимые МФО, напротив, смогли нарастить выдачи на 1 млрд руб., до 137 млрд руб.
Авто-репост. Читать в блоге >>>


Займер - факторы роста и падения акций
- Стабильно платят 50+% от прибыли каждый квартал. (25.05.2026)
- В условиях ужесточения регулирования компания стремится диверсифицировать источники прибыли. (25.05.2026)
- процесс оценки резервов очень творческий, прибыль 2023 перед IPO была завышена за счет занижения резервов под кредитные убытки (22.08.2024)
- ЦБ реформирует отрасль и постоянно вводит дополнительные ограничения на выдачи. (25.05.2026)
- Новые бизнесы приносят убытки на ранней стадии (25.05.2026)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
Займер - описание компании
Вся информация представлена на сайте компании: ir.zaymer.ru/about-usЧтобы купить акции, выберите надежного брокера:


