Число акций ао 7 365 млн
Номинал ао 0.5 руб
Тикер ао
  • ALRS
Капит-я 145,2 млрд
Выручка 191,2 млрд
EBITDA 35,1 млрд
Прибыль -13,9 млрд
Дивиденд ао
P/E -10,4
P/S 0,8
P/BV 0,4
EV/EBITDA 7,3
Див.доход ао 0,0%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
АЛРОСА Календарь Акционеров
Прошедшие события Добавить событие
Россия

АЛРОСА акции

19.72  +3.79%
Облигации АЛРОСА Рейтинг акций
  1. Аватар Eduard_X
    Доля России в мировом экспорте алмазов выросла до 11,3%, несмотря на сокращение добычи Алросы — Ведомости

    По итогам 2025 года доля России в мировом экспорте алмазов увеличилась на 0,6 п.п., до 11,3%. Страна сохранила третье место по объему поставок и первое — по добыче драгоценных камней. Российский экспорт сократился лишь на 1,9%, до 29,8 млн каратов, тогда как мировой — на 7,3%.

    При этом производство внутри страны снижается быстрее. «Алроса» в 2025 году сократила добычу на 10%, до 29,8 млн карат, а на 2026 год планирует дальнейшее уменьшение до 25–26 млн карат. Это связано со слабым мировым спросом, высокими запасами у огранщиков и давлением со стороны синтетических бриллиантов.

    На мировом рынке сохраняется избыток предложения и многолетнее снижение цен. Поэтому в 2026 году российский экспорт, вероятно, также сократится вслед за добычей. Аналитики оценивают возможное падение поставок на 16–40%.
    Доля России в мировом экспорте алмазов выросла до 11,3%, несмотря на сокращение добычи Алросы — Ведомости

    Источник: www.vedomosti.ru/analytics/krupnyy_plan/articles/2026/08/28/1224311-dolya-rossii-v-mirovom-eksporte-almazov-v-2025-godu-virosla-do-11


    Авто-репост. Читать в блоге >>>
  2. Аватар Олег Кузьмичев
    АЛРОСА: отчет по МСФО за 2-й квартал - снова убытки, но все ожидаемо

    Авто-репост. Читать в блоге >>>
  3. Аватар Вектор Капитал
    💎 Отчёт АЛРОСА: блеск становится всё тусклее
    Результаты АЛРОСА за I полугодие

    🤍Выручка: 90,3 млрд руб. (−32,7% г/г)
    🤍Валовая прибыль: 14,1 млрд руб. (−66,2% г/г)
    🤍EBITDA: 14,3 млрд руб. (−61,3% г/г)
    🤍Чистый убыток: 9,5 млрд руб. (против прибыли 40,6 млрд руб. годом ранее)

    Главное, на что нужно смотреть в отчёте, — операционный убыток почти в 6 млрд рублей. Надо отдать должное: административные и коммерческие расходы сократились, но этого оказалось недостаточно. По итогам полугодия основная деятельность АЛРОСА остаётся убыточной.

    Стоит также обратить внимание на долг. Отношение чистого долга к EBITDA подскочило до 3,2x. Показатель высокий, хотя пока и не запредельный. Но проблемы здесь уже есть.

    ❗️Первая — высокий процентный риск

    Чуть больше половины долга, около 98 млрд рублей, приходится на обязательства с плавающей ставкой. На фоне весьма туманных перспектив быстрого снижения ключевой ставки ситуация для АЛРОСА выглядит довольно скверно.

    ⚠️Вторая проблема — процентные расходы

    Год назад FFO составлял 43 млрд рублей и без особых проблем покрывал процентные расходы в 12 млрд. Сейчас всё заметно хуже. По итогам первого полугодия FFO упал до 16,4 млрд рублей, тогда как процентные расходы сократились лишь до 10,7 млрд. рублей.

    Авто-репост. Читать в блоге >>>
  4. Аватар Рождение Легенды
    💎 Хрупкие бриллианты: Как перекраивают мировой алмазный рынок и что ждать от АЛРОСА
    💎 Хрупкие бриллианты: Как перекраивают мировой алмазный рынок и что ждать от АЛРОСА
    Легенды, привет! 👋

    Алмаз — один из самых твердых природных минералов в мире. Его твердость оценивается в 10 из 10 баллов по шкале Мооса. При всей твердости конечного продукта, сама отрасль достаточно хрупкая и цикличная и в последнее время переживает очередной крупный кризис.

    Есть мысль попытаться взглянуть и распутать клубок текущих проблем и понять, что творится в отрасли.

    🚨Конец эпохи De Beers и закат Антверпена

    Архаичная дуополия трансформируется:

    ✅ Anglo American продает De Beers: Горнорудный гигант избавляется от 85% акций легендарного алмазного актива с оценкой всего в ~$1 млрд, чтобы уйти в металлы новой энергетики, в частности медь, цинк, никель.

    ✅ Упадок Антверпена: Санкции G7 и ЕС практически обескровили бельгийский хаб, лишив его 30% импорта российского сырья и снизив оборот в 2025 году на 22% до $19,1 млрд.

    ✅ Новая сила: Дубай успел стать основным перевалочным пунктом, нарастив обороты на +16% до 41,7 млрд. долл., а Индийские города Сурат и Мумбаи “держат” 90% мировой огранки.

    Авто-репост. Читать в блоге >>>
  5. Аватар Марэк
    Алроса –
    Убыток мсфо 6 мес 2026г: 9,542 млрд руб;
    Убыток мсфо 2 кв 2026г: 150 млн руб


    Алроса – рсбу/ мсфо
    7 364 965 630 обыкновенных акций
    www.e-disclosure.ru/portal/files.aspx?id=199&type=1
    Капитализация на 27.08.2026г: 135,442 млрд руб

    Общий долг на 31.12.2023г: 249,035 млрд руб/ мсфо 214,758 млрд руб
    Общий долг на 31.12.2024г: 324,707 млрд руб/ мсфо 289,782 млрд руб
    Общий долг на 31.12.2025г: 312,552 млрд руб/ мсфо 292,768 млрд руб
    Общий долг на 31.03.2026г: 313,591 млрд руб
    Общий долг на 30.06.2026г: 291,207 млрд руб/ мсфо 267,025 млрд руб

    Выручка 2023г: 269,030 млрд руб/ мсфо 322,567 млрд руб
    Выручка 1 кв 2024г: 99,603 млрд руб/ мсфо 118,677 млрд руб
    Выручка 6 мес 2024г: 152,689 млрд руб/ мсфо 179,468 млрд руб
    Выручка 9 мес 2024г: 166,015 млрд руб
    Выручка 2024г: 192,279 млрд руб/ мсфо 239,067 млрд руб
    Выручка 1 кв 2025г: 58,136 млрд руб/ мсфо 66,290 млрд руб
    Выручка 6 мес 2025г: 116,042 млрд руб/ мсфо 134,257 млрд руб
    Выручка 9 мес 2025г: 156,736 млрд руб
    Выручка 2025г: 194,034 млрд руб/ мсфо 235,089 млрд руб
    Выручка 1 кв 2026г: 36,398 млрд руб/ мсфо 44,931 млрд руб
    Выручка 6 мес 2026г: 74,157 млрд руб/ мсфо 90,312 млрд руб

    Прибыль от курсовой разницы — мсфо 1 кв 2023г: 3,536 млрд руб
    Прибыль от курсовой разницы — мсфо 6 мес 2023г: 171 млн руб
    Прибыль от курсовой разницы — мсфо 2023г: 2,748 млрд руб
    Убыток от курсовой разницы — мсфо 1 кв 2024г: 2,903 млрд руб
    Убыток от курсовой разницы — мсфо 6 мес 2024г: 6,534 млрд руб
    Убыток от курсовой разницы — мсфо 2024г: 12,035 млрд руб
    Прибыль от курсовой разницы — мсфо 1 кв 2025г: 9,778 млрд руб
    Прибыль от курсовой разницы — мсфо 6 мес 2025г: 13,666 млрд руб
    Прибыль от курсовой разницы — мсфо 2025г: 15,255 млрд руб
    Убыток от курсовой разницы — мсфо 1 кв 2026г: 807 млн руб
    Прибыль от курсовой разницы — мсфо 6 мес 2026г: 1,301 млрд руб

    Прибыль 1 кв 2023г: 22,298 млрд руб/ Прибыль мсфо 28,498 млрд руб
    Прибыль 6 мес 2023г: 44,094 млрд руб/ Прибыль мсфо 55,569 млрд руб
    Прибыль 9 мес 2023г: 87,863 млрд руб
    Прибыль 2023г: 83,395 млрд руб/ Прибыль мсфо 85,182 млрд руб
    Прибыль 1 кв 2024г: 20,461 млрд руб/ Прибыль мсфо 29,322 млрд руб
    Прибыль 6 мес 2024г: 34,773 млрд руб/ Прибыль мсфо 36,626 млрд руб
    Прибыль 9 мес 2024г: 28,262 млрд руб
    Прибыль 2024г: 8,317 млрд руб/ Прибыль мсфо 19,246 млрд руб
    Прибыль 1 кв 2025г: 14,479 млрд руб/ Прибыль мсфо 16,023 млрд руб
    Прибыль 6 мес 2025г: 39,034 млрд руб/ Прибыль мсфо 40,598 млрд руб
    Прибыль 9 мес 2025г: 35,755 млрд руб
    Прибыль 2025г: 29,956 млрд руб/ Прибыль мсфо 36,239 млрд руб
    Убыток 1 кв 2026г: 6,682 млрд руб/ Убыток мсфо 9,392 млрд руб
    Убыток 6 мес 2026г: 10,670 млрд руб/ Убыток мсфо 9,542 млрд руб
    www.alrosa.ru/investors/results-reports/finance/2026/
    www.e-disclosure.ru/portal/files.aspx?id=199&type=3

    Алроса – Дивидендная история
    Период * Объявлены * Реестр дата * Сумма дивиденд. * Дивиденды
    2025 год * 24.04.2025 ************ дивиденды не выплачивать

    2024 год * 16.04.2025 ************ дивиденды не выплачивать
    6 м 2024 * 27.08.2024 * 19.10.2024 * 18,339 млрд руб * 2,49 руб

    2023 год * 16.04.2024 * 31.05.2024 * 14,877 млрд руб * 2,02 руб
    6 м 2023 * 29.08.2023 * 18.10.2023 * 27,766 млрд руб * 3,77 руб
    e-disclosure.ru/portal/event.aspx?EventId=ea2ILQWlK0u6uJC5nCI8XA-B-B
    www.e-disclosure.ru/portal/event.aspx?EventId=KvhVKiu3JkK11c1fUc07rA-B-B
    www.e-disclosure.ru/portal/event.aspx?EventId=sWwYESzBykGzlahUyNf42w-B-B
    www.e-disclosure.ru/portal/event.aspx?EventId=-AX9O5rJXXkiX9rpuudIFXw-B-B
    www.e-disclosure.ru/portal/event.aspx?EventId=K-C1PsK8-C-AE2D2bdkn0D72w-B-B


    Москва, 27.08.2026 г. – АЛРОСА (MOEX: ALRS), мировой лидер по объемам добычи алмазов, объявляет финансовые результаты Группы за 2 квартал и 6 месяцев 2026 года.

    Прогноз: Компания отмечает нормализацию запасов в гранильном сегменте в Индии после масштабного «дестокинга» в 2024-2025 гг. Отмечается рост цен на бриллианты, в частности, стабильный спрос на «крупные» бриллианты свыше 2 карат. Спрос на ювелирные украшения с бриллиантами растет в первую очередь в «премиальных» сегментах: по итогам 2 квартала 2026 г. продажи LVMH выросли на 11% г/г (сильные результаты брендов Tiffany & Co. и Bulgari), Richemont увеличил продажи Jewelry Maisons на 24% г/г в постоянных валютах. Фактор дальнейшего снижения предложения (График 1) будет балансироваться ростом цен на алмазное сырье. Внешние эксперты (Bain, BCG, McKinsey) отмечают положительную динамику спроса на ювелирные украшения в сегменте люкс в 2026-2029 гг., что будет оказывать поддержку развороту на алмазном рынке.
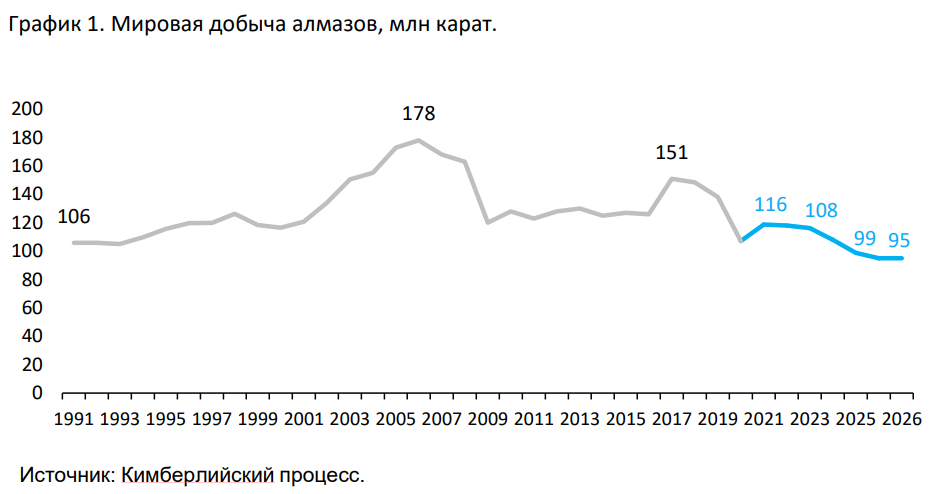
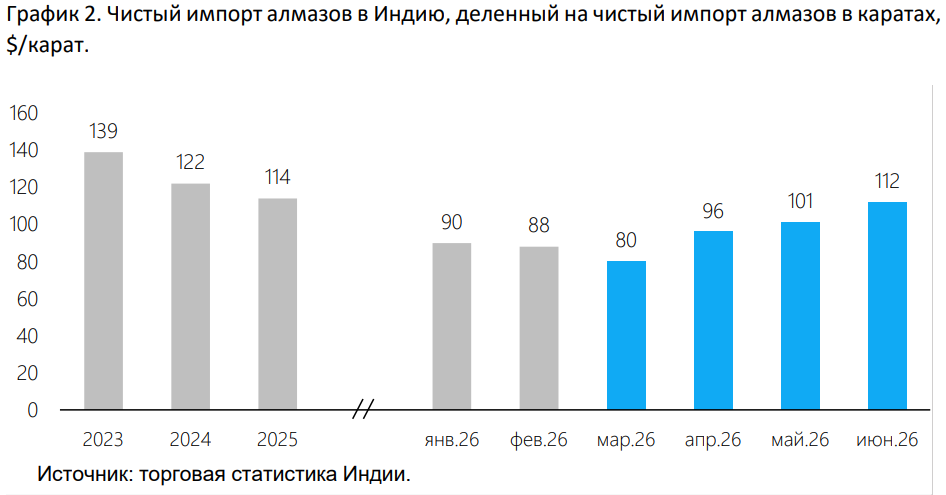
    ALMAZY-1991-2026.png

    ALMAZY-INDIY-IMPORT-2023-2026.png

    ALMAZY-BRYLIKI-2025-2026.png
    www.alrosa.ru/upload/iblock/c52/4bl0zk417fpkx35zxucoqj2rpn1iarye/Релиз.pdf
  6. Аватар velescapital
    АЛРОСА: Финансовые результаты (1П26 МСФО)

    АЛРОСА: Финансовые результаты (1П26 МСФО)

    АЛРОСА представила ожидаемо слабые финансовые результаты за 1-е полугодие 2026 г. Неблагоприятная конъюнктура мирового рынка алмазов, а также укрепившийся рубль привели к значительному снижению ключевых финансовых показателей компании. АЛРОСА сохраняет опцию на продажу части алмазной продукции в Гохран (до 50 млрд руб. в 2026 г.), однако пока компания не прибегает к гос. помощи, предпочитая покрывать расходы из денежной подушки. Наша рекомендация по бумагам АЛРОСА находится на пересмотре.

    Финансовые показатели. По итогам 1-го полугодия 2026 г. АЛРОСА сократила выручку на 33,1% г/г, до 91,7 млрд руб., на фоне более низких продаж и цен реализации алмазной продукции, а также более крепкого рубля. Полугодовая EBITDA компании упала на 61,3% г/г, до 14,3 млрд руб., с рентабельностью 15,6% против 27,0% годом ранее. Свободный денежный поток АЛРОСА в 1-м полугодии 2026 г. остался отрицательным и составил -16,9 млрд руб.

    Долговая нагрузка. На фоне отрицательного FCF чистый долг АЛРОСА на конец июня 2026 г.


    Авто-репост. Читать в блоге >>>
  7. Аватар Nordstream
    Алроса: Внешние эксперты отмечают положительную динамику спроса на ювелирные украшения в сегменте люкс в 2026-2029 гг., что будет оказывать поддержку развороту на алмазном рынке
    Алроса — Прогноз: Компания отмечает нормализацию запасов в гранильном сегменте в Индии после масштабного «дестокинга» в 2024-2025 гг. Отмечается рост цен на бриллианты во всех весовых категориях и стабильный спрос на «крупные» бриллианты свыше 2 карат. Спрос на ювелирные украшения с бриллиантами растет в первую очередь в «премиальных» сегментах: по итогам 2 квартала 2026 г. продажи LVMH выросли на 11% г/г (сильные результаты брендов Tiffany & Co. и Bulgari), Richemont увеличил продажи Jewelry Maisons на 24% г/г в постоянных валютах. Фактор дальнейшего снижения предложения (График 1) будет балансироваться ростом цен на алмазное сырье. Внешние эксперты (Bain, BCG, McKinsey) отмечают положительную динамику спроса на ювелирные украшения в сегменте люкс в 2026-2029 гг., что будет оказывать поддержку развороту на алмазном рынке.
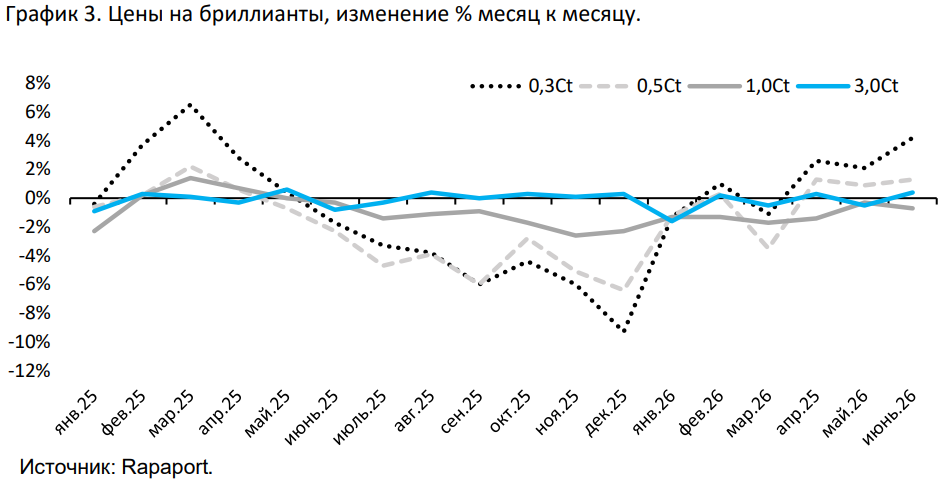
    alrosa.ru/upload/iblock/8fc/3kq8atzzhny4cobc0sm33oyrenekjkbc/Релиз.pdf

    Авто-репост. Читать в блоге >>>
  8. Аватар Иван Иванов
    У Алроса прибыли не было, то были деньги от проданных зарубежных активов
  9. Аватар Nordstream
    Убыток АЛРОСА по МСФО за 1п 2026г составил ₽9,54 млрд против прибыли ₽40,6 млрд годом ранее, выручка ₽90,31 млрд (-32,7% г/г)

    АЛРОСА МСФО

    1п 2026г:
    📉Выручка ₽90,31 млрд (-32,7% г/г)
    📉Убыток ₽9,54 млрд против прибыли ₽40,6 млрд годом ранее

    2кв 2026г:
    📉Выручка 45,38 млрд (-33,2% г/г)
    📉Убыток ₽0,15 млрд против прибыли ₽24,57 млрд годом ранее


    Убыток АЛРОСА по МСФО за 1п 2026г составил ₽9,54 млрд против прибыли ₽40,6 млрд годом ранее, выручка ₽90,31 млрд (-32,7% г/г)

    www.e-disclosure.ru/portal/files.aspx?id=199&type=4

    Авто-репост. Читать в блоге >>>
  10. Аватар Интрадей
    ❗️$ALRS ЧИСТЫЙ УБЫТОК АЛРОСА ПО МСФО В I ПОЛУГОДИИ СОСТАВИЛ 9,5 МЛРД РУБ. ПРОТИВ 40,6 МЛРД РУБ. ПРИБЫЛИ ГОД НАЗАД❗️

    FCF АЛРОСА В I ПОЛУГОДИИ — МИНУС 16,9 МЛРД РУБЛЕЙ
  11. Аватар Раскрывальщик
    АК АЛРОСА (ПАО) Отчет МСФО
    Report image
    АК АЛРОСА (ПАО) Отчет МСФО

    Источник:https://www.e-disclosure.ru/portal/fileload.ashx?fileid=1943141

    Авто-репост. Читать в блоге >>>
  12. Аватар Nordstream
    Российские компании с начала года получили прирост запасов на уже открытых месторождениях: 102,4 млн карат алмазов, 103 т золота, 807,8 т серебра
    «На 150 уже открытых месторождениях получен прирост запасов по ряду полезных ископаемых за счет переоценки, пересчета и других работ: 102,4 млн карат алмазов (из них трубка Удачная в Якутии 98,5 млн карат), 103 т золота, 807,8 т серебра, 32,2 тысячи тонн меди, 12,6 тыс т свинца, 26,3 тыс т цинка», — сообщил РИА Новости глава Минприроды РФ Александр Козлов.

    1prime.ru/20260827/kompanii-872717112.html

    Авто-репост. Читать в блоге >>>
  13. Аватар Eduard_X
    Продавцов в России с сентября обяжут называть бриллиантами только алмазы природного происхождения
    В России с сентября вступают в силу новые правила Минфина РФ об информировании покупателей ювелирных изделий. Так, бриллиантами можно будет называть только алмазы природного происхождения.


    Источник: tass.ru/obschestvo/28048035

    Авто-репост. Читать в блоге >>>
  14. Аватар Илья
    США ВНОВЬ ПРОДЛИЛИ НА ГОД ВОЗМОЖНОСТЬ ВВОЗИТЬ В СТРАНУ АЛМАЗЫ РОССИЙСКОГО ПРОИСХОЖДЕНИЯ - ЛИЦЕНЗИЯ OFAC
    США ВНОВЬ ПРОДЛИЛИ НА ГОД ВОЗМОЖНОСТЬ ВВОЗИТЬ В СТРАНУ АЛМАЗЫ РОССИЙСКОГО ПРОИСХОЖДЕНИЯ — ЛИЦЕНЗИЯ OFAC

    Авто-репост. Читать в блоге >>>
  15. Аватар velescapital
    АЛРОСА: Прогноз результатов (1П26 МСФО)

    АЛРОСА: Прогноз результатов (1П26 МСФО)

    27 августа АЛРОСА представит финансовые результаты по МСФО за 1-е полугодие 2026 г. Мы ожидаем, что компания сократит выручку на 28,7% г/г, до 97,8 млрд руб., вследствие более низких продаж и цен реализации алмазной продукции, а укрепившегося рубля. Полугодовая EBITDA АЛРОСА снизится на 53,6% г/г, до 17,2 млрд руб., с рентабельностью 17,6% против 27,0% годом ранее. Свободный денежный поток компании в 1-м полугодии 2026 г. останется отрицательным и составит -7,8 млрд руб. На фоне тяжелого финансового положения мы не ожидаем рекомендации промежуточных дивидендов. Мы ставим рекомендацию по бумагам АЛРОСА на пересмотр.

    Аналитик: Василий Данилов

    Не является индивидуальной инвестиционной рекомендацией.

    Подписаться на аналитику


    Авто-репост. Читать в блоге >>>
  16. Аватар Редактор Боб
    Поддержку результатам АЛРОСА может оказать ослабление рубля выше 95 за доллар, но введение экспортных пошлин с марта 2027 несет риск снижения EBITDA следующего года на 21% — Т-Инвестиции

    Выручка компании за 1П26, по прогнозам, сократится на 30% год к году до 94 млрд рублей, EBITDA уменьшится в 2,6 раза до 14 млрд рублей, а рентабельность упадет с 28% до 15%. Свободный денежный поток останется отрицательным, ожидается чистый убыток, чистый долг вырастет до 103 млрд рублей, а показатель чистый долг/EBITDA достигнет примерно 3x.

    Цены на алмазы снизились на 11% с начала года и на 18% за последние 12 месяцев из-за геополитической нестабильности и конкуренции со стороны искусственных бриллиантов, а первые признаки стабилизации не подтверждаются статистикой огранки в Индии.

    Целевая цена по акциям АЛРОСА на горизонте года установлена на уровне 22 рубля, рекомендация — держать, так как текущая оценка компании выглядит справедливой.

    Поддержку результатам АЛРОСА может оказать ослабление рубля выше 95 за доллар, но введение экспортных пошлин с марта 2027 несет риск снижения EBITDA следующего года на 21% — Т-Инвестиции

    Источник


    Авто-репост. Читать в блоге >>>
  17. Аватар Yurismi
    А помните пост «Шорт АЛРОСА на 150 миллионов»? В 2023 году на Смартлаб отгремела серия постов от пользователя https://smart-lab.ru/profile/s1...

    Auximen, было дело, выше 80 цена была на нее по-моему тогда
  18. Аватар Auximen
    А помните пост "Шорт АЛРОСА на 150 миллионов"?
    В 2023 году на Смартлаб отгремела серия постов от пользователя https://smart-lab.ru/profile/s13p/ про шорт Алроса на баснословную для обывателя сумму в 150 миллионов

    АЛРОСА: ДИВИДЕНДОВ НЕ БУДЕТ? от 01 августа 2023

    АЛРОСА: ОТКРЫЛ ШОРТ НА 60 МИЛЛИОНОВ! от 02 августа 2023

    АЛРОСА: УВЕЛИЧИЛ ШОРТ ДО 70 МИЛЛИОНОВ! от 25 августа 2023

    АЛРОСА: ПАДЕНИЕ НАЧАЛОСЬ от 30 августа 2023

    АЛРОСА: ШОРТ НА 80 МИЛЛИОНОВ. ФАКТОРЫ СНИЖЕНИЯ ЕЩЁ ВПЕРЕДИ от 13 сентября 2023

    АЛРОСА: ШОРТ НА 100 МИЛЛИОНОВ. ВОТ ТЕПЕРЬ НАЧАЛОСЬ, НО БОЛЬШИНСТВО ПОКА НЕ ПОНИМАЕТ... от 20 сентября 2023

    АЛРОСА: ШОРТ НА 108 МИЛЛИОНОВ. СРОКИ ВОЗОБНОВЛЕНИЯ ПРОДАЖ НЕИЗВЕСТНЫ, А РЫНОК КОРМЯТ СПАМОМ от 27 сентября 2023

    АЛРОСА: ШОРТ НА 115 МИЛЛИОНОВ. ВВОД САНКЦИЙ ЕС И G7 ПРОТИВ РОССИЙСКИХ АЛМАЗОВ В БЛИЖАЙШИЕ ДНИ НА ФОНЕ КАТАСТРОФИЧЕСКОГО ПАДЕНИЯ МИРОВОГО РЫНКА ПРИРОДНЫХ АЛМАЗОВ от 10 ноября 2023

    АЛРОСА: УВЕЛИЧИЛ ШОРТ ДО 150 МИЛЛИОНОВ РУБЛЕЙ НА ПАМПЕ АКЦИИ ПЕРЕД ПРИНЯТИЕМ 12 ПАКЕТА САНКЦИЙ ЕС от 13 декабря 2023

    Авто-репост. Читать в блоге >>>
  19. Аватар khornickjaadle
    Давно не смотрел индекс цен на природные необработанные алмазы. 95,8. Рост за месяц на 0,4%. Но ниже значения индекса в 2007 году, когда он начал публиковаться и был равен 100. Источник www. paulzimnisky.com
  20. Аватар Nordstream
    Экспорт алмазов из РФ в Индию в 1п 2026г снизился в 1,9 раза г/г до 1,2 млн карат, в июне снижение в 4 раза г/г до 54,12 тыс карат — расчеты "Ведомостей"
    Экспорт алмазов из РФ в Индию в 1п 2026г снизился в 1,9 раза г/г до 1,2 млн карат, в июне снижение в 4 раза г/г до 54,12 тыс карат — расчеты «Ведомостей». Из 1,2 млн карат 511087 карат — алмазы ювелирного качества, 719 640 карат — промышленные алмазы.

    В денежном выражении экспорт за 1п 2026г снизился в 1,6 раза г/г до $106,5 млн, в июне – на 23% до $14,6 млн

    Средняя цена экспорта алмазов ювелирного качества в 1п 2026г составила $206,7 за 1 карат (+8% г/г), в июне — цена выросла до $382,7 за 1 карат.

    Экспорт алмазов из РФ в Индию в 1п 2026г снизился в 1,9 раза г/г до 1,2 млн карат, в июне снижение в 4 раза г/г до 54,12 тыс карат — расчеты "Ведомостей"


    Читайте подробнее: www.vedomosti.ru/business/articles/2026/08/19/1222087-eksport-rossiiskih-almazov-v-indiyu-upal?from=copy_text


    Авто-репост. Читать в блоге >>>
  21. Аватар Виктор Петров
    Природные алмазы уже не нужны? Бриллианты терпят крах - на очереди золото
         Ждёт ли золото участь алмазов?
    Природные алмазы уже не нужны? Бриллианты терпят крах - на очереди золото
         Столетиями с алмазами была проблема — их нельзя было воспроизвести. Примитивные технологии просто этого не позволяли. Их приходилось добывать, перелопачивая тьму породы.
         Вначале их просто находили. Потом с помощью обычных ручных инструментов, и вновь слов о какой-то матери, — копали. Сильно позже стали бурить скважины, закладывать взрывчатку и делать хлопок (взрывать) уступа карьера. Экскаваторы грузят разрушенную породу на самосвалы и везут на обогатительную фабрику.
         На этих фабриках куски кимберлита дробят. Проводят промывку и грохочение. От рентгена алмаз даёт свечение, датчик это замечает и алмаз отсортировывается. Потом их очищают, проверяют, взвешивают и сортируют.

         Алмазы были дорогие. Ведь вначале (до экскаваторов и т.п.) были выбраны все доступные для рук и лопаты с киркой. Потом приходилось копать глубже, появилась техника и из 1000 тонн руды можно было вообще ничего не получить или лишь горсть мелких алмазов. Но бывает находят и крупные.

    Авто-репост. Читать в блоге >>>
  22. Аватар Раскрывальщик
    АК "АЛРОСА" (ПАО) Проведение заседания совета директоров и его повестка дня
    2. Содержание сообщения
    2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента:
    Дата принятия Председателем Наблюдательного совета АК «АЛРОСА» (ПАО) решения о проведении заочного голосования для принятия решений Наблюдательным советом АК «АЛРОСА» (ПАО): 18....

    Авто-репост. Читать в блоге >>>
  23. Аватар Андрей Гавриков
  24. Аватар Nordstream
    Глава АЛРОСА обсудил ход создания гранильного кластера с руководством Минфина и Смоленской области
    Генеральный директор АЛРОСА Павел Маринычев встретился в Смоленске с заместителем министра финансов России Алексеем Моисеевым и губернатором Смоленской области Василием Анохиным. Они обсудили ход создания отечественного гранильного кластера в Смоленской области и Республике Саха (Якутия). 

    Проект реализуется в рамках Указа Президента Российской Федерации «О развитии в Российской Федерации отрасли огранки алмазов», подписанного 6 августа 2026 года.  Его цель — усилить развитие отечественной гранильной отрасли. Проект предполагает доступ российских компаний к высококачественному алмазному сырью, что обеспечит необходимый уровень рентабельности для привлечения инвестиций в российскую огранку. Инициатива вступает в силу 1 марта 2027 года.

    Павел Маринычев рассказал о ходе реализации проекта: на смоленском заводе «Кристалл» для будущих участников кластера уже подготовлены три технологические зоны, оснащенные гранильными станками и другим необходимым оборудованием. Компания отобрала партнеров со стороны государства и бизнеса для юридического и цифрового сопровождения проекта, размещения производства, а также организации жилья и питания для сотрудников.

    Авто-репост. Читать в блоге >>>
  25. Аватар Nordstream
    Искусственный бриллиант сейчас можно вырастить примерно за неделю по цене буррито на завтрак, компании, чья деятельность связана с добычей алмазов, делают вид, что все в порядке — Bloomberg
    Искусственный бриллиант сейчас можно вырастить примерно за неделю по цене буррито на завтрак, компании, чья деятельность связана с добычей алмазов, делают вид, что все в порядке — Bloomberg

    Алмазы — одни из самых древних и чужеродных веществ на планете. Они старше динозавров, старше растений. Алмазы появились в те времена, когда мир напоминал Мордор: скопление гневных вулканов, извергающих газы и минералы в атмосферу, наполненную молниями и метановыми облаками. Частицы углерода оказались глубоко в мантии Земли и на протяжении миллиардов лет подвергались воздействию невообразимой температуры и давления. Этот процесс превратил их в одно из самых твердых известных веществ — и одно из самых драгоценных. Все когда-либо найденные бриллианты ювелирного качества поместились бы в двухэтажный автобус.

    По крайней мере, так было 20 лет назад. Сегодня такой бриллиант можно вырастить примерно за неделю и по цене буррито на завтрак.

    «Я покажу вам, что пугает алмазную индустрию», — говорит Эдан Голан, соучредитель Tenoris LLC, компании, предоставляющей консультации в сфере ювелирной промышленности и занимающейся анализом данных. «Когда я встречаюсь с руководителями и они спрашивают меня: «Насколько может упасть цена на бриллианты?» Я показываю им вот это». Он указывает на экран своего ноутбука, на котором отображается объявление на сайте walmart.com о продаже пары бриллиантовых сережек-гвоздиков весом в полкарата размером с две линзы. Цена: 12 долларов.


    Авто-репост. Читать в блоге >>>

АЛРОСА - факторы роста и падения акций

  • Алроса ожидает снижения добычи алмазов в мире в течение следующих 7 лет. Эксперты говорят об исчерпании запасов в мире с 2025 года. (13.02.2022)
  • Дефицит алмазов на рынке в 2022 году (даже без учета устранения Алросы с рынка при помощи санкций) (30.05.2022)
  • В 2022 году в США ожидается рекордное число свадеб за последние 40 лет (30.05.2022)
  • Алроса производит как правило мелкие камни, происхождение которых сложнее отследить (30.05.2022)
  • С 2023г возобновились отчетности по продажам и добыче алмазов, выплата дивидендов. (20.09.2024)
  • Монопродуктовая компания, которая никак не развивается, не диверсифицируется и целиком зависит от мировой алмазной конъюнктуры (13.11.2020)
  • Крупнейшие ювелирные сети мира отказались от бриллиантов из российских алмазов (30.05.2022)
  • Компания под санкциями. С 2022 года не отчитывается по продажам. Есть большие проблемы со сбытом. (30.05.2022)
  • Крупнейшая в мире платформа по торговле бриллиантами RapNet исключила из своей торговой системы российские бриллианты, которые составляли 1/3 оборота. (30.05.2022)
  • США: запрет на импорт российских алмазов и бриллиантов. (Исключение для бриллиантов, которые сделаны из российских алмазов в других странах, например, Индии) (30.05.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

АЛРОСА - описание компании

АК «АЛРОСА» (ИНН 1433000147) является одной из крупнейших алмазодобывающих компаний мира, на ее долю приходится 97% всех алмазов РФ и около 25% мировой добычи. В состав компании входят: «ЕСО АЛРОСА», «Бриллианты АЛРОСА», а также Айхальский, Мирнинский, Удачнинский и Нюрбинский ГОК. Крупнейшими акционерами АК «АЛРОСА» являются Росимущество с долей в уставном капитале в 43.9256% акций и Республике Саха (Якутия) — 25% акций. В свободном обращении находятся 23.0739% АК «АЛРОСА»

Крупнейшие добывающие дочки Алросы:
ООО «Алмазы Анабара»
ООО «Севералмаз»

Чтобы купить акции, выберите надежного брокера: