Облигации Колди (ООО Тальвен)

| Имя | Доходн | Лет до погаш. |
Объем выпуска, млн руб |
Дюрация | Цена | Купон, руб | НКД, руб | Дата купона | Оферта |
|---|---|---|---|---|---|---|---|---|---|
| ТАЛЬВЕН Б1 | 32.6% | 2.2 | 563 | 1.78 | 88.5 | 54.85 | 4.82 | 2026-12-14 |
 Финаме
 БКС Мир Инвестиций
-


 📑 Появились детальки громадья планов КОЛДИ.

🌊 Девелопер гонит новую волну проектов на 572 тыс. м2 в трёх сегментах сразу.
🏛 Жильё класса премиум- и де-люкс под зонтичным брендом «КОЛДИ Коллекция» — 8 проектов элитного и де-люкс класса на 254 тыс. м2, из того, что раскрыто сейчас:
🔸 «Стендаль» в Малом Левшинском переулке, 7 — клубный дом де-люкс на 22 резиденции площадью 4,9 тыс. м2, с индивидуальным лифтом (!) в каждую квартиру. Старт продаж — конец 2026 года.
🔸 «Хамовники 14» — вторая очередь распроданного флагмана КОЛДИ «Хамовников 12», но уже в формате суперэлитных вилл на 5,6 тыс. м2. Продажи весной 2027 года.
🔸 Большая Сухаревская — 28,1 тыс. м2, пока на стадии концепции, вывод в продажу весной 2027 года.
🔸 «Монте» в Кунцево — премиум-класс на 52,8 тыс. м2, старт продаж намечен на декабрь 2026 года.
🏢 Бизнес-центры совокупной площадью 169,5 тыс. м2.
🔸 «Левент» на Дмитровском шоссе, 62 — проект комплексного развития территории: пять офисных корпусов и гостиница на 145,6 тыс. м2. Ввод первой очереди — 2030 год.
🔸 «Солид» в Нижегородском районе общей площадью 29 тыс. м2 (продажи уже идут)
Авто-репост. Читать в блоге >>> АО «Прайм»: Конечные собственники данного акционерного общества скрыты в официальных реестрах. регистрация в марте 2024.
Хорошая новость — В случае банкротства ООО «Тальвен» или ГК COLDY взыскание может быть обращено на личное имущество Д.Крючкова. Закон о банкротстве (ст. 61.10 ФЗ № 127)- 💎 Девелопер КОЛДИ отчитался об операционных результатах за первое полугодие 2026 года:

контрактация выросла на 11% год к году, до ₽5,2 млрд.
🏠 76% этого объема (₽3,96 млрд) дало жильё, 24% (₽1,24 млрд) — офисы. В жилом сегменте контрактация прибавила аж 245% год к году, тогда как весь первичный рынок премиальной недвижимости Москвы вырос в деньгах за это же время на 19% (данные NF Group).
🔑 Портфель КОЛДИ продолжает дрейфовать в сторону премиума и де-люкса. «Хамовники 12» введены и полностью распроданы, «Дом 7 Даниловский» построен наполовину и продан примерно на 60%. Бизнес-центр класса А+ «Таллер» сдан в эксплуатацию, около 80% площадей там распродано.
🏗 В работе остаются апартаменты НАЙС ЛОФТ и бизнес-центр «Солид» в Нижегородском районе. Готовятся к запуску проекты в Хамовниках, Кунцево, на Дмитровском шоссе и других района столицы. В отдельное направление компания выводит light industrial.
🧭 Земельный банк несет в себе потенциал более чем на 1 млн м2, что на 18% больше, чем в начале года. В основном это жильё премиум- и де-люкс-класса. И вишенка в коктейле — по данным AREA, за полугодие 2026 года КОЛДИ вошла в тройку ведущих девелоперов элит- и премиум-сегментов Москвы по объёму ввода жилья.
Авто-репост. Читать в блоге >>> - 🏗 Девелопер КОЛДИ (эмитент - ООО «Тальвен») размещает ЦФА (цифровые финансовые активы) на платформе «Токеон»
💰 Объём выпуска — до ₽100 млн. (номинал одного ЦФА — ₽1 тыс.)
🗓 Возврат 100% номинальной стоимости — 20.08.2027
💸 Купон — 22% годовых с выплатами раз в квартал — деньги придут четырьмя равными траншами
📊 Сбор заявок на покупку ЦФА с 14.08 по 21.08 до 14:00 — осталось 5 дней!
🔣 Кратко о КОЛДИ: кредитный рейтинг BBB.ru, выручка группы за 2025 год по МСФО ₽18,2 млрд., чистая прибыль ₽2 млрд. Привлечённые средства эмитент планирует направить на развитие земельного банка. Это уже второе размещение ЦФА застройщика — по первому они исправно платят.
☝️Ну что тут сказать… При ключевой ставке 14% премия в +8% с порогом входа ₽1 тыс. — звучит вполне неплохо, но не на всю котлету, конечно!
⚠ Не является рекламой или инвестиционной рекомендацией
👍 Вижу инвест
👀 Не вижу инвест
🔥 Уже имею КОЛДИ, или они меня...
Авто-репост. Читать в блоге >>> 
КОЛДИ объявила о повторном выпуске ЦФА на платформе Токеон ПСБ.
1-е прошло в декабре 2025 года на платформе «Атомайз» (входит в группу «Инте...
nevil, значит срочно деньги нужны…- Завершенные и сданные объекты:
N’ICE LOFT (комплекс апартаментов со спортивным кластером) — проект полностью сдан и введен в эксплуатацию во 2 квартале 2025.
Хамовники 12 (клубный дом де-люкс класса) — объект построен и сдан в 1 квартале 2026.
ТАЛЛЕР (деловой центр класса А+) — официально введен в эксплуатацию в июле 2026.
Строящиеся и планируемые к вводу объекты:
Дом 7 Даниловский (премиальный жилой комплекс) — Планируемая сдача во 2 квартале 2027.
СОЛИД (деловой центр класса А) — ввод в эксплуатацию запланирован на 2027 год.
ЛЕВЕНТ (масштабный деловой кластер класса А у Дмитровского шоссе) — ввод в эксплуатацию намечен на 2030 
 13.03.2026(INTR) (Выплата купонного дохода) О получении головным депозитарием, осуществляющим обязательное централизованное хранение ценных бумаг/централизованный учет прав на ценные бумаги, подлежащих передаче выплат по облигациям эмитента (ООО «ТАЛЬВЕН», 9715335241, RU000A10DSX6, 4B02-01-00254-L-001P)

Вова Кожемяко, у девелоперов надо МСФО смотреть, отчетность по РСБУ не информативна
Barbados-Bond, хоть что-то, я и по ней не разу не ошибался пока
Barbados-Bond, Есть финансовая за 9 месяцев
Вова Кожемяко, у девелоперов надо МСФО смотреть, отчетность по РСБУ не информативнаВова Кожемяко, а где вы за 25 год отчетность увидели? Она пока не опубликована.
Barbados-Bond, Есть финансовая за 9 месяцевЗа 25 год убыток вместо +, не интересно
Вова Кожемяко, а где вы за 25 год отчетность увидели? Она пока не опубликована.Че-они падают как не в себя… Хотя ещё даже размещение не завершено. Может кто знает?
mixailt20121, Тоже интересует данный вопрос. Искал информацию по Coldy, но ничего не нашел, никакого информационного шума нет.- Че-они падают как не в себя… Хотя ещё даже размещение не завершено. Может кто знает?
 Анализ МСФО компании "Тальвен" за 2024г и 1п2025г

📊 Кредитный рейтинг: НКР (28.11.25): присвоили кредитный рейтинг «ВВВ» (прогноз стабильный)
Мои выводы:
🟡 ООО «Тальвен» является материнской компаний группы COLDY. МСФО включает ООО «Тальвен» и его дочерние компании
🔴 Последняя опубликованная отчетность МСФО есть лишь за 2024г. В презентации к выпуску есть данные за неопубликованную МСФО 1п2025г. РСБУ компания также не публикует. Последний раз выложили тоже за 2024г ❗️
🟡 Компания работает на рынке элитной недвижимости, который носит нишевый характер и ассортимент предлагаемого жилья и коммерческих объектов ограничен
🟢 За 2024г в сравнении с 2023г:
1) Выручка х3,2 (16,7 млрд) — впечатляющий темп роста ✅
2) Валовая прибыль х2,5 (5,83 млрд) — темп роста высокий, но доля себестоимости в выручке росла быстрее ✅
3) Операционная прибыль х4,4 (3,65 млрд) — темп роста коммерческих и административных расходов (+82%) отстает от выручки, что дает толчок для операционной прибыли ✅
4) Финансовые доходы +66,4% (599 млн) — рост обеспечили проценты по займам от связанных сторон (253->316 млн) и по банковским депозитам (36,2->227 млн) ✅
Авто-репост. Читать в блоге >>> Дебютный выпуск облигаций "Тальвен" (RU000A10DSX6)
🔶 ООО «Тальвен»
(дебютный выпуск)
▫️ Облигации: Тальвен-БО-П01
▫️ ISIN: RU000A10DSX6
▫️ Объем эмиссии: 1 млрд. ₽
▫️ Номинал: 1000 ₽
▫️ Срок: на 3 года
▫️ Количество выплат в год: 4
▫️ Тип купона: постоянный
▫️ Размер купона: 22%
▫️ Амортизация: нет
▫️ Дата размещения: 15.12.2025
▫️ Дата погашения: 11.12.2028
▫️ ⏳Ближайшая оферта: 13.12.2027Об эмитенте: «Тальвен» — девелопер, работающий на рынке жилой и коммерческой недвижимости Москвы.
➖➖➖
Информацию о новых выпусках, анализ эмитентов (с расчетом ОФС, фин. показателей, рейтинг и др.) см. в телеграм-канале.
Авто-репост. Читать в блоге >>> ГК Колди (девелопер) планирует в 2030 году выйти на IPO — Forbes
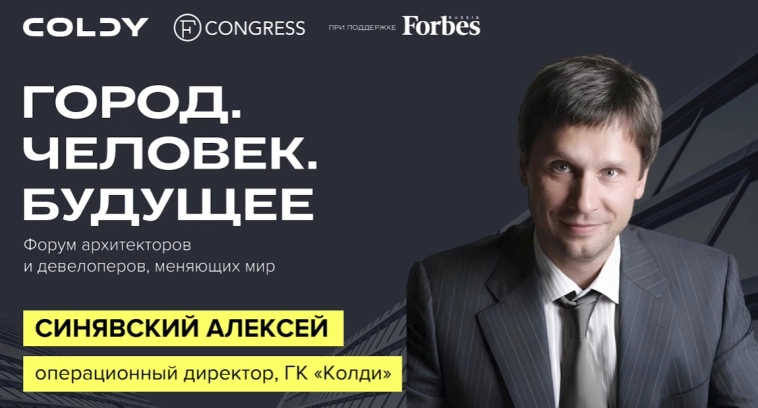
Операционный директор Алексей Синявский ГК Колди:
- В 2025 году мы планируем увеличить выручку на 30% (в 2024г выручка составила 16,7 млрд руб (рост в 3 раза г/г)
- В портфеле компании 1,5 млн кв м недвижимости: проекты жилой и коммерческой недвижимости, офисные центры, спортивная инфраструктура и гостиничные комплексы
- В среднесрочной перспективе мы планируем сконцентрироваться на проектах в сегменте премиум- и элитной недвижимости
- К 2030 году мы планируем выйти на IPO и видим это как логичное продолжение сегодняшней стратегии компании. Уже сейчас ведется работа по подготовке к выходу на биржу. Мы готовим финансовую отчетность по международным стандартам и совершенствуем корпоративную структуру.
rutube.ru/video/9ee22f04e169327caec21a2775d68433/?utm_source=embed&utm_medium=referral&utm_campaign=logo&utm_content=9ee22f04e169327caec21a2775d68433&utm_term=forbes.ru&t=4
www.forbes.ru/brandvoice/551348-aleksej-sinavskij-v-2030-godu-my-planiruem-vyjti-na-ipo?utm_source=forbes&utm_campaign=lnews
Авто-репост. Читать в блоге >>> 22% годовых на недвиге. Разбор выпуска облигаций Тальвен БО-П01

Девелопер COLDY (юрлицо ООО «Тальвен») вышел на рынок с дебютным выпуском. Купон 22% фиксированный, доходность к оферте (YTC) под 24%.
На фоне ожиданий снижения ставки ЦБ в 2026 году выглядит как подарок. Но так ли все просто? Углубившись в отчетность МСФО за 2024 год нашлись важные детали, скрытые за красивой прибылью. (Более свежей МСФО не нашел).
📊Что в отчете? (МСФО 2024)
Фасад красивый (P&L):
⚫️ Выручка: 16,7 млрд руб. (х3 год к году).
⚫️ Чистая прибыль: 2,5 млрд руб. (х7).
⚫️ Валовая рентабельность: Около 35%. Это высокий показатель, подтверждающий, что проекты компании (N'ice Loft) генерируют отличную маржу, несмотря на рост себестоимости строительства.🚩 Денежные потоки и Баланс:
⚫️ Бумажная прибыль vs Реальный кэш: Несмотря на чистую прибыль в 2,5 млрд руб., операционный денежный поток (OCF) отрицательный (-4,8 млрд руб.). Компания активно вкладывает деньги в новые стройки (рост запасов), вымывая кэш из оборота.
⚫️ Запасы (незавершенка): Выросли с 22 до 39 млрд руб. (+77%). Это будущая выручка, но пока это «замороженные» в бетоне деньги, которые нужно достроить и продать.
Авто-репост. Читать в блоге >>>


Колди (ООО Тальвен)
Сайт эмитента: coldy.ru/


