


Информация


Блог им. MIDEXTechnologies
Хедж-режим: как защитить портфель в периоды волатильности
- 06 ноября 2026, 19:03
- |

Ранее мы рассказывали (ссылка на пост) про индекс волатильности VIX, который рассчитывается на основе опционов на S&P 500 и является индикатором страха.
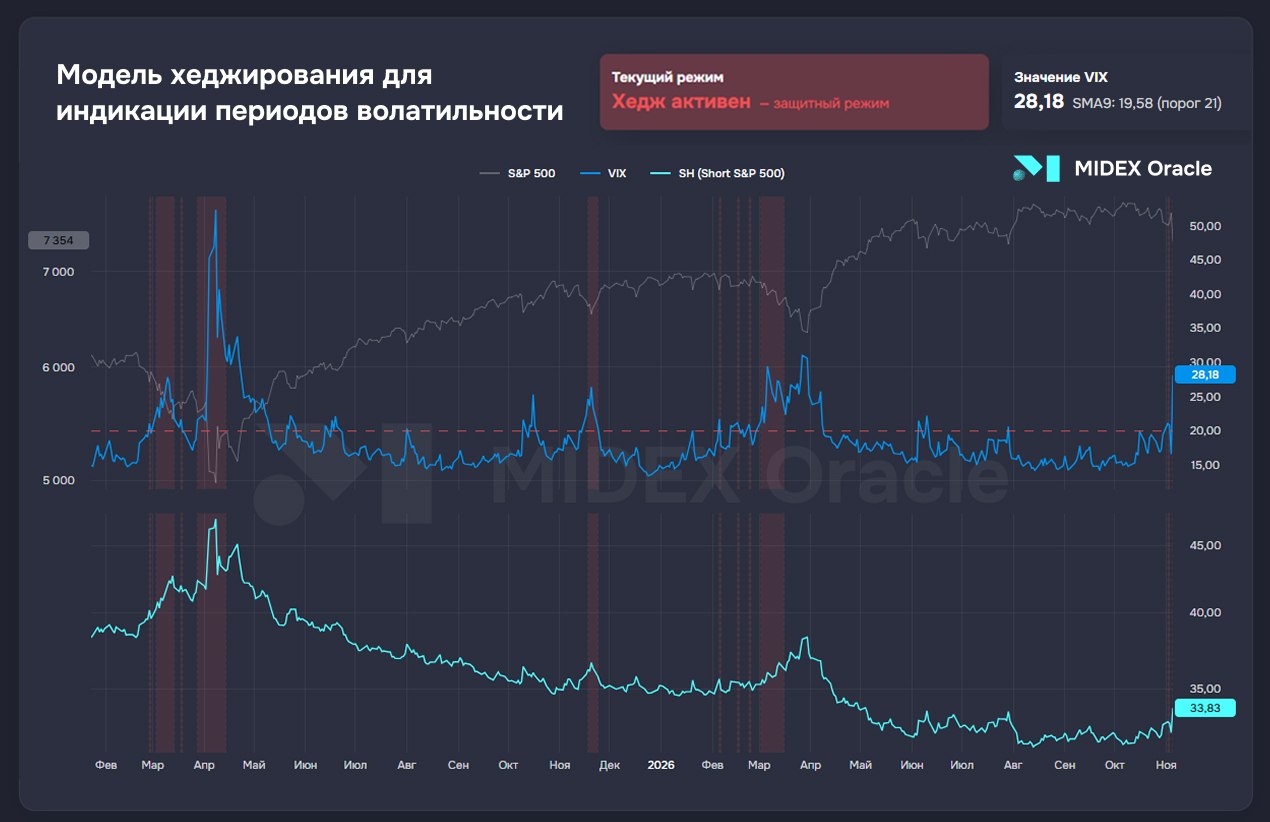
На нашей инвестиционной аналитической платформе MIDEX Oracle разработана количественная модель «Хедж-режим» на основе VIX, которая подсвечивает периоды волатильности, когда глобальный рынок требует осторожности и защиты портфеля.
Хеджирование — это страховка портфеля позицией, которая растет, когда рынок падает. Например, обратным ETF на S&P 500 с тикером SH.
Модель включает хедж-режим в момент, когда риск падения — высокий, и выключает, когда риск спадает.
При выходе из хедж-режима зачастую на рынке отличное время для покупок, так как волатильность и страх на рынке снижаются. Красным на графике выделены периоды хедж-режима.
🌟 2 ноября наша модель впервые с марта 2026 включила режим защиты. Выход из этого режима будет хорошим временем для покупок, но на время защитного режима необходимо быть осторожным и не принимать решения на эмоциях.
Как применять модель в ведении портфеля?
🌟 Если вы долгосрочный инвестор, то при входе в красную зону лучше воздержаться от сделок.
При выходе из красной зоны волатильность снижается, и, вероятно, это хорошее время купить сильные активы по сниженным ценам.
🌟 Если вы активный и опытный инвестор, можно на входе в красную зону на 10-25% портфеля купить обратный ETF, а на выходе из хедж-режима продать его.
Именно использование модели «Хедж-режим» позволяет нам значимо снижать максимальную просадку и волатильность по нашим стратегиям на глобальном и рынке США и опережать индексы.
Подробнее в нашем Telegram-канале

- 06 ноября 2026, 19:37


теги блога midex-oracle.com
- Anthropic
- bitcoin
- IPO
- nasdaq
- OpenAI
- RVI
- S&P500
- SpaceX
- tesla
- unitedhealth group
- VIX
- X5
- X5 Retail Group
- акции
- акции США
- золото
- индекс волатильности
- Индия
- интеррао
- китайский фондовый рынок
- криптовалюта
- Мать и Дитя
- мобильный пост
- оффтоп
- пифы
- полюс золото
- ротация активов
- Северсталь
- США
- торговые сигналы
- торговый софт
- трейдинг
- форекс
- ФСК Россети
- фьючерсы
- циан
- экономика США