

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Osypovich
Оптимизм оптимизму рознь
- 18 августа 2013, 15:31
- |

Мы все читали и читаем захватывающие истории о кризисе 29-ого и 08 годов, но возможно… нет, мы с точностью станем свидетелями одного из самых мощнейших кризисов за всю историю человечества. В этом я даже не сомневаюсь. Я не так долго занимаюсь долговыми рынками, если брать все знакомство с фондовым рынком, но это знакомство и заработок и хобби, и большая часть моей жизни. Жена бы сказала, что не большая, а вся. Это все лирика.
Все прекрасно знают и осознают, что “основным следствием глобализации является мировое разделение труда, миграция (и, как правило, концентрация) в масштабах всей планеты капитала, рабочей силы, производственных ресурсов, стандартизация, законодательства, экономических и технологических процессов, а также сближение и слияние культур разных стран. Это объективный процесс, который носит системный характер, то есть охватывает все сферы жизни общества. В результате глобализации мир становится более связанным и более зависимым от всех его субъектов. Происходит как увеличение количества общих для группы государств проблем, так и расширение числа и типов интегрирующихся субъектов”
В 2009 году основным источником восстановления стали развивающиеся страны, и особую роль в оживлении мировой экономики сыграл Китай за счет изменения своей модели экономического, и как следствие и социального, развития. Те, кто хоть как-то связан с медициной прекрасно знают, что такое компенсаторный механизм. Этот же механизм ничем не отличается и от экономического компенсаторного механизма в условиях глобализации. По своей сути я не пессимист, ни оптимист, а реалист. И если взглянуть правде в глаза, то реалии очень печальны. Долговой рынок и левередж основного “компенсатора” с легкостью поднялся к тем вершинам, которые исторически считались критическими.
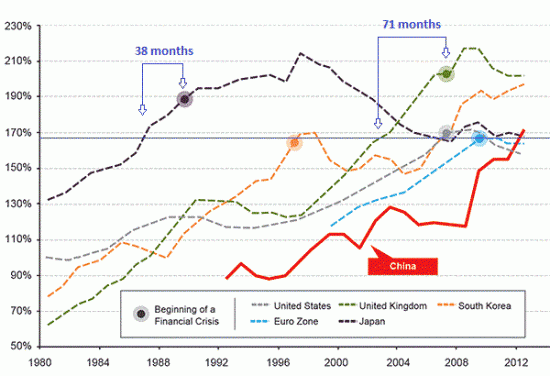
Поставите ли Вы исторические данные в разряд какофонии и проигнорируете их решать Вам. Но глобализация дала то, что процессы во времени протекают значительно быстрее, чем в прошлом. Последний рост доходностей на американском долговом рынке вытянул все доходности вперед по всему миру. Чтоб понять всю опасность нынешнего положения нужно сравнить предыдущие графики с денежными эквивалентами. Отличное, на мой взгляд, представление дает исследование прошлого года S&P “The Credit Overhang: Is A $46 Trillion Perfect Storm Brewing?” и график представленный ниже.

Если доходности продолжат свой рост так же быстро, как это сейчас происходит, то обслуживание долга станет просто невозможным, но еще сложнее его будет рефинансировать в таких объемах. Как история учит нас, то после 14% обслуживания долга домохозяйств и корпоративного сектора к ВВП начинались проблемы и схлопывание кредитных пузырей, а это значит, что года два есть потенциала потанцевать на костях еще живого трупа. Китай придумал новый “велосипед”? У него самые большие ЗВР? Нет, он просто пользовался благом глобализации, и время подходит трясти “копилкой”. Их корпоративный сектор – вкус сладкого пирога, который будут делить вдоль и поперек. О последствиях можно даже не задумываться, когда все свою модель роста корпоративной прибыли заточили под азиатский внутренний спрос.
Все прекрасно знают и осознают, что “основным следствием глобализации является мировое разделение труда, миграция (и, как правило, концентрация) в масштабах всей планеты капитала, рабочей силы, производственных ресурсов, стандартизация, законодательства, экономических и технологических процессов, а также сближение и слияние культур разных стран. Это объективный процесс, который носит системный характер, то есть охватывает все сферы жизни общества. В результате глобализации мир становится более связанным и более зависимым от всех его субъектов. Происходит как увеличение количества общих для группы государств проблем, так и расширение числа и типов интегрирующихся субъектов”
В 2009 году основным источником восстановления стали развивающиеся страны, и особую роль в оживлении мировой экономики сыграл Китай за счет изменения своей модели экономического, и как следствие и социального, развития. Те, кто хоть как-то связан с медициной прекрасно знают, что такое компенсаторный механизм. Этот же механизм ничем не отличается и от экономического компенсаторного механизма в условиях глобализации. По своей сути я не пессимист, ни оптимист, а реалист. И если взглянуть правде в глаза, то реалии очень печальны. Долговой рынок и левередж основного “компенсатора” с легкостью поднялся к тем вершинам, которые исторически считались критическими.

Поставите ли Вы исторические данные в разряд какофонии и проигнорируете их решать Вам. Но глобализация дала то, что процессы во времени протекают значительно быстрее, чем в прошлом. Последний рост доходностей на американском долговом рынке вытянул все доходности вперед по всему миру. Чтоб понять всю опасность нынешнего положения нужно сравнить предыдущие графики с денежными эквивалентами. Отличное, на мой взгляд, представление дает исследование прошлого года S&P “The Credit Overhang: Is A $46 Trillion Perfect Storm Brewing?” и график представленный ниже.

Если доходности продолжат свой рост так же быстро, как это сейчас происходит, то обслуживание долга станет просто невозможным, но еще сложнее его будет рефинансировать в таких объемах. Как история учит нас, то после 14% обслуживания долга домохозяйств и корпоративного сектора к ВВП начинались проблемы и схлопывание кредитных пузырей, а это значит, что года два есть потенциала потанцевать на костях еще живого трупа. Китай придумал новый “велосипед”? У него самые большие ЗВР? Нет, он просто пользовался благом глобализации, и время подходит трясти “копилкой”. Их корпоративный сектор – вкус сладкого пирога, который будут делить вдоль и поперек. О последствиях можно даже не задумываться, когда все свою модель роста корпоративной прибыли заточили под азиатский внутренний спрос.
37 |
Читайте на SMART-LAB:

Итоги первичных размещений ВДО и некоторых розничных выпусков на 27 октября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте...

18:41

Банковский сектор сентябрь 2026 г. - рекордная прибыль, но рост все менее равномерный
Банки отчитались за сентябрь. Что интересного мы узнали? За 12 месяцев прибыль сектора составляет уже 4,5 трлн руб. при прогнозе ЦБ 3,9–4,4...

12:42


теги блога Osypovich
- Abbott Laboratories
- Alcoa
- balance sheet
- bitcoin
- BOJ
- bond
- BP Plc
- bubble
- budget
- cash
- CDS
- China
- Citi
- coal
- cov-lite loans
- CPI
- Credit Suisse
- debt
- Default
- draghi
- ecb
- EPS
- EUR USD
- EUR-USD
- EURUSD
- FOMC meeting
- forex
- FRN
- Government Shutdown
- high yield bond bubble
- high-yield bond
- HYG
- inflation
- interest rate
- Johnson & Johnson
- LTM
- LTRO
- margin debt
- Mario Draghi
- monetary policy
- MRO
- Oil
- omt
- portfolio managment
- qe
- QEIII
- robotization
- Russia
- S&P500
- Santander
- smp
- Spain
- spread
- SPY
- stock
- stock market bubble
- t-bill
- treasuries
- US
- VIX
- Wall Street
- Yield Curve
- Абэ
- азия
- Азия и еже с ними
- акции
- банки
- безработица
- бернанке
- будущее
- бюджет
- вопрос
- дефолты
- заметка
- занятость
- золото
- идиотизм
- инвестиции в основной капитал
- индексы
- история
- Китай
- кривая доходности
- кризис
- мысли в воскресный день
- мысли вслух
- мысли делитанта
- мысли дилетанта
- ожидания
- отток капитала
- отчетности
- отчетность
- Пузыри на рынке
- российский рынок акций
- сделки
- Сирия
- Украина
- фондовый рынок
- фракталы
- ФРС США
- этанол
Инвестиции в жилищное строительство в процентах от ВВП
_____________________________
В этом то и фишка, что драйвили рост цен в основном фонды, инвесторы, иностранцы.
Jonathan Shidler is a realtor in California. Lately he gets at least one call every day from a hedge fund manager who wants to buy single-family houses in bulk.
16.08.13
Hedge funds are buying thousands of single-family houses around the country, especially in states hardest hit by the housing crash, like California.
Kind regards.
Если доходность 10 леток США будет больше 3%, тогда это опасно, но, думается, Бен этого не допустит, он профессионально ведет рынки по своему сценарию.
Также показательный график, как при уходе дохи по 30-летним выше 3.5%, кол-во заявок на ипотеку уменьшилось вдвое за 3 месяца