


Информация


Блог им. bondscan
Металлоинвест 001P-08: YTM 16,5% при рейтингах AA и спреде 2,5 п.п. к КС
- 30 сентября 2026, 22:18
- |

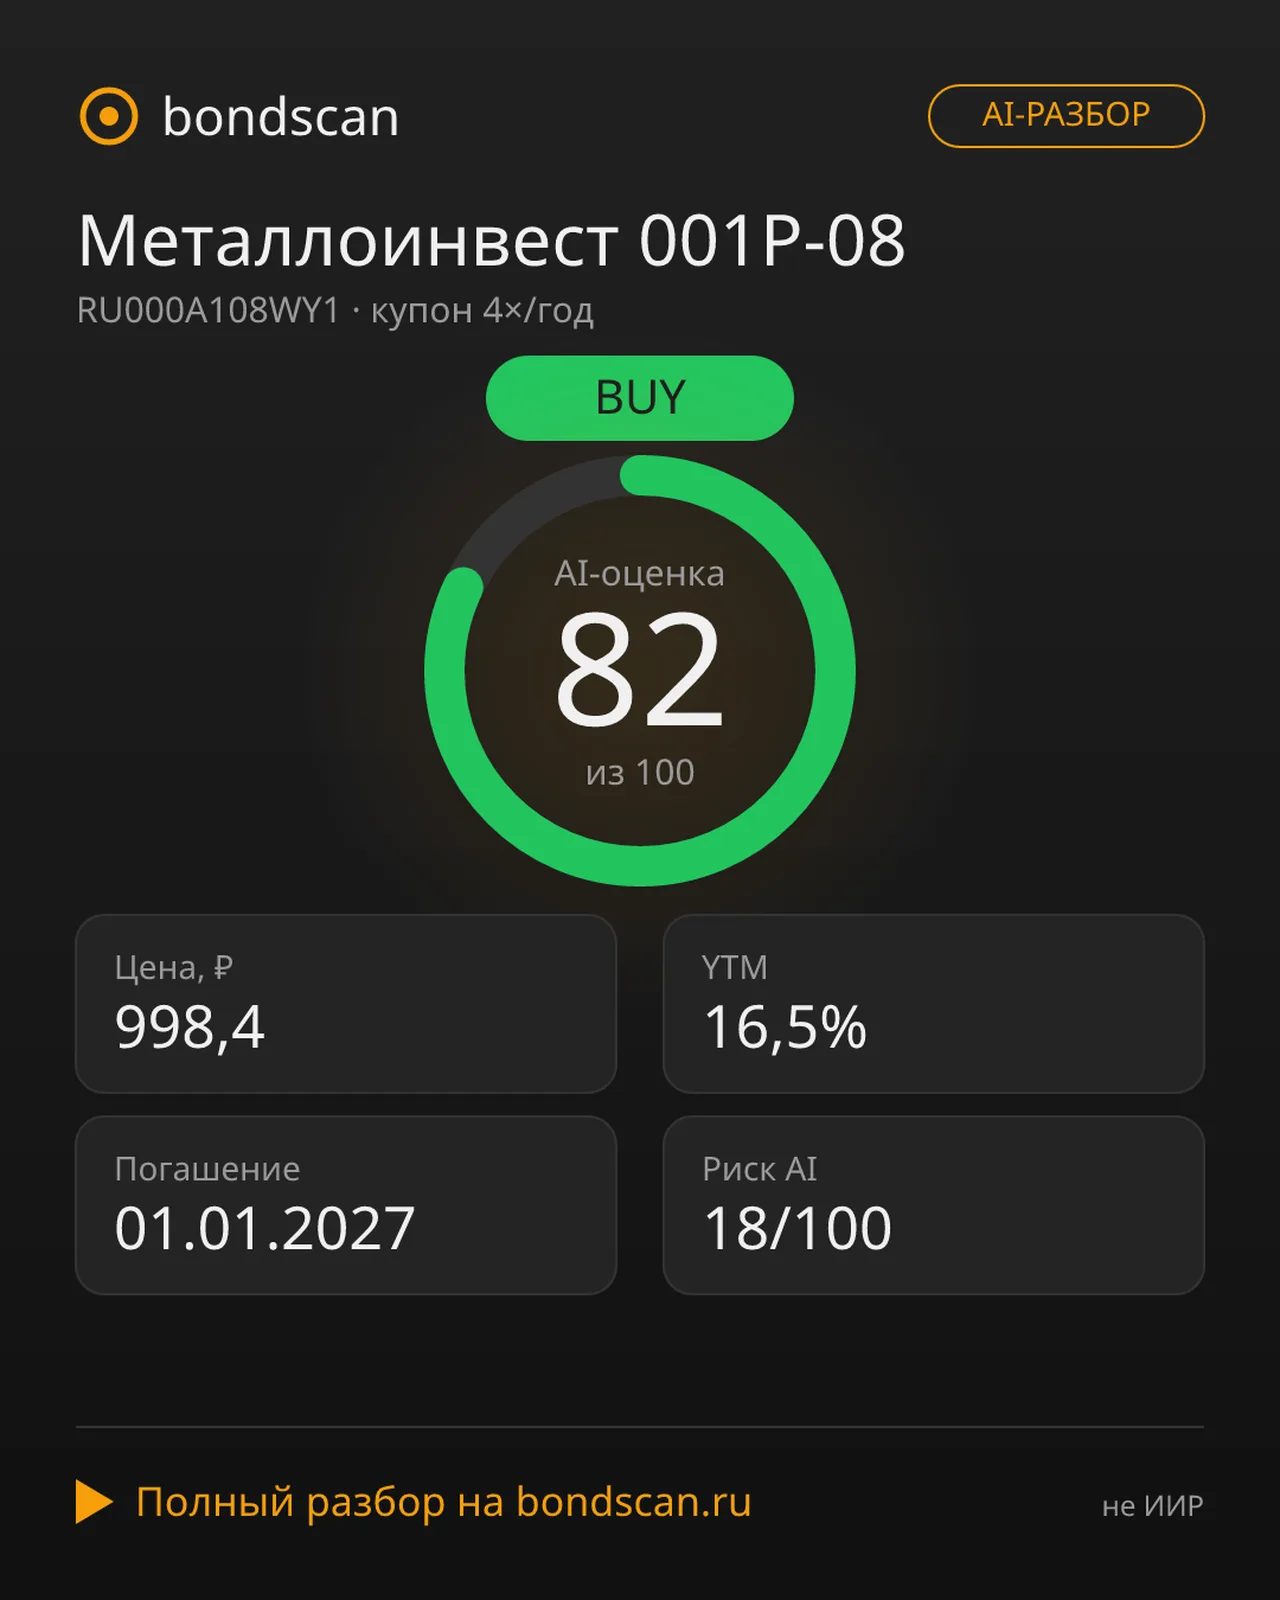
**AI-РАЗБОР: Облигация Металлоинвест 001P-08 (RU000A108WY1)**
Облигация RU000A108WY1 (Металлоинвест, серия 001P-08) демонстрирует здоровое соотношение доходности и качества. При высоких кредитных рейтингах бумага предлагает доходность к погашению (YTM) 16,5% со спредом 2,5 п.п. к ключевой ставке ЦБ. Это не избыточная премия за риск, а справедливо оцененное кредитное качество эмитента.
📊 **Ключевые параметры для анализа:**
— **Цена:** 998,4 ₽ (99,84% от номинала), дисконт всего 0,16%.
— **Доходность к погашению (YTM):** 16,5% (при ключевой ставке ЦБ 14%).
— **Спред к КС:** 2,5 п.п. — разумная компенсация за кредитное качество.
— **Купон:** переменный (КС ЦБ + маржа), ~37,7 ₽, выплаты 4 раза в год.
— **Срок до погашения:** 01.01.2027 (осталось около 3 месяцев).
— **Дюрация:** крайне низкая, что минимизирует процентный риск.
— **Рейтинги:** AA (АКРА), AA+.ru (НКР).
— **Финансы эмитента (2024):** выручка ~477 млрд ₽, чистая прибыль 81,9 млрд ₽.
🛡️ **Защитные механизмы:**
Переменный тип купона служит ключевой защитой: при росте ключевой ставки купонный доход следует вверх, а при снижении не падает резко. В структуре выпуска отсутствуют колл-опцион и амортизация, что делает денежные потоки полностью предсказуемыми до самого погашения.
🏭 **Кредитное качество:**
Эмитент работает в стабильном сырьевом секторе и занимает позицию мирового лидера по запасам железной руды и производству горячебрикетированного железа (ГБЖ). Финансовые показатели уверенные, а статус выпуска — не субординированный, что приравнивает права держателей к статусу старших кредиторов.
⚠️ **Факторы риска:**
— Зависимость от конъюнктуры мировых цен на железную руду и сталь.
— Макроэкономическая и санкционная волатильность.
— Риск рефинансирования долга в 2027 году.
*Однако короткий горизонт инвестирования и комфортный уровень долга компании позволяют эффективно управлять этими рисками.*
💡 **Итог:**
RU000A108WY1 формирует привлекательную заявку для консервативного портфеля. Сочетание YTM 16,5%, рейтингов AA и спреда 2,5 п.п. к ключевой ставке создаёт отличное соотношение «риск-доходность». Короткий срок до погашения и переменный купон надёжно защищают от процентных колебаний, а надёжные показатели Металлоинвеста в стабильном сырьевом секторе добавляют уверенности.
#Металлоинвест #Облигации #Доходность #AAрейтинг #КонсервативныйПортфель #Инвестиции #Мосбиржа #BondScan
⚠️ Материал не является индивидуальной инвестиционной рекомендацией.


теги блога Кирилл Донцов BondScan
- ytm
- акции
- алроса
- амортизация
- газпром
- Газпром нефть
- дефолт
- дисконт
- доходность
- дюрация
- ИИ
- инвестидеи
- инвестирование
- инвестиции
- искусственный интеллект
- КАМАЗ
- квалифицированные инвесторы
- ключевая ставка ЦБ РФ
- КОКС
- корпоративные облигации
- краткосрок
- краткосрочные инвестиции
- кредитный риск
- Магнит
- МЕТАЛЛОИНВЕСТ
- облигации
- офз
- портфель
- портфель смартлаба
- почта россии
- процентный риск
- Регион-Продукт
- ржд
- риск-профиль
- россети
- ростелеком
- селектел
- Синара - Транспортные Машины
- скоринг
- скринер
- спред
- торговые сигналы
- трейдинг
- фиксация
- флоатеры
- Фосагро
- ХК Новотранс
- ЦБ РФ