Число акций ао 15 193 млн
Номинал ао 0.656517 руб
Тикер ао
  • RUAL
Капит-я 372,3 млрд
Выручка 1 221,4 млрд
EBITDA 116,9 млрд
Прибыль -34,0 млрд
Дивиденд ао –
P/E -11,0
P/S 0,3
P/BV 0,5
EV/EBITDA 9,1
Див.доход ао 0,0%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
Русал Календарь Акционеров
Прошедшие события Добавить событие
Россия

Русал акции

24.505₽  +1.22%
Облигации Русал Рейтинг акций
  1. Аватар Илья
    Россия увеличила экспорт алюминия в Бразилию в 2,9 раза — до $47,8 млн за январь–август — РИА Новости

    За восемь месяцев 2026 года поставки необработанного алюминия из России в Бразилию выросли в 2,9 раза — до $47,8 млн, при этом летние отгрузки составили $18,6 млн (вдвое больше, чем годом ранее).

    В августе экспорт снизился на 28% в годовом выражении и в 2,4 раза к июлю — до $3,8 млн, минимума с апреля. По итогам месяца Россия заняла четвёртое место среди поставщиков алюминия в Бразилию.

    Кроме того, российские компании за январь–август поставили в Бразилию алюминиевые листы на $97,8 млн и прочие изделия из алюминия на $41,9 млн.

    ria.ru/20260909/postavki-2116622550.html


    Авто-репост. Читать в блоге >>>
  2. Аватар Максим Пелихов
    В Лондоне алюминия нет. В Шанхае выгребают остаток. Русалка где дивы?
  3. Аватар Раскрывальщик
    «ОК РУСАЛ» Прекращение у лица права распоряжаться определенным количеством голосов, приходящихся на голосующие акции (доли), составляющие уставный капитал эмитента
    2. Содержание сообщения
    2.1. Полное фирменное наименование (для коммерческой организации) или наименование (для некоммерческой организации), место нахождения, идентификационный номер налогоплательщика (ИНН) (при наличии), основной государственный регистрационный номер (ОГРН) (при наличии) юридического лица или фамилия, имя, отчество (последнее при наличии) физического лица, у которых прекращено право распоряжаться определенным количеством голосов, приходящихся на голосующие акции (доли), составляющие уставный капитал эмитента: Международная компания общество с ограниченной ответственностью «СУАЛ Партнерс»; КАЛИНИНГРАДСКАЯ ОБЛАСТЬ, Г....

    Авто-репост. Читать в блоге >>>
  4. Аватар Раскрывальщик
    «ОК РУСАЛ» Приобретение лицом акций эмитента
    2. Содержание сообщения
    2.1. Полное фирменное наименование (для коммерческой организации) или наименование (для некоммерческой организации), место нахождения, идентификационный номер налогоплательщика (ИНН) (при наличии), основной государственный регистрационный номер (ОГРН) (при наличии) юридического лица или фамилия, имя, отчество (последнее при наличии) физического лица, которое приобрело право распоряжаться определенным количеством голосов, приходящихся на голосующие акции (доли), составляющие уставный капитал эмитента: Международная компания общество с ограниченной ответственностью «СУАЛ Партнерс»; КАЛИНИНГРАДСКАЯ ОБЛАСТЬ, Г....

    Авто-репост. Читать в блоге >>>
  5. Аватар Dobryak
    Русал — алюминий дорожает, а долг тянет внизЦены на алюминий наконец сыграли на стороне Русала. На фоне ближневосточного конфликта и перебое...

    Владимир Литвинов, А как расходы на электроэнергию могли подскочить? Если все электричество вырабатывается собственными ГЭС. Это не расходы подскочили, это переток из одного кармана одних и тех же брюк в другой карман увеличился.
  6. Аватар Владимир Литвинов
    Русал - алюминий дорожает, а долг тянет вниз

    Цены на алюминий наконец сыграли на стороне Русала. На фоне ближневосточного конфликта и перебоев с поставками средняя цена реализации заметно выросла, что позволило компании существенно улучшить отчетность. Правда, за красивой прибылью скрывается старая проблема — высокий долг и слабый денежный поток. Давайте разбираться подробнее.
    Русал - алюминий дорожает, а долг тянет вниз
    💿 Итак, выручка компании за первое полугодие 2026 года выросла на 10,9% до $8,3 млрд, скорректированная EBITDA — сразу на 64,4% до $1,2 млрд. Чистая прибыль составила $419 млн против убытка $87 млн годом ранее. Главный драйвер — цены: средняя стоимость реализации алюминия выросла на 23,6% до $3 227 за тонну. При этом продажи в натуральном выражении сократились на 10% на фоне высокой базы прошлого года.

    Производство первичного алюминия выросло на 4,5% до 2 млн тонн, увеличился выпуск глинозема и бокситов. Однако себестоимость продолжает давить: расходы на электроэнергию подскочили на 32,6% до $1,83 млрд, а себестоимость тонны алюминия выросла на 10,6% до $2 506. Вдобавок крепкий рубль принес $267 млн курсового убытка. Здесь второе полугодие уже может выглядеть интереснее на фоне ослабления нашей валюты.


    Авто-репост. Читать в блоге >>>
  7. Аватар Раскрывальщик
    «ОК РУСАЛ» Решения общих собраний участников (акционеров)
    2. Содержание сообщения
    2.1. Вид общего собрания участников (акционеров) эмитента (годовое (очередное), внеочередное): внеочередное заседание общего собрания акционеров Эмитента.
    2.2. Форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): заседание, голосование на котором совмещается с заочным голосованием (c возможностью заполнения и направления бюллетеней для голосования в электронной форме)
    2....

    Авто-репост. Читать в блоге >>>
  8. Аватар Nordstream
    Русал работает над проектом строительства боксито-глиноземного комплекса в Индонезии — Интерфакс
    Русал работает над проектом строительства боксито-глиноземного комплекса в Индонезии, сообщил Интерфаксу представитель компании.

    www.interfax.ru/business/1113245

    Авто-репост. Читать в блоге >>>
  9. Аватар Интрадей
    ❗ Русал работает над проектом строительства боксито-глиноземного комплекса в Индонезии❗
  10. Аватар Az72
    Компания "Русал" может законсервировать четыре предприятия .По данным компании, эти активы ежегодно приносят около $800 млн убытка
    О возможной консервации «Русал» сообщил премьер-министр РФ Михаил Мишустин. Под остановку могут попасть Пикалевский глиноземный завод, Североуральский бокситовый рудник, а также Богословский и Уральский глиноземные заводы. В 2025 году Пикалевский, Богословский и Уральский заводы произвели около 2,1 млн тонн глинозема – примерно 30,7% общего объема производства этого сырья «Русалом». Убытки от переработки сырья на этих предприятиях оцениваются примерно в $400 на каждую тонну алюминия. Одним из главных последствий остановки предприятий могут стать массовые увольнения. «Русал» уже попросил российское правительство обеспечить регионам дополнительную поддержку на период консервации, а также выделить средства на модернизацию производств. По словам старшего аналитика «Т-Инвестиций» Ахмеда Алиева, при полной приостановке заводов «Русалу», вероятно, придется закупать глинозем на внешних рынках. При нынешних низких мировых ценах на сырье такой вариант может оказаться для компании выгоднее собственного производства.

    Авто-репост. Читать в блоге >>>
  11. Аватар Eduard_X
    Русал» может законсервировать часть российских сырьевых мощностей из-за убытков в $800 млн в год — Ъ

    «Русал» готовится к модернизации российского сырьевого комплекса и рассматривает временную консервацию части предприятий по добыче бокситов и производству глинозема. Речь идет, в частности, о Пикалевском глиноземном заводе, Североуральском бокситовом руднике, Богословском и Уральском заводах.

    По оценке компании, переработка сырья с этих предприятий приносит около $800 млн убытка в год, а восстановление сырьевого блока потребует порядка $1,8 млрд инвестиций.

    На переходный период «Русал» предлагает увеличить использование импортных бокситов и просит государство субсидировать железнодорожные перевозки и портовую перевалку сырья примерно на $70 млн ежегодно. Компания также рассчитывает на поддержку регионов и муниципалитетов, которых затронет возможная консервация мощностей.


    Источник: www.kommersant.ru/doc/8910019?from=top_main_1

    Авто-репост. Читать в блоге >>>
  12. Аватар Makla_News
    📉Акции Русала снижаются на 5,6%, до до ₽25 015
    📉Акции Русала снижаются на 5,6%, до до ₽25 015

    📉Акции Русала снижаются на 5,6%, до до ₽25 015
    (Тайм-фрейм на графике — 1 день)

    К 18:58 мск акции МКПАО «ОК РУСАЛ» снижаются на 5,6%, до ₽25 015/акция

    График: ru.tradingview.com/chart/DE6HTYEy/?symbol=RUS%3ARUAL

    Авто-репост. Читать в блоге >>>
  13. Аватар Makla_News
    Эксперт РА подтвердил кредитный рейтинг Русала и трёх выпусков юаневых облигаций компании (серии БО-001Р-14, -15, -16) на уровне ruA+ со стабильным прогнозом

    «Эксперт РА» подтвердил рейтинг кредитоспособности МКПАО «ОК РУСАЛ» на уровне ruA+, прогноз по рейтингу стабильный.

    Рейтинг кредитоспособности МКПАО «ОК РУСАЛ» обусловлен умеренно сильной оценкой риск-профиля отрасли, сильными рыночными и конкурентными позициями, приемлемым уровнем долговой нагрузки, высокой оценкой ликвидности, приемлемой рентабельностью и низким уровнем корпоративных рисков.

    МКПАО «ОК РУСАЛ» (далее – РУСАЛ, Группа) – крупнейший в России и один из крупнейших в мире производителей алюминия, ведущий глобальный производитель алюминия с низким углеродным следом. Алюминиевые и глиноземные заводы Группы, а также месторождения и представительства находятся в более чем 20 странах, основные производственные мощности расположены в Сибири на территории Российской Федерации.

    Рейтинг кредитоспособности компании присваивался по консолидированной отчетности МСФО МКПАО «ОК РУСАЛ».

    Обоснование рейтинга

    Умеренно сильный риск-профиль отрасли.


    Авто-репост. Читать в блоге >>>
  14. Аватар Makla_News
    Русал (через АО «Русский алюминий») заключил крупную сделку - дополнительное соглашение к кредитному договору, увеличивающее возобновляемый лимит кредитования до ₽150 млрд (или эквивалента в юанях)
    Главное из отчёта МКПАО «ОК РУСАЛ» в ленте раскрытия информации:

    • Стороны и структура: заёмщик – АО «РУССКИЙ АЛЮМИНИЙ» (структура «Русала»), кредитор – не раскрывается (в силу постановлений правительства).

    • Предмет сделки: дополнительное соглашение к кредитному договору от 22.01.2025, определяющее новые условия кредитования.

    • Лимит кредитования: ₽150 млрд (возобновляемый, максимальная сумма задолженности). Кредиты могут выдаваться в рублях и китайских юанях.

    • Процентные ставки (максимальные):
      – Фиксированная: 24% годовых (для обеих валют).
      – Плавающая: ключевая ставка ЦБ + 6% (для рублей); LPR 1Y + 6% или RUSFAR + 6% (для юаней).

    • Право кредитора на повышение ставки: в одностороннем порядке при росте ключевой ставки ЦБ (>1 п.п.) или LPR 1Y / RUSFAR (>0,75 п.п.).

    • Сроки: кредитные сделки могут заключаться в течение 2 554 дней (около 7 лет) с даты вступления соглашения в силу, погашение – не позднее 2 555 дней (т.е. до 21 января 2032 года).


    Авто-репост. Читать в блоге >>>
  15. Аватар Раскрывальщик
    «ОК РУСАЛ» Совершение подконтрольной эмитенту организацией существенной сделки
    2. Содержание сообщения
    2.1. Лицо, которое совершило существенную сделку (эмитент; подконтрольная эмитенту организация, имеющая для него существенное значение): Подконтрольная Эмитенту организация, имеющая для него существенное значение
    2.2....

    Авто-репост. Читать в блоге >>>
  16. Аватар Марэк
    Aug 24, 2026
    В минувшие выходные в префектуре Дубрека в Гвинее сошел с рельсов поезд российской алюминиевой компании «Русал», что привело к перекрытию железнодорожного сообщения с глиноземным заводом во Фригуии, остановке экспорта глинозема и замедлению производства, сообщили агентству Reuters три источника.

    Поезд с глиноземом сошел с рельсов в субботу вечером недалеко от Кагбелена, в результате чего пострадали четыре человека, а железнодорожное движение было приостановлено, сообщили два представителя компании.

    Высокопоставленный представитель завода во Фригуии заявил, что после аварии производство глинозема продолжается в сокращенном темпе, но не смог оценить масштабы последствий.

    «Экспорт в настоящее время приостановлен. На место происшествия направлена ​​группа для оценки ситуации и проведения ремонтных работ», — сказал чиновник.

    Источники попросили сохранить анонимность, поскольку не были уполномочены публично комментировать этот вопрос.

    Компания «Русал» не сразу ответила на запросы о комментариях.

    Причина схода с рельсов пока не ясна, и по состоянию на понедельник власти Гвинеи не опубликовали официального заявления.

    Компания «Русал» сталкивается с проблемами экспорта.
    Гвинея является крупнейшим в мире экспортером бокситов, руды, используемой для производства алюминия. «Русал» управляет единственным в стране глиноземным заводом с установленной мощностью 600 000 метрических тонн в год и поставляет глинозем на алюминиевые плавильные заводы российского производителя.

    Авария на железной дороге в Гвинее усугубила проблемы с экспортом, с которыми «Русал» столкнулся после того, как война с Ираном нарушила судоходные маршруты.

    Четвертый источник сообщил, что инцидент нарушил поставки ключевых производственных ресурсов, включая топливо и каустическую соду, которые транспортируются между портом и заводом по железной дороге.

    Второй руководитель компании и аналитик горнодобывающей отрасли заявили, что «Русал» уже сократил производство глинозема до аварии из-за проблем с поставками топлива.

    Горнодобывающий сектор Гвинеи зависит от нескольких частных железнодорожных коридоров, соединяющих бокситовые и железорудные рудники, глиноземные заводы и экспортные терминалы.

    Высокопоставленный чиновник министерства транспорта заявил, что сход с рельсов выявил хронические недостатки в обслуживании железных дорог.

    По словам представителя завода, после закрытия в 2012 году предприятие Friguia возобновило работу в 2018 году и с тех пор производит около 450 000 тонн глинозема в год.
  17. Аватар Илья
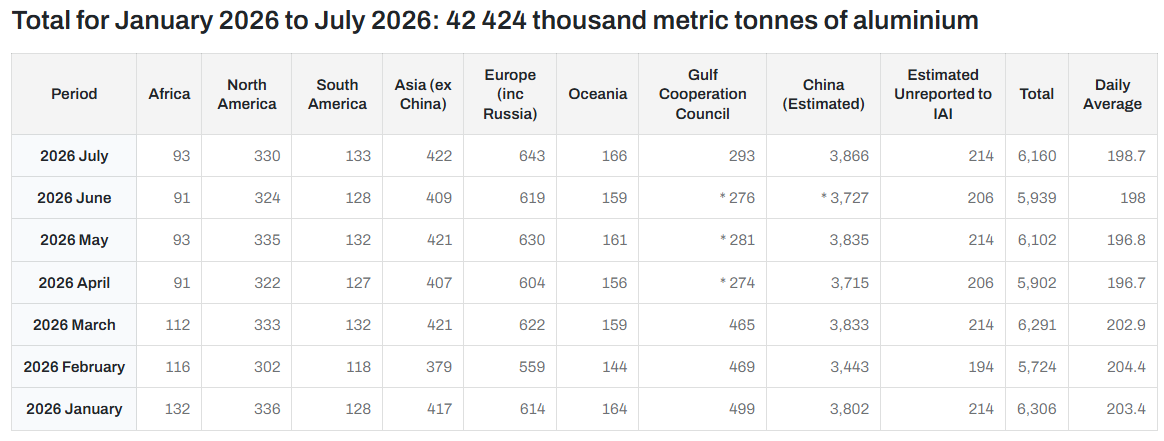
    Производство алюминия в странах Персидского залива в июле упало на 44% г/г — IAI
    Выпуск первичного алюминия в регионе в июле 2026 года составил 293 тыс. тонн — на 44% меньше, чем в июле 2025 года, и близок к 15-летнему минимуму. Снижение связано с атаками на два завода, на долю которых приходится около 9% мировых мощностей.

    international-aluminium.org/gulf-aluminium-output-collapses-by-40-of-pre-war-levels-as-global-supply-crisis-deepens/


    Авто-репост. Читать в блоге >>>
  18. Аватар finanatomy
    Русал. Отчет за 1 пол 2026 по МСФО
    Русал. Отчет за 1 пол 2026 по МСФО

    Тикер: #RUAL
    Текущая цена: 25.3
    Капитализация: 384.4 млрд
    Сектор: Цветная металлургия
    Сайт: rusal.ru/

    Мультипликаторы (LTM):

    P/E — 91.14
    P/BV — 0.38
    P/S — 0.3
    ROE — 3.5%
    ND/EBITDA — 5.8
    EV/EBITDA — 8.83
    Акт/Обяз — 1.91

    Что нравится:

    ✔️выручка выросла на 10.9% г/г (7.5 → 8.3 млрд $);
    ✔️чистая прибыль +419 млн $ против убытка -87 млн $.

    Что не нравится:

    ✔️отрицательный FCF -252 млн $ против +181 млн $ в 1 пол 2025;
    ✔️чистый долг увеличился на 11.9% п/п (8 → 8.9 млрд $), но ND/EBITDA улучшился с 7.65 до 5.8;
    ✔️нетто фин расход вырос на 28.4% п/п (613 → 787 млн $);
    ✔️среднее соотношение активов и обязательств;

    Дивиденды:

    Предполагается выплата до 15% от скор. EBITDA, включающей дивиденды от Норникеля.

    Компания решила не платить дивиденды за 2025 год. СД также рекомендовал не выплачивать дивиденды за 1 пол 2026.

    Мой итог:

    Операционные показатели (г/г):
    — про-во алюминия +4.5% (1924 → 2010 тыс т);
    — про-во глиноземов +7.6% (3400 → 3658 тыс т);
    — про-во бокситов +12.8% (9668 → 10905 тыс т);


    Авто-репост. Читать в блоге >>>
  19. Аватар Марэк
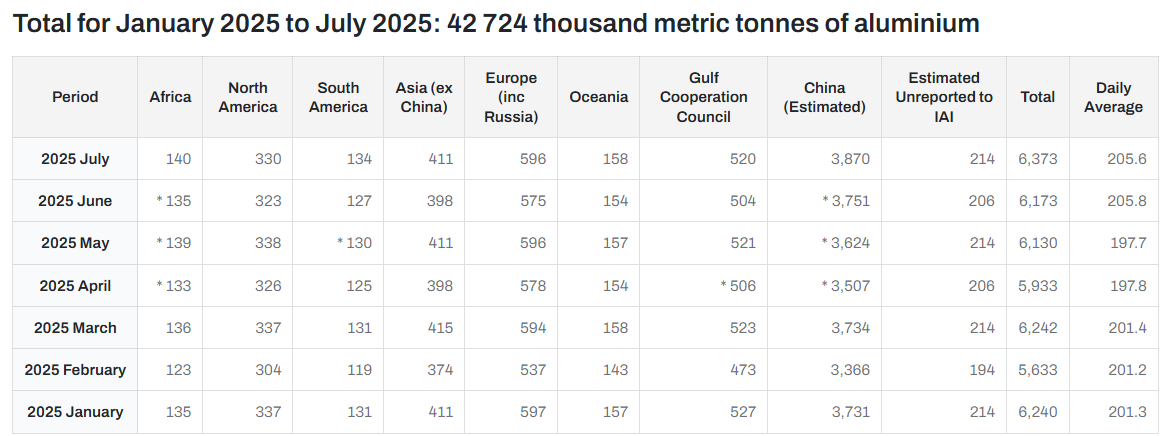
    Алюминий — Производство 7м 2025г: 42,42 млн т (-0,73% г/г); Китай 26,22 млн т (+2,37%); Европа и Россия 4,29 млн т (+5,31%); Персидский залив 2,56 млн т (-28,55%); С.Америка 2,28 млн т (-0,65%).

    ALYMINII-7M-2025.png

    ALYMINII-7M-20266fbc718fe5dbfaa7.png

    Производство Алюминия:
    ● Мир 7м 2025г: 42,758 млн тонн,
    Мир 7м 2026г: 42,424 млн тонн (-0,73% г/г);

    ● Китай 7м 2025г: 25,614 млн т,
    Китай 7м 2026г: 26,221 млн т (+2,37%);

    ● Европа и Россия 7м 2025г: 4,075 млн т,
    Европа и Россия 7м 2026г: 4,291 млн т (+5,31%);

    ● Персидский залив 7м 2025г: 3,580 млн т,
    Персидский залив 7м 2026г: 2,557 млн т (-28,55%);

    ● С.Америка 7м 2025г: 2,297 млн т,
    С.Америка 7м 2026г: 2,282 млн т (-0,65%)
  20. Аватар Интрадей
    На криптобиржах сегодня Алюминий прибавляет около 1%.


  21. Аватар Максим Пелихов
    Скоро цена на алюминий улетит в космос, и акции Русала к 40р

    КУКЛ_КУКЛ, да да. Я по 3700 расчитывал прибыли и рассчитывал что по 56 цена адекватна после чего суал сдал позицию и придавил к 19 рублям. Поэтому все эти прогнозы не про полет в космос а про удержание через дикие просадки в первую очередь. Все знают что дешево купи дорого продай и значит покупать дорого некому до момента когда эта позиция станет интересна широкой публике т.е. это какие-то регулярные дивидендные выплаты. При самом удачном раскладе такое возможно при сокращении долга по результатам этого года но если русал продолжает инвестпрограмму в переработку глинозема и какие-то другие проекты то дивиденды можно увидеть по итогам 28 года или позже т.е. 2 года цена может быть совершенно любой вот просто алюминий по 4000 и русал по 20 р это не самый невероятный сценарий даже.
  22. Аватар КУКЛ_КУКЛ
    Скоро цена на алюминий улетит в космос, и акции Русала к 40р
  23. Аватар Иван Илюшин
    РУСАЛ 1ПГ26 — почём глинозём?
    Инвестиционная идея здесь есть только в двух случаях:

    1️⃣ если рассчитывать на продолжение роста цен на алюминий плюс девальвацию рубля;
    2️⃣ если контролирующий акционер вдруг станет заинтересован в росте рыночной капитализации.

    Рентабельность у компании низкая, и разные допущения по выручке в рублях приводят к большим движениям в прогнозах финансовых результатов. Да, при текущих ценах и курсе, с учётом возобновления выплат от «Норникеля», годовой свободный денежный поток даёт где-то 20% от капитализации. Но:

    • в алюминии всё похоже на пик цикла, а ресурсные компании на пике должны торговаться с низкими мультипликаторами;
    • исторически даже при улучшении конъюнктуры компания не генерировала существенного денежного потока и не распределяла его акционерам.

    Всё выглядит так, будто компания управляется ровно таким образом, чтобы балансировать на уровне безубыточности и, по возможности, не обанкротиться. При рекордных ценах на алюминий в 1ПГ26 операционный денежный поток, конечно, подрос. Мог он вырасти сильнее? Конечно — если бы расходы на закупку глинозёма снизились вслед за мировыми ценами, а не выросли. И тратить почти $200 млн в год на консалтинговые и юридические услуги — это точно необходимость в новой санкционной реальности?

    Авто-репост. Читать в блоге >>>
  24. Аватар КУКЛ_КУКЛ
    «ВТБ Мои Инвестиции» допустили рост алюминия до рекордных $4000 за тонну
    «ВТБ Мои Инвестиции» допустили рост цен на алюминий до рекордных $4000 за тонну
    Цена на алюминий достигла самого высокого уровня с 2022 года. Металл может повторить паттерн серебра и начать показывать взрывной рост, предупредили в «ВТБ Мои Инвестиции»

  25. Аватар TAUREN
    📊 Эн+ (ENPG) | Кратко по отчету

    Буквально вчера разбирал Русал, который является ключевым активом компании, поэтому о ситуации на рынке алюминия здесь речи идти не будет. Более важно — результаты энергетического сегмента. 

    ✅ За 1п2026 прибыль энергетического сегмента составила $490 млн (+9% г/г), т.е. примерно 37,4 млрд в пересчете на рубли. При этом, $83 млн составили курсовые разницы и скорректированная прибыль сегмента получилась 43,8 млрд р.

    👆 Скорректированная прибыль Русала, которая приходится на акционеров Эн+ ≈ 65,6 млрд р * 0,57 ≈ 37,4 млрд р. В сумме 81,2 млрд р скор. чистой прибыли за полугодие при капитализации 192,2 млрд р (300р за акцию) — выглядит довольно дешево, особенно учитывая потенциально хорошие результаты и во 2п2026.

    📊 Эн+ (ENPG) | Кратко по отчету


    ✅ FCF энергетического сегмента $290 млн, он полностью компенсирует отрицательный денежный поток Русала. При этом, чистый долг энергетического сегмента чуть меньше $3,1 млрд, а ND/EBITDA = 1,6х. В целом, даже теоретическая возможность платить дивиденды есть, но мажоритарий всё никак к этому не придет.  


    Авто-репост. Читать в блоге >>>

Русал - факторы роста и падения акций

  • Если продать долю ГМК 27,8% про рынку и загасить долг, то EV/EBITDA Русала будет равен 0.1 (при цене акций Русала 40 руб и ГМК 24,000 руб) (14.12.2020)
  • Самая низкая в мире себестоимость производства алюминия (25.12.2023)
  • В 2021 году начали перестройку производственных корпусов всех комбинатов, которая закончится к 2030 году. Это приведет к росту капзатрат (30.08.2021)
  • Мажоритарий (Дерипаска, Эн+) исторически не любит платить дивиденды (05.07.2022)
  • Возможные проблемы с производством (глиноземные заводы в Украине, Ирландии) и сбытом (40% выручки в недружественных странах) (05.07.2022)
  • Русал объявил на ПМЭФ-2023, что собирается построить глиноземный завод в Ленобласти за 400 млрд руб (18.06.2023)
  • В 2023-2026 может быть слабый дивидендный поток от Норникеля (18.06.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

Русал - описание компании

Русал — крупнейший в мире производитель алюминия и один из крупнейших производителей глинозема. На Московской бирже акции представлены в виде  акций иностранного эмитента (код RUAL).

Сайт: www.rusal.ru/
Инвесторам: www.rusal.ru/investors/

Чтобы купить акции, выберите надежного брокера: