| Число акций ао | 104 400 млн |
| Номинал ао | 2.809767 руб |
| Тикер ао |
|
| Капит-я | 244,1 млрд |
| Выручка | 1 896,3 млрд |
| EBITDA | 177,5 млрд |
| Прибыль | 115,9 млрд |
| Дивиденд ао | 0,3214 |
| P/E | 2,1 |
| P/S | 0,1 |
| P/BV | 0,2 |
| EV/EBITDA | -0,6 |
| Див.доход ао | 13,7% |
| ИнтерРАО Календарь Акционеров | |
| Прошедшие события Добавить событие | |

ИнтерРАО акции
 Финаме
 БКС Мир Инвестиций
-


чем только РДВ сегодня не разгонял! и вот результат, налили всем желающим)
Роман Ранний, Меня всегда интересовала механика такого разгона. И очевидно, что подобные действия можно классифицировать, как манипуляция. Кто более продвинутый, расскажите как это регулируется на развитом рынке и как «должно» у нас. Спасибо.
Александр Тютюнников, прям на открытии пошёл рост против рынка(это они с адептами закупились), сам разгон начался в 11.30 года ЗФ написал это сообщение t.me/finpizdec/2040
далее РДФ — ЗФ по очереди пампили и у них бы всё получилось, но крупный продавец нарушил их планы
Роман Ранний, ну те это сделки из серии, фортануло/не фортануло.
пАсиба.
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, а по факту лучше остальных только тем что получает частично прибыль в долларах, за счет этого и задрали на хаи как и других экспортеров
чем только РДВ сегодня не разгонял! и вот результат, налили всем желающим)
Роман Ранний, Меня всегда интересовала механика такого разгона. И очевидно, что подобные действия можно классифицировать, как манипуляция. Кто более продвинутый, расскажите как это регулируется на развитом рынке и как «должно» у нас. Спасибо.
Александр Тютюнников, прям на открытии пошёл рост против рынка(это они с адептами закупились), сам разгон начался в 11.30 года ЗФ написал это сообщение t.me/finpizdec/2040
далее РДФ — ЗФ по очереди пампили и у них бы всё получилось, но крупный продавец нарушил их планычем только РДВ сегодня не разгонял! и вот результат, налили всем желающим)
Роман Ранний, Меня всегда интересовала механика такого разгона. И очевидно, что подобные действия можно классифицировать, как манипуляция. Кто более продвинутый, расскажите как это регулируется на развитом рынке и как «должно» у нас. Спасибо.
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Тимофей Мартынов, Элвис просто не знаком с Игорем Ивановичем))Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Тимофей Мартынов, я кстати не понимаю бредовых требований миноритариев типа «все забрать и поделить». У компании мощная инвест программа с хорошим IRR, Операционные показатели растут, финансовые тоже. Что ещё надо? 50% от прибыли конечно надо заставить платить, но это вопрос времени и Белоусова, думаю в след году продавят.
Олег Кузьмичев, это всё от низкого уровня доверия в стране, особенно к госам.
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Тимофей Мартынов, я кстати не понимаю бредовых требований миноритариев типа «все забрать и поделить». У компании мощная инвест программа с хорошим IRR, Операционные показатели растут, финансовые тоже. Что ещё надо? 50% от прибыли конечно надо заставить платить, но это вопрос времени и Белоусова, думаю в след году продавят.Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Тимофей Мартынов, некоторым акциям нужно отстояться, тут же ещё вопрос надёжности инвестиций. К другим электрогенерирующим компаниям я бы близко не подходил по текущим, в разы больше рисков. А тут стабильный рост + крепкий баланс + вероятность раскрытия стоимости в течении времени, идеальный сигарный окурок по Баффету и Грэхему.
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Тимофей Мартынов, увы, абсолютно справедливо.Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
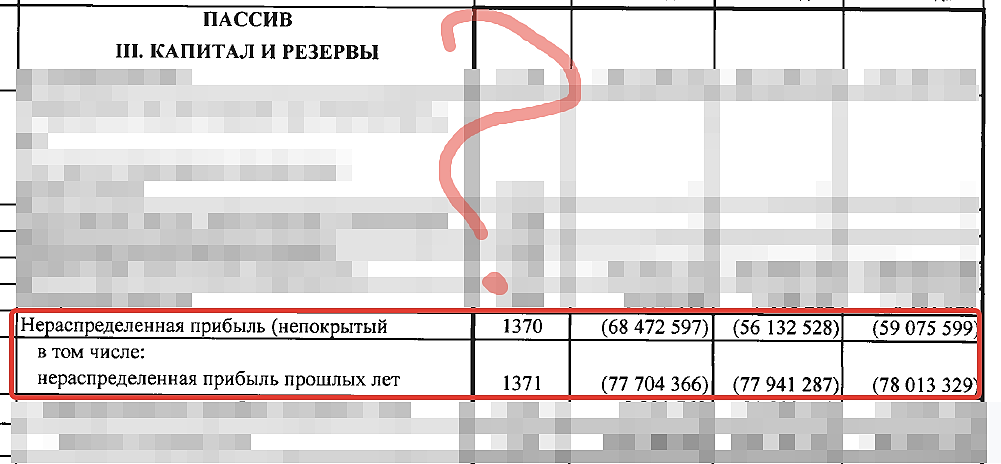
А может в этом «проблема» ?
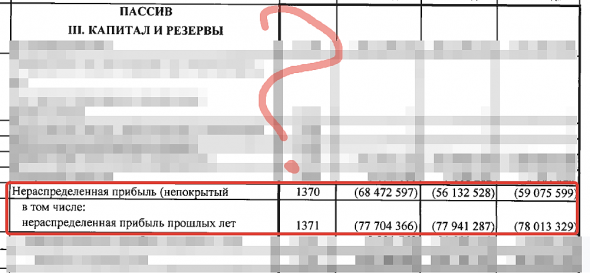
Где на дивы денег брать ?
А без дивов никакие триллиарды нам здесь не интересны )
n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ, согласен, если компания не относится к ярко растущим звёздам и при этом ещё и дивиденды маленькие платит, это вызывает вопросы.
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Олег Кузьмичев, ну вот я смотрю, что Элвис Марламов уже года 3-4 эту бумагу тоже в фавориты ставит, а ничего не меняется.
годы бегут, дивиденды не растут, ничего не меняется
Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
А может в этом «проблема» ?
Где на дивы денег брать ?
А без дивов никакие триллиарды нам здесь не интересны )Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
… Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты ...
Олег Кузьмичев, вы, вероятно, имели в виду вертикально-интегрированная...Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?
Тимофей Мартынов, всем.
Во-первых это единственная диверсифицированная генерирующая компания: производство + сбыты (раньше были убыточные, но уже начинают разгонятся) + монополия на экспорт (перепродают электроэнергию от Русгидро, ТГК и прочих Китайцам и Европе, сидят на марже перепродаж);
Во-вторых чисто по стоимостному анализу компания стоит сущие копейки (много кэша + казначейские акции + прибыль на акцию за год overweight и растет), надо просто ждать раскрытия стоимости по Грэхему;
В-третьих Интер РАО забирает основную массу ДПМ-2, плюс недавно заключили контракт на энергообеспечение Восток-Ойл (за деньги Роснефти, Trafigura и прочих индусов);
В четвертых: ген. дир и председатель СД «правильные» люди (Ковальчук + Сечин).
Иногда достаточно и одного пункта, чтобы купить)
Сегодня вышел отчет ИнтерРАО за 3 квартал и 9 месяцев 2020 года по МСФО.
Отчет вышел неоднозначный. Если сравнивать со 2-м кварталом 2020 года, то все выглядит просто отлично:
Выручка выросла на 13%
Чистая прибыль выросла на 104%
Капитализация выросла на 7%
А вот если сравнить с 3 кварталом 2019 года, то все уже не так хорошо:
Выручка выросла на 1.3%
Чистая прибыль снизилась на 8.5%
Капитализация выросла на 16%
Учитывая то, как выросли акции ИнтерРАО за это время (на 7% по сравнению со 2 кварталом 2020
и почти на 16% по сравнению с 3 кварталом 2019) можно сказать, что бумага не выглядит в данный
момент инвестиционно привлекательной.
Тем не менее, в секторе электрогенерации ИнтерРАО отчиталась одной из лучших. Ее отчет вышел на уровне
Русгидро и гораздо лучше, чем у Мосэнерго, ТГК-1, Юнипро и ОГК-2.
AlexChi, спасибо за комментарий!
Второй приз Ваш!Выручка за 9мес2020 упала до 713 млрд руб (-5% к 754 млрд за 9мес2019)
на фоне окончания ряда договоров ДПМ (Каширская, Сочинская, Томская), теплой зимы, высокой водности (загрузка ГЭС в ущерб газовой генерации ИнтерРАО), снижения общего потребления из-за эпидемии и сокращения экспортных поставок
Выработка электроэнергии упала на 20%, тепла на 7%
Операционные расходы упали до 662 млрд (-4% к 687 млрд)
EBITDA упала на 18% до 86.6 млрд руб
Чистая прибыль сосатвила 57.4 млрд руб (-11% 64.7 млрд)
Долг символический, а чисты долг отрицательный -192 млрд руб
Компания пока не проявляет желания делится прибылью с акционерами в виде дивидендов выше 25% по МСФО. По-видимому, менеджменту больше подходит возможное использование средств на потенциальные проекты (БАМ, Восточная Сибирь), производство турбин, сделки поглощения
Михаил П, первый приз твой!Интер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не примут в ближайшее время. У ИнтерРАО триллионная инвестпрограмма, они хотят строить новые станции и перекупать у других (может, Энел и Юнипро). Под это дело будут ещё занимать. Дивы думаю до 2030 будут строго не больше 25% от прибыли.
Александр Е, тоже так думаюИнтер РАО отчитался за 9 месяцев по МСФО, коротко:
У компании все ровно, на мой взгляд, это единственная электрогенерирующая компания, которую стоит держать инвесторам.
Выручка на уровне прошлого года, прибыль упала всего на 10%. За 2020 заработают почти столько же, сколько и за 19 — больше рубля чистой прибыли на акцию. При цене акции в 5 рублей и огромном казначейском пакете собственных акций.
Если примут нормальную див политику — улетят в космос к 7-9 рублям. Но это не инвестиционная рекомендация.
Олег Кузьмичев, не совсем ясно, чем она по-твоему лучше других генкомпаний?


ИнтерРАО - факторы роста и падения акций
- ДД за 26гг. будет около 11-12% к цене 2,73 руб./акц. - для компании, которая 25% от прибыли направляет на дивы выглядит неплохо (11.06.2026)
- Некоторые большие стройки завершатся уже в 28г. и прибыль вырастет, а с ней и дивиденды (11.06.2026)
- до 2030 г. выручка вырастет до 2900 млрд руб., EBITDA >320 млрд руб. (11.06.2026)
- Чистая денежная позиция хоть и снижается, но все еще остается на высоком уровне на 31.03.2026г. 410 млрд руб., но с пиков (на 31.12.23г. 537) снизилась уже на -127 млрд (11.06.2026)
- Менеджмент ИнтерРАО (20.07.2021) открыто заявляет: нас не беспокоит текущая капитализация, мы ориентированы на 2035 год (20.07.2021)
- Менеджмент не хочет менять див. политику (25% прибыли) (11.06.2026)
- Высокие капитальные расходы: на 2025г. - 190 млрд, на 2026г. возможно уже 250 млрд руб. (11.06.2026)
- Экспорт электроэнергии с мая 2022г. в Европу прекращен, с тех пор сегмент "Трейдинг" не приносит прибыли (11.06.2026)
ИнтерРАО - описание компании
ОАО «Интер РАО» (ОАО «Интер РАО ЕЭС», ИНН 2320109650) образовано в мае 1997 года на основании решения учредителя — ОАО РАО «ЕЭС России», является крупнейшим в России оператором экспорта-импорта электроэнергии, управляет многочисленными энергетическими активами в РФ и за рубежом. Установленная мощность электростанций, входящих в состав группы «Интер РАО» и находящихся под её управлением, составляет более 35 ГВт.
Уставный капитал Интер РАО составляет 293.34 млрд руб. и разделён на 10440000997683 обыкновенные акции номинальной стоимостью 0.02809767 руб. каждая. Основными акционерами компании являются: ЗАО «Интер РАО Капитал» (дочерняя структура Интер РАО) — 18.9958% акций, группа «ФСК ЕЭС» — 18.57%, ОАО ГМК «Норильский никель» — 10.97%, ОАО «Роснефтегаз» — 26.37%, Внешэкономбанк — 0.037%, группа «РусГидро» — 4.92%.
05.01.2016г Компания «Норильский никель» реализовала пакет в 9,68% акций «Интер РАО» компании United Capital Partners (UCP). Сумма сделки составила около 152,6 млн долларов США.
годовой отчет ИнтерРАО за 2015 год


