 Финаме
 БКС Мир Инвестиций

АК "АЛРОСА" (ПАО) Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента:
Дата принятия Председателем Наблюдательного совета АК «АЛРОСА» (ПАО) решения о проведении заочного голосования для принятия решений Наблюдательным советом АК «АЛРОСА» (ПАО): 19....
Авто-репост. Читать в блоге >>>
| Число акций ао | 7 365 млн |
| Номинал ао | 0.5 руб |
| Тикер ао |
|
| Капит-я | 145,2 млрд |
| Выручка | 191,2 млрд |
| EBITDA | 35,1 млрд |
| Прибыль | -13,9 млрд |
| Дивиденд ао | – |
| P/E | -10,4 |
| P/S | 0,8 |
| P/BV | 0,4 |
| EV/EBITDA | 7,3 |
| Див.доход ао | 0,0% |
| АЛРОСА Календарь Акционеров | |
| Прошедшие события Добавить событие | |

АЛРОСА акции
19.72₽ +3.79%
-


 АЛРОСА отчиталась за I полугодие 2025 г. — продажа доли в Катоке и курсовые разницы помогли прибыли. FCF хватает на выплату дивидендов.

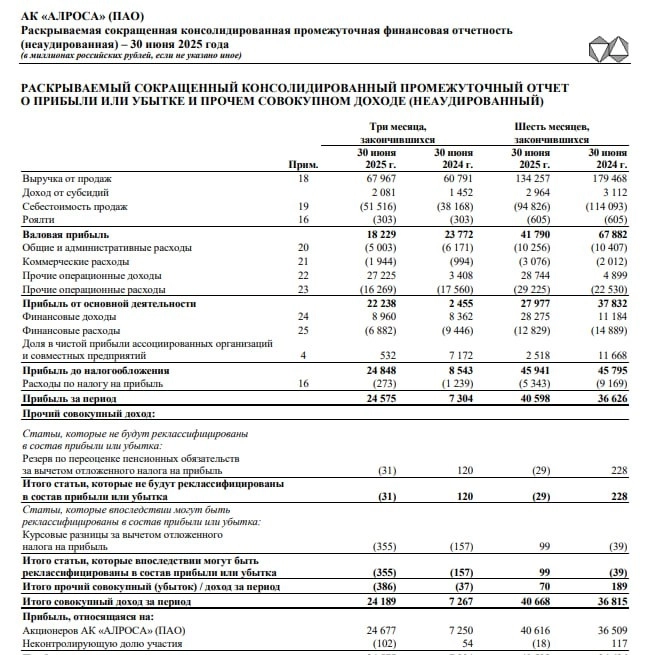
АЛРОСА опубликовала финансовые результаты по МСФО за I п. 2025 г. Отчёт получился противоречивым, с одной стороны компания просела по выручке и операционной прибыли, но выручка увеличилась, однако ей помогли разовые факторы и есть опасения, что ситуация во II полугодии не улучшится:💎 Выручка: 134,3₽ млрд (-25,2% г/г),
💎 Операционная прибыль: 28₽ млрд (-26% г/г),
💎 Чистая прибыль: 40,6₽ млрд (+10,8% г/г)💎 Индекс цен на алмазы продолжает падать, вопрос по восстановлению цен откладывается. ₽ также неистово укрепился за это полугодие (средний курс $ за I п. 2025 г. — 86,9₽ vs. средний курс $ за I п. 2024 г. — 90,5₽). Не стоит забывать о санкциях, которые влияют на спрос: с 1 января 2024 г. EC ввела ограничения на импорт непромышленных алмазов добытых в РФ, США с 1 марта 2024 г. запретили импорт из России непромышленных алмазов весом от 1 карата, а с 1 сентября от 0,5 карата.
Авто-репост. Читать в блоге >>> 💻 Диасофт: недорогой и прибыльный разработчик?
🚀 Многострадальная Алроса отчиталась за 1 полугодие по МСФО. Чистая прибыль выросла на 10,8% г/г. А если смотреть отдельно 2 квартал, то вообще, в 3,4 раза!
Победа? Не совсем. Часть прибыли была получена за счет продажи доли в ангольском проекте «Катока». Доход составил 6,75 млрд руб.и отразился в прочих операционных доходах. Туда же попал доход от переуступки прав на задолженность по дивидендам в 19 млрд руб.❗️Если скорректировать прибыль на эти разовые факторы, то она составит… всего14,8 млрд руб. за полугодие, что в2,5 раза ниже, чем годом ранее. А во 2 квартале вообще уйдет в минус.
📉 Причина снижения результатов все та же. Цены на бриллианты хоть и делали попытки отскочить, но общий тренд продолжает бурить дно. А сверху накладывается крепкий рубль. В результате, выручка падает на 25% г/г.
📊 Во 2 квартале выручка попыталась восстановиться (+11,8% г/г), но весь позитив был нивелирован опережающим ростом себестоимости (+35% г/г). В итоге, валовая прибыль снизилась на 23,3% и 38,4% по итогу квартала и полугодия соответственно.
Авто-репост. Читать в блоге >>> Конкурс по отбору новой генерации для покрытия энергодефицита на Дальнем Востоке не состоялся из-за отсутствия заявок — Ъ
Конкурсный отбор по строительству новых мощностей для покрытия прогнозируемого энергодефицита в Объединенной энергосистеме Востока завершился безрезультатно: ни одна компания не подала заявку. Аналитики связывают это с экономическими параметрами, которые энергогенераторы сочли недостаточными для окупаемости проектов.
Почему конкурс не состоялся
Согласно распоряжению правительства, базовая норма доходности должна была составить 14% при инфляции в 4%. Планировалось, что:
в Приморском крае (до 250 МВт) новые мощности будут введены до декабря 2027 года,
в Хабаровском крае (до 250 МВт) — до июля 2030 года.
Однако установленные предельные капитальные затраты оказались для участников слишком низкими:
в Приморье — 183 млн руб. за 1 МВт,
в Хабаровске — 753 млн руб. за 1 МВт (включая присоединение к газовым и электросетям).
По мнению экспертов, такой уровень затрат и нормы доходности не компенсирует риски инвесторов.
Кто мог участвоватьПотенциальными участниками конкурса считались «РусГидро», АЛРОСА и Сибирская генерирующая компания (СГК). Однако интереса они не проявили.
Авто-репост. Читать в блоге >>>
 Хотел бы все таки заметить, что судя по некоторым заметкам, участники не совсем понимают, кто же все таки правит бал на тынке брюлей.
Вот средние рыночные цены за 1 карат (для круглых бриллиантов)
Параметр Оптовая цена (у дилеров/производителей) Розничная цена (ювелирные магазины)
0.5 карат $800–$1,500 $1,500–$3,000
1 карат $2,000–$6,000 $4,000–$12,000
2 карата $8,000–$25,000 $15,000–$50,000
От чего зависит разброс:
Цвет (Color):
Чистота (Clarity):
Огранка (Cut):
Сертификат:
• GIA (Gemological Institute of America): +20% к стоимости.
• IGI, HRD: Принимаются, но дешевле.
А вот теперь по участникам Кто и за сколько покупает/продает:
Добывающие компании (Alrosa, De Beers) продают алмазы по $100–$400/карат (сырец).!!! (дешево)
Гранильные фабрики (Индия, Бельгия) закупают сырец → производят бриллианты → продают дилерам по оптовым ценам (см. таблицу выше).
Ювелирные ритейлеры (Tiffany, Cartier, локальные сети):
• Делают наценку 100–300% к оптовой цене.
• Пример: бриллиант 1 ct (G/VS2/Excellent) закуплен за $4,000 → продан за $9,000–$12,000.
Скупщики/перекупщики:
• Предлагают 30–60% от розничной цены (например, за 1 карат дадут $1,500–$3,000 вместо $6,000).
⚠️ Что рушит цену:
• Плохая огранка («мутные» камни, светящиеся в UV-лучах).
• Сертификаты «салонов» (не GIA).
• Наличие трещин, сколов, коричневого оттенка.
• Камни >0.99 ct (переход с 0.99 на 1.00 ct повышает цену на 20–40%).
📉 Тренды 2024:
Цены падают из-за роста рынка синтетических бриллиантов (искусственные камни дешевле на 70–80%).
Спрос на натуральные камни >1 карата стабилен у инвесторов.
Мелкие бриллианты (0.01–0.20 ct) почти неликвидны: опт — $80–$200/карат, розница — $200–$500.
💎 Итог:
Продавцы хотят получить максимальную розничную наценку (особенно бренды класса «люкс»).
Покупатели стараются выйти на оптовые цены через аукционы (например, Christie’s) или прямые закупки у гранильщиков.
Для инвестиций выгодны камни от 1 карата с сертификатом GIA и параметрами D-F/VVS1-VS1.
Вопросы: Что зависит от АЛКИ? Как она сможет поменять существующий порядок распределения прибыли? Сколько же она проигрывает занимаясь только оптовкой? И что ей светит...?
Перед покупкой всегда запрашивайте отчет GIA и сравнивайте цены на агрегаторах!
New chat
 💎 АЛРОСА — разовая прибыль, вечные проблемы. Как продать с дисконтом активы в Африку и выдать это за рост бизнеса? Здесь научат...
Выручка падает, конкуренты из синтетики рвут рынок, дивидендов нет. Но акции растут. Как долго можно жить на «разовых доходах» и продаже прошлого — и что делать инвесторам?

Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как заработать на рынке после переговоров на Аляске", а также разобрал самые глупые ошибки, которые совершают в период кризиса в России. Все идеи на канале, подпишись чтобы не пропустить ничего интересного! У нас уютно❤
🎲#72. Под ребрами..
В преддверии важнейших переговоров, разбавлю пятницу небольшим анализом свежего отчёта за 1-е полугодие главного алмазодобытчика страны.
💢 По сути у компании не было хороших моментов на протяжении длительного времени в этом году, так как многое заложено именно на экспорте. Помимо этого, стоит признать частичную потерю внутреннего рынка в пользу синтетики, а конкуренцию она проигрывает уже не слабыми темпами
На всем этом багаже компания демонстрирует рост чистой прибыли и достаточно хороший рост акций, которые за лето выросли почти на 15%, не уступая более популярным акциям роста
Авто-репост. Читать в блоге >>> Добыча золота на Дегдеканском месторождении начнется в 2029 году
«АЛРОСА» планирует приступить к добыче золота на месторождении «Дегдеканское рудное поле» в Тенькинском районе Магаданской области в 2029 г., следует из финансовой отчетности компании по МСФО за 6 месяцев 2025 г., размещенной на площадке Центра раскрытия корпоративной информации «Интерфакса».
«Разведанные запасы месторождения, по данным Госкомиссии по запасам полезных ископаемых, оцениваются примерно в 100 т золота, в том числе балансовые запасы С1+С2 38 тонн, со средним содержанием 2,2 г/т (не включая забалансовые запасы)», – сообщается в документе.
Лицензию на разработку золоторудного месторождения «Дегдеканское рудное поле» компания приобрела в июне 2024 г. за 5,44 млрд руб., купив ООО «Магаданское геологоразведочное предприятие» («МГРП») у компании «Полюс». 📉 3020: тест на прочность | Расстановка сил с Валентиной Савенковой 11-15.08.25
В фокусе на этой неделе:
🔹 3020 — ключевой рубеж: пробой или отскок?
🔹 Две стратегии: защитные активы vs аутсайдеры с потенциалом
🔍 Дивгэпы: Х5, МосБиржа, Сургут-преф — время входа?
Особое внимание:
• Алроса — баланс долгов и рентабельности
• ВК — оценка эффекта допэмиссии
© ООО «ИК ВЕЛЕС Капитал». Лицензии профессионального участника рынка ценных бумаг, выданные ФСФР России 14 октября 2003 года, на осуществление депозитарной деятельности № 077-06549-000100, на осуществление дилерской деятельности № 077-06541-010000, на осуществление брокерской деятельности № 077-06527-100000, на осуществление деятельности по управлению ценными бумагами № 077-06545-001000. Адрес: 123610, Россия, Москва, Краснопресненская набережная, дом 12, подъезд 7, этаж 18. Телефон: +7 (495) 258-19-88. veles@veles-capital.ru.
Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо сделки, упомянутые в ней, могут не соответствовать Вашему финансовому положению, цели (целям) инвестирования, допустимому риску, и (или) ожидаемой доходности.
Авто-репост. Читать в блоге >>> Алроса в кризисе. Стоит ли акционерам ждать дивиденды?
Алмазодобывающая компания Алроса отчиталась за 2 квартал 2025 года. Разбираю результаты для вас.

Прибыль 1 пол. 2025 = 40,6 млрд руб. (в 1 пол. 2024 = 36,5 млрд руб.)
Проблема тут в том, что если в прошлом году прибыль была НЕ разовой, то в этом году она сформирована разовыми факторами — доходом от продажи Катоки и курсовыми разницами.
❌ Скор. прибыль 1 пол. 2025 = 6,2 млрд руб. (в 1 пол. 2024 = 41,7 млрд руб.)
❌ FCF 1 пол. 2025 = 2,6 млрд руб. (в 1 пол. 2024 = 38 млрд руб.)
👀 Продажа Катоки
Алроса продала долю в своем ангольском активе за 15,9 млрд руб. при прибыли на свою долю в 1-м полугодии 2025 года на уровне 11,6 млрд руб.
Т.е. сумма продажи Катоки — дешевле 1 прибыли. Продажа явно вынужденная.
💸 Дивиденды
В теории могут выплатить 50% от прибыли за 1 полугодие, это 2,76 руб. на 1 акцию и доходность 5,6%.
При этом, денежный поток практически нулевой (2,6 млрд руб. против 20,3 млрд руб. необходимых для выплаты). Второе полугодие будет слабее первого — сезонно продажи алмазов во 2-х полугодиях хуже + доллар низкий + цены тоже все еще низкие.
Авто-репост. Читать в блоге >>>
 Расчетный дивиденд Алросы за 1П25 — 2,76 руб./акц. (ДД ~ 6%), однако нам трудно определить вероятность выплаты из-за слабого свободного денежного потока и низких цен на алмазы
Во вторник (12 августа) Алроса раскрыла результаты по МСФО за 1П25. Выручка снизилась на 25% г/г до 134 млрд руб. Скорр. EBITDA сократилась на 42% г/г до 37 млрд руб. Чистая прибыль увеличилась на 11% и составила 41 млрд руб., при этом ее значение скорректированное на неденежные статьи и разовый эффект от продажи доли в ангольской алмазодобывающей компании «Катока» составило, по нашим оценкам, всего 7 млрд руб., что в 7 раз ниже, чем в 1П24.
FCFF упал более чем в 10 раз г/г и составил всего 3 млрд руб., FCFE ушел в отрицательную зону и составил -6 млрд руб., против положительного потока в 38 млрд руб. годом ранее. Коэффициент чистый долг/EBITDA составил 1.2х на конец 1П25 (0.05х на конец 1П24).
Дивидендная политика компании предполагает коэффициент выплат дивидендов не менее 50% чистой прибыли при значении коэффициента чистый долг/EBITDA не выше 1,5х. Последний раз компания выплатила дивиденд за 1П24 в размере 2,49 руб./акц.
Авто-репост. Читать в блоге >>> #ALRS short
#ALRS 💎 Алроса
📑Отчёт по МСФО за 1П 2025.
🔴Выручка упала на 25% г/г до 134,3 миллиардов рублей.
🔴EBITDA упала на 42% г/г до 37 миллиардов рублей.
🟡Чистая прибыль выросла на 11% до 40,6 миллиардов рублей. Вычитаем продажу Катоки в Анголе, остается 6 миллиардов рублей.
🔴Свободный денежный поток компании в 2024 году стал отрицательным, на уровне -17,6 ярдов. Забываем про дивиденды.
💎Синтетические алмазы продолжают давить цены, крупнейшая компания в секторе De Beers, убыточна на уровне EBITDA и сокращает добычу на 36% г/г во 2кв.
Алроса работает на склад, постоянно увеличивая запасы. Два фактора – снижение цен на алмазы и санкции – давят котировки.
💰В июне 2024 г. АЛРОСА приобрела у Полюса золоторудное месторождение «Дегдеканское» за 5,4 млрд руб., добычу на котором планируется запустить в 2027г. Балансовые запасы составляют 38 т золота, а годовой объем выпуска к 2030 г. ожидается на уровне 106,1 тыс. унций.
⚙️Цена может собрать ликвидность до 50р, но пока откат и далее ожидаю проторговку у 45р.
Авто-репост. Читать в блоге >>> 💎 Алроса (ALRS) | Обзор результатов по МСФО за 1П2025г, худшее уже позади?
▫️ Капитализация: 357,7 млрд / 49,6₽ за акцию
▫️ Выручка ТТМ: 194 млрд ₽
▫️ EBITDA ТТМ: 51,6 млрд ₽
▫️ скор. ЧП ТТМ: 9 млрд ₽
▫️ скор. P/E: 40
▫️ P/B 0,9👉 Результаты за 1П2025г:
▫️ Выручка: 134,3 млрд ₽ (-25,2% г/г)
▫️ EBITDA: 37 млрд ₽ (-42,1% г/г)
▫️ скор. ЧП: 11,9 млрд ₽ (-77,9% г/г)
✅ После завершения продажи доли в Катоке, чистый долг Алросы сократился до 61 млрд рублей (ND/EBITDA = 1,2). Долговая нагрузка приемлемая, но долг во 2п2025 снова продолжит расти.
👆 Алроса официально завершила продажу активов в Анголе 15,9 млрд р. Актив продали дёшево, но альтернативы нет.
❌ Не смотря на затянувшееся падение цен на алмазы и убытки крупнейших производителей, менеджмент не ожидает восстановления отрасли до конца 2025г. Сейчас цены на алмазы оттолкнулись от дна, но несущественно.
👆 Все чаще встречается мнение, что отрасль пора хоронить, однако мы видим на примере Катоки, что покупатели на алмазодобывающих компаний есть, вопрос только цены.
Синтетических алмазы продолжают наполнять рынок, но в полный отказ от натуральных алмазов особо не верю.
Авто-репост. Читать в блоге >>> Новые грани алмазно-бриллиантовой отрасли
В 2024 г. мировой спрос на ювелирные изделия с природными камнями снизился на 1,6% до 80,7 млрд. долл. Это произошло из-за санкционного давления на Россию – одного из самых крупных участников рынка драгоценных камней, избыточных запасов у огранщиков Индии и конкуренции с синтетическими аналогами. К февралю 2025 г. профицит алмазов у индийских огранщиков сократился до привычного уровня, что создает дополнительные предпосылки для роста цен.
Международный рынок искусственных камней в 2024 г. вырос на 38% г/г до 16,3 млрд долл. В США доля синтетики в помолвочных кольцах достигла 50% против 17% в 2020 г. При этом цены упали на 84% за 10 лет: карат синтетического бриллианта в 2024 г. стоил 500 долл. против 3925 долл. за природный аналог. Молодое поколение предпочитает синтетику с точки зрения заботы об окружающей среде, этичности и цены. Натуральные камни ассоциируются с экологическим ущербом.
В сегменте натуральных драгоценных камней Россия сохраняет доминирующие позиции, контролируя 50% мировых запасов алмазов (1.
Авто-репост. Читать в блоге >>> Финансовый анализ АК «АЛРОСА» за первое полугодие 2025 года: ключевые показатели и вызовы
Обзор деятельности компании
АК «АЛРОСА» (ПАО) — крупнейшая российская алмазодобывающая компания, занимающаяся разведкой, добычей, огранкой и продажей алмазов и бриллиантов. Основные производственные мощности расположены в Республике Саха (Якутия) и Архангельской области. Компания является важным игроком на мировом алмазном рынке, а её акционерами являются Российская Федерация (33%) и Республика Саха (Якутия) (25%).
Финансовые результаты за первое полугодие 2025 года
Основные показатели:
- Выручка: 134,3 млрд руб. за 6 месяцев 2025 года против 179,5 млрд руб. за аналогичный период 2024 года — снижение на 25,2%.
- Чистая прибыль: 40,6 млрд руб. (5,63 руб. на акцию) против 36,6 млрд руб. (5,06 руб. на акцию) годом ранее — рост на 10,8%.
- EBITDA: 37,1 млрд руб. против 64,1 млрд руб. в 2024 году — снижение на 42,1%.
Анализ изменений:
Снижение выручки связано с введением санкционных ограничений на торговлю алмазами российского происхождения с марта 2024 года (ЕС, Швейцария, Великобритания, США, Япония и Канада). Несмотря на это, прибыль выросла благодаря:
Авто-репост. Читать в блоге >>> АЛРОСА. Алмазное.
💎 Индия — крупнейший огранщик алмазов — увеличила в июле импорт необработанных камней на 28% год к году, до 10 млн карат. Июльские показатели стали максимальными с апреля, когда Индия импортировала 10,5 млн карат стоимостью $1,2 млрд, следует из данных GJEPC. Экспорт бриллиантов из Индии в июле год к году увеличился на 9%, до 1,3 млн карат.
Продажи поддержали опасения повышения американских пошлин, а также вероятная подготовка к высокому осенне-зимнему сезону. Но уже с сентября возможен спад торговли, прогнозируют аналитикию
t.me/kommersant/88924
Авто-репост. Читать в блоге >>> Алроса. Прощай Ангола
Вышел отчет по МСФО за 1 полугодие у компании Алроса (был обзор по РСБУ, но давайте закрепим результаты на МСФО). К сожалению, но мой негативный мартовский прогноз полностью сбывается!
📌 Что в отчете
— Выручка. Выручка упала со 179 до 134 млрд рублей даже на фоне низкой базы прошлого года...
Идеальный шторм для компании: крепкий рубль, работающие санкции, так еще цены на алмазы решили познакомиться к марианской впадиной 🔽
— Операционная прибыль. Упала раза с 37 до 28 млрд рублей даже на фоне низкой базы прошлого года, по-хорошему надо убирать разовый прочий доход на 25 млрд рублей от продажи Катоки и получаем 3 млрд рублей операционной прибыли. Не вижу причин для улучшения ситуации во втором полугодие с такими ценами и рублем (нужен курс 100+) 🚫

— Продажа актива. Кто-то порадуется, что прибыль компании даже выросла с 36 до 40 млрд рублей, но это связано с продажей компанией топовых активов в Анголе (прибыль за 1 полугодие 2024 года составила 11.5 млрд для Алросы). Единственный мини — позитив — это полученный кэш, который немного подправил ситуацию с долгом!
Авто-репост. Читать в блоге >>> Алхимия нового времени: превращаем химию в кризис отрасли

Человечество тысячелетиями мечтало о создании философского камня. Вероятно все эти мечты и сказки являются отражением простого желания получить все, сразу и без особенных усилиях. Примерно как щука, исполняющая желания, или волшебная фея. Ну вы поняли.
И вот, в 21 веке, ученые, не имея достаточно фантазии, стали реализовывать все те идеи, которые люди (и фантасты, и люди-фантасты) придумали за миллионы холодных бессоных ночей. И, можно сказать, что философский камень тоже уже создан. Вот только он превращает не медь в золото, а химическое вещество в алмазы. Да-да, речь снова про технологию химического выращивания алмазов, которая позволяет получить неотличимый от натурального продукт с в 10 раз более низкой себестоимостью.
Очередное чудо науки и человеческой мысли.Дальше осталось сделать свое дело главному закону экономики — закону спроса и предложения. Если на рынок выйдет множество алмазов с в 10 раз меньшей ценой, то никакое сокращение добычи шахтовым способом не сможет компенсировать этот избыток предложения.
Авто-репост. Читать в блоге >>> Алмазный парадокс, Диасофт на распутье и немного теханализа
Фондовый рынок замер в напряженном ожидании итогов встречи президентов США и России. Инвесторы смотрят на происходящее с осторожностью и робким оптимизмом, осознавая хрупкость текущей ситуации. Волатильность проявляется лишь в отдельных акциях, оставляя рынок в состоянии относительного покоя. Западные деловые медиа продолжают твердить, что прорыва по украинской тематике ожидать не стоит.
📈 После трехдневного ралли, Индекс Мосбиржи вчера продемонстрировалскромный рост на 0,44%, вплотную приблизившись к уровню сопротивления на 3000 п. Выход вверх из нисходящего канала как раз и приводит нас к целевому таргету. Дальше расти будет сложнее, нужно больше драйверов, однако следующим сопротивлением, если нам все же удастся пройти 3000, станет локальный максимум на 3300 п.
💎 Алроса подвела итоги первой половины 2025 года, опубликовав финансовые результаты по МСФО. Выручка компании снизилась на 25% до 134,2 млрд рублей, однако чистая прибыль выросла на 10%, достигнув 40,6 млрд рублей. Этот парадокс объясняется продажей активов в Анголе и положительными курсовыми разницами.
Авто-репост. Читать в блоге >>> Когда куча избушек хором кричит, что это плохо, это г..., то нужно покупать, так как когда они будут кричать это хорошо, это бриллиант (набрав позиции), то будет уже поздно.

 💎 Алроса: пока не блестит
Кратко:
Из интересного в этой истории пока только валютные облигации, которые можно рассматривать на фоне того, что государство через Гохран поддержит компанию ровно настолько, чтобы она не утонула, но и купаться в прибыли не начала.
А по акциям грусть. Падение выручки, прибыль вдвое меньше, маржа сжимается. Свободный денежный поток в плюсе лишь за счёт разовых продаж активов — от алмазов «живых» денег почти нет. Синтетика давит на рынок надолго. Ставка на золото — лишь к 2029-му, а капексы уже идут. Дивидендов в ближайшее время не будет.

Подробно:
Компания представила отчёт по МСФО за первое полугодие. Даже при беглом взгляде цифры говорят, что в ближайшее время это не интересная история в плане акций, но в целом интересно в отдельных выпусках облигаций. Т.е. похожая логика как с Сегежей. Только вместо головной компании тут Государство которое не даст упасть.
Ключевые моменты:
— Выручка -12% г/г. Причина — слабый спрос и просевшие цены на алмазы на ключевых рынках.
Авто-репост. Читать в блоге >>> ❗️❗Запасы замедлились – продажи близки ко дну? Прогноз по алросе.

Компания Алроса сегодня выпустила финансовый отчет по МСФО за 6 месяцев 2025 года. На фоне низких цен и санкций выручка оказалась слабой – 134,3 млрд рублей, что на 25% меньше, чем за аналогичный период 2024 года. Но EBITDA выросла на 24,2 % год к году, до 79,7 млрд рублей, а чистая прибыль – на 10,8 % год к году, до 40,6 млрд рублей за счёт разового дохода от продажи месторождения Катока суверенному фонду Омана (25,8 млрд рублей). Без него показатели были бы хуже.
В 2024 году рынок бриллиантов остается в сложном положении. Производство сохраняется на стабильном уровне, однако наблюдается профицит сырья и снижение спроса в ключевых странах. Полноценное восстановление рынка ожидается не раньше следующего года. Особенно заметно сокращение экспорта российских алмазов в Индию — за январь-май он упал на 43% по сравнению с аналогичным периодом 2023 года, составив всего 2,1 млн каратов. Цены на природные бриллианты стабилизировались, но серьезную конкуренцию им составляют синтетические аналоги.
Авто-репост. Читать в блоге >>> Дисбаланс на рынке углерода не добавляет позитива Алросе
Огромные запасы концентрированного углерода не оставляют шансы Алросы на скорый подъём.

Алроса выдала свои результаты за 1 полугодие 2025 года без особого оптимизма, не забыв при этом завуалировать свой убыток.
Начнём с самого простого. Торги кристаллизованным углеродом идут не так как хотелось бы компании. Выручка упала на 25,1%. Казалось бы, всё пошло по одному месту. Тем более это так и есть, но выручил один нюанс. Благодаря ему прибыль за 1 полугодие 2025 года стала даже выше, чем за 2024 год, увеличившись почти на 12%:
Авто-репост. Читать в блоге >>>


АЛРОСА - факторы роста и падения акций
- Алроса ожидает снижения добычи алмазов в мире в течение следующих 7 лет. Эксперты говорят об исчерпании запасов в мире с 2025 года. (13.02.2022)
- Дефицит алмазов на рынке в 2022 году (даже без учета устранения Алросы с рынка при помощи санкций) (30.05.2022)
- В 2022 году в США ожидается рекордное число свадеб за последние 40 лет (30.05.2022)
- Алроса производит как правило мелкие камни, происхождение которых сложнее отследить (30.05.2022)
- С 2023г возобновились отчетности по продажам и добыче алмазов, выплата дивидендов. (20.09.2024)
- Монопродуктовая компания, которая никак не развивается, не диверсифицируется и целиком зависит от мировой алмазной конъюнктуры (13.11.2020)
- Крупнейшие ювелирные сети мира отказались от бриллиантов из российских алмазов (30.05.2022)
- Компания под санкциями. С 2022 года не отчитывается по продажам. Есть большие проблемы со сбытом. (30.05.2022)
- Крупнейшая в мире платформа по торговле бриллиантами RapNet исключила из своей торговой системы российские бриллианты, которые составляли 1/3 оборота. (30.05.2022)
- США: запрет на импорт российских алмазов и бриллиантов. (Исключение для бриллиантов, которые сделаны из российских алмазов в других странах, например, Индии) (30.05.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
АЛРОСА - описание компании
АК «АЛРОСА» (ИНН 1433000147) является одной из крупнейших алмазодобывающих компаний мира, на ее долю приходится 97% всех алмазов РФ и около 25% мировой добычи. В состав компании входят: «ЕСО АЛРОСА», «Бриллианты АЛРОСА», а также Айхальский, Мирнинский, Удачнинский и Нюрбинский ГОК. Крупнейшими акционерами АК «АЛРОСА» являются Росимущество с долей в уставном капитале в 43.9256% акций и Республике Саха (Якутия) — 25% акций. В свободном обращении находятся 23.0739% АК «АЛРОСА»
Крупнейшие добывающие дочки Алросы:
ООО «Алмазы Анабара»
ООО «Севералмаз»
Чтобы купить акции, выберите надежного брокера:


