

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. ruavia3
Календарный спрэд по фьючам SiH2 и SiM2
- 10 февраля 2012, 11:27
- |

Почитал вчера разную литературу по спрэдам, оказывается то, чем я заморочился называется календарным или внутрирыночным спрэдом. И причина раздвижения между ближним и дальним заключается не просто в дисконтировании, а в перетекании ликвидности из одного в другой. В теории это означает, что риски по вложениям в дальний фьюч уменьшаются и это должно учитываться в цене.
Не могу ни прокомментировать пару вчерашних соплей на вечерке:
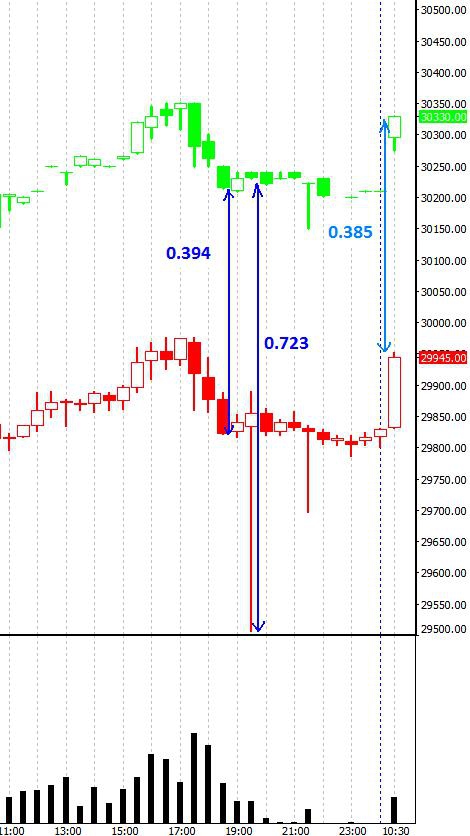
Заметьте, что первой сопли на дальнем нет. А вторая меньше, чем на ближнем. Ээх, жаль тазик не поставил, хотя не факт, что заявка на покупку лоя была бы в рамках лимита;)
Пока я не вижу причин для сужения спреда между мартовским и июньским фьючами на доллар, хотя в 20х числах декабря их ценники даже пересекались… Интересно текущий срэд может объясняться тем, что дальний фьюч по Brent наоборот дешевле ближнего?
Не могу ни прокомментировать пару вчерашних соплей на вечерке:
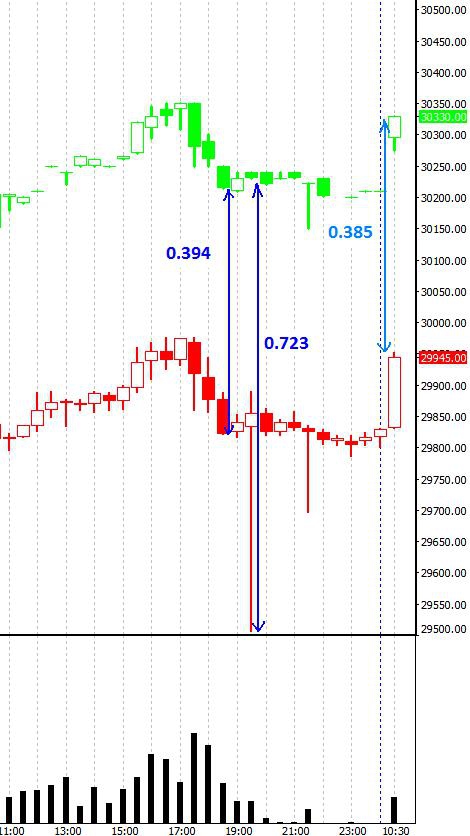
Заметьте, что первой сопли на дальнем нет. А вторая меньше, чем на ближнем. Ээх, жаль тазик не поставил, хотя не факт, что заявка на покупку лоя была бы в рамках лимита;)
Пока я не вижу причин для сужения спреда между мартовским и июньским фьючами на доллар, хотя в 20х числах декабря их ценники даже пересекались… Интересно текущий срэд может объясняться тем, что дальний фьюч по Brent наоборот дешевле ближнего?
53
Читайте на SMART-LAB:

EUR/GBP: Покупатели пускают в ход мощный аргумент
Кросс-курс EUR/GBP успешно протестировал уровень поддержки 0.8455 и теперь имеет все шансы закрыть день уверенным бычьим поглощением. Особого...

21:02


теги блога ruavia3
- CME
- календарный спрэд
- ликвидность
- 23 февраля
- bovespa
- Brent
- cds
- CPI
- EURUSD
- Forbes
- Forts
- fRTS
- gaz
- GAZP
- INDEXCF
- iPhone
- Moody's
- NVTK
- platina
- q3
- quick
- RIU1
- ROSN
- RSI
- RTSI
- SnP
- SPO
- Usd
- USDRUB
- WTI
- акции
- Банковское дело
- Бернанке
- Бразилия
- Вопросы
- ГО
- зависть
- закрытие позиции
- золото
- индекс МБ
- индекс оптимизма
- инфляция в США
- клиринг
- Книги по трейдингу
- кукл
- купоны
- маржин колл
- мобильный пост
- Нефть
- новости
- оффтоп
- Паттерн
- паттерны
- программа "рынки"
- РБК
- РБК-ТВ
- спекуляции
- спред
- спрэд
- стоп
- стоп-заявки
- треугольник
- уровни сопротивления и поддержки
- Финам
- фондовый рынок
- хэджирование
- цитата
- Черный лебедь
- Шорт
- экспирация
- ЮАР