

22 августа 2017, 16:16
ММК, Evraz, НЛМК, Северсталь - российские производители стали
Снижение рекомендации по сектору до ДЕРЖАТЬ
ММК:
Evraz:
НЛМК:
Северсталь:
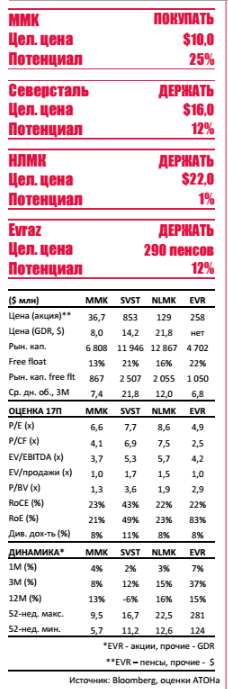
Взгляд на сектор:
Сравнительный анализ и оценка
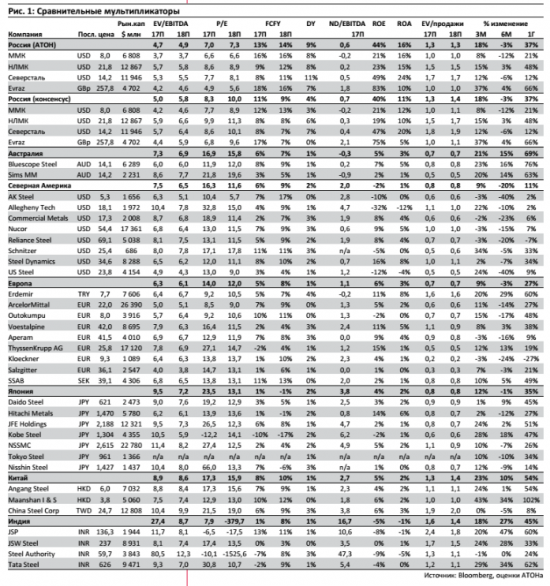
Сравнительные мультипликаторы
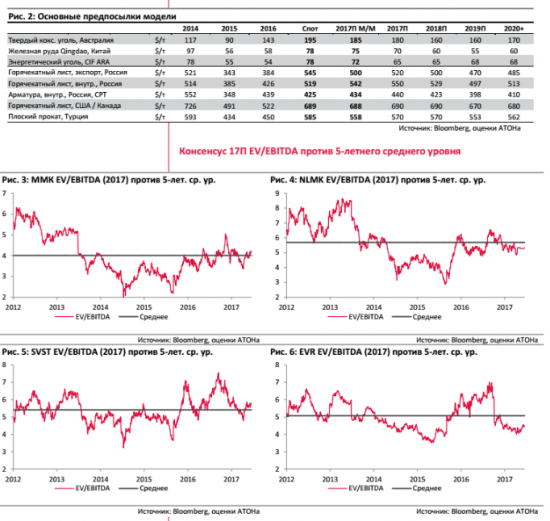
Предпосылки модели
Мы понижаем рейтинги российских производителей стали до ДЕРЖАТЬ, оставив рекомендацию ПОКУПАТЬ только для ММК, поскольку: 1) мы считаем, что компании оценены справедливо высокие значения мультипликаторов в конце 2016 года были вызваны ожиданиями улучшения российско-американских отношений; 2) ралли в ценах на сталь в Китае постепенно сходит на нет на фоне рекордных объемов производства в июле и экономической статистики, указывающей на замедление экономики и активности на рынке недвижимости; 3) потенциал роста цен на внутреннем рынке сохраняется, но уже учтен в консенсус-прогнозах; более того, в 4К цены традиционно снижаются в связи с завершением сезона строительства; 4) основные драйверы роста данных компаний уже в цене. ММК находится в выигрышном положении благодаря низкой вертикальной интеграции и ориентированности на внутренний рынок, а также возможности включения в индекс MSCI.
ММК:
Мы подтверждаем нашу рекомендацию ПОКУПАТЬ для компании (цель — $10/GDR). ММК выигрывает от низкой степени интеграции в сырье, поскольку премия цен на сталь к ценам на сырье находится на рекордно высоком уровне. Также поддержку компании оказывает ориентированность на внутренний рынок, где ожидается продолжение роста цен. Акции ММК все еще торгуются с низким мультипликатором EV/EBITDA (3,7х), предлагая дисконт 26% к уровню российских конкурентов, дивидендную доходность 8%, доходность FCF 16% и низкую долговую нагрузку (0,1х). В 2П17 возможно увеличение free float и включение в MSCI, что может повысить ликвидность и привлечь пассивные инвестиции.
Evraz:
Мы повышаем рейтинг Evraz до ДЕРЖАТЬ и увеличиваем целевую цену до 290 пенсов. Мы недооценили устойчивость роста цен на коксующийся уголь и способность компании снизить долговую нагрузку: доходы от продажи активов в размере $400 млн позволили Evraz возобновить дивидендные выплаты, что стало ключевым катализатором, но теперь уже заложено в цену. Мы считаем, что компания справедливо оценена, и дисконт 12% к российским конкурентам обусловлен более высоким уровнем долговой нагрузки, более низкой ликвидностью и менее предсказуемой дивидендной политикой. Мы ожидаем, что 2П17 будет более сложным для Evraz, и EBITDA угольного дивизиона сократится на 25% п/п на фоне снижения средних цен реализации и проблем с экспортной логистикой, на которые мы указывали после Дня угольных компаний АТОНа.
НЛМК:
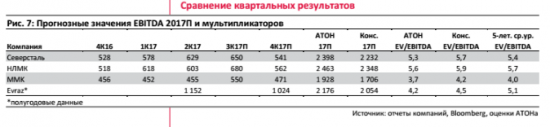
Акции компании выросли на 20% с момента повышения нашего рейтинга до ПОКУПАТЬ в январе, достигнув нашей целевой цены, поэтому мы понижаем рейтинг до ДЕРЖАТЬ. Главные катализаторы роста НЛМК включение компании в индекс MSCI и увеличение производства на фабрике окомкования уже отражены в цене акции, в то время как рассматриваемая покупка прокатных активов несёт потенциальный риск снижения рентабельности и дивидендов. Операционная схема НЛМК подразумевает отправку слябов из России на заводы в США и ЕС, что защищает компанию от растущего протекционизма в мире, но мы все же полагаем, что компания справедливо оценена по мультипликатору EV/EBITDA на уровне 5,7x против среднего 5-летнего уровня 5,8х.
Северсталь:
Мы сохранили наш рейтинг ДЕРЖАТЬ с целевой ценой $16/GDR. Вертикальная интеграция снижает волатильность прибыли и увеличивает предсказуемость дивидендных выплат, делая акции похожими на облигации, но текущая рыночная ситуация благоволит неинтегрированным производителям, способным извлечь выгоду из высокой премии цены на сталь к ценам на сырье. Мы полагаем, что Северсталь справедливо оценена на уровне 5,3х EV/EBITDA, характеризуясь высокой ликвидностью ($21,8 млн), низкой долговой нагрузкой (0,4x) и высокими дивидендами (доходность 11%). По нашим оценкам, антидемпинговая пошлина на поставку горячекатного листа в ЕС в размере 5% может сократить EBITDA компании на 2%.

Взгляд на сектор:
Мы считаем, что ралли на рынке стали в Китае постепенно замедляется из- за уменьшения спекулятивного спроса, рекордного производства (74 млн т в июле), снижения темпов роста экономики (а именно — промышленного производства и инвестиций в основной капитал) и охлаждения рынка недвижимости в связи с завершением строительного сезона.АТОН
Сравнительный анализ и оценка
Сравнительные мультипликаторы

Предпосылки модели


0 Комментариев
Читайте на SMART-LAB:

💡 5% после отсечки
12 октября — последний день с дивидендами для акций «Газпром нефти» и «Татнефти». Первая выплатит акционерам порядка 7%, вторая — около 5%.
На какую из бумаг сделать ставку на закрытие...

09.10.2026
Атаки на инфраструктуру Яндекса: что дальше и каковы последствия?
Котировки Яндекса в ходе торгов 9 октября вновь падают. На этот раз они опустились на 4,5% до 3417,5 руб., на фоне слабого роста на российском фондовом рынке в целом.
За два дня котировки...

09.10.2026

Хэдхантер будет измерять взаимный интерес соискателей и работодателей
CEO Хэдхантера Дмитрий Сергиенков открыл Headconf 2026 и рассказал про влияние ИИ на опыт взаимодействия участников рынка труда. Соискатели автоматизируют отклики, работодатели усиливают...

09.10.2026

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

09.10.2026

Ну ооочень интересно, Будут ли деревидиденды?

Вот и всё, валюте хана, на вечерке мощный обвал произошёл

Чёт дофига написано (и все по делу, спасибо за это), но ничего не понятно). что делаем-то? Может чат какой-то создадим и там соберёмся?

Есть такая профессия — Родиной торговать!

Nikolay Eremeev, Думаю, что прежде чем делать какие-то выводы нужно дождаться очередного отчета компании и информации о перспективах её развития. Инвесторы, создавая панику и сбивая цену на бумаги,...

в 14 выпуске стоит плита на продажу по 96, Цена пытается расти, но навес продаж удерживает цену. По мере приближения оферты доходность растет. это давит на все остальные выпуски.

Егор Кожемякин, наш питерский лох держит марку

Илья, Трамп поставит в Россию Пэтриоты для защиты Нпз

Когда пипсометр откалиброван, туда даже свечи не дорисовывают.
Давеча в SBMX на 16,592 как раз хай дня забрали на «аукционе закрытия» в 19 часов.
В Сбере за лимитки на SBMX нет никаких комиссий — ...

На основании изложенного, ООО «ПКФ» просит ООО «Волста» предоставить время Эмитенту для досудебного урегулирования задолженности с владельцами облигаций и не подавать исковое заявление в суд.