Число акций ао 395 млн
Номинал ао 0.4 руб
Тикер ао
  • YDEX
Капит-я 1 385,7 млрд
Выручка 1 561,0 млрд
EBITDA 328,2 млрд
Прибыль 180,5 млрд
Дивиденд ао 220
P/E 7,7
P/S 0,9
P/BV 6,1
EV/EBITDA 4,6
Див.доход ао 6,3%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
Яндекс Календарь Акционеров
Прошедшие события Добавить событие
Россия

Яндекс акции

3508.5₽  -1.09%
Облигации Яндекс Рейтинг акций
  1. Аватар oaotayler
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.

    oaotayler, я не соглашусь с вашим комментом. Почему ликвидность завышена? Оборотные активы 43 ярда, обязательства 32, ликвидность отличная.
    ЧП упала — смотрите пояснения в отчете по скорректированной ЧП.
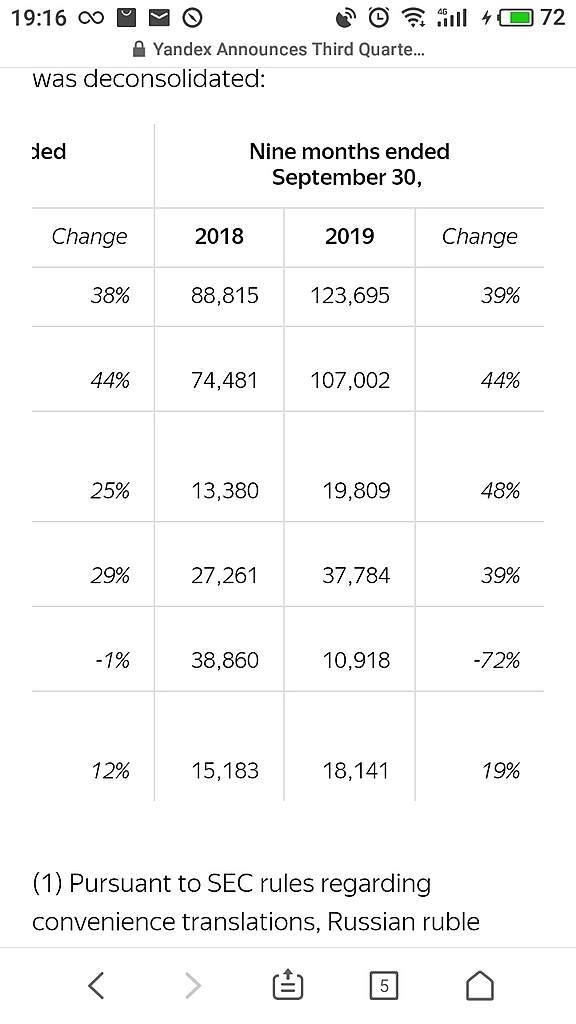
    Насчёт рентабельности претензий вообще не понимаю, рентабельность ебитды возросла за 3 мес на 29%, за 9 мес на 39%.

    Александр Е, я только начинаю вникать в разбор отчетов компаний, поэтому могу мыслить в не правильном направлении, но вот что я вижу вот за 9 месяцев.

    Почему ликвидность завышена?
    Current Ratio, Quick Ratio, Cash Ratio, Долг/EBITDA<0 — выше нормы — свободная ликвидность, т. е. упущенные возможности увеличения рентабельности, неэффективное управление и распоряжение деньгами.
    Debt Ratio низкий — слишком осторожный подход компании к привлечению заемного капитала, упущенные возможности.

    Насчёт рентабельности.
    К рентабельности EBITDA вопросов нет — 39%. Да, компания уверенно генерирует деньги! Но если пройтись по другой рентабельности (ROCE, ROIC, ROTA, OPM, NPM), то мы видим падение в 1,5-3 раза за 9 месяцев +падение ROA, ROE, ROI.

    Насчёт ЧП.
    30.09.2018 — 40,438-28,244(яндекс.маркет)=12,194
    30.09.219 — 11,875
    Падение -2,62%.
    Если брать скорретированную ЧП, то вопросов нет: +19%, но как они ее корретировали — для меня пока вопрос.
    Общие эксплуатационные расходы увеличились +37,7%.

    Поэтому для меня отчёт нейтрально позитивный. И, учитывая положительные ожидания, я яндекс буду брать в портфель, тем более в ИТ секторе пока никого лучше не вижу.
  2. Аватар Mark R.
    После интервью Орешкина думаю подрастём
  3. Аватар Папа Жабр
  4. Аватар Папа Жабр
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.

    oaotayler, я не соглашусь с вашим комментом. Почему ликвидность завышена? Оборотные активы 43 ярда, обязательства 32, ликвидность отличная.
    ЧП упала — смотрите пояснения в отчете по скорректированной ЧП.
    Насчёт рентабельности претензий вообще не понимаю, рентабельность ебитды возросла за 3 мес на 29%, за 9 мес на 39%.

    Александр Е,
  5. Аватар Вася Баффет
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.

    oaotayler, я не соглашусь с вашим комментом. Почему ликвидность завышена? Оборотные активы 43 ярда, обязательства 32, ликвидность отличная.
    ЧП упала — смотрите пояснения в отчете по скорректированной ЧП.
    Насчёт рентабельности претензий вообще не понимаю, рентабельность ебитды возросла за 3 мес на 29%, за 9 мес на 39%.

    Александр Е, подскажите в отчете минус 72 процента чистая прибыль, разве это ничего не значит?

    Папа Жабр, конечно значит! Продавай!
  6. Аватар Папа Жабр
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.

    oaotayler, я не соглашусь с вашим комментом. Почему ликвидность завышена? Оборотные активы 43 ярда, обязательства 32, ликвидность отличная.
    ЧП упала — смотрите пояснения в отчете по скорректированной ЧП.
    Насчёт рентабельности претензий вообще не понимаю, рентабельность ебитды возросла за 3 мес на 29%, за 9 мес на 39%.

    Александр Е, подскажите в отчете минус 72 процента чистая прибыль, разве это ничего не значит?
  7. Аватар Александр Е
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.

    oaotayler, я не соглашусь с вашим комментом. Почему ликвидность завышена? Оборотные активы 43 ярда, обязательства 32, ликвидность отличная.
    ЧП упала — смотрите пояснения в отчете по скорректированной ЧП.
    Насчёт рентабельности претензий вообще не понимаю, рентабельность ебитды возросла за 3 мес на 29%, за 9 мес на 39%.
  8. Аватар oaotayler
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, я бы не согласился.
    Как по мне, так отчёт нейтрально позитивный.
    Способность к погашению долгов (ликвидность компании) завышена (неэффективность), финансовая зависимость занижена, рентабельность упала в 1,5 раза, чистая прибыль упала на 2,62% (без учёта яндекс.маркета).
    Положительные ожидания: годовой отчёт, включение в индекс msci (май 2020), наведение порядка в расходах компании, дивиденды, определенность в законодательстве.
  9. Аватар Папа Жабр
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, А когда годовой отчет?

    Папа Жабр, в феврале наверно

    Александр Е, Спасибо. Далеко, далеко.
  10. Аватар Александр Е
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, А когда годовой отчет?

    Папа Жабр, в феврале наверно
  11. Аватар Папа Жабр
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.

    Александр Е, А когда годовой отчет?
  12. Аватар Александр Е
    В целом хороший отчет. Все финансовые показатели растут (кроме чистой прибыли, в которой есть заморочки, с которыми я не смог разобраться; менеджмент утверждает, что смотреть надо на Adjusted Net Profit, который тоже растет).
    Порадовала стабильная позиция по поиску в русском сегменте, не сдаётся врагу наш гордый (Варяг) Яндекс. Такси второй квартал в финансовом плюсе, темпы роста есть, хоть и не трёхзначные. Насколько я понимаю, Яша хочет купить ещё один агрегатор — Везёт, тогда доля рынка будет круче и прибыль должна вырасти. Годовой отчет, думаю, будет интереснее.
  13. Аватар Александр Е
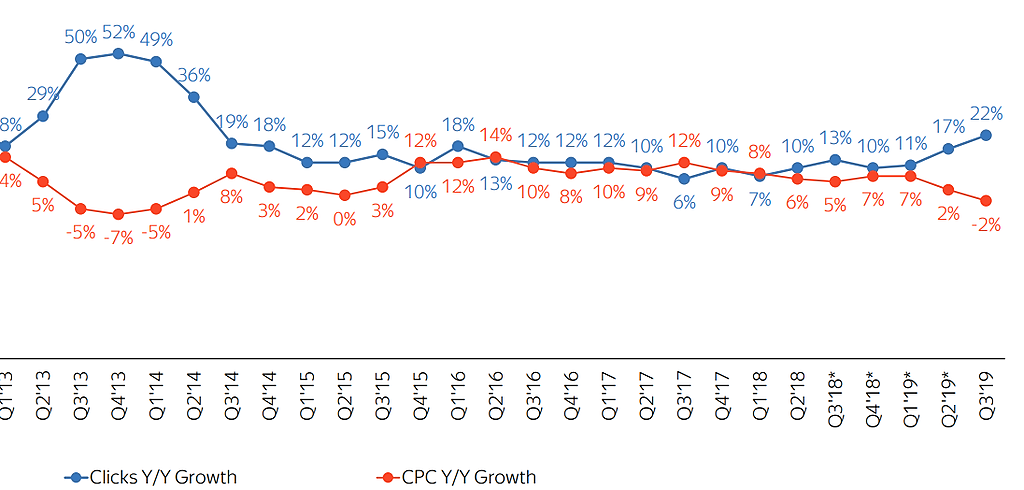
    Темы роста кликов в 3 квартале +22% — максимальные за 5 лет!
    А вот цена клика упала на 2% — снижение впервые с 1 квартала 2014 года


    Тимофей Мартынов, налицо коррелляция отрицательная: чем дешевле оплата за клики, тем больше пользуются
  14. Аватар Артем Квашнин
    По абсолютным показателям, уже все отписались и думаю тут консенсус присутствует – у компании в общем все хорошо (я говорю о бизнесе, а не стоимости акций) что отметил я для себя со знаком плюс:

    1. Усиливающаяся диверсификация бизнеса, уже 31% выручки генерируют новые виды бизнеса Y в том году не было и 20%, более того менеджмент очевидно наращивает инвестиции в эти бизнесы, что дает повод надеется на сохранение прежних темпов роста выручки.
    2. Похоже, что в 2019 Y покажет наибольший прирост выручки за 4 года.
    3. Как минимум два из 4х основных направления бизнеса не связанных с поисковым порталом показывают положительную EBITDA в течение двух кварталов, тогда как в 2018 показывали отрицательную. Что опять же позволяет надеется на сокращение костов и рост чистой прибыли.
    4. Увеличение штата сотрудников больше чем на 5%, говорит как об увеличении количества работы, так и о конкурентоспособности самой компании как работодателя, так как мне сложно представить, что эти 5% они нашли среди неработающего населения.
    Со знаком минус:
    1. Не удается получить операционную прибыль по медиа сервисам, при чем не понятна и сама динамика, похоже, что она нейтральная, компания постоянно теряет здесь деньги.
    2. Существенная денежная позиция, как показатель отсутствия идей для инвестирования? При этом фактическое ее неиспользование (часть на счету, часть в коротких депозитах и совсем не много в финансовых активах)
    И не знаю, как интерпретировать:
    1. Увеличение трат на продажи при уменьшении на разработку. Наверное, это можно расценивать как усиление в конкуренции.
  15. Аватар Alex
    Не понимаю почему сегмент Медиа услуг растет убыток (636 млн за квартал)
    Media Services segment includes KinoPoisk, Yandex.Music, Yandex.Afisha, Yandex.TV program, our production center Yandex.Studio and our subscription service Yandex.Plus;

    Тимофей Мартынов,
    Они яндекс дзен делают. Перетаскивают туда блогеров. И кста площадка становится норм.
  16. Аватар DRBUZZ
    Не понимаю почему сегмент Медиа услуг растет убыток (636 млн за квартал)
    Media Services segment includes KinoPoisk, Yandex.Music, Yandex.Afisha, Yandex.TV program, our production center Yandex.Studio and our subscription service Yandex.Plus;

    Тимофей Мартынов, примерно так же как было с такси. Сначала демпенгуют и вливают деньги, проверяют идеи, потом прибыль
  17. Аватар Кактус
    Не понимаю почему сегмент Медиа услуг растет убыток (636 млн за квартал)
    Media Services segment includes KinoPoisk, Yandex.Music, Yandex.Afisha, Yandex.TV program, our production center Yandex.Studio and our subscription service Yandex.Plus;

    Тимофей Мартынов,
    Почитайте в инете, что было, когда Яндекс купил Кинопоиск, что стало с проектом, отзывы пользователей на «новый кинопоиск», скандал. Историю с прежними разработчиками сервиса.
  18. Аватар Andy20
    Это в USA любят компании роста, а им указали на дверь.
  19. Аватар Тимофей Мартынов
    Тимофей есть риск что рост заложенный в расчетные модели на 5-10 лет замедлится или по причине изменения рынка не дай бог обнулится, здравствуй второй Магнит а то и хуже.

    Andy20, я с этим согласен и потому не покупаю яндекс
  20. Аватар Andy20
    Тимофей есть риск что рост заложенный в расчетные модели на 5-10 лет замедлится или по причине изменения рынка не дай бог обнулится, здравствуй второй Магнит а то и хуже.
  21. Аватар Тимофей Мартынов
    За год число поездок яндекс такси выросло на 58%
  22. Аватар Тимофей Мартынов
    За год число поисковых запросов выросло на 9%
    Доля рынка поиска остается стабильно лидирующей
  23. Аватар Тимофей Мартынов
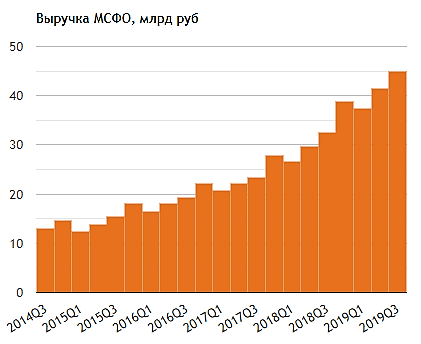
    Те балбесы которые не понимают, почему Яндекс стоит так дорого, лучше купить НЛМК, пусть смотрят на этот график:

    Пока рост не остановится, Яндекс будет стоить существенно выше своей годовой прибыли.
  24. Аватар Андрей Владимирович
  25. Аватар Тимофей Мартынов
    Не понимаю почему сегмент Медиа услуг растет убыток (636 млн за квартал)
    Media Services segment includes KinoPoisk, Yandex.Music, Yandex.Afisha, Yandex.TV program, our production center Yandex.Studio and our subscription service Yandex.Plus;

Яндекс - факторы роста и падения акций

  • В 1П2026 выручка Яндекс +19%г/г - все еще один из самых высоких темпов роста среди российских компаний (31.07.2026)
  • Яндекс - исторически одна из самых быстро растущих компаний российского рынка (31.07.2026)
  • Яндекс показал рекордную рентабельность EBITDA за 6 лет по итогам 1 полугодия = 21% (31.07.2026)
  • Компания сгенерировала +20 млрд СДП(FCF) в 1П2026. Есть шанс, что компания будет генерировать поток более стабильно (31.07.2026)
  • Акции Яндекса с большой вероятностью могут расти быстрее IMOEX (кроме случая резкой девальвации рубля) (31.07.2026)
  • Яндекс 4 мая объявил программу выкупа акций на 2 года до 50 млрд руб. До 27 июля было выкуплено 3,3 млн акций на сумму 12,5 млрд руб, что составляет 3,3% от free float и 0,83% УК (31.07.2026)
  • Постоянное размывание доли на 2 % в год снижает справедливый мультипликатор EV/EBITDA примерно на 10–12 % (03.11.2025)
  • Темпы роста выручки Яндекса падают 11 из 12 кварталов и 6 кварталов подряд. (31.07.2026)
  • По итогам 1П26 не похоже, что Яндекс сможет увеличить выручку в рамках своего гайденса 2026 на 20%, для этого надо чтобы экономика развернулась (31.07.2026)
  • Ожидаемая дивдоходность акций Яндекса 5,5% при цене ~4000 руб, темпы роста выручки замедляются; по такой цене акции далеко не первый кандидат на покупку в рейтинге акций Мозговика (31.07.2026)
  • Яндекс намеревается постоянно размывать уставной капитал темпом до 2% в год для целей раздачи акций сотрудникам (31.07.2026)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

Яндекс - описание компании

Яндекс — поисковая система. 

После переезда в РФ уставной капитал разделен на 379,454 млн акций.

Раньше было:
Class A: 316,560,776
Class B: 35,708,674
Акции класса B давали в 10 раз больше голосов, чем акции класса А.

Contacts:
Investor Relations Katya Zhukova
Phone: +7 495 974-35-38
E-mail: askIR@yandex-team.ru

Media Relations
Ilya Grabovskiy
Phone: +7 495 739-70-00
E-mail: pr@yandex-team.ru

Старую отчетность Яндекса можно найти на сайте: nebius.group/financial-releases-archive?year=2023

Чтобы купить акции, выберите надежного брокера: