 Финаме
 БКС Мир Инвестиций

МК"ЯНДЕКС" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 10....
Авто-репост. Читать в блоге >>>
| Число акций ао | 395 млн |
| Номинал ао | 0.4 руб |
| Тикер ао |
|
| Капит-я | 1 476,0 млрд |
| Выручка | 1 561,0 млрд |
| EBITDA | 328,2 млрд |
| Прибыль | 180,5 млрд |
| Дивиденд ао | 220 |
| P/E | 8,2 |
| P/S | 0,9 |
| P/BV | 6,5 |
| EV/EBITDA | 4,9 |
| Див.доход ао | 5,9% |
| Яндекс Календарь Акционеров | |
| Прошедшие события Добавить событие | |

Яндекс акции
3737₽ -0.99%
-


 Спекулятивная идея в Яндексе
В случае пробоя 200-дневной экспоненциальной скользящей средней и уровня 4100 можно рассмотреть спекулятивный трейд в Яндексе от лонга от короткого стопа. Если не будет негативных новостей, можем порасти. Пока акция находится в накоплении.
Спекулировать от лонга комфортнее всего в таких фундаментально крепких акциях как Яндекс.
Плечи сейчас лучше не брать.
По рынку в случае закрепления по индексу IMOEX выше 2580-2600 откроется дорога до 2750.

Авто-репост. Читать в блоге >>> ВТБ выплатит дивиденды? Яндекс увеличивает свои фин. показатели, грузоперевозки по ЖД вышли в плюс!
Тайм коды:
00:00 | Вступление
00:34 | ВТБ отчитался за 9 месяцев 2025 г. — % маржа продолжает своё восстановление, налоговые манёвры/работа с заб. активами пока формируют прибыль
08:30 | Яндекс отчитался за III кв. 2025 г. — фин. показатели продолжают улучшаться. Главный сегмент прирос на цифры инфляции, почему?
18:04 | ЭЛ5-Энерго отчиталась за 9 месяцев 2025 г. — долг продолжает снижаться, FCF растёт рекордными темпами. Впереди ввод СГРЭС ТГ6
24:54 | Грузоперевозки по ЖД за октябрь 2025 г. — после 2 лет подряд снижения наконец-то показали плюс, но не стоит обольщаться!
28:45 | Инфляция в начале ноября — недельные темпы продолжают своё снижение, и это данные за 9 дней, бензоколапс отходит на второй план. 36:52 | Заключение, мысли по рынкуP.S. Выставляю видео на альтернативных площадках:
▶️ YouTube — youtu.be/_q-zP2hLu_s?si=GM7iVHw4knt2OHx1
▶️ ВК.Видео — vk.com/svoiinvestor
▶️ Яндекс.Дзен — dzen.ru/svoiinvestor
Авто-репост. Читать в блоге >>> 🤖Яндекс 3К25: апсайд на стыке ИИ, логистики и подписок
💼Компании строго из портфеля моих стратегий, только нужная и полезная информация без лишней «воды». В этот раз решил разделить обзор на несколько отдельных блоков, ведь $YDEX — не просто компания, это целая экосистема!
#ИнвестАнализ
&Антикризисная_Россия
&Компании роста RUB
🚀Яндекс вошёл в финальную треть года с ускорением: выручка 3К25 достигла 366,1 млрд ₽ (+32% г/г), скорректированная EBITDA — 78,1 млрд ₽ при марже 21,3% (+1,5 п.п.), а скорректированная чистая прибыль выросла на 78% до 44,7 млрд ₽. Менеджмент одновременно повысил прогноз по EBITDA с 250 до 270 млрд ₽, сохраняя ориентир на рост выручки >30% при одновременных инвестициях в новые технологии.
🔎Сегмент «Поисковые сервисы и ИИ» сохранил высокую рентабельность: выручка 3К25 — 138,5 млрд ₽ (+9% г/г), скорректированная EBITDA — 63,0 млрд ₽ при марже 45,5%.
🔥Рекламная выручка Яндекса в квартале прибавила 11% до 116 млрд ₽, а за 9М — 15% до 325 млрд ₽, что отражает и расширение инвентаря, и инструменты эффективности для МСБ. Доля поиска в России — 68% (+2,5 п.п.), число МСБ-рекламодателей — 370+ тыс., рост в РСЯ — 33%, в Поиске — 25%. Все это — подтверждение силы базового монетизируемого трафика и устойчивости рекламной базы.
Авто-репост. Читать в блоге >>> ⭐️ Яндекс. Обновляем цифры.
За месяц с бумагой практически ничего не произошло. Напомню план:
0️⃣ Целевая зона снижения 3.450-3.750. Пока падение дальше не жду.
0️⃣Текущий нисходящий цикл не завершен. Дополнительное снижение требуется = актуальны локальные продажи.
0️⃣Для поиска покупок требуетсясначала выйти из нисходящих вил = 4.112 на сейчас.

Собственно, на этот план я и ориентируюсь дальше. Считаю, что дальше 3.450 Яндекс не упадет, а восходящий тренд остается в приоритете.Единственное, что важно — не стоит рассматривать покупки раньше времени. Покупки будут интересны только при выходе из нисходящих вил.
Южный Капитал |Telegram | Youtube |Instagram
Авто-репост. Читать в блоге >>> 🏮 Яндекс: триллионная выручка, рост ИИ и паника из-за «допэмиссий» и «страшного долга». Почему рынок ищет проблемы, когда их нет?
Каждый квартал — одна и та же история: сильные результаты, рост прибыли, новые технологии… и новый повод для паники. Умеет ли рынок просто радоваться хорошим новостям? Что делать инвесторам после выхода свежего отчёта?
Новый выпуск подкаста от инвест-канала «Fond&Flow»
Написал для вас пост — "как избежать ошибок в облигациях, чтобы 'безрисковый' инструмент не стал для вас ловушкой". Все идеи на канале, подпишись, чтобы не пропустить ничего интересного! У нас уютно
🎲#83. Под ребрами...
Продолжаем разбирать свежие отчёты за 3-й квартал 2025 года
Думаю, многие заметили, что по сравнению с прошлым кварталом отношение рынка к компании слегка поменялось… Возможно, не сильно, но период был тревожным. А имею в виду я — бурную, не совсем, по моему мнению, конструктивную критику, которая затрагивает рост долга и якобы множественные допэмиссии. Но...
❗По сути, если разобраться, то ведь никакой «серии» допэмиссий нет — она одна, просто проводится поэтапно, а объёмы совсем небольшие. А Net Debt/LTM EBITDA (долговая нагрузка) всего 0,4, + наличка на конец сентября — 201,3 млрд ₽, что вполне позволяет спокойно инвестировать без паники. Однако рынок все равно раз за разом находит, за что зацепиться.
Авто-репост. Читать в блоге >>> Яндекс. Отчет за 3 кв.
Есть ли жизнь в айтишке? Помнится, как в 2022-2023 на волне хайпа импортозамещения бешено летели любые айтишники, однако в итоге выжили лишь единицы. Яндекс — среди них.
Просто у красного жирнейшая монополия практически по всем жизненноважным отраслям, а у условного Диасофта или Позитива бизнес хоть и крут, но ожидания были чрезмерно раздуты.
📍Теперь цифры:
— Выручка: 366.1 млрд.руб(+32% г/г), кварталом ранее — 332.5 млрд.руб
— Скорректированная EBITDA: 78.1 млрд.руб, кварталом ранее — 66 млрд руб
— Скорректированная чистая прибыль — 44.7 млрд.руб(+78% г/г), кварталом ранее — 30.4 млрд руб
📍По сегментам выручки
— «Поиск и портал». Выручка +9%
— «Электронная коммерция. Райдтех и Доставка». Общая выручка: 200.4 млрд.руб(+36% г/г), наибольший вклад внесли сервисы электронной коммерции, где рост выручки составил 46% г/г
— «Персональные сервисы». Выручка +67%, наиболший вклад внесли финансовые сервисы
— «Б2Б ТЕХ». Выручка +47%
— «Автономные технологии». Выручка — 0.2 млрд.руб, изменения г/г по итогам 9 мес. (+308%), за счет масштабирования парка роботов-курьеров
Авто-репост. Читать в блоге >>> 5 идей в российских акциях. Рынок миновал среднесрочный минимум
Индекс МосБиржи перестал обновлять многомесячные минимумы с конца октября. Похоже, среднесрочное дно уже миновали. Это значит, многие голубые фишки торгуются на привлекательных уровнях и имеют потенциал для восстановительного роста.
Приводим список из пяти фундаментально сильных бумаг, интересных для покупки на средний и долгий срок.
Яндекс. Лидер российского технологического сектора
• Финансовые результаты Яндекса за III квартал 2025 г. можно оценивать как сильные. Квартальная выручка увеличилась на 32% год к году (г/г), а скорректированная чистая прибыль — на 78% г/г. Кроме того, компания подтвердила прогноз по росту общей выручки группы в 2025 г. более чем на 30% г/г, а также повысила ожидаемую величину годового скорректированного показателя EBITDA с 250 млрд руб. до 270 млрд руб.
• Ждем, что результаты Яндекса в 2025–2026 гг. будут крепкими за счет тренда на цифровизацию экономики РФ, увеличения доли на рынке и рентабельности по отдельным бизнес-сегментам. Недавно стало известно, что компания запускает новый сервис «Аптеки» — он позволит заказывать с доставкой лекарства, которых нет в наличии поблизости.
Авто-репост. Читать в блоге >>>
Сервис бронирования отелей «Островок» выставлен на продажу: им уже интересовались «Турмашина» Игоря Ротенберга и Яндекс — источники Известий...
Nordstream,
Не 29% доля яндекса и не 21% доля островка на рынке,
У Яндекса 15,5% у Островка 11% 40% рынка — это вообще не агрегаторы, а прямые бронирования. До ухода букинга их было20% Но Яндекс и другие быстро отъедают то, что осталось после букинга. Островок — убыточный и перестал наращивать долю рынка. А яндекс наращивает.
Выручка ЯндексПутешествия по прикидкам 16 млрд, Островка 11 млрд
Яндексу было бы выгодно конечно купить Островок ярдов за 10, за 35 ярдов — только сам Бурмистров может его покупать. Проще ярдов на 20 убытков нагенерить, убрав вообще комиссии, чтобы все отели только через ЯндексПутешествия бронировать разрешали. Сервис бронирования отелей "Островок" выставлен на продажу: им уже интересовались "Турмашина" Игоря Ротенберга и Яндекс — источники Известий
Emerging Travel Group (ETG), основанная бывшими сотрудниками Google Сергеем Фаге и Кириллом Махаринским, намерена до конца 2026 года продать сервис онлайн-бронирования отелей и объектов размещения «Островок», сообщают источники Известий.
Тревел-ресурс был основан в 2010 году. Компания предоставляет пользователям доступ к бронированию 2,9 млн отелей и других средств размещения в России и за рубежом.
Ежемесячная посещаемость сайта, по собственным данным компании, превышает 23 млн, а количество мобильных установок приложения — 9,5 млн.
По итогам 2024 года доля сервиса на рынке онлайн-бронирований отелей составила 21,5%, следует из данных платформы для гостиничного бизнеса TravelLine. Наибольшая — у «Яндекс Путешествий» — 29,2%. В тройке лидеров также Bronevik.com (входит в MTC) — 9,4%, по данным TravelLine.
Эксперты оценивают стоимость бизнеса по-разному. По данным руководителя департамента M&A BGP Capital Ивана Пешкова, с учетом долговой нагрузки она может составлять 8–10 млрд рублей. В то же время генеральный директор «Infoline-аналитики» Михаил Бурмистров говорит о сумме в 30–35 млрд.
Авто-репост. Читать в блоге >>>- Выручка 100 крупнейших компаний в сфере онлайн-образования в 3 кв 2025г выросла на 12% г/г до ₽42 млрд — Ъ со ссылкой на Smart Ranking
Выручка 100 крупнейших компаний в сфере онлайн-образования в 3 кв 2025г выросла на 12% г/г до ₽42 млрд — Ъ со ссылкой на Smart Ranking.
Лидер рынка по итогам третьего квартала вновь сменился: на первое место вернулась «Синергия» (выручка — 6,9 млрд руб.; рост год к году — 43%). По темпам роста «Синергия» опережает рынок более чем в три раза.
На второе место вышел Skillbox Holding (принадлежит VK) — 3,3 млрд руб. (рост 5%), следом идет Skyeng, который опустился с первого места на третье (3,2 млрд руб.; рост 5%). «Яндекс Практикум» за квартал также нарастил выручку на 11%, до 2,5 млрд руб.
«Драйверами роста остаются направления, связанные с ИИ (Skillbox, «Яндекс Практикум»), тогда как школьный сегмент, несмотря на сохраняющийся объем, постепенно теряет темпы»,— отмечают в Smart Ranking.
Эксперты отмечают, что заметен сдвиг в сторону более доступных продуктов, что напрямую связано со снижением покупательской способности.
Авто-репост. Читать в блоге >>>  Яндекс: стабильный рост в условиях жёсткой ДКП
🧮 Яндекс первым из российских IT-компаний на прошлой неделе представил свои финансовые результаты за 9 мес. 2025 года по МСФО. Давайте детально разберём, что скрывается за этими цифрами.

📈 Выручка компании с января по сентябрь увеличилась на +33,2% (г/г)до 1 трлн руб. Это полностью соответствует первоначальному прогнозу менеджмента, который в начале года обещал рынку рост более чем на +30%. В условиях, когда многие компании пересматривают свои прогнозы, Яндекс остался верен слову, и это не может не радовать.😡 Зато дико бесит, когда в пресс-релизе ты читаешь про очередную ресегментацию у Яндекса, а значит нет никакой возможности нарисовать сравнительные диаграммы в каждом из сегментов, и все твои многолетние старания в Excel идут коту под хвост:
«В 3 кв. 2025 года компания провела ресегментацию и представила новые сегменты и блоки отчётности. Это повысит прозрачность и детализацию, позволив инвесторам лучше оценить результаты и потенциал развития бизнеса».
Но чтобы пожалеть вашу психику, мы потратили время и постарались сделать анализ по сегментам в привычном для вас виде, к которому мы уже успели изрядно привыкнуть за последнее время, поэтому не благодарите:
Авто-репост. Читать в блоге >>> С 1 января 2026 г. интернет-сервисы будут обязаны хранить данные и переписки пользователей три года вместо одного. Эксперты предупреждают о значительном росте издержек компаний — Ъ
С 1 января 2026 года интернет-сервисы будут обязаны хранить данные и переписки пользователей три года вместо одного. В Минцифры заявили «Ъ», что нововведение повысит безопасность и эффективность расследования киберпреступлений. Для обычных пользователей, по словам чиновников, ничего не изменится.
В Роскомнадзоре на запрос «Ъ» не ответили. Эксперты предупреждают о значительном росте издержек компаний. По оценкам, расходы на хранение данных могут увеличиться на несколько миллиардов рублей ежегодно. Для покрытия затрат сервисам, возможно, придется повысить цены на услуги или объем рекламы. В «Яндексе», VK и «Сбере» отказались от комментариев. Нарушителям грозят штрафы до 6 млн руб. и блокировка.
www.kommersant.ru/doc/8180717
Авто-репост. Читать в блоге >>> Яндекс обновил максимумы: выручка преодолела триллион, а прогнозы — взлетают
Рост стал новой нормой для Яндекса. По итогам 9 месяцев 2025 года компания не просто показала уверенную динамику, а представила по-настоящему сильный отчёт, вслед за которым последовало повышение ключевых ориентиров. Давайте разберёмся, что стоит за этими цифрами и куда движется одна из ведущих IT-компаний.
🏆 Ключевые финансовые показатели: рост и эффективность
Консолидированная выручка впервые за 9 месяцев перешагнула психологически важную отметку в 1 трлн рублей (+33% г/г). Это не просто рост, а ускорение бизнес-машины Яндекса.
Что еще важнее — рост выручки транслируется в рост прибылей:
· Скор. EBITDA: 193 млрд руб. (+38% г/г).
· Скор. Чистая прибыль: 87,9 млрд руб. (+26% г/г).
Рентабельность по EBITDA увеличилась до 19,2%, что красноречиво говорит об эффективности операционной деятельности.
🔍 Детализация выручки: где самые мощные двигатели?
Распределение выручки наглядно демонстрирует успех стратегии диверсификации:
Авто-репост. Читать в блоге >>> Рекомендуем накапливать в портфеле Яндекс среднесрочно. Сильный денежный поток, растущая прибыль, повышение прогноза по EBITDA — сигналы того, что у компании есть прогноз стабильного денежного потока
На прошлой неделе Яндекс обнародовал отчетность за 9М2025 и за 3К25.
Рекордные финансовые показатели и рост маржинальности
Выручка выросла до 366 млрд руб. (+32%). Скорректированная EBITDA — до 78 млрд руб. (43%). Рост прибыли опережает рост выручки, что важно. Чистая прибыль выросла аж на 355% (в 4,5 раза) в годовом выражении до 34,5 млрд руб. на фоне снижения неденежных расходов. Маржа по EBITDA тоже выросла несильно, с 19,8% до 21,3%.Ресегментация и прозрачность
Яндекс объединил и перегруппировал бизнесы в новые сегменты, что помогает инвестору лучше понять источники доходов и прибыли. «Золотая жила» — поисковые сервисы и искусственный интеллект. Этот сегмент генерирует основную ликвидность: выручка в 138 млрд от поисковиков — это 1/3 в общей выручке группы в 366 млрд. Маржа по EBITDA в 45,5% показывает супервысокую маржинальность данного направления.
Взрывной рост новых направлений
Городские сервисы увеличили выручку на 36%, и EBITDA впервые тут стал существенно положительным (около 30 млрд руб.), особенно за счет снижения убытков Яндекс.Маркета. Ну и персональные сервисы Plus и FinTech показали мощный рост выручки: финтех показал рост на 172%, а EBITDA по финтеху впервые оказалась положительной.
Авто-репост. Читать в блоге >>>- Яндекс отчитался за III кв. 2025 г. — фин. показатели продолжают улучшаться. Главный сегмент прирос на цифры инфляции, почему?

Яндекс отчитался за III квартал 2025 г. Финансовые результаты эмитента продолжают улучшаться, компания провела ресегментацию (выделила из сегмента бизнес юнитов прибыльные/убыточные направления, добавив их в старые сегменты и создав новые, также объединив др. сегменты):💬 Выручка: III кв. 366,1₽ млрд (+32% г/г), 9 м. 1₽ трлн (+33% г/г)
💬 Скоррект. EBITDA: III кв. 78,1₽ млрд (+43% г/г), 9 м. 193₽ млрд (+38% г/г)
💬 Скоррект. чистая прибыль: III кв. 44,7₽ млрд (+78% г/г), 9 м. 87,9₽ млрд (+26% г/г)📱 Сегмент поисковые сервисы/ИИ (был изменён сюда добавили убыточный сегмент — сервисы/объявления, также включили прибыльные устройства и Алису из бизнес юнитов) остаётся основным добытчиком прибыли для компании, EBITDA — 63₽ млрд (+9% г/г). Рентабельность скоррект. показателя EBITDA снизилась до 45,5% (-0,2 п.п. г/г). По сути рост случился на инфляционные цифры, добавление новых сегментов не прошло бесследно.
📱 Сегмент городские сервисы (райдтех, электронная коммерция и доставка). По EBITDA: направление райдтеха (такси, самокаты и каршеринг) тянет всех наверх — 28,6₽ млрд (+41% г/г), а вот электронная коммерция (маркет, лавка и еда) — -6,6₽ млрд (-54% г/г) и доставка убыточны уже на протяжении долгого периода — -3,1₽ млрд (+87% г/г).
Авто-репост. Читать в блоге >>>  Яндекс фабрика открыла первый физический магазин под собственным брендом
Яндекс фабрика (производственное подразделение Яндекса) 1 ноября открыла первый временный магазин (поп-ап) собственного бренда одежды Muted в торгово-развлекательном комплексе Авиапарк на Ходынском поле. Об этом Ведомостям рассказал представитель компании. Площадь магазина – около 40 кв. м. Он проработает до конца января.
Это первая офлайн-площадка марки Яндекс фабрики. До этого ее товары были представлены только в онлайне – на Яндекс маркете, Ozon, Wildberries и Lamoda. Но компания планирует в течение 2026 г. открыть несколько физических точек других брендов Яндекс фабрики, обещает представитель компании. Если формат будет успешным, то, по его словам, появится несколько десятков поп-апов.
В дальнейшем компания запустит ряд постоянных магазинов, уточняет он. По его словам, поп-апы позволят компании протестировать офлайн-модель, а покупателям – познакомиться с ассортиментом ритейлера вживую.
Яндекс запустил собственные торговые бренды (СТМ) еще в 2022 г. С этого момента Яндекс маркет начал продавать компьютерную техника под маркой Lunnen, мобильные аксессуары Commo, электронику и бытовую технику Tuvio.
Авто-репост. Читать в блоге >>> Плюс Яндексу. Плюс от Яндекса. Стоимость подписки Яндекс Плюс вырастет с 1 декабря с 399 до 449₽/мес. Т.е. на 50 ₽/мес или 13%. Последнее повышение было в августе 2024 года с 299 до 399 ₽.
💳 Стоимость подписки Яндекс Плюс вырастет с 1 декабря с 399 до 449₽/мес
Т.е. на 50 ₽/мес или 13%. Последнее повышение было в августе 2024 года с 299 до 399 ₽.
Стоимость годовой мультиподписки Яндекс Плюс, а также ежемесячной мультиподписки Плюс с Амедиатекой и START не изменится.
Рост цены «отражает развитие подписки и ее наполнение, регулярное добавление нового контента и внедрение новых технологичных решений в сервисы, чтобы ценность для подписчиков постоянно росла»
Разумеется, по полной стоимости и сейчас-то покупать подписку нет смысла — дешевле найти на WB или по акциям в М.Видео/Эльдорадо.
t.me/blogbankir/16052
Добавьте посту до 15 плюсов, если он достоин первой страницы. Стоит подписаться:
smart-lab.ru/my/master1/ почитайте, кстати.
Авто-репост. Читать в блоге >>> Учимся правильно считать целевую цену с учётом всех рисков на примере Яндекса после отчета за 3квартал
По итогам 2 квартала мы увидели явное торможение бизнесов Яндекса. Но третий квартал вновь показал, что Яндекс живее всех живых, даже несмотря на плохую экономику.
РЕЗУЛЬТАТЫ
📈Яндекс повысил прогноз по EBITDA на год +20 млрд до 270 млрд руб (+43%г/г). Это выше моего первоначального прогноза на год 236 млрд руб.
📈Яндекс умудряется сохранять высокие темпы роста выручки (+32%г/г) несмотря на очевидный спад в экономике.
📈квартальная EBITDA = рекордное значение 78,1 млрд руб. EBITDA выросла на 43%г/г в 3 квартале, а рентабельность EBITDA составила 21,3% = это максимальный уровень за 5 лет
✅Результаты Яндекса лично для меня являются положительным сюрпризом, т.к. я ждал торможения бизнеса на фоне слабой экономики и падения спроса.
Результаты 3 квартала выглядят точно лучше, чем квартал назад, когда многие сегменты показали замедление даже относительно сезонно слабого 1 квартала.
Выручка Яндекса в 3 квартале выросла на 32%г/г до 366 млрд.
За год рост выручки составил 89 млрд руб.
Какие сегменты внесли основной вклад в рост выручки?

EBITDA за год выросла на 43%г/г или +23,4 млрд руб. Посмотрим какие сегменты дали основной прирост:
Авто-репост. Читать в блоге >>>Яндекс и его карты
03/11/2025 Адмирал НАТО Джузеппе Каво Драгоне заявил, что конфликт в Украине зашел в тупик и призвал к возобновлению пер...
Anest, Екатеринослав — так то правильное название, а не днепропетровск.
Петровский- такой же советский украинизатор, как и нынешние.
Многие думают, что Петровск — от Петра-1, но нет. Большевичье испоганило и это русское название. Город основан Екатериной! Это Екатеринослав!
Но то, что укровские названия Яндекс убирает — это хорошо.
 Яндекс и его карты

03/11/2025 Адмирал НАТО Джузеппе Каво Драгоне заявил, что конфликт в Украине зашел в тупик и призвал к возобновлению переговоров.
Пока некто упорно указывает на тупик в военном конфликте, Яндекс перерисовывает карты, точнее переименовывает города(государственные границы они уже давно убрали) согласно их историческим названиям. Отныне на их картах, нет рагульского названия Днепр и Крапивницкий, а есть Днепропетровск и Елизаветград. Хорошая тенденция. Смотрю и бойцы на СВО идут к этой цели, как то незаметно и тихо, без шума и фанфар ЛБС приблизилась к Днепропетровску уже на 90км, а к Запорожью и того меньше — 60 км . Молодцы… и бойцы и Яндекс.
Авто-репост. Читать в блоге >>>- Так, теперь позитивное про Яндекс.
📈Из 8 компаний, которые отчитались к настоящему моменту по итогам 9 мес, выручка Яндекса выросла самым быстрым темпом! (+33%г/г за 9 мес).
📈Квартальная EBITDA выросла на 43%г/г = это тоже самый быстрый темп среди всех кто к этому моменту отчитался
📈EBITDA выросла до рекорда 78 млрд
📈Рентабельность такси рекордные 39%!
📈Общая рентабельность 21% — в районе максимумов за 5 лет
Лучше Яндекса отчитается вероятно только OZON (отчет 10 ноября).
Авто-репост. Читать в блоге >>> - Пытаемся правильно посчитать чистый долг Яндекса по итогам 3 кв 2025:
К вопросу который я тут вам задавал сегодня...
Теперь показываю, как я считаю чистый долг Яндекса, который получается в 2 раза выше, чем сообщает сама компания.
А вы тут в комментариях можете со мной поспорить, потому что я тоже могу ошибаться
Вот собственно табличка с расчетом: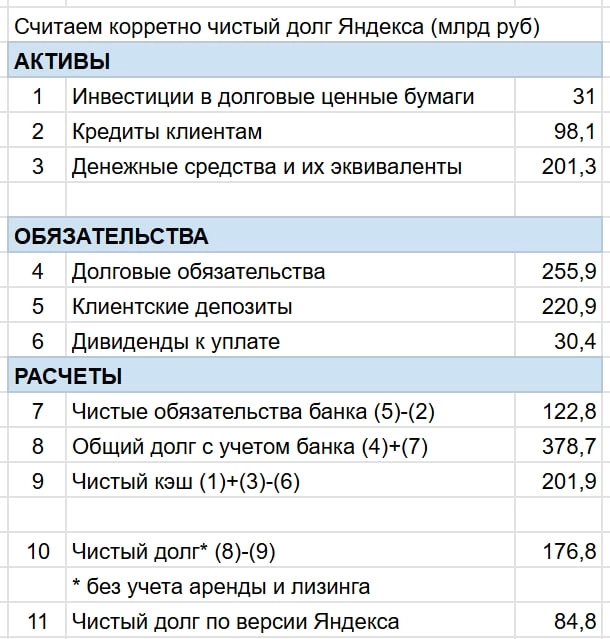
Правильный долг Яндекса получается в 2 раза больше, чем отчетный.
В целом он низкий конечно, поэтому не сильно критично (у OZON правильный расчет долга более важен).
Но всё же.
Авто-репост. Читать в блоге >>>  🚀 Разбор отчета Яндекса: Скрытые драйверы и «баланс-крепость». ПОКУПАТЬ?

Проанализировал свежий отчет МКПАО «ЯНДЕКС» за 3 квартал 2025 года и, как всегда, делюсь с вами главными выводами.
Спойлер: компания успешно трансформируется из поисковика в диверсифицированный техно-конгломерат, и рынок это еще не до конца оценил.
📊 Финансы на высоте
Компания не просто растет, а делает это эффективно:
⚫️ Выручка: +32% (до 366,1 млрд руб.)
⚫️ Скорр. EBITDA: +43% (до 78,1 млрд руб.)
⚫️ Скорр. чистая прибыль: +78% (до 44,7 млрд руб.)
⚫️ Рентабельность по EBITDA выросла до 21,3% (+1,6 п.п. год к году).
На фоне этого менеджмент повысил прогноз по EBITDA на 2025 год на 20 млрд руб. — до 270 млрд. Это мощный сигнал уверенности.💸 Долг? Какой долг?
У Яндекса настоящий «баланс-крепость». Отношение чистого долга к LTM EBITDA всего 0,4x.
При этом компания генерирует огромный операционный денежный поток (+58,1 млрд руб. за квартал).
Денег хватает на агрессивные инвестиции в рост, дивиденды, и при этом долговая нагрузка почти нулевая. Это колоссальное преимущество в текущих условиях.
Авто-репост. Читать в блоге >>>


Яндекс - факторы роста и падения акций
- В 1П2026 выручка Яндекс +19%г/г - все еще один из самых высоких темпов роста среди российских компаний (31.07.2026)
- Яндекс - исторически одна из самых быстро растущих компаний российского рынка (31.07.2026)
- Яндекс показал рекордную рентабельность EBITDA за 6 лет по итогам 1 полугодия = 21% (31.07.2026)
- Компания сгенерировала +20 млрд СДП(FCF) в 1П2026. Есть шанс, что компания будет генерировать поток более стабильно (31.07.2026)
- Акции Яндекса с большой вероятностью могут расти быстрее IMOEX (кроме случая резкой девальвации рубля) (31.07.2026)
- Яндекс 4 мая объявил программу выкупа акций на 2 года до 50 млрд руб. До 27 июля было выкуплено 3,3 млн акций на сумму 12,5 млрд руб, что составляет 3,3% от free float и 0,83% УК (31.07.2026)
- Постоянное размывание доли на 2 % в год снижает справедливый мультипликатор EV/EBITDA примерно на 10–12 % (03.11.2025)
- Темпы роста выручки Яндекса падают 11 из 12 кварталов и 6 кварталов подряд. (31.07.2026)
- По итогам 1П26 не похоже, что Яндекс сможет увеличить выручку в рамках своего гайденса 2026 на 20%, для этого надо чтобы экономика развернулась (31.07.2026)
- Ожидаемая дивдоходность акций Яндекса 5,5% при цене ~4000 руб, темпы роста выручки замедляются; по такой цене акции далеко не первый кандидат на покупку в рейтинге акций Мозговика (31.07.2026)
- Яндекс намеревается постоянно размывать уставной капитал темпом до 2% в год для целей раздачи акций сотрудникам (31.07.2026)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
Яндекс - описание компании
Яндекс — поисковая система.После переезда в РФ уставной капитал разделен на 379,454 млн акций.
Раньше было:
Class A: 316,560,776
Class B: 35,708,674
Акции класса B давали в 10 раз больше голосов, чем акции класса А.
Contacts:
Investor Relations Katya Zhukova
Phone: +7 495 974-35-38
E-mail: askIR@yandex-team.ru
Media Relations
Ilya Grabovskiy
Phone: +7 495 739-70-00
E-mail: pr@yandex-team.ru
Старую отчетность Яндекса можно найти на сайте: nebius.group/financial-releases-archive?year=2023
Чтобы купить акции, выберите надежного брокера:


