| Число акций ао | 216 млн |
| Номинал ао | 0.0780882 руб |
| Тикер ао |
|
| Капит-я | 631,5 млрд |
| Выручка | 1 202,6 млрд |
| EBITDA | 191,5 млрд |
| Прибыль | 21,2 млрд |
| Дивиденд ао | 213,55 |
| P/E | 29,7 |
| P/S | 0,5 |
| P/BV | -4,1 |
| EV/EBITDA | 4,4 |
| Див.доход ао | 7,3% |
| OZON | ОЗОН Календарь Акционеров | |
| 28/10 Финансовые результаты за 3 кв. 2026 года (предварительная дата) | |
| Прошедшие события Добавить событие | |

OZON | ОЗОН акции
2918₽ -0.22%
 Финаме
 БКС Мир Инвестиций
-


[ Фотография ]
💥🇷🇺#OZON #индексы #msci
Шансы на включение Ozon в индекс MSCI Russia в рамках февральского пересмотра возросли — BCS GM
Роман Ранний, Вчера Озон уже становился крупнейшим ритейлером России по капитализации. Новости были. На истхае своём.
khornickjaadle, странно, я вчера не видел новости что Озон попадёт в MSCI, есть ссылка или время когда в терминале интерфакс опубликовали?
Роман Ранний, Так про попадание в индекс не было новости. Была о том, что обошёл Х5 Retail Group по капитализации.
[ Фотография ]
💥🇷🇺#OZON #индексы #msci
Шансы на включение Ozon в индекс MSCI Russia в рамках февральского пересмотра возросли — BCS GM
Роман Ранний, Вчера Озон уже становился крупнейшим ритейлером России по капитализации. Новости были. На истхае своём.
khornickjaadle, странно, я вчера не видел новости что Озон попадёт в MSCI, есть ссылка или время когда в терминале интерфакс опубликовали?Никто не подскажет когда у Озона будет публикация отчетности?
Avalanche, пока информации нет[ Фотография ]
💥🇷🇺#OZON #индексы #msci
Шансы на включение Ozon в индекс MSCI Russia в рамках февральского пересмотра возросли — BCS GM
Роман Ранний, Вчера Озон уже становился крупнейшим ритейлером России по капитализации. Новости были. На истхае своём.
khornickjaadle, Пятёрочку за пояс заткнул.[ Фотография ]
💥🇷🇺#OZON #индексы #msci
Шансы на включение Ozon в индекс MSCI Russia в рамках февральского пересмотра возросли — BCS GM
Роман Ранний, Вчера Озон уже становился крупнейшим ритейлером России по капитализации. Новости были. На истхае своём.- [ Фотография ]
💥🇷🇺#OZON #индексы #msci
Шансы на включение Ozon в индекс MSCI Russia в рамках февральского пересмотра возросли — BCS GM Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговои терминале в 19:14 было 4150.
khornickjaadle, верю. Сейчас в приложении вижу, там лаг 15 мин. Куда его несет-то?
Банда Анонимов, К 1 триллиону капитализации, видимо, сравнительно немного осталось. Как никак «российский Амазон». Этот пиар-ход просто супер.
khornickjaadle, да можно хоть два триллиона показать, я не против денег заработать. Амазоном оно не станет.
Но моя стратегия в данном случае — слить до отчета т.к. это лотерея — хомячье может прочухать, что мы все в пузыре и тогда оно вниз полетит намного быстрее…
Банда Анонимов, когда будет отчет?
Егор Ступин, 20 февраля вроде. Но я уже засомневался — либо 20 апреля. У них нихрена не найти…
Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговои терминале в 19:14 было 4150.
khornickjaadle, верю. Сейчас в приложении вижу, там лаг 15 мин. Куда его несет-то?
Банда Анонимов, К 1 триллиону капитализации, видимо, сравнительно немного осталось. Как никак «российский Амазон». Этот пиар-ход просто супер.
khornickjaadle, да можно хоть два триллиона показать, я не против денег заработать. Амазоном оно не станет.
Но моя стратегия в данном случае — слить до отчета т.к. это лотерея — хомячье может прочухать, что мы все в пузыре и тогда оно вниз полетит намного быстрее…
Банда Анонимов, когда будет отчет? Система выбрала правильную площадку для размещения Озона) У нас бы не думаю что он так подрос. Если его добавят в какой нибудь индекс (аля Русская Тесла — Русский Амазон) у Системы появится возможность потихоньку (при необходимости) продавать часть акций и финансировать Озон с рынка) Надеюсь, что завтра и Детский мир на 140 пойдет)

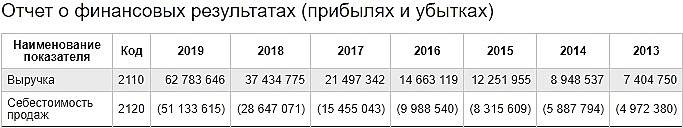
Для сравнения ссылка на данные отчетности ООО «Вайлдберриз» ИНН: 7721546864
www.audit-it.ru/buh_otchet/7721546864_ooo-vayldberriz
все красиво с момента открытия компании, почему Озон с момента основания так и не выходит в плюс… загадка.
Чистые активы Озона с 2019 года — отрицательные, до 2018 были положительными. Если подряд два года компания показывает отрицательные чистые активы — компания подлежит ликвидации по нашему законодательству. Поэтому если Система выйдет из Озона судьба акций и компании будет известна...
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
ФЗ «Об АО» 11. Если по окончании второго отчетного года или каждого последующего отчетного года стоимость чистых активов общества окажется меньше величины минимального уставного капитала, указанной в статье 26 настоящего Федерального закона, общество не позднее чем через шесть месяцев после окончания отчетного года обязано принять решение о своей ликвидации
Avalanche, Там ООО Интернет-решения, а не АО. Это тоже работает?
khornickjaadle, по ИНН если смотреть, это наш ОЗОН, я просто в поиске нашел в реквизитах на сайте Озона ИНН и далее через поиск вышел что учредители Интернет решений — Озон Холдинг, видимо они что то реорганизовывали перед размещением. Это не важно.Скоро 5 тыс будет)Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговои терминале в 19:14 было 4150.
khornickjaadle, верю. Сейчас в приложении вижу, там лаг 15 мин. Куда его несет-то?
Банда Анонимов, К 1 триллиону капитализации, видимо, сравнительно немного осталось. Как никак «российский Амазон». Этот пиар-ход просто супер.
khornickjaadle, да можно хоть два триллиона показать, я не против денег заработать. Амазоном оно не станет.
Но моя стратегия в данном случае — слить до отчета т.к. это лотерея — хомячье может прочухать, что мы все в пузыре и тогда оно вниз полетит намного быстрее…Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговои терминале в 19:14 было 4150.
khornickjaadle, верю. Сейчас в приложении вижу, там лаг 15 мин. Куда его несет-то?
Банда Анонимов, К 1 триллиону капитализации, видимо, сравнительно немного осталось. Как- никак «российский Амазон». Этот пиар-ход просто супер.Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговои терминале в 19:14 было 4150.
khornickjaadle, верю. Сейчас в приложении вижу, там лаг 15 мин. Куда его несет-то?Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Банда Анонимов, В торговом терминале в 19:14 было 4150.Очередной истхай — получите! 4150.
khornickjaadle, там был прокол, но до 4000 не дошло. Где там? По 4100 я бы сдал уже)
Жесть конечно, не отчетность… держимся на вере в светлое будущее Озон
Старые данные, исследование практиканта по дипломной работе за 2017, и в 2019 ничего не поменялось
Период исследования: 2017-2017 г
Реквизиты ООО «Интернет Решения»:
ОГРН – 1027739244741
период с 26 июля 2017 года по 23 июля 2017 года проходил
производственную практику в ООО «Интерне-Решения» в должности практиканта
(стажера).
В результате рассмотрения показателей, формирующих прибыль ООО «Интернет Решения» было выявлено, что основным фактором, влияющим на величину прибыли в течение всего рассматриваемого периода является себестоимость
— финансовая устойчивость ООО «Интернет Решения» находится на очень низком уровне, для своей производственной деятельности организация практически не обладает собственными источниками и прибегает к заимствованию
recenzent.ru/docs/Otchet_po_praktike.pdf
И если посмотреть данные по свежее за 2019 таже история.
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya

Avalanche, Себестоимость растёт быстрее, чем выручка.
khornickjaadle, знатоки в интернете пишут, что это тревожный знак: «предприятие скоро станет убыточным / у предприятия черные дни»поэтому есть мнение что наибольших успехов в продажах через интернет достигают розничные предприятия у которых есть хорошая база в оффлайн, а интернет они используют как дополнительный канал продаж. Как не крути, Озон довольно рискованная инвестиция, даже, возвращаясь к тем же поставщикам озона, они на форуме пишут, что все их проблемы начались с апреля 2020, когда возрос поток заказов через интернет и Озон перестал справляться с обработкой. Но для цены акции все эти проблемы не играют значения на текущий момент, они не учитываются. Если не ошибаюсь, Амазон вышел на прибыль не столько благодаря интернет-магазину, а за счет развития дополнительных сервисов (облачный хостинг, хранение данных и тд)
Avalanche, Где-то читал, задача у Озона занять 30% рынка е-коммерс. Это как сотовая связь — три игрока весь рынок поделили. Поэтому акционеры Озона тупо будут финансировать убытки до тех пор, пока не будет захвачена эта доля, так видится мне.
khornickjaadle, про 30% написал какой-то дурак ниже. Так и работают слухи: один дурак сказал, второй повторил, а источник давно забыли ))) Без обид, но реально это так.
У системы нет денег финансировать убытки озона уже сейчас. А чтобы занять хотя бы 30% рынка, ОЗОН должен вырасти раз в 10.
Вот и считай — если сейчас убыток 12 миллиардов в год, то будет 100+ миллиардов в год.
Это не считая кредитов и финансирования самого оборота. Ежу понятно, что это нереально.
Даже если проводить IPO каждый год )
Банда Анонимов, Ну там ещё Баринг есть, ещё какой-то инвестор. Про 30%: почему Система отказалась от ДМ? Доминирующий игрок на рынке, а вышли из бумаги… Потенциал у Озона куда больше. Интернет за 10 лет может занять 50% в розничной торговле, а это 15 трлн. руб. оборота. Доля Озона, если 30% — 5 трлн. руб. Игра стоит свеч.
khornickjaadle, система продала ДМ потому что им долги надо гасить, хватит уже об этом.
Выдавать продажу с 20+% дисконтом как мегаудачу это надо быть совсем упоротым))
У баринга нет 100 ярдов в год закидывать в топку озона. Ни у кого нет. И желания нет.
Поэтому и интересно, как они из этого будут выскакивать.
Интернет не займет никакие 50%, это сказки тупых хомяков. В США 25% с учетом их развитой логистики и амазона.
В корее засчет ебнутого менталитета 45%.
Откуда, б..., «доля озона 30%»? Вы совмем считать не умееете?))
Ситилинк больше озона в ДВА раза, а ВБ в ШЕСТЬ.
Итого доля озона менее 1/10 в первой тройке.
Как можно таким хомячьем быть??? У меня реально подгорает от этого)
Банда Анонимов, Где ВБ больше Озона в 6 раз? Выручка больше в 2 раза за 2019 год, такое же соотношение примерно будет и в 2020 году. Ситилинк будет третьим в 2020 году по выручке (прогноз).
khornickjaadle, блин :) писал, но все стерлось...
Кратко — вот про проникновение: e-pepper.ru/news/rossiyskiy-ecommerce-v-21019-godu-analitika-jp-morgan.html
Про 6 раз наверное да, я погорячился. Посмотрим, но во-первых, бОльшая часть екома под алиэкспрессом (кросс-бордер). А «тройка» занимает не очень большую часть рынка.
Ну и если даже поверить в мегарост ОЗОНА, то на какие деньги?
У акционеров столько денег нет. Вот и вся история.
Жесть конечно, не отчетность… держимся на вере в светлое будущее Озон
Старые данные, исследование практиканта по дипломной работе за 2017, и в 2019 ничего не поменялось
Период исследования: 2017-2017 г
Реквизиты ООО «Интернет Решения»:
ОГРН – 1027739244741
период с 26 июля 2017 года по 23 июля 2017 года проходил
производственную практику в ООО «Интерне-Решения» в должности практиканта
(стажера).
В результате рассмотрения показателей, формирующих прибыль ООО «Интернет Решения» было выявлено, что основным фактором, влияющим на величину прибыли в течение всего рассматриваемого периода является себестоимость
— финансовая устойчивость ООО «Интернет Решения» находится на очень низком уровне, для своей производственной деятельности организация практически не обладает собственными источниками и прибегает к заимствованию
recenzent.ru/docs/Otchet_po_praktike.pdf
И если посмотреть данные по свежее за 2019 таже история.
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
Avalanche, Себестоимость растёт быстрее, чем выручка.
khornickjaadle, знатоки в интернете пишут, что это тревожный знак: «предприятие скоро станет убыточным / у предприятия черные дни»поэтому есть мнение что наибольших успехов в продажах через интернет достигают розничные предприятия у которых есть хорошая база в оффлайн, а интернет они используют как дополнительный канал продаж. Как не крути, Озон довольно рискованная инвестиция, даже, возвращаясь к тем же поставщикам озона, они на форуме пишут, что все их проблемы начались с апреля 2020, когда возрос поток заказов через интернет и Озон перестал справляться с обработкой. Но для цены акции все эти проблемы не играют значения на текущий момент, они не учитываются. Если не ошибаюсь, Амазон вышел на прибыль не столько благодаря интернет-магазину, а за счет развития дополнительных сервисов (облачный хостинг, хранение данных и тд)
Avalanche, Где-то читал, задача у Озона занять 30% рынка е-коммерс. Это как сотовая связь — три игрока весь рынок поделили. Поэтому акционеры Озона тупо будут финансировать убытки до тех пор, пока не будет захвачена эта доля, так видится мне.
khornickjaadle, про 30% написал какой-то дурак ниже. Так и работают слухи: один дурак сказал, второй повторил, а источник давно забыли ))) Без обид, но реально это так.
У системы нет денег финансировать убытки озона уже сейчас. А чтобы занять хотя бы 30% рынка, ОЗОН должен вырасти раз в 10.
Вот и считай — если сейчас убыток 12 миллиардов в год, то будет 100+ миллиардов в год.
Это не считая кредитов и финансирования самого оборота. Ежу понятно, что это нереально.
Даже если проводить IPO каждый год )
Банда Анонимов, Ну там ещё Баринг есть, ещё какой-то инвестор. Про 30%: почему Система отказалась от ДМ? Доминирующий игрок на рынке, а вышли из бумаги… Потенциал у Озона куда больше. Интернет за 10 лет может занять 50% в розничной торговле, а это 15 трлн. руб. оборота. Доля Озона, если 30% — 5 трлн. руб. Игра стоит свеч.
khornickjaadle, система продала ДМ потому что им долги надо гасить, хватит уже об этом.
Выдавать продажу с 20+% дисконтом как мегаудачу это надо быть совсем упоротым))
У баринга нет 100 ярдов в год закидывать в топку озона. Ни у кого нет. И желания нет.
Поэтому и интересно, как они из этого будут выскакивать.
Интернет не займет никакие 50%, это сказки тупых хомяков. В США 25% с учетом их развитой логистики и амазона.
В корее засчет ебнутого менталитета 45%.
Откуда, б..., «доля озона 30%»? Вы совмем считать не умееете?))
Ситилинк больше озона в ДВА раза, а ВБ в ШЕСТЬ.
Итого доля озона менее 1/10 в первой тройке.
Как можно таким хомячьем быть??? У меня реально подгорает от этого)
Банда Анонимов, Где ВБ больше Озона в 6 раз? Выручка больше в 2 раза за 2019 год, такое же соотношение примерно будет и в 2020 году. Ситилинк будет третьим в 2020 году по выручке (прогноз).Для сравнения ссылка на данные отчетности ООО «Вайлдберриз» ИНН: 7721546864
www.audit-it.ru/buh_otchet/7721546864_ooo-vayldberriz
все красиво с момента открытия компании, почему Озон с момента основания так и не выходит в плюс… загадка.
Чистые активы Озона с 2019 года — отрицательные, до 2018 были положительными. Если подряд два года компания показывает отрицательные чистые активы — компания подлежит ликвидации по нашему законодательству. Поэтому если Система выйдет из Озона судьба акций и компании будет известна...
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
ФЗ «Об АО» 11. Если по окончании второго отчетного года или каждого последующего отчетного года стоимость чистых активов общества окажется меньше величины минимального уставного капитала, указанной в статье 26 настоящего Федерального закона, общество не позднее чем через шесть месяцев после окончания отчетного года обязано принять решение о своей ликвидации
Avalanche, Там ООО Интернет-решения, а не АО. Это тоже работает?
Жесть конечно, не отчетность… держимся на вере в светлое будущее Озон
Старые данные, исследование практиканта по дипломной работе за 2017, и в 2019 ничего не поменялось
Период исследования: 2017-2017 г
Реквизиты ООО «Интернет Решения»:
ОГРН – 1027739244741
период с 26 июля 2017 года по 23 июля 2017 года проходил
производственную практику в ООО «Интерне-Решения» в должности практиканта
(стажера).
В результате рассмотрения показателей, формирующих прибыль ООО «Интернет Решения» было выявлено, что основным фактором, влияющим на величину прибыли в течение всего рассматриваемого периода является себестоимость
— финансовая устойчивость ООО «Интернет Решения» находится на очень низком уровне, для своей производственной деятельности организация практически не обладает собственными источниками и прибегает к заимствованию
recenzent.ru/docs/Otchet_po_praktike.pdf
И если посмотреть данные по свежее за 2019 таже история.
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
Avalanche, Себестоимость растёт быстрее, чем выручка.
khornickjaadle, знатоки в интернете пишут, что это тревожный знак: «предприятие скоро станет убыточным / у предприятия черные дни»поэтому есть мнение что наибольших успехов в продажах через интернет достигают розничные предприятия у которых есть хорошая база в оффлайн, а интернет они используют как дополнительный канал продаж. Как не крути, Озон довольно рискованная инвестиция, даже, возвращаясь к тем же поставщикам озона, они на форуме пишут, что все их проблемы начались с апреля 2020, когда возрос поток заказов через интернет и Озон перестал справляться с обработкой. Но для цены акции все эти проблемы не играют значения на текущий момент, они не учитываются. Если не ошибаюсь, Амазон вышел на прибыль не столько благодаря интернет-магазину, а за счет развития дополнительных сервисов (облачный хостинг, хранение данных и тд)
Avalanche, Где-то читал, задача у Озона занять 30% рынка е-коммерс. Это как сотовая связь — три игрока весь рынок поделили. Поэтому акционеры Озона тупо будут финансировать убытки до тех пор, пока не будет захвачена эта доля, так видится мне.
khornickjaadle, про 30% написал какой-то дурак ниже. Так и работают слухи: один дурак сказал, второй повторил, а источник давно забыли ))) Без обид, но реально это так.
У системы нет денег финансировать убытки озона уже сейчас. А чтобы занять хотя бы 30% рынка, ОЗОН должен вырасти раз в 10.
Вот и считай — если сейчас убыток 12 миллиардов в год, то будет 100+ миллиардов в год.
Это не считая кредитов и финансирования самого оборота. Ежу понятно, что это нереально.
Даже если проводить IPO каждый год )
Банда Анонимов, Ну там ещё Баринг есть, ещё какой-то инвестор. Про 30%: почему Система отказалась от ДМ? Доминирующий игрок на рынке, а вышли из бумаги… Потенциал у Озона куда больше. Интернет за 10 лет может занять 50% в розничной торговле, а это 15 трлн. руб. оборота. Доля Озона, если 30% — 5 трлн. руб. Игра стоит свеч.
khornickjaadle, система продала ДМ потому что им долги надо гасить, хватит уже об этом.
Выдавать продажу с 20+% дисконтом как мегаудачу это надо быть совсем упоротым))
У баринга нет 100 ярдов в год закидывать в топку озона. Ни у кого нет. И желания нет.
Поэтому и интересно, как они из этого будут выскакивать.
Интернет не займет никакие 50%, это сказки тупых хомяков. В США 25% с учетом их развитой логистики и амазона.
В корее засчет ебнутого менталитета 45%.
Откуда, б..., «доля озона 30%»? Вы совмем считать не умееете?))
Ситилинк больше озона в ДВА раза, а ВБ в ШЕСТЬ.
Итого доля озона менее 1/10 в первой тройке.
Как можно таким хомячьем быть??? У меня реально подгорает от этого)- Для сравнения ссылка на данные отчетности ООО «Вайлдберриз» ИНН: 7721546864
www.audit-it.ru/buh_otchet/7721546864_ooo-vayldberriz
все красиво с момента открытия компании, почему Озон с момента основания так и не выходит в плюс… загадка.
Чистые активы Озона с 2019 года — отрицательные, до 2018 были положительными. Если подряд два года компания показывает отрицательные чистые активы — компания подлежит ликвидации по нашему законодательству. Поэтому если Система выйдет из Озона судьба акций и компании будет известна...
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
ФЗ «Об АО» 11. Если по окончании второго отчетного года или каждого последующего отчетного года стоимость чистых активов общества окажется меньше величины минимального уставного капитала, указанной в статье 26 настоящего Федерального закона, общество не позднее чем через шесть месяцев после окончания отчетного года обязано принять решение о своей ликвидации
Жесть конечно, не отчетность… держимся на вере в светлое будущее Озон
Старые данные, исследование практиканта по дипломной работе за 2017, и в 2019 ничего не поменялось
Период исследования: 2017-2017 г
Реквизиты ООО «Интернет Решения»:
ОГРН – 1027739244741
период с 26 июля 2017 года по 23 июля 2017 года проходил
производственную практику в ООО «Интерне-Решения» в должности практиканта
(стажера).
В результате рассмотрения показателей, формирующих прибыль ООО «Интернет Решения» было выявлено, что основным фактором, влияющим на величину прибыли в течение всего рассматриваемого периода является себестоимость
— финансовая устойчивость ООО «Интернет Решения» находится на очень низком уровне, для своей производственной деятельности организация практически не обладает собственными источниками и прибегает к заимствованию
recenzent.ru/docs/Otchet_po_praktike.pdf
И если посмотреть данные по свежее за 2019 таже история.
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
Avalanche, Себестоимость растёт быстрее, чем выручка.
khornickjaadle, знатоки в интернете пишут, что это тревожный знак: «предприятие скоро станет убыточным / у предприятия черные дни»поэтому есть мнение что наибольших успехов в продажах через интернет достигают розничные предприятия у которых есть хорошая база в оффлайн, а интернет они используют как дополнительный канал продаж. Как не крути, Озон довольно рискованная инвестиция, даже, возвращаясь к тем же поставщикам озона, они на форуме пишут, что все их проблемы начались с апреля 2020, когда возрос поток заказов через интернет и Озон перестал справляться с обработкой. Но для цены акции все эти проблемы не играют значения на текущий момент, они не учитываются. Если не ошибаюсь, Амазон вышел на прибыль не столько благодаря интернет-магазину, а за счет развития дополнительных сервисов (облачный хостинг, хранение данных и тд)
Avalanche, Где-то читал, задача у Озона занять 30% рынка е-коммерс. Это как сотовая связь — три игрока весь рынок поделили. Поэтому акционеры Озона тупо будут финансировать убытки до тех пор, пока не будет захвачена эта доля, так видится мне.
khornickjaadle, про 30% написал какой-то дурак ниже. Так и работают слухи: один дурак сказал, второй повторил, а источник давно забыли ))) Без обид, но реально это так.
У системы нет денег финансировать убытки озона уже сейчас. А чтобы занять хотя бы 30% рынка, ОЗОН должен вырасти раз в 10.
Вот и считай — если сейчас убыток 12 миллиардов в год, то будет 100+ миллиардов в год.
Это не считая кредитов и финансирования самого оборота. Ежу понятно, что это нереально.
Даже если проводить IPO каждый год )
Банда Анонимов, Ну там ещё Баринг есть, ещё какой-то инвестор. Про 30%: почему Система отказалась от ДМ? Доминирующий игрок на рынке, а вышли из бумаги… Потенциал у Озона куда больше. Интернет за 10 лет может занять 50% в розничной торговле, а это 15 трлн. руб. оборота. Доля Озона, если 30% — 5 трлн. руб. Игра стоит свеч.
Жесть конечно, не отчетность… держимся на вере в светлое будущее Озон
Старые данные, исследование практиканта по дипломной работе за 2017, и в 2019 ничего не поменялось
Период исследования: 2017-2017 г
Реквизиты ООО «Интернет Решения»:
ОГРН – 1027739244741
период с 26 июля 2017 года по 23 июля 2017 года проходил
производственную практику в ООО «Интерне-Решения» в должности практиканта
(стажера).
В результате рассмотрения показателей, формирующих прибыль ООО «Интернет Решения» было выявлено, что основным фактором, влияющим на величину прибыли в течение всего рассматриваемого периода является себестоимость
— финансовая устойчивость ООО «Интернет Решения» находится на очень низком уровне, для своей производственной деятельности организация практически не обладает собственными источниками и прибегает к заимствованию
recenzent.ru/docs/Otchet_po_praktike.pdf
И если посмотреть данные по свежее за 2019 таже история.
www.audit-it.ru/buh_otchet/7704217370_ooo-internet-resheniya
Avalanche, Себестоимость растёт быстрее, чем выручка.
khornickjaadle, знатоки в интернете пишут, что это тревожный знак: «предприятие скоро станет убыточным / у предприятия черные дни»поэтому есть мнение что наибольших успехов в продажах через интернет достигают розничные предприятия у которых есть хорошая база в оффлайн, а интернет они используют как дополнительный канал продаж. Как не крути, Озон довольно рискованная инвестиция, даже, возвращаясь к тем же поставщикам озона, они на форуме пишут, что все их проблемы начались с апреля 2020, когда возрос поток заказов через интернет и Озон перестал справляться с обработкой. Но для цены акции все эти проблемы не играют значения на текущий момент, они не учитываются. Если не ошибаюсь, Амазон вышел на прибыль не столько благодаря интернет-магазину, а за счет развития дополнительных сервисов (облачный хостинг, хранение данных и тд)
Avalanche, Где-то читал, задача у Озона занять 30% рынка е-коммерс. Это как сотовая связь — три игрока весь рынок поделили. Поэтому акционеры Озона тупо будут финансировать убытки до тех пор, пока не будет захвачена эта доля, так видится мне.
khornickjaadle, про 30% написал какой-то дурак ниже. Так и работают слухи: один дурак сказал, второй повторил, а источник давно забыли ))) Без обид, но реально это так.
У системы нет денег финансировать убытки озона уже сейчас. А чтобы занять хотя бы 30% рынка, ОЗОН должен вырасти раз в 10.
Вот и считай — если сейчас убыток 12 миллиардов в год, то будет 100+ миллиардов в год.
Это не считая кредитов и финансирования самого оборота. Ежу понятно, что это нереально.
Даже если проводить IPO каждый год )

OZON | ОЗОН - факторы роста и падения акций
- У OZON невероятно мощно растет Банк в структуре бизнеса, который может стать одним из самых сильных игроков банковского рынка России (16.03.2026)
- Менеджмент утверждает, что может поднять рентабельность до 9% от оборота, против текущих 4%, что означало бы существенный рост прибыльности компании. (16.03.2026)
- В 2025 году OZON стал резко повышать комиссии для селлеров, что стало приводить к росту выручки и маржинальности бизнеса (16.03.2026)
- OZON все еще имеет самые быстрые темпы роста выручки среди всех компаний на РФР: по итогам 1П2026 +48%г/г (31.07.2026)
- OZON имеет все шансы впервые обогнать WB, если до их складов ракеты так и не долетят, потому что WB за 2 недели июля потерял чуть менее складских площадей (31.07.2026)
- Компания не является лидером на рынке E-Commerce, хронически уступая первенство WB (16.03.2026)
- OZON пока работает с околонулевым денежным потоком (P/FCF(25)=50). Поэтому вся ценность OZONа находится в будущем, в котором OZON должен начать зарабатывать больше (16.03.2026)
- Торговый оборот (GMV) вырос в 4кв2025 всего на 33%г/г - минимальные темпы роста за всю историю и должен продолжить замедляться далее. Причина в том, что GMV OZON уже составляет 36% рынка е-коммерс и 2% российского ВВП (16.03.2026)
- EBITDA OZON очень слабо транслируется в свободный денежный поток: по итогам 2025 года из 156 млрд EBITDA получается всего 20 млрд FCF, это связано с 77 млрд оттоком на аренду и 58 млрд капзатратами (16.03.2026)
- В 2026 ПОЯВИЛСЯ КЛЮЧЕВОЙ РИСК - АТАКА НА СКЛАДЫ OZON. КОМПАНИЯ ОЦЕНИВАЕТСЯ ЧЕРЕЗ БУДУЩИЙ РОСТ, ПОЭТОМУ ЛЮБОЙ РИСК ДЛЯ БУДУЩЕГО РОСТА МОЖЕТ СУЩЕСТВЕННО СНИЗИТЬ ОЦЕНКУ. ЕСЛИ АТАКА НЕ СОСТОИТСЯ, ТО OZON МОЖЕТ ПОЛУЧИТЬ ПРЕИМУЩЕСТВЕННО НАД WB И СТАТЬ ЛИДЕРОМ РЫНКА (30.07.2026)
- При цене акций 2950 руб скорректированный EV/EBITDA OZON составляет 5,7; что дает премию к Яндексу на уровне +12%. Премия оправданна, поскольку бизнес OZON растет более чем в 2 раза выше Яндекса. (31.07.2026)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
OZON | ОЗОН - описание компании
Ozon.ru — онлайн ритейлер.Компания провела IPO в 2020 году.
В результате IPO в компанию было привлечено $990млн, а капитализация компании составила $7,1 млрд.
Всего компания Ozon продала 33 млн ADS по цене $30.
В течение первого торгового дня 24 ноября 2020 года стоимость бумаг достигала $43,5, а по итогам торгов составила $40,18, что на 34% выше стоимости размещения.
Чтобы купить акции, выберите надежного брокера:


