Число акций ао 216 млн
Номинал ао 0.0780882 руб
Тикер ао
  • OZON
  • OZON
Капит-я 631,5 млрд
Выручка 1 202,6 млрд
EBITDA 191,5 млрд
Прибыль 21,2 млрд
Дивиденд ао 213,55
P/E 29,7
P/S 0,5
P/BV -4,1
EV/EBITDA 4,4
Див.доход ао 7,3%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
OZON | ОЗОН Календарь Акционеров
28/10 Финансовые результаты за 3 кв. 2026 года (предварительная дата)
Прошедшие события Добавить событие
Россия

OZON | ОЗОН акции

2918₽  -0.22%
#smartlabonline Рейтинг акций
  1. Аватар Банда Анонимов
    Озон начал тестинг системы продаж при которой он только витрина. При такой схеме продавец сам хранит свой товар на своём складе, сам собирает заказ и сам доставляет товар потребителю. Потребителя предоставляет Озон. Рискованно. После того, как продавец доставил товар потребителю, которого предоставил Озон, в следующий раз продавец и потребитель могут договориться напрямую. Источник new-retail.ru/novosti/retail/ozon_testiruet_dostavku_tovarov_sobstvennymi_silami_prodavtsov5412/


    khornickjaadle, так работают eBay и Aliexpress.
    Никаких рисков там нет, а затраты минимальны — придется, правда, сделать правила медиации и потратиться на саппорт.

    Нюанс только в том, что набегут всякие бомжи-дропшипперы и/или мошенники… в общем, дело хорошее, но выхлоп будет явно не сразу.
  2. Аватар khornickjaadle
    Озон начал тестинг системы продаж при которой он только витрина. При такой схеме продавец сам хранит свой товар на своём складе, сам собирает заказ и сам доставляет товар потребителю. Потребителя предоставляет Озон. Рискованно. После того, как продавец доставил товар потребителю, которого предоставил Озон, в следующий раз продавец и потребитель могут договориться напрямую. Источник new-retail.ru/novosti/retail/ozon_testiruet_dostavku_tovarov_sobstvennymi_silami_prodavtsov5412/
  3. Аватар алексей
    а как вы считаете, не могут ли акцию сильно разогнать под идею включения в MSCI? По сути у ВТБ фрифлоут всего 5%, при этом у Озона фрифлоут около 20%. Теоретически во 2 кв 2021 года могут включить, что должно привлечь в акцию хорошую ликвидность, если будут выполнены условия:

    Полная рыночная капитализация – не менее 1,4 млрд долларов США;
    Капитализация free float – не менее 700 млн долларов США;
    Ликвидность ценных бумаг — ATVR(Annualized Traded Value Ratio, годовой коэффициент оборота free float) выше 15%.


    Да и вообще с появлением большего числа компаний на нашем рынке количество компаний в MSCI в скором времени могут поднять выше 23 компаний

    Дурдин Артем, годовой! морганы очень консервативны и прям щас и даже весной ее явно не включат
  4. Аватар Дурдин Артем
    а как вы считаете, не могут ли акцию сильно разогнать под идею включения в MSCI? По сути у ВТБ фрифлоут всего 5%, при этом у Озона фрифлоут около 20%. Теоретически во 2 кв 2021 года могут включить, что должно привлечь в акцию хорошую ликвидность, если будут выполнены условия:

    Полная рыночная капитализация – не менее 1,4 млрд долларов США;
    Капитализация free float – не менее 700 млн долларов США;
    Ликвидность ценных бумаг — ATVR(Annualized Traded Value Ratio, годовой коэффициент оборота free float) выше 15%.


    Да и вообще с появлением большего числа компаний на нашем рынке количество компаний в MSCI в скором времени могут поднять выше 23 компаний
  5. Аватар Дмитрий
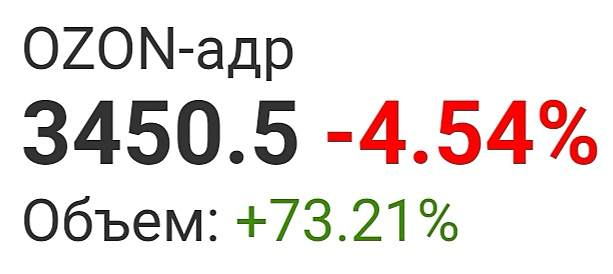
    кто то тут очень хорошо катается, вверх и вниз))

    Максим Наумчик,


    Дмитрий,
    Хорошая такая Волантильность.
    От + 10 до минус 4.5
    все это ради сбора объёмов
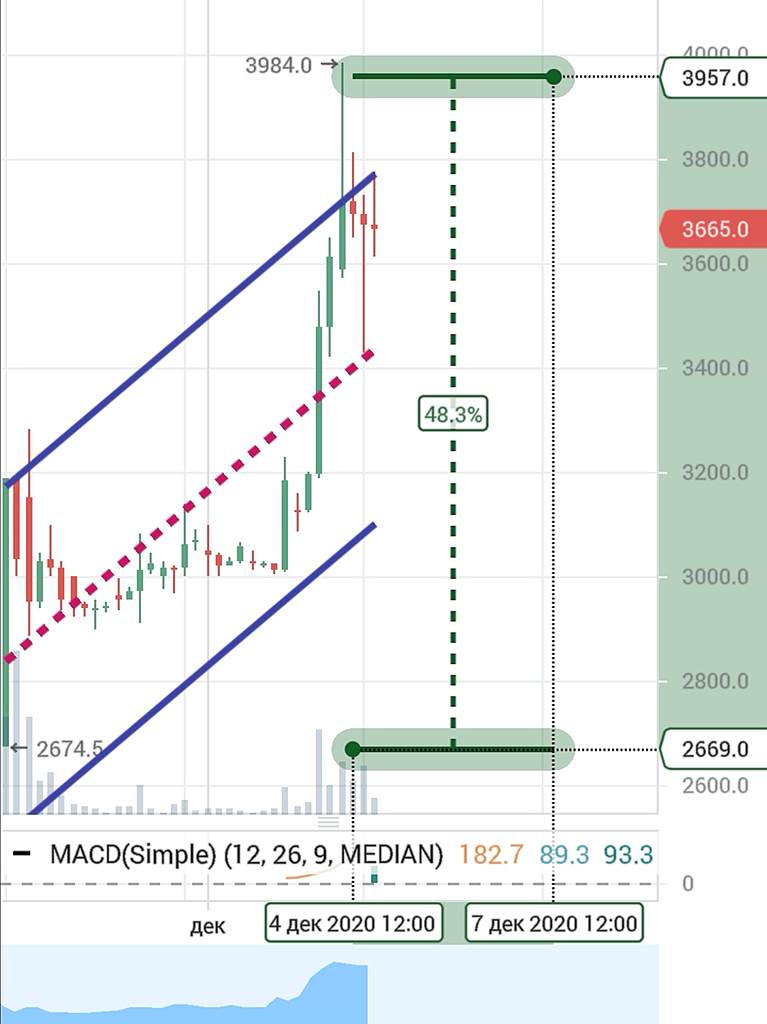
    47 % за неделю. Неплохо, Буратино


  6. Аватар Принцип Парето
    АДР Ozon выросли на 11%, расписки более чем на 70% превысили цену IPO. Американские депозитарные расписки (АДР) Ozon утром в пятницу продолжили рост, взлетев более чем на 10% на фоне сохраняющегося повышенного спроса инвесторов.

    Сейчас Ozon стоит 7.7 годовых выручек. Это на 70% дороже, чем Amazon, который занимает 51% рынка e-commerce в США и стоит 4.7 выручек.

    По показателю P/S OZON стоит в разы дороже всех мировых лидеров e-commerce и в десять раз дороже российских аналогов.

    Таким образом, в настоящее время OZON переоценен и рост связан с ажиотажным интересом к новом активу на американском рынке, который отражается на нашем рынке.

    Владимир Граф, Все что надо знать о текущем рынке и адекватности восприятия)
  7. Аватар etille
    РДВ со своими прихвостнями типа злого финансиста переобулись и теперь мочат озон))
    Потходу система не занесла за следующий месяц «аналитики»)

    Скоро будут пушить тиньков и детмир по ходу…

    Банда Анонимов, детмир пушат уже. А озон то никакой, объективно. Могли бы и ОР пушить, чего уж там. Но у одного в названии амазон, а у другого россия
  8. Аватар Банда Анонимов
    РДВ со своими прихвостнями типа злого финансиста переобулись и теперь мочат озон))
    Потходу система не занесла за следующий месяц «аналитики»)

    Скоро будут пушить тиньков и детмир по ходу…
  9. Аватар khornickjaadle
    АДР Ozon выросли на 11%, расписки более чем на 70% превысили цену IPO. Американские депозитарные расписки (АДР) Ozon утром в пятницу продолжили рост, взлетев более чем на 10% на фоне сохраняющегося повышенного спроса инвесторов.

    Сейчас Ozon стоит 7.7 годовых выручек. Это на 70% дороже, чем Amazon, который занимает 51% рынка e-commerce в США и стоит 4.7 выручек.

    По показателю P/S OZON стоит в разы дороже всех мировых лидеров e-commerce и в десять раз дороже российских аналогов.

    Таким образом, в настоящее время OZON переоценен и рост связан с ажиотажным интересом к новом активу на американском рынке, который отражается на нашем рынке.

    Владимир Граф, Посыпался, как только шорты разрешили.
  10. Аватар Владимир Граф
    АДР Ozon выросли на 11%, расписки более чем на 70% превысили цену IPO. Американские депозитарные расписки (АДР) Ozon утром в пятницу продолжили рост, взлетев более чем на 10% на фоне сохраняющегося повышенного спроса инвесторов.

    Сейчас Ozon стоит 7.7 годовых выручек. Это на 70% дороже, чем Amazon, который занимает 51% рынка e-commerce в США и стоит 4.7 выручек.

    По показателю P/S OZON стоит в разы дороже всех мировых лидеров e-commerce и в десять раз дороже российских аналогов.

    Таким образом, в настоящее время OZON переоценен и рост связан с ажиотажным интересом к новом активу на американском рынке, который отражается на нашем рынке.
  11. Аватар QCAP
    Interactive Brokers с сегодняшнего дня разрешает шорты OZON на Nasdaq
    OZON — SHORT

    Авто-репост. Читать в блоге >>>
  12. Аватар QCAP
    Interactive Brokers с сегодняшнего дня разрешает шорты OZON на Nasdaq
  13. Аватар QCAP
    Хороший уровень фиксануть прибыль если есть. Цена $50 — 3720 руб
  14. Аватар Роман Ранний
    ЗФ похоже решил шортануть озон, вот только nasdaq ему не позволит
  15. Аватар Дмитрий
    Посмотрел OZON всего третий после Валберис и Ситилинк с долей рынка всего 10%. Негусто. Конкуренция сильная. Стоит уже 5.5 выручки. Прибыли нет. Из-за этого никто кредитовать не хотел. Рискованная компания.

    РоманП.,
    Лиха беда начало
    Зажмурят спекулей на раз два… Задумаются как лося резать Будет им урок
  16. Аватар РоманП.
    Посмотрел OZON всего третий после Валберис и Ситилинк с долей рынка всего 10%. Негусто. Конкуренция сильная. Стоит уже 5.5 выручки. Прибыли нет. Из-за этого никто кредитовать не хотел. Рискованная компания.
  17. Аватар Дмитрий
    кто то тут очень хорошо катается, вверх и вниз))

    Максим Наумчик,

  18. Аватар Воробьев Артем
    Просто для сравнения — Обувь России с выручкой в 13 лярдов (что в 6 раз ниже озоновской) имеет капу 3 лярда, а озон в 200 раз больше. На чем тут зарабатывать? Я уверен, что есть объяснение и хотелось бы выслушать его

    Николай II, Для себя вынес, что понять Озон — это всё равно, что переключить мозг с понятия «Солнце вращается вокруг Земли» на понятие «Земля вращается вокруг Солнца». Стартап растущий — никто не смотрит на прибыль. Все смотрят на рост выручки.

    khornickjaadle, мне понравилась цитата из Википедии: «Более 20 лет магазин остаётся убыточным, т.е. не приносит прибыль. Операционные расходы покрываются за счёт денег инвесторов». Магнит, Обувь России тоже быстро росли в ущерб эффективности и чем это кончилось? Отвечу сам — обвалом котировок. Нормальные компании выходят на прибыльность, а потом масштабируют бизнес используя заемные средства. А не растут наращивая космические убытки, которые приходится оплачивать инвесторам.

    Алексей aka Markitant, эм, а где в ОР космические убытки? Постоянное увеличение ЧП и выручки
  19. Аватар Максим Наумчик
    кто то тут очень хорошо катается, вверх и вниз))
  20. Аватар khornickjaadle
    что за скачок был сегодня аж на 8%?

    Максим Наумчик, В течение трёх минут выкупили по стакану объём.

    khornickjaadle, А теперь сливают?

    Максим Наумчик, Может фикс идёт частично.
  21. Аватар Максим Наумчик
    что за скачок был сегодня аж на 8%?

    Максим Наумчик, В течение трёх минут выкупили по стакану объём.

    khornickjaadle, А теперь сливают?
  22. Аватар khornickjaadle
    что за скачок был сегодня аж на 8%?

    Максим Наумчик, В течение трёх минут выкупили по стакану объём.
  23. Аватар зе Cooler
    Посмотрите на рост NYSE:JMIA с осени, то что было с ней до ковида не в счет .
  24. Аватар Rezistor78
    все еще не догнали, что когда компания проводит IPO на насдаке, то компанию оценивают не по российским мультипликаторам и нужно сравнивать не с российскими аналогами, в которые фонды на нормальные суммы не войдут ни в жизнь. Что ХХ вам в пример, что Фридом, который как ракета просто растет

    Дурдин Артем, Ага, так его и представили как «Российский Амазон».


    khornickjaadle, ну только Амазон прибылен и 70% его прибыли это AWS (при всего 12% выручки).
    Но, конечно, к чему вникать в такие детали? :))

    Банда Анонимов, Так правильно. Все и думают, что Амазон был же убыточным, а потом стал прибыльным. Значит и Озон, который сейчас убыточен, в будущем станет прибыльным. Ну и тарят Озон.


    khornickjaadle, ну мы обсуждаем фундаментал, вроде, а не психологию хомяков :)
    Или нет?

    Банда Анонимов, Рыночная цена не формируется только за счёт фундаментала, психология значительное место занимает.

    khornickjaadle, на график системы посмотрите. Психология в действии.

    Банда, пришло время признать:

    мы с тобой обосрались
    ОЗОН победил


    Тимофей Мартынов, если будет хоть какой-то прогресс финрезов, то можно будет так сказать. Про прибыль уж молчу :)
    Пока же они еще снизили цены ради оборота в ЧП, уронив и без того мизерную маржу 10%. То есть 4 квартал сгенерит некислый убыток, если его не «перенесут» в отчете.

    В общем и целом по сегменту МП усугубление ситуации — посмотри на ВБ. Если ты не знаешь, там из 900 программистов уволили со скандалом половину. Склады половина заткнулась, половина пустая. FBS обломался жестоко, хотя должен был начать работать еще пару месяцев назад… рост «куда-то делся», а косты остались.

    Конкретно про ОЗОН — я говорил, что никаких проблем не будет с IPO и хомяки наберут. Проблемы начнутся через пару кварталов, когда пойдет отчетность, в которой все грустно.

    Ну и опять же — денег от IPO сейчас хватит на покрытие долгов и финансирования оборота — самое интересное впереди т.к. системе чтобы выйти хотя бы в ноль, надо продавать дальше.
    А чтобы это «еще» продавать, надо «держать» и пампить курс.
    При этом прошла неделя, а объем торгов уже свалился на порядок...

    В чем мы обосрались?

    Банда Анонимов, а обосрались мы в том, что даже спустя несколько дней после IPO могли срубить по 600 руб с акции. Но мы смотрели на фундаментал и как надувается шарик, вместо того чтобы тоже шарик понадувать. И вопрос мне теперь не дает покоя — дальше то шарик будут еще дуть и мне присоединится или уже всё — надут? Может его еще полгода ещё дуть будут до 9000 руб за акцию?


    PS, ну я ХЗ как вы, но я лично в надувании шарика участвую. Сугубо в спекуляциях.
    Это не мешает мне считать, что в долгую ничего хорошего там не выйдет. Как-то так.

    Банда Анонимов, что за дичь. Озон практически единственный в россии реальный продавец в этом секторе. И пока в дверь не постучится ВТБ, он будет расти.


    Rezistor78, простите, эти глупости по 10 разу обсуждать нет смысла.
    озон третий «реальный продавец». и из тройки он один убыточен.

    Банда Анонимов, глупости — это тупить и не понимать как устроен рынок, а сидеть и жевать свои сопли, вместо того, чтобы зарабатывать. Тупите дальше.
  25. Аватар Банда Анонимов
    все еще не догнали, что когда компания проводит IPO на насдаке, то компанию оценивают не по российским мультипликаторам и нужно сравнивать не с российскими аналогами, в которые фонды на нормальные суммы не войдут ни в жизнь. Что ХХ вам в пример, что Фридом, который как ракета просто растет

    Дурдин Артем, Ага, так его и представили как «Российский Амазон».


    khornickjaadle, ну только Амазон прибылен и 70% его прибыли это AWS (при всего 12% выручки).
    Но, конечно, к чему вникать в такие детали? :))

    Банда Анонимов, Так правильно. Все и думают, что Амазон был же убыточным, а потом стал прибыльным. Значит и Озон, который сейчас убыточен, в будущем станет прибыльным. Ну и тарят Озон.


    khornickjaadle, ну мы обсуждаем фундаментал, вроде, а не психологию хомяков :)
    Или нет?

    Банда Анонимов, Рыночная цена не формируется только за счёт фундаментала, психология значительное место занимает.

    khornickjaadle, на график системы посмотрите. Психология в действии.

    Банда, пришло время признать:

    мы с тобой обосрались
    ОЗОН победил


    Тимофей Мартынов, если будет хоть какой-то прогресс финрезов, то можно будет так сказать. Про прибыль уж молчу :)
    Пока же они еще снизили цены ради оборота в ЧП, уронив и без того мизерную маржу 10%. То есть 4 квартал сгенерит некислый убыток, если его не «перенесут» в отчете.

    В общем и целом по сегменту МП усугубление ситуации — посмотри на ВБ. Если ты не знаешь, там из 900 программистов уволили со скандалом половину. Склады половина заткнулась, половина пустая. FBS обломался жестоко, хотя должен был начать работать еще пару месяцев назад… рост «куда-то делся», а косты остались.

    Конкретно про ОЗОН — я говорил, что никаких проблем не будет с IPO и хомяки наберут. Проблемы начнутся через пару кварталов, когда пойдет отчетность, в которой все грустно.

    Ну и опять же — денег от IPO сейчас хватит на покрытие долгов и финансирования оборота — самое интересное впереди т.к. системе чтобы выйти хотя бы в ноль, надо продавать дальше.
    А чтобы это «еще» продавать, надо «держать» и пампить курс.
    При этом прошла неделя, а объем торгов уже свалился на порядок...

    В чем мы обосрались?

    Банда Анонимов, а обосрались мы в том, что даже спустя несколько дней после IPO могли срубить по 600 руб с акции. Но мы смотрели на фундаментал и как надувается шарик, вместо того чтобы тоже шарик понадувать. И вопрос мне теперь не дает покоя — дальше то шарик будут еще дуть и мне присоединится или уже всё — надут? Может его еще полгода ещё дуть будут до 9000 руб за акцию?


    PS, ну я ХЗ как вы, но я лично в надувании шарика участвую. Сугубо в спекуляциях.
    Это не мешает мне считать, что в долгую ничего хорошего там не выйдет. Как-то так.

    Банда Анонимов, что за дичь. Озон практически единственный в россии реальный продавец в этом секторе. И пока в дверь не постучится ВТБ, он будет расти.


    Rezistor78, простите, эти глупости по 10 разу обсуждать нет смысла.
    озон третий «реальный продавец». и из тройки он один убыточен.

OZON | ОЗОН - факторы роста и падения акций

  • У OZON невероятно мощно растет Банк в структуре бизнеса, который может стать одним из самых сильных игроков банковского рынка России (16.03.2026)
  • Менеджмент утверждает, что может поднять рентабельность до 9% от оборота, против текущих 4%, что означало бы существенный рост прибыльности компании. (16.03.2026)
  • В 2025 году OZON стал резко повышать комиссии для селлеров, что стало приводить к росту выручки и маржинальности бизнеса (16.03.2026)
  • OZON все еще имеет самые быстрые темпы роста выручки среди всех компаний на РФР: по итогам 1П2026 +48%г/г (31.07.2026)
  • OZON имеет все шансы впервые обогнать WB, если до их складов ракеты так и не долетят, потому что WB за 2 недели июля потерял чуть менее складских площадей (31.07.2026)
  • Компания не является лидером на рынке E-Commerce, хронически уступая первенство WB (16.03.2026)
  • OZON пока работает с околонулевым денежным потоком (P/FCF(25)=50). Поэтому вся ценность OZONа находится в будущем, в котором OZON должен начать зарабатывать больше (16.03.2026)
  • Торговый оборот (GMV) вырос в 4кв2025 всего на 33%г/г - минимальные темпы роста за всю историю и должен продолжить замедляться далее. Причина в том, что GMV OZON уже составляет 36% рынка е-коммерс и 2% российского ВВП (16.03.2026)
  • EBITDA OZON очень слабо транслируется в свободный денежный поток: по итогам 2025 года из 156 млрд EBITDA получается всего 20 млрд FCF, это связано с 77 млрд оттоком на аренду и 58 млрд капзатратами (16.03.2026)
  • В 2026 ПОЯВИЛСЯ КЛЮЧЕВОЙ РИСК - АТАКА НА СКЛАДЫ OZON. КОМПАНИЯ ОЦЕНИВАЕТСЯ ЧЕРЕЗ БУДУЩИЙ РОСТ, ПОЭТОМУ ЛЮБОЙ РИСК ДЛЯ БУДУЩЕГО РОСТА МОЖЕТ СУЩЕСТВЕННО СНИЗИТЬ ОЦЕНКУ. ЕСЛИ АТАКА НЕ СОСТОИТСЯ, ТО OZON МОЖЕТ ПОЛУЧИТЬ ПРЕИМУЩЕСТВЕННО НАД WB И СТАТЬ ЛИДЕРОМ РЫНКА (30.07.2026)
  • При цене акций 2950 руб скорректированный EV/EBITDA OZON составляет 5,7; что дает премию к Яндексу на уровне +12%. Премия оправданна, поскольку бизнес OZON растет более чем в 2 раза выше Яндекса. (31.07.2026)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

OZON | ОЗОН - описание компании

Ozon.ru — онлайн ритейлер.

Компания провела IPO в 2020 году. 
В результате IPO в компанию было привлечено $990млн, а капитализация  компании составила $7,1 млрд.
Всего компания Ozon продала 33 млн ADS по цене $30.
В течение первого торгового дня 24 ноября 2020 года стоимость бумаг достигала $43,5, а по итогам торгов составила $40,18, что на 34% выше стоимости размещения.
Чтобы купить акции, выберите надежного брокера: