Число акций ао 444 793 млн
Номинал ао 1 руб
Тикер ао
  • HYDR
Капит-я 171,2 млрд
Выручка 725,2 млрд
EBITDA 271,5 млрд
Прибыль 143,5 млрд
Дивиденд ао –
P/E 1,2
P/S 0,2
P/BV 0,2
EV/EBITDA 3,5
Див.доход ао 0,0%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
Русгидро Календарь Акционеров
23/10 Операционные результаты за 9 месяцев 2026 года
30/10 Отчет РСБУ за 9 месяцев 2026 года
27/11 Отчет МСФО за 9 месяцев 2026 года
Прошедшие события Добавить событие
Россия

Русгидро акции

0.385₽  +0.39%
Облигации Русгидро Рейтинг акций
  1. Аватар Сергей Кузнецов
    Tat123, теперь будем братья по несчастью. Надеюсь больше 8% годовых в рублях выйдет.

    Сергей Кузнецов, Да тут похоже много родственников «будем братья по несчастью», у самого на дивы только надежда

    Scan20102, дивиденды покрывают инфляцию и хорошо. Остальное ждем.
    Каких-то супер прибылей не будет, но и совсем расстраиваться я бы не стал (если нет плечей под 17% годовых).
  2. Аватар Scan20102
    Tat123, теперь будем братья по несчастью. Надеюсь больше 8% годовых в рублях выйдет.

    Сергей Кузнецов, Да тут похоже много родственников «будем братья по несчастью», у самого на дивы только надежда
  3. Аватар Andrey Vlasov

    Сергей Кузнецов, я также считала и начала ее набирать с 0,60 и где она теперь, все пробила вниз и останавливаться не собирается, расти ей не с чего.

    Tat123, собиралс 0.8 на 0.6 закрыл потому что видел ниже
  4. Аватар Алексей Сухомлинов
  5. Аватар Valeryevich
    Будь проклят тот… Пылесос )
  6. Аватар Сергей Кузнецов
    Tat123, теперь будем братья по несчастью. Надеюсь больше 8% годовых в рублях выйдет.
  7. Аватар Tat123

    Сергей Кузнецов, я также считала и начала ее набирать с 0,60 и где она теперь, все пробила вниз и останавливаться не собирается, расти ей не с чего.
  8. Аватар Andrey Vlasov
    я деже не знаю каким дебилом нужно быть что бы сейчас продавать гидру! надо тарить на всё что только есть — удвоитесь железно за год!

    медведь — шатун, падение на 95% это падение на 90% и потом еще на 50% © Мовчан
  9. Аватар Сергей Кузнецов
    Купил чуть чуть 49,01 в долгосрочный портфель. Заменил офз в портфеле. Надеюсь нормальная сделка.
  10. Аватар Сергей Кузнецов
    я деже не знаю каким дебилом нужно быть что бы сейчас продавать гидру! надо тарить на всё что только есть — удвоитесь железно за год!

    медведь — шатун, на график тренд с 0,8 до 0,5 без откатов.
  11. Аватар Dur
    Я вот помню летом, когда бумага была около 6,2 многие думали, закрывать или не закрывать лонг… Мне вот интересно, когда Гидри до 0,01 упадет?

    Dur, это тогда 37% дивы будут
    надо будет взять…

    Alex666, так нет, дивы останутся на уровне 5%. Понятно что шутка все это. Только грустно как то. У меня в Гидре 1% от депозита… Но и то, смотрю… и думаю а не скинуть ли эту бумагу.
  12. Аватар Alex666
    Я вот помню летом, когда бумага была около 6,2 многие думали, закрывать или не закрывать лонг… Мне вот интересно, когда Гидри до 0,01 упадет?

    Dur, это тогда 37% дивы будут
    надо будет взять…
  13. Аватар Dur
    Я вот помню летом, когда бумага была около 6,2 многие думали, закрывать или не закрывать лонг… Мне вот интересно, когда Гидри до 0,01 упадет?
  14. Аватар ФИНДИР
    Вышла в свет книга-справочник «Возобновляемая энергия. Гидроэлектростанции России».

    В новом справочном издании, которое подготовлено и выпущено РусГидро и Ассоциацией «Гидроэнергетика России», в систематизированном виде представлена информация о всех ГЭС и ГАЭС России мощностью более 10 МВт.

    Вышла в свет книга-справочник «Возобновляемая энергия. Гидроэлектростанции России».


    Ссылка на PDF

    vk.com/finzdir  — еще больше новостей

    читать дальше на смартлабе
  15. Аватар Alex666
    очередное дно сорвало и начался поиск нового ))

    kudesnik,
  16. Аватар stanislava
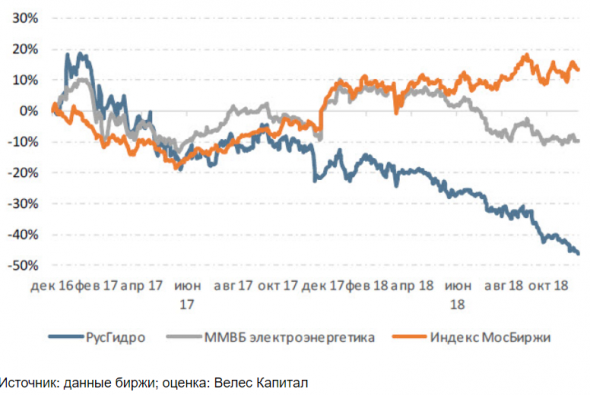
    Из-за низкой прибыли дивидендная доходность РусГидро в ближайшие 2 года не превысит 6% - Велес Капитал

    Аналитики Велес Капитал считают, что дивидендная доходность за 2018 год составит 4,6%:
    Мы подтверждаем целевую цену акции «РусГидро» в 0,51 руб. и сохраняем рекомендацию «Держать». Мы видим несколько разовых эффектов, которые могут негативно повлиять на ближайшую отчетность компании и динамику котировок.

    Отчетность и конференц-звонок. Результаты за 3К18 оказались лучше наших прогнозов в первую очередь за счет того, что компания получила больше субсидий в отчетном периоде, чем мы ожидали.

    Кроме того, за счет роста выработки и роста тарифа на тепло выручка компании выросла на 6,5% кв/кв., превысив наши ожидания. По итогам 9М18 выручка (с учетом субсидий) показала рост на 7,2%, EBITDA – на 13,1%, чистая прибыль – на 39,7%.

    Среди основных моментов конференц-звонка отметим:

    Негативно:

    — менеджмент подтвердил ожидаемый рост цен на уголь в районе 20% для компании в 2019г.

    — из всех дальневосточных строек до конца года планируется ввести только третья очередь Усть-Среднеканской ГЭС. Ввод Зарамагской ГЭС отложен на первую половину 2019 г. По оценкам руководства, штраф за каждый месяц просрочки для нее составит около 40 млн руб.

    — к сожалению, менеджмент не предоставил оценок участия в программе модернизации мощностей. Из-за отсутствия рыночного ценообразования на Дальнем Востоке пока невозможно условия участия компании и NPV таких проектов.

    — менеджмент подтвердил, что у Восточной ТЭЦ, введенной в 2018 г., нет тарифа на данный момент.
               Из-за низкой прибыли дивидендная доходность РусГидро в ближайшие 2 года не превысит 6% - Велес Капитал
    читать дальше на смартлабе
  17. Аватар Tat123
    ФИНДИР, и больше всех упала.
  18. Аватар ФИНДИР
    Русгидро. 3 квартал 2018 г.

    В отличие от всего сектора компания продолжает показывать операционный рост, в годовом выражение выработка увеличилась на +5,3%.
    Русгидро. 3 квартал 2018 г.

    По итогам 9 месяцев выработка гидроэлектростанций и гидроаккумулирующих электростанций по Группе РусГидро составила 76 582 млн кВтч +5,1%, выработка тепловых станций Группы – 22 722 млн кВтч +6,2%, выработка альтернативных ВИЭ – 314 млн кВтч -3,5%.

    По выручке за 3 квартал компания показала рекорд 87 210 млн. рублей, +7,2% в годовом выражении.
    Русгидро. 3 квартал 2018 г.
    читать дальше на смартлабе
  19. Аватар Alex666
    На отчете упала на процент, вот это инвестиция

    Tat123, прибыль год к году +40%, акции за год -40%, на рашн фонде как обычно всё логично

    Alex666, и у ВТБ такая же фигня. =)))

    Value, так Магнит, Русгидро и ВТБ — «святая троица», один кукл работает, второй год стабильно -30-40%, магнит и втб вообще как близнецы торгуются, котировки почти одинаково ходят, там тысячи, тут копейки, уровни поддержки и сопротивления почти одинаковые.
  20. Аватар stanislava
    Результаты Русгидро за 9 месяцев позитивны - Промсвязьбанк

    Чистая прибыль РусГидро по МСФО за 9 месяцев составила 43 млрд руб., EBITDA — 81 млрд руб

    Чистая прибыль РусГидро по МСФО за девять месяцев 2018 г. выросла на 39,7%, до 43 млрд руб., следует из отчета компании. EBITDA прибавила 13,1% и составила 81 млрд руб. Выручка за отчетный период достигла 258,5 млрд руб. (+4%). Операционные расходы составили 227,8 млрд руб.
    Результаты РусГидро можно отметить как позитивные. При росте общей выручки на 7,2%, операционные расходы увеличились на 5,3% и данный фактор позитивно отразился на EBITDA (+13,1%), чуть лучше была динамика скорректированной чистой прибыли (+18,5%). С учетом того, что она является базой для дивидендов, можно ожидать увеличения выплат компании.
    Промсвязьбанк
    читать дальше на смартлабе
  21. Аватар stanislava
    Дивиденды остаются важным фактором в инвестиционном профиле РусГидро - Атон

    Русгидро: телеконференция по итогам 3К18 – представлены пересмотренные капзатраты 

    Ниже мы представляем ключевые итоги.

    Капзатраты. Компания представила новую программу капзатрат. В 2018, как прогнозируется, капзатраты составят 96.7 млрд руб. (включая НДС) против первоначально запланированных 124.5 млрд руб., что привело к резкому увеличению планируемых капзатрат в 2019 — 112.9 млрд руб. против 94.3 млрд руб. Показатели капзатрат в 2020-2022 составят 70.9 млрд руб., 69.5 млрд руб. и 57.1 млрд руб. соответственно. Сахалинская ТЭС и ТЭЦ в г. Советская Гавань — проекты, которые по-прежнему планируется запустить в 2019 в дополнение к Нижне-Бурейской ГЭС. Малая Верхне-Красногорская ГЭС (50 МВт) — еще один проект, который будет введен в эксплуатацию к 2021-2022 и будет осуществляться в рамках ДПМ для проектов ВИЭ. Это основная часть статьи капзатрат на «новое строительство» в размере ок. 8-10 млрд руб. в год в 2020-22.

    Правительственные субсидии
    читать дальше на смартлабе
  22. Аватар stanislava
    История глубокого минуса по FCF для РусГидро подходит к концу - Атон

    РусГидро опубликовала сильные финансовые результаты за 9M18, положительный FCF

    Выручка РусГидро за 9M18 составила 288 млрд руб. (+7.2% г/г), а EBITDA — 81 млрд руб. (+13.1% г/г). Чистая прибыль, согласно отчету о прибылях и убытках, составила 48 млрд руб., предполагая довольно сильный рост на 40% г/г. С корректировкой на разовые статьи (обесценение, снижение эффективной ставки налога на прибыль в 9M2018) чистая прибыль достигла 48 млрд руб. против 41 млрд руб. год назад (+19% г/г). Что еще более важно, FCF вышел в плюс, составив 1.5 млрд руб. за 9M2018, тогда как год назад этот показатель находился в глубоком минусе (минус 6.1 млрд руб.). Это произошло благодаря росту ДП от операционной деятельности на 23% г/г (57.7 млрд руб.) и снижению процентных расходов до 10.9 млрд руб. (-9% г/г), хотя и было частично нивелировано ростом капзатрат на 10% г/г (45.2 млрд руб.).
    Мы считаем результаты в целом ПОЗИТИВНЫМИ, особенно обращая внимание на заметный рост опубликованной чистой прибыли, которая играет ключевую роль в дивидендной политике компании — 50% чистой прибыли, согласно отчетности. Если рост на 40% г/г, наблюдаемый в показателях за 9M18, сохранится в величине чистой прибыли за 2018, это будет предполагать довольно высокую дивидендную доходность 7% по акциям РусГидро, по нашим оценкам. Кроме того, FCF также оказался примечательным — компания начинает выходить в плюс, поскольку ее инвестпрограмма походит к завершению (в основном, строительство ТЭС на Дальнем Востоке, которое будет полностью завершено в 2019), что, наконец, положит конец истории глубокого минуса по FCF, наблюдавшийся у РусГидро много лет подряд. Следующее важное событие — публикация результатов за 2018 в марте 2019, которая должна полностью прояснить размер дивидендов, которые РусГидро выплатит в следующем году.
    АТОН
    читать дальше на смартлабе
  23. Аватар kudesnik
    очередное дно сорвало и начался поиск нового ))
  24. Аватар stanislava
    Результаты РусГидро нейтральны, но по дивидендам новостей нет - Финам

    Группа «РусГидро» отчиталась о снижении прибыли акционеров в 3К18 на 15% до 8,98 млрд руб. на фоне сокращения субсидий на 28%, а также увеличения процентных расходов и положительной переоценки обязательств по форвардному контракту. Скорректированная прибыль повысилась на 16,5% до 9,97 млрд руб. Всего за три квартала компания заработала 44,6 млрд руб. прибыли, что на 37% выше результата прошлого года. Выработка выросла на 5,3%, операционный денежный поток увеличился на 23% до 57,7 млрд руб.
    Результаты компании находятся в рамках нашей рекомендации «держать». Несмотря на то, что акция торгуется в районе четырехлетних минимумов после снижения на 33% в этом году, а ключевые показатели — операционный денежный поток, скорректированная прибыль, выработка, находятся на подъеме, мы не готовы повышать рейтинг, так как впереди отчет за 4-й квартал, когда компания обычно отражает существенную часть списаний по активам, которые достаточно сильно уменьшали дивидендную базу в прошлые годы.

    Ранее в прессе были сообщения о том, что «РусГидро» может пересмотреть дивидендную политику и направлять на дивиденды 50% прибыли по МСФО, но не менее среднего размера за последние три года, но это неофициальная версия и пока нет определенности в том, что это материализуется. Сама компания не обозначила ориентиры по объему будущих выплат. В прошлом году уже обсуждалось изменение дивидендной политики и привязка выплат к неденежным потокам. Мы полагаем, что изменение порядка начисления дивидендов, исключение неденежных списаний из дивидендной базы могло бы дать больше видимости по выплатам и сделать акции HYDR менее уязвимыми к списаниям по активам.
    Малых Наталия
    ГК «ФИНАМ»
    читать дальше на смартлабе
  25. Аватар stanislava
    Акции Русгидро обновили минимум за 3 года - Фридом Финанс

    «РусГидро» отчиталось за 9 месяцев 2018 г. Выручка компании увеличилась на 13%, до 81 млрд рублей благодаря индексации тарифов на мощность, увеличения выработки и продаж дочерней компании на Дальнем Востоке. Из негативных моментов можно отметить риск роста капзатрат на 2019 год, которые превысят текущий размер денежных средств, из-за чего вырастет долг.
    Однако, финансовое положение «РусГидро» остается устойчивым, операционный денежный поток по итогам 2019 года ожидается в районе 75-80 млрд рублей, что покроет минимум 2/3 инвестпрограммы. Котировки обновили минимум за 3 года, полагаю, это является дополнительным драйвером роста. Подтверждаю рекомендацию «ПОКУПАТЬ», цель – 0,75 руб. на горизонте 12 мес.
    Ващенко Георгий
    ИК «Фридом Финанс»
    читать дальше на смартлабе

Русгидро - факторы роста и падения акций

  • Компания ждет роста EBITDA в 1,5 раза к 2025 году (до уровня примерно 180 млрд рублей) (09.01.2022)
  • В 2023г. разрешено включать в тариф затраты на топливо предыдущих лет для Дальнего Востока, что увеличит выручку и EBITDA (16.10.2023)
  • В 2023г. ожидаю рост выработки на +5,0%, так как идет восстановление выработки в Сибири (16.10.2023)
  • Стабильно платят дивиденды с 2012 года (за 2022г. - 50% МСФО) (17.10.2023)
  • Хорошая компания, на которую повесили обязательства по реанимации убыточной РАО ЭС Востока (27.06.2017)
  • В июле 2020 увеличили 5-летнюю инвест программу на 171 млрд руб. До 2025 будет инвестировано 634 млрд руб, из которых 430 пойдет на Дальний Восток. (27.07.2020)
  • Тарифы на электроэнергию на Дальнем Востоке в 2023г. выросли на 150%, а на тепловую энергию +116% - но для компании все равно этого не достаточно и без субсидий от государства, получается убыток (16.10.2023)
  • Выработка электроэнергии в 2022г. -9,0% - из-за малой водности в водохранилищах в Сибири (16.10.2023)
  • FCF отрицательный из-за высокого capexa и от этого - растет общий долг, на 30.06.2023г. = 265 млрд.руб. (16.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

Русгидро - описание компании

Русгидро — компания-оператор гидроэлектростанций России

ПАО «Федеральная гидрогенерирующая компания — РусГидро» (ИНН 2460066195) — объединяет 61 ГЭС, 2 ГАЭС, три геотермальные станции на Камчатке, Калмыцкую ВЭС, единственную в России приливную электростанцию, а также плотины Иркутской, Братской и Усть-Илимской ГЭС. Также компания является собственником 90% акций ЗАО «Международная энергетическая корпорация», совместно с ОАО «Электрические станции» реализует проект строительства каскада Верхне-Нарынских ГЭС в Киргизии. Общая установленная мощность активов компании — 38.4 ГВт. Группа «РусГидро» за 9 месяцев 2015 года снизили выработку электроэнергии на 3.5% до 83.569 млрд кВт ч по сравнению с аналогичным периодом 2014 года.

У Русгидро торгуются ADR и GDR. 
1 расписка ГДР и АДР Русгидро эквивалентна 100 акциям компании.
GDR Русгидро торгуется в Лондоне (LSE)
ADR Русгидро торгуется в США на внебиржевом рынке (OTCQX)

В 2017 в капитал Русгидро зашел банк ВТБ на 55 млрд руб, а также между Русгидро и ВТБ был заключен форвардный контракт.
Русгидро платит банку на 55 млрд ВТБ ставку R=ставка ЦБ + 1,5% — дивиденды, полученные на акции.
По истечении 5 лет, Русгидро компенсирует ВТБ потери, если акции стоят меньше 1 рубля, если акции стоят дороже 1 руб, то ВТБ возвращает эту разницу Русгидро. 

Чтобы купить акции, выберите надежного брокера: