SP500 лонг 5097
Здравствуйте
По онлайн сигналу вошли в лонг 5097, похоже идем на 5100?
СИГНАЛЫ ПУБЛИКУЮТСЯ ОНЛАЙН
t.me/redalertinfo
Авто-репост. Читать в блоге >>>
S&P500 фьючерс | SPX
-


 Вводная к открытию недели
Предстоящая неделя будет «предбанником» перед следующей важной неделей со свидетельствованием главы ФРС Пауэлла перед комитетами Конгресса США 6 и 7 марта и отчетом по рынку труда США за февраль 8 марта.
Именно следующая неделя скорректирует ожидания на решение ФРС в ходе заседания 20 марта и приведет к сильному росту волатильности.Предстоящая неделя интересна экономическими отчетами.
Взоры обращены на отчет по инфляции РСЕ США с публикацией в четверг, ибо эта инфляция является главной согласно мандату ФРС.
Но инфляция РСЕ рассчитывается на основе инфляции CPI и PPI США, отчеты которых за февраль уже вышли, поэтому сильное отклонение от прогноза маловероятно, отклонения в феврале возможны после перерасчета бюро статистики по причине сезонных корректировок, но глава ФРБ Нью-Йорка Уильямс сообщил, что ФРС ожидает рост общей инфляции на 2,4%гг, а базовой на 2,8%гг, что совпадает с прогнозами банков.
Гораздо интереснее будут данные по здоровью экономики США: дюраблы, ревизия ВВП США за 4 квартал, недельные заявки по безработице, ISM промышленности США.
Авто-репост. Читать в блоге >>>- Пятничный поцелуй
Протокол ФРС сообщил, что члены ФРС отметили риски слишком быстрого снижения ставок, но подсластили пилюлю готовностью к снижению объема QT в ходе мартовского заседания.
В отдельных выступлениях несколько членов ФРС заявили, что им нужна пара месяцев для получения уверенности в снижении инфляции к цели ФРС к 2,0%гг и, если они эту уверенность обретут, то ставка будет снижена.
С учетом, что ожидания участников рынков и ФРС сейчас идентичны, снижение ставки ожидается в июне, то протокол ФРС и выступления членов ФРС были чуть менее ястребиными, нежели страхи рынка.Отчет Нвидиа не был звездным.
Впервые за годичное ралли акции Нвидиа после отчета в первой реакции были проданы.
Но падение было откуплено, желание трактовки слов Хуанга о готовности начать продажи двух новых чипов в Китае со 2 квартала как возврат на этот рынок вытолкнули Нвидиа на новый хай.
Тем не менее, надежды и факты на сей раз отличаются, министерство торговли США не пропустит те чипы, которые интересны Китаю, конкуренция устаревших чипов с Huawei и другими компаниями вряд ли будет успешной, в любом случае этот рынок сбыта будет потерян если не сейчас, то к концу года.
Авто-репост. Читать в блоге >>> 
 А вы заметили, что когда у япошек выходной, то SP500 перестаёт расти ?
Хомячить-то без них некому. Они ведь топчут все, и бумаги и облигации. Но не просто так, а с надеждой на скорый обвал «полосатого брата».
Все, тему для размышления подкинул, пойду лошадей кормить.

Авто-репост. Читать в блоге >>>- ES, Spx
2.23.24
Feb.27-28th TOP ---> PT 5164. (ES.SPX) оттуда шорт до 5050-5020
разбор полетов в след. пятницу 03.01.24
update. first price target (PT#1 ) 5125.
*******************
2.22.24
Feb.28th is the key. Sun conjunction with Saturn in Pisces 9’45” = 5019.90 (SPX/ES)
That will be their target.
but I believe they will have to hit PT 5080(ES) first or even 5088 before crashing it into EOM. (это было опубликовано 18 Фев.)
***Конечно такого дикого сценария я не предвидел. но и позиций овернайт не строил. Главная цель- достижение максимума и шорт от верх.макс.
с Feb/27th к концу месяца Feb.28-29th 5020. от 5080-90.
Всем Удачи!
Авто-репост. Читать в блоге >>> 
 Как такое возможно ? СиПи- шаттл? Или с праздником!
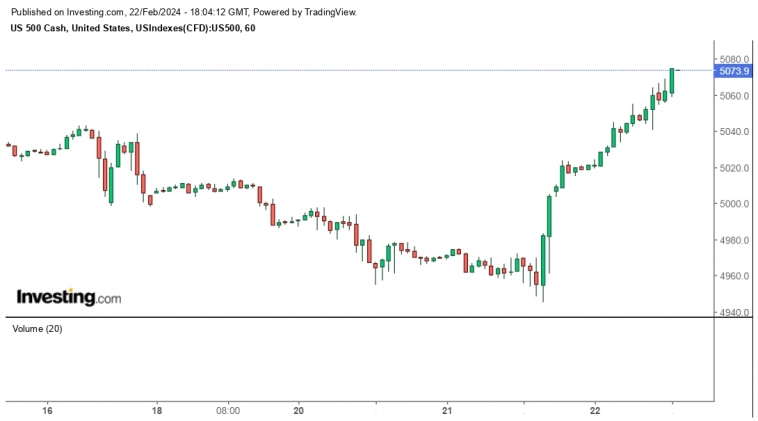
Мда. Всем привет! Американские воротилы решили поздравить нас с Днем Советский Армии!
Представляете, сколько денег надо вогнать в эти 500 крупнейших американских контор, чтобы так загнать индекс?
Я радуюсь и охреневаю… Видно чо-то случилось на рынке.
Кто расскажет -что?
Зарабатывайте…
Авто-репост. Читать в блоге >>> S&P Global Ratings повысило прогноз роста реального ВВП США в 2024г с 1,5% до 2,4%
Агентство S&P Global Ratings повысило прогноз роста реального ВВП США в 2024 году до 2,4% с ожидавшихся в ноябре 1,5%, говорится в его сообщении.
Прогноз реального роста американской экономики в четвертом квартале текущего года также улучшен — до 1,6% с 0,8% в годовом выражении.
www.interfax.ru/business/947378
www.spglobal.com/ratings/en/research/articles/240221-u-s-economic-forecast-update-a-sturdy-job-market-keeps-growth-going-13011286
Авто-репост. Читать в блоге >>>- ES, SPX
Feb.28th is the key. Sun conjunction with Saturn in Pisces 9’45” = 5019.90 (SPX/ES)
That will be their target.
but I believe they will have to hit PT 5080(ES) first or even 5088 before crashing it into EOM. (это было опубликовано 18 Фев.)
***Конечно такого дикого сценария я не предвидел. но и позиций овернайт не строил. Главная цель- достижение максимума и шорт от верх.макс.
с Feb/27th к концу месяца Feb.28-29th 5020. от 5080-90.
Всем Удачи!
Авто-репост. Читать в блоге >>>  По знаком Талеба: можно ли предсказать приближение черного лебедя?
Антихрупкость и ассиметрия – ключевые понятия Талеба в контроле над «жирными хвостами» рисков. Хвостовой риск (tail risk) — риск наступления редкого события, в результате которого цена актива за короткое время изменится больше, чем на три стандартных отклонения от среднего значения. Черные лебеди кроются именно за пределами 3-х отклонений (сигм).
Нормальное распределение и хвостовой риск
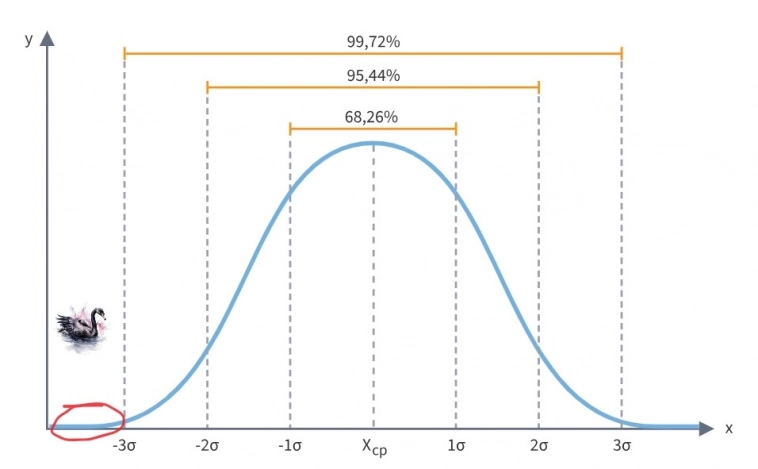
Правило 3-х сигм заключается в том, что при нормальном распределении случайной величины, к которой можно отнести доходность на рынке акций, 68,26% значений лежат в пределах 1-й сигмы, 95,44% — в пределах 2-х сигм, а 99,72% — в пределе 3-х сигм в любую сторону от среднего значения. Вероятность того, что величина выйдет за пределы 3-х сигм составляет всего 0,28% или 300 к 1.Распределение доходности S&P500 за 150 лет
Авто-репост. Читать в блоге >>> "Цель она есть". Черепашьи старты (S&P500)
Мы, бояре, народ работящий!
Такая уж наша боярская доля...
Всем привет и трям! вот и до четверга доползли общими усилиями!
Ага, вчера так уж ждали новостей, а на деле черепахи быстрее бегают. ))) Им, что, денег не надо?
Я то ни на что не жалуюсь, но хотелось бы поактивнее и размах побольше. )))
Сегодня, по календарю, нам тоже обещают, что будет «жарко». Ага, ну посмотрим, что уж...
На Европе:
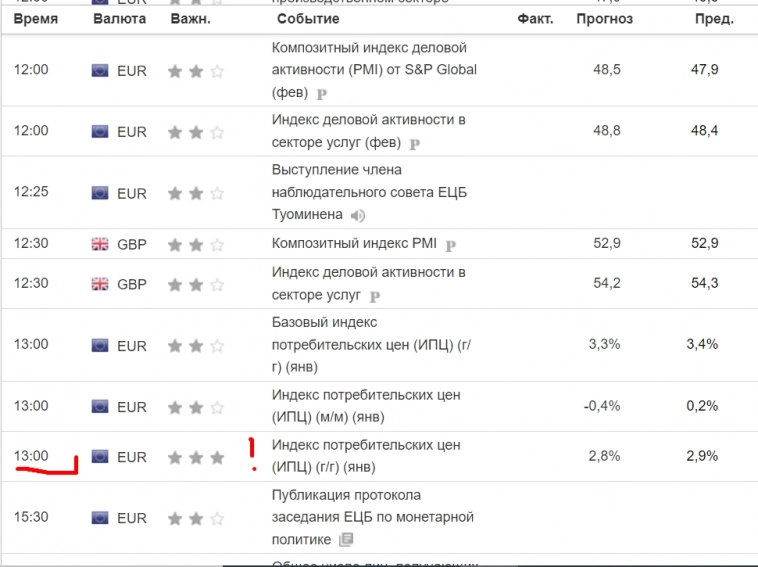
И на Америке:
Авто-репост. Читать в блоге >>> Алгонафты SnP (SPYF) ⛵: Иду искать золотое руно на Юге.
Отказ от признания реальностивсегда приводит к гибельным последствиям.
(Айн Рэнд «Атлант расправил плечи»)
Ветра Вам всем попутного. Сегодня будет много текста и моего опыта — ведь речь пойдет и моем любимом рынке заморском окИяне: S&P 500
Алгонафт в нашем море — SPYF (6.24)
Реальность такова, что мы не знаем когда будет коррекция/падение SnP, да и не надо нам это знать. Мы работаем по сигналам ветру.
Я попробую сейчас начертить навигационные карты золотого руна, т.к. за ним придется идти долго и тяжело. Но ОНО будет того стоить.
Авто-репост. Читать в блоге >>>- Данные по инфляции в январе усложняют предстоящие решения ФРС США по процентной ставке — президент ФРС Ричмонда Томас Баркин
Данные по инфляции в январе, при этом потребительские и оптовые цены росли быстрее, чем ожидалось, усложняют предстоящие решения центрального банка США по процентной ставке, заявил в среду президент Федеральной резервной системы Ричмонда Томас Баркин.
Отчеты, опубликованные на прошлой неделе, «подчеркивают проблему, с которой мы столкнулись в последних данных», поскольку замедление инфляции зависит от падения цен на товары, в то время как инфляция жилья и услуг остается нестабильной, сказал Баркин в интервью Sirius XM. Хотя он сказал, что не хотел придавать «слишком большое значение» январским данным, в частности, из-за сезонных проблем с измерениями, «это определенно не облегчило ситуацию. Это усложнило ситуацию».
Темпы общей инфляции потребительских цен снизились в январе до 3,1% в годовом исчислении по сравнению с 3,4% в декабре. Но базовый показатель, без учета волатильных продовольственных и энергетических компонентов, остался неизменным на уровне 3,9%; инфляция цен производителей также была выше, чем ожидалось, в течение месяца, как и рост числа рабочих мест и заработной платы.
Авто-репост. Читать в блоге >>> - Акции Amazon.com войдут в состав индекса 30 крупнейших компаний США Dow Jones Industrial Average с 26 февраля, состав индекса меняется впервые с августа 2020г
Amazon.com Inc. войдет в состав индекса 30 крупнейших компаний США Dow Jones Industrial Average вместо аптечной сети Walgreens Boots Alliance.
Включение акций Amazon.com в Dow Jones отражает «меняющийся характер американской экономики и увеличит вес розничной торговли» в индикаторе, отмечается в сообщении.
S&P Dow Jones Indices меняет состав Dow Jones впервые с августа 2020 года, отмечает Market Watch.
www.interfax.ru/business/947077
Авто-репост. Читать в блоге >>> 
 В Goldman Sachs повысили прогноз для S&P 500. Что это значит для биткоина?
Аналитики Goldman Sachs пересмотрели свой прогноз по индексу S&P 500 после того, как он превысил 5000 пунктов. Команда под руководством Дэвида Костина установила цель на конец года для S&P 500 на уровне 5200, что означает рост на 3,9% по сравнению с текущим уровнем. Как известно, цена биткоина имеет тенденцию двигаться в соответствии с индексом S&P 500.
Прогнозы Goldman Sachs, как правило, позитивны для фондового рынка. Другие эксперты-аналитики, такие как Том Ли из Fundstrat Global Advisors и Джон Столцфус из Oppenheimer Asset Management, также разделяют столь оптимистичное мнение, полагая, что динамика индекса S&P 500 будет положительной к концу года.
Примечательно, что, согласно диаграмме, предоставленной IntoTheBlock, корреляция между биткоином и S&P 500 увеличивается. Это указывает на то, что биткоин может двигаться вверх вместе с фондовым рынком США.
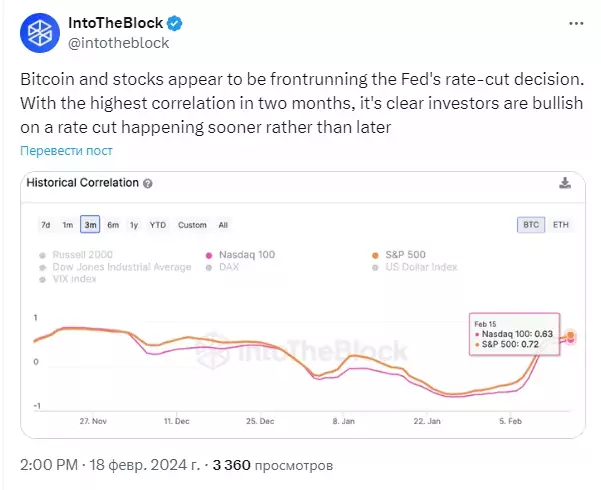
В качестве отдельного бычьего фактора для BTC аналитики обозначают успех спотовых биткоин-ETF. По информации IntoTheBlock, в этом году балансы биткоин-китов значительно увеличились.
Авто-репост. Читать в блоге >>> 150 лет доходностей индекса SP500
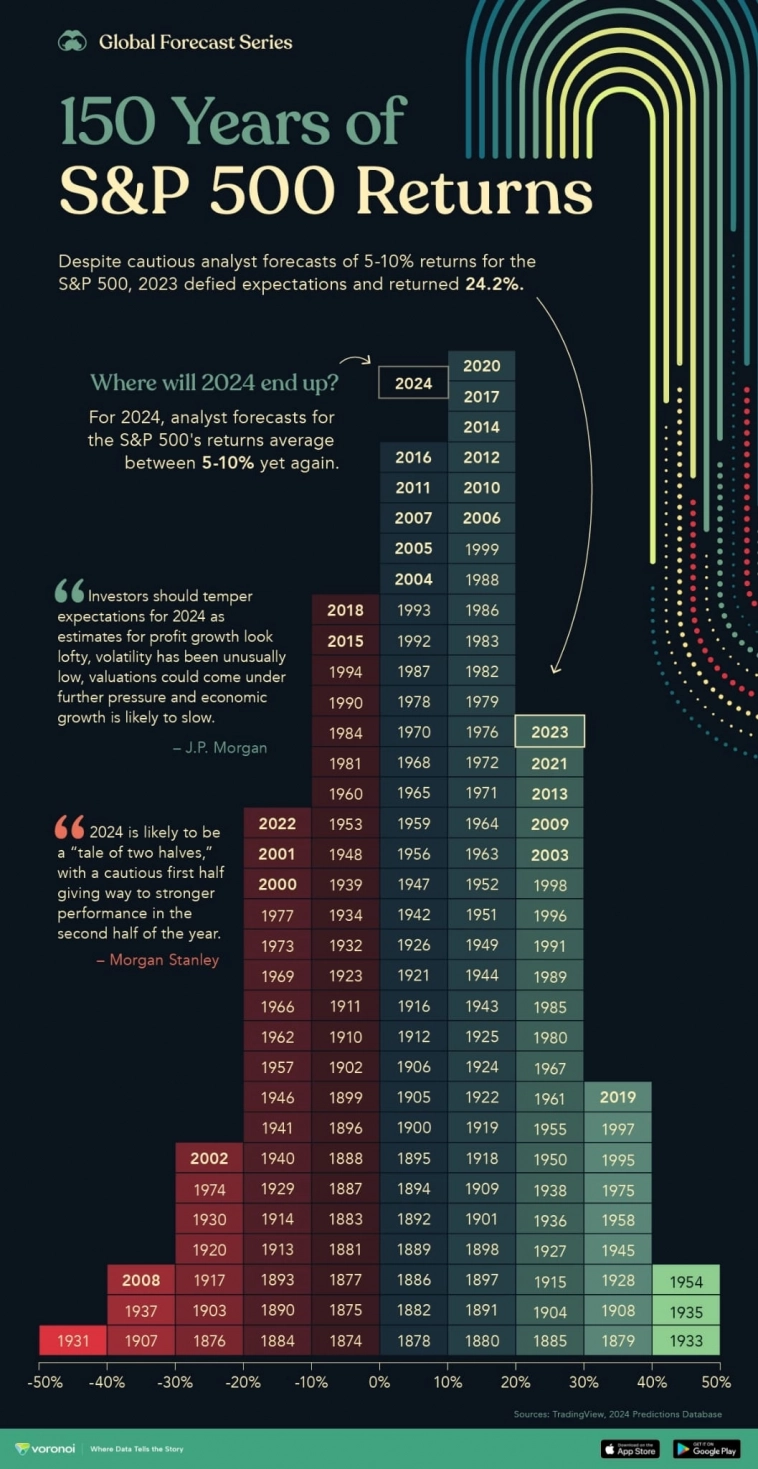
Любопытная статистика по ежегодной доходности индекса SP500 за всю 150-летнюю историю существования (1874-2023)
На диаграмме видно как распределены годовые доходности
Главные выводы:
✅ Количество лет с позитивной динамикой 64% против 36% лет со снижением индекса. Рынок чаще растет, чем падает
✅ Среднегодовой рост индекса SP500 8%. За счет эффекта сложного % это 111 134% за 150 лет
✅ Рост на 10-20% — самый частый статистический исход (примерно 20% от всех наблюдений).
‼ Вместе с тем, что при краткосрочном (1 год) инвестировании с вероятностью 36% вы можете получить убыток. А в 7% случаев ваш годовой убыток мог превысить 20%
Оговорившись, что результаты в прошлом не гарантируют результатов в будущем, все же мы видим очередную иллюстрацию много раз повторенной инвестиционного правила, когда речь заходит об акциях:
Срок нахождения в рынке намного важнее конкретной точки входа.
Больше постов в моем Телеграм канале:
t.me/maxinvest_pro
Авто-репост. Читать в блоге >>>- Goldman Sachs повысил целевой показатель по S&P500 до 5200п на фоне оптимизма в отношении прибыли компаний
Всего через несколько месяцев после установления целевого показателя индекса S & P 500 на 2024 год стратеги Goldman Sachs Group Inc. во второй раз повысили свой прогноз, отражая оптимистичный прогноз Уолл-стрит по прибыли.
“Повышение оценок прибыли является движущей силой пересмотра”, — написала команда во главе с Дэвидом Костиным.
Прогноз прибыли на 12 месяцев вперед находится на рекордно высоком уровне для фондового индекса США. Первоначально он прогнозировал в ноябре, что S&P500 достигнет 4700 к концу этого года, но в этом месяце показатель уже преодолел значительный рубеж в 5000.
www.bloomberg.com/news/articles/2024-02-18/goldman-sachs-lifts-s-p-500-target-to-5-200-on-profit-expansion
Авто-репост. Читать в блоге >>> - Вводная к открытию недели
Предстоящая неделя будет достаточно пустой по важным плановым событиям.
В центре внимания несколько экономических отчетов, протокол ФРС и отчет Нвидиа.
Среди экономических отчетов необходимо обратить внимание на PMI Еврозоны и Британии за февраль в первом чтении в четверг, ибо эти отчеты окажут значительное влияние на тренд доллара.
Индекс Германии IFO и ВВП Германии в очередном чтении за 4 квартал в пятницу окажут влияние на евро.
По США привлечет внимание PMI и недельные заявки по безработице в четверг.
Протокол ФРС ожидается ястребиным, ибо пресс-конференция Пауэлла в ходе январского заседания была ястребиной.
Протокол ФРС, конечно же, устарел, но с момента заседания отчеты по рынку труда и инфляции США удивляли в сторону превышения прогноза, поэтому ястребиные намерения членов ФРС в январском протоколе на текущий момент только укрепились.Отчет Нвидиа после закрытия рынков в среду, по сути, завершит сезон корпоративной отчетности в США.
Фондовый рынок США удерживает на хаях лишь надежда на быструю технологическую революцию, которая позволит избежать рецессии.
Авто-репост. Читать в блоге >>> 


S&P500 фьючерс | SPX
Фьючерс S&P500Торгуется на CME, тикер ES
На Московской бирже есть аналогичный фьючерс US500
Спецификацию и котировки можно найти тут: https://smart-lab.ru/q/futures/ (Ищите наиболее ликвидный символ US)
Чтобы купить акции, выберите надежного брокера:


