 Финаме
 БКС Мир Инвестиций

"ТМК" Приобретение эмитентом собственных голосующих акций (долей) или депозитарных расписок на акции эмитента
2. Содержание сообщения
2.1. Лицо, которое приобрело голосующие акции (доли) эмитента или депозитарные ценные бумаги, удостоверяющие права в отношении голосующих акций эмитента (эмитент; подконтрольная эмитенту организация): эмитент.
2....
Авто-репост. Читать в блоге >>>
| Число акций ао | 1 099 млн |
| Номинал ао | 10 руб |
| Тикер ао |
|
| Капит-я | 64,5 млрд |
| Выручка | 316,8 млрд |
| EBITDA | 51,8 млрд |
| Прибыль | -49,6 млрд |
| Дивиденд ао | – |
| P/E | -1,3 |
| P/S | 0,2 |
| P/BV | -1,5 |
| EV/EBITDA | 7,3 |
| Див.доход ао | 0,0% |
| ТМК Календарь Акционеров | |
| Прошедшие события Добавить событие | |

ТМК акции
58.66₽ -1.08%
-


 ТМК планирует продать ЧЗМК за 5,2 млрд рублей
Согласно уведомлению для миноритариев ЧЗМК о наличии преимущественного права выкупа, размещенному на сайте завода, предприятие 18 августа получило от ТМК извещение о намерении продать все принадлежащие ей акции третьему лицу — ООО «Таймыр Инжиниринг». Цена за пакет акций — 5,2 млрд рублей.
Другие акционеры ЧЗМК вправе воспользоваться преимущественным правом приобретения пакета акций на указанных условиях. «В случае если в срок до 20.10.2025 (включительно) от акционеров не поступит соответствующих заявлений, ПАО „ТМК“ вправе продать указанный пакет акций третьему лицу», — говорится в уведомлении.
«Интерфакс» направил соответствующие запросы в ТМК и ФАС РФ.
ТМК приобрела 96% акций ЧЗМК не менее чем за 8,5 млрд рублей в 2022 году, продавцом была группа «Синара». На момент покупки годовая выручка завода составляла порядка 5 млрд руб., сейчас его финпоказатели не раскрываются.
Уставный капитал ЧЗМК равен 33,9 млн рублей, он разделен на 3 млн 398,52 тыс. обыкновенных акций номиналом 10 рублей каждая. Согласно информации на сайте завода, компания не выплачивала дивиденды за 2024 год, а за первое полугодие 2025 года акционеры компании приняли решение направить на дивиденды 3,6 млрд рублей из нераспределенной прибыли прошлых лет (1,054 тыс. руб. на акцию).
Авто-репост. Читать в блоге >>> ТМК планирует продать ЧЗМК за 5,2 млрд руб — Интерфакс
«Трубная металлургическая компания» планирует продать АО «Челябинский завод металлоконструкций» (ЧЗМК).
Согласно уведомлению для миноритариев ЧЗМК о наличии преимущественного права выкупа, размещенному на сайте завода, предприятие 18 августа получило от ТМК извещение о намерении продать все принадлежащие ей акции третьему лицу — ООО «Таймыр Инжиниринг». Цена за пакет акций — 5,2 млрд рублей.
Другие акционеры ЧЗМК вправе воспользоваться преимущественным правом приобретения пакета акций на указанных условиях. «В случае если в срок до 20.10.2025 (включительно) от акционеров не поступит соответствующих заявлений, ПАО „ТМК“ вправе продать указанный пакет акций третьему лицу», — говорится в уведомлении.
www.interfax.ru/business/1053082
Авто-репост. Читать в блоге >>>- "ТМК" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров эмитента решения о проведении заседания совета директоров эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров эмитента: 14....
Авто-репост. Читать в блоге >>> 
- ТМК и Газпром подписали программу научно-технического сотрудничества на 2025–2030 г. и дорожную карту по использованию трубной продукции — пресс-служба ТМК
Трубная Металлургическая Компания (ТМК) и ПАО «Газпром» подписали на полях Петербургского международного газового форума комплексную программу научно-технического сотрудничества на 2025 – 2030 годы, а также дорожную карту об использовании трубной продукции, сообщает пресс-служба ТМК.
Отмечается, что цель совместной работы — обеспечить «Газпром» высоконадежной трубной продукцией с особыми эксплуатационными свойствами для реализации технологически сложных проектов добычи, транспортировки, хранения и переработки газа. Она определяет приоритетные направления взаимодействия: создание и производство новых видов трубной продукции — электросварных труб большого диаметра, бесшовных труб и соединительных деталей трубопроводов, а также обмен опытом, проведение исследований, сервис и поиск новых технических решений.
Кроме того, представители компаний подписали дорожную карту о сотрудничестве в сфере использования трубной продукции с высокотехнологичными резьбовыми соединениями в интересах «Газпрома».
Авто-репост. Читать в блоге >>>  Разбор эмитента: ТМК
Сегодняшний герой нашего разбора — ТМК, Трубная металлургическая компания. Если вы хоть раз интересовались промышленными гигантами России, то наверняка слышали об этом эмитенте, ведь это лидер российского рынка по производству стальных труб, которые используются прежде всего в нефтегазовой отрасли. Продукция компании активно применяется в химической промышленности, машиностроении, строительстве и даже в энергетике.
Фактически, ТМК можно назвать экосистемой в мире металла. В состав компании входит около 50 заводов, и этот масштаб впечатляет. Производственные мощности распределены по всей стране — от Урала до Центральной России, что делает ТМК не просто поставщиком, а системообразующим элементом отечественной промышленности.
Сегодня 95% продукции реализуется внутри России, и это не случайность. Да, американские санкции ограничили возможности экспорта, но и до их введения доля российских покупателей была около 70%.Основные заказчики ТМК — Роснефть, Газпромнефть, Сургутнефтегаз и другие нефтегазовые холдинги. Это надёжные партнёры, обеспечивающие компании стабильный спрос.
Авто-репост. Читать в блоге >>> #TRMK, кто спрашивал, остальным будет полезно тоже

У нас широкое накопление и движение внутри канала 113,8-121 рублей/акция.
От границ можно смело спекулировать в обе стороны, достаточно базовые условия для открытия по нижней границе:
- Для шорта: Пробой с закреплением ниже 113,8.
- Для лонга: Закругление над 113,8+ общая динамика рынка.
Против тренда идти не стоит и в целом, актив более просится ниже сейчас.
Берите на заметку точки интереса и отрабатывайте по желанию.
t.me/+6Q2QfEI1JRIyYTcy — мой канал, где торговые идеи появляются быстрее, что позволяет принимать решения своевременно. Присоединяйтесь!
Авто-репост. Читать в блоге >>>- "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
Регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-010D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-013D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-012D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-008D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-007D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-006D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-011D от 06....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация выпуска (дополнительного выпуска) ценных бумаг
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг:
вид ценных бумаг: акции,
категория (тип): обыкновенные,
регистрационный номер дополнительного выпуска ценных бумаг и дата его регистрации: 1-01-29031-H-009D от 06....
Авто-репост. Читать в блоге >>> - Российские производители стальной и трубной продукции отгрузили в сентябре на экспорт по сети РЖД 2,02 млн тонн металла (-8% м/м) — Интерфакс
◾ Российские производители стальной и трубной продукции отгрузили в сентябре на экспорт по сети РЖД 2,02 млн тонн металла, следует из данных транспортной статистики. Это на 8% ниже августовского показателя, который составлял 2,2 млн тонн.
◾ Основной объем экспорта пришелся на стальную заготовку — 992,7 тыс. тонн по сравнению с августовскими 1,1 млн тонн (-10%). Экспорт чугуна составил 224 тыс. тонн, что на 5,5% ниже 237 тыс. тонн, отгруженных в августе.
◾ Общий объем перевозки (внутренние, импорт, экспорт, транзит) черных металлов по железной дороге в сентябре составил 5,5 млн тонн против 5,8 млн тонн (-5%) месяцем ранее. Внутри рынка по сети РЖД было перевезено при этом 3,2 млн тонн (3,3 млн тонн в августе, снижение на 3%).
◾ Импорт стальной и трубной продукции железнодорожным транспортом в прошлом месяце составил 261,5 тыс. тонн, а в августе — 288 тыс. тонн.
◾ Экспорт железной руды и концентрата в сентябре составил 1,8 млн тонн, как и месяцем ранее. Общий объем перевозок сырья (внутренние, импорт, экспорт, транзит) в первый месяц осени повысился на 3% — до 9,2 млн тонн по сравнению с 8,9 млн тонн в августе.
Авто-репост. Читать в блоге >>>  Можно ли инвестировать в акции и облигации ТМК?
❗️Контора может быть интересна только конченым спекулянтам.
📊Практикум ЛИСП — профессиональный анализ эмитентов.
🤯 Непонятно? Начните с нуля
🙏Спасибо, что пользуетесь моей аналитикой.
Авто-репост. Читать в блоге >>> Тагмет удвоит производство муфт с защитным покрытием 🚀
АО «Таганрогский металлургический завод» («Тагмет», Ростовская область, входит в ПАО «Трубная металлургическая компания» (ТМК) запустило в опытно-промышленную эксплуатацию новый участок фосфатации муфт.
🔥 На участке будет осуществляться автоматизированный процесс фосфатации, что позволит предприятию в 2 раза увеличить объемы производства соединительных муфт с антифрикционным покрытием, до 1 тыс. штук в смену. Этот процесс повысит устойчивость деталей к работе в агрессивной среде.
🔥 Необходимость увеличения производства муфт продиктована рыночными условиями. Ввод в эксплуатацию нового участка — один из этапов проекта по модернизации отделочной части трубопрокатного производства предприятия.
❓ Фосфатация — это химическая обработка поверхности муфт, в результате которой на них образуется защитный слой, что повышает коррозионную стойкость изделий, улучшает их износостойкость и адгезию с другими покрытиями.
❓ Муфты применяются для соединения двух участков труб, обеспечивают прочность и герметичность соединения, защиту от коррозии.
Авто-репост. Читать в блоге >>> ТМК - возврат к ковидным уровням
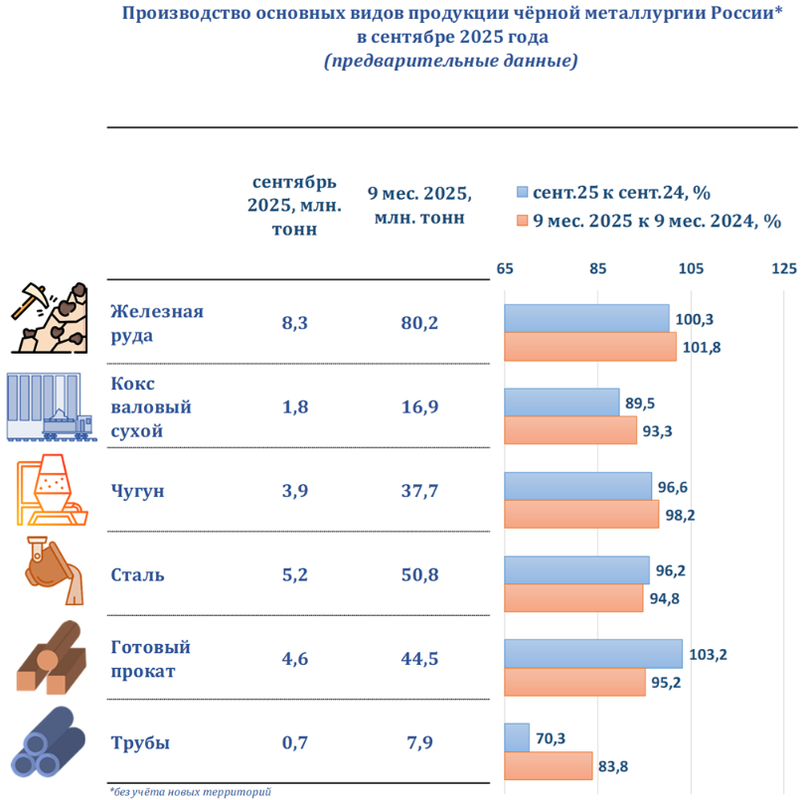
По данным самой компании, объем реализации трубной продукции за первое полугодие 2025 года сократился на 19%, до 1,78 млн тонн. Это минимальные значения за последние годы. Аналогичный объем был реализован лишь в первой половине ковидного, 2020 года. На этом фоне будет полезно разобрать и финансовые показатели Группы.
Итак, выручка компании за отчетный период упала на 14,4% до 237 млрд рублей. Цены остались примерно на уровне прошлого года, а на сокращение выручки повлияло в первую очередь вышеупомянутое падение объемов реализации бесшовных и сварных труб. Жесткая ДКП оттормаживает инвестиции в проекты большинства трубопотребляющих отраслей.
«Поддержать продажи в будущем призвано подписание меморандума между Газпромом и Китаем о строительстве «Силы Сибири-2» и транзитного газопровода через Монголию «Союз Восток». Однако реализация проекта носит отложенный характер, да и ТМК — не единственная участвующая в нем компания. Поэтому небольшой памп акций на новостях считаю преждевременным.»
Авто-репост. Читать в блоге >>>- "ТМК" Сообщение об изменении или корректировке информации, ранее опубликованной в Ленте новостей
2. Содержание сообщения
2.1. Орган управления эмитента, принявший решение о размещении ценных бумаг: Общее собрание акционеров Публичного акционерного общества «Трубная Металлургическая Компания».
2.2. Вид общего собрания (годовое (очередное), внеочередное) в случае, если органом управления эмитента, принявшим решение о размещении ценных бумаг, является общее собрание участников (акционеров) эмитента, а также форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): внеочередное Общее собрание акционеров Публичного акционерного общества «Трубная Металлургическая Компания», форма проведения внеочередного Общего собрания акционеров – заочное голосование....
Авто-репост. Читать в блоге >>> - "ТМК" Сообщение об изменении или корректировке информации, ранее опубликованной в Ленте новостей
2. Содержание сообщения
2.1. Вид общего собрания участников (акционеров) эмитента (годовое (очередное), внеочередное): внеочередное.
2.2 Форма проведения общего собрания участников (акционеров) эмитента (собрание (совместное присутствие) или заочное голосование): заочное голосование....
Авто-репост. Читать в блоге >>> - "ТМК" Регистрация программы облигаций
2. Содержание сообщения
2.1. Идентификационные признаки ценных бумаг (облигаций, размещаемых в рамках программы облигаций): Биржевые облигации неконвертируемые бездокументарные (далее – «Биржевые облигации»), размещаемые в рамках программы биржевых облигаций серии 002Р (далее – «Программа»)....
Авто-репост. Читать в блоге >>>  На данном этапе сохраняем нейтральный взгляд на российских производителей труб. Акции ТМК торгуются на уровне 4,4x по EV/EBITDA 2025П по сравнению с собственной 5-летней средней 5,3x - АТОН
Как сообщают «Ведомости» со ссылкой на генерального директора ТМК Сергея Чикалова, компания планирует экспортировать в 2025 году около 0,3 млн тонн труб, в основном в страны СНГ. Для сравнения, в 2024 году было экспортировано около 0,21 млн тонн, таким образом, ожидается рост экспорта в 2025 году на 43% относительно прошлого года. Общий объем продаж в прошлом году составил 4,2 млн т. Компания также отметила, что одним из факторов, сдерживающих спрос на продукцию российских трубных компаний в стране, является импорт, в том числе недобросовестный ввоз из третьих стран. Объем такого импорта трубной продукции за первые 8 месяцев 2025 года компания оценила в 0,16 млн т. ТМК видит, что текущие меры по защите рынка остаются недостаточными для защиты отечественных производителей.
На данном этапе сохраняем нейтральный взгляд на российских производителей труб с учетом сохраняющихся негативных факторов — высоких процентных ставок, роста затрат и экспортных ограничений, сдерживающих внутренний спрос. Акции ТМК торгуются на уровне 4,4x по мультипликатору EV/EBITDA 2025П по сравнению с собственной 5-летней средней оценкой 5,3x.
Авто-репост. Читать в блоге >>>



ТМК - факторы роста и падения акций
- существенный долг, на 43% валютный (22.05.2020)
- В 2020-2021 будет снижение выручки из-за сокращения капзатрат в нефтегазовом секторе (22.05.2020)
- Низкий Free Float = всего 4,36% акций (20.09.2021)
- Странные телодвижения: при гигантском долге компания объявила выплату огромных дивидендов из нераспределенной прибыли (20.09.2021)
- За полгода сделали 2 допэмиссии 18 млн акций (сентябрь 2023) и 40 млн акций (январь 2024) (29.02.2024)
- Крайне высокий долг, ЧД/EBITDA=2,5 (04.03.2024)
- После июля 2024 может перестать действовать квота 600 тыс т на экспорт черного лома из РФ, тогда лом может подорожать, себестоимость ТМК вырастет (04.03.2024)
- Казахстан с марта ввел запрет на экспорт лома ж/д транспортом, что может усилить дефицит в РФ и поднять цены, что приведет к росту себестоимости ТМК (04.03.2024)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
ТМК - описание компании
Трубная металлургическая компания» (ТМК) — российская металлургическая компания. Является одним из лидеров мирового трубного бизнеса и крупнейшим в России производителем и экспортером трубной продукции. Компания объединяет производственные предприятия, расположенные в России, США, Румынии и Казахстане.https://www.tmk-group.ru
GDR ТМК торговались на Лондонской Бирже >>>
в одной GDR 4 акции ТМК
Екатерина Митькина Начальник Управления по работе с инвесторами
Тел.: +7 (495) 775 7600 доб. 149-23
E-mail: IR@tmk-group.com
Чтобы купить акции, выберите надежного брокера:


