Число акций ао 2 179 млн
Число акций ап 148 млн
Номинал ао 1 руб
Номинал ап 1 руб
Тикер ао
  • TATN
Тикер ап
  • TATNP
Капит-я 1 456,1 млрд
Выручка 1 821,5 млрд
EBITDA 442,3 млрд
Прибыль 265,8 млрд
Дивиденд ао 52,62
Дивиденд ап 52,62
P/E 5,5
P/S 0,8
P/BV 1,1
EV/EBITDA 3,0
Див.доход ао 8,4%
Див.доход ап 8,8%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
Татнефть Календарь Акционеров
12/10 TATN: последний день с дивидендом 32.88 руб
12/10 TATNP: последний день с дивидендом 32.88 руб
13/10 TATN: закрытие реестра по дивидендам 32.88 руб
13/10 TATNP: закрытие реестра по дивидендам 32.88 руб
Прошедшие события Добавить событие
Россия

Татнефть акции

ао: 627.7₽  -1.85%ап: 600.3₽  -1.72%
Облигации Рейтинг акций
  1. Аватар stanislava
    Лукойл и Татнефть - cамые привлекательные акции в нефтегазовом секторе - Sberbank CIB
    Российские акции нефтегазового сектора, конечно, не защищены от угроз глобальному экономическому росту. Усилившаяся в последнее время (на фоне эпидемии коронавирусной инфекции) волатильность цен на сырьевые товары предопределяет некоторые риски на уровне прибыли, однако не следует переоценивать их последствия. У нефтяной отрасли хорошая доходность свободных денежных потоков: она выше 10% при нашем базовом сценарии (цена нефти $60/барр.), и даже если исходить из цены нефти на 10% ниже базового допущения, средняя доходность свободных денежных потоков, по нашим оценкам, снижается менее чем на 1 п. п. Хотя давление на рынок газа, видимо, сохранится дольше, чем мы предполагали, и запуск новых проектов роста может быть отложен, Газпром и НОВАТЭК очень конкурентоспособны и продолжают генерировать положительную маржу.
    Мы считаем, что благодаря позитивным для добывающей отрасли факторам в этом году нефтяные компании сумеют удержать свободные денежные потоки на прошлогодних уровнях, несмотря на дешевеющую нефть и негативное влияние на перерабатывающий сегмент новых стандартов IMO 2020. Самые привлекательные в секторе – «ЛУКОЙЛ» (ПОКУПАТЬ) и «Татнефть» (ПОКУПАТЬ): у них двузначная доходность свободных денежных потоков и дивидендная доходность. При этом в 2020-2021 годах их будет быстро догонять «Роснефть» (рекомендация повышена до ПОКУПАТЬ) — за счет более высокой прибыли в нефтедобыче, сокращения неденежных статей в отчете о прибыли и убытках и снижения процентных расходов. Она также может существенно выиграть от субсидирования инвестиций в переработку и налоговых льгот для Ванкорского кластера и месторождений на полуострове Таймыр (обсуждение этого вопроса в правительстве уже существенно продвинулось).
    Котельникова Анна

    Авто-репост. Читать в блоге >>>
  2. Аватар товарищ масон
    полностью ушёл из татнефти.
    в данный момент времени не вижу смысла в ней находиться.
    скорее всего вернусь, но когда это будет…

    товарищ масон, а как же все разговоры про «квазиоблигации»? Что дескать их можно держать и спокойно получать дивиденды как с облигаций. Но это акции и они могут как повыситься, так и понизиться.

    Рассудов Виталий,
    у меня пачка энергетиков есть.
    они меня на плаву поддерживают.
  3. Аватар Рассудов Виталий
    полностью ушёл из татнефти.
    в данный момент времени не вижу смысла в ней находиться.
    скорее всего вернусь, но когда это будет…

    товарищ масон, а как же все разговоры про «квазиоблигации»? Что дескать их можно держать и спокойно получать дивиденды как с облигаций. Но это акции и они могут как повыситься, так и понизиться.
  4. Аватар товарищ масон
    полностью ушёл из татнефти.
    в данный момент времени не вижу смысла в ней находиться.
    скорее всего вернусь, но когда это будет…
  5. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
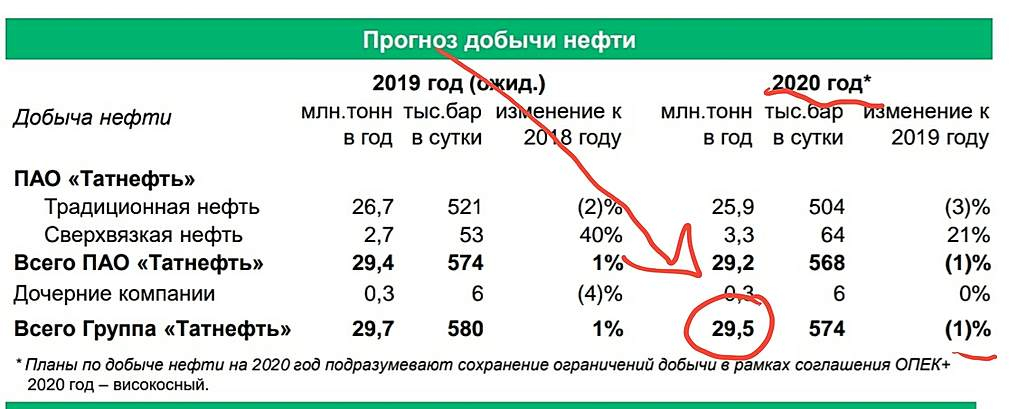
    Объёмы те же. Ценник, скорее, будет ниже. Прибыль, соответственно, тоже.


    Евдокимов Сергей, не факт, вроде: -5(нефть) + +5(доллар) = 0

    any_to_real, верно. Не факт.
  6. Аватар any_to_real
    Объёмы те же. Ценник, скорее, будет ниже. Прибыль, соответственно, тоже.


    Евдокимов Сергей, не факт, вроде: -5(нефть) + +5(доллар) = 0
  7. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Объёмы те же. Ценник, скорее, будет ниже. Прибыль, соответственно, тоже.

  8. Аватар drumer
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.

    ...
    у татки только 50% прибыли зависит от цены нефти, они еще 50% зарабатывают на переработке и тд...

    drumer, дизу бы всякую не сочиняли.
    Или бы ссылку на источник, ежели не сами.
    Люди же читают, верят )

    Татнефть достаточно сильно зависит от нефтяных цен из-за существенного сдвига маржинальности деятельности в пользу сегмента разведки и добычи, который обеспечил компании в 2018 году 87,6% всей прибыли (при 11,1% от продажи нефтепродуктов).

    Возможно, в 2019 соотношение куда-либо чуток сдвинулось (не смотрел), но точно не в разЫ.

    Евдокимов Сергей, да именно на бкс и читал
    bcs-express.ru/novosti-i-analitika/razbor-emitenta-tatneft-effektivnaia-no-ne-deshevaia-kompaniia

    drumer, коллега ниже отметил…

    Евдокимов Сергей, исправлять свои ошибки должен любой ответственный гражданин, я действительно смотрел структуру выручки, а не прибыли.
    www.tatneft.ru/storage/block_editor/files/c2cc0da68c4a2a34b9b899b089475c5efc6ab580.pdf
  9. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Да, компания зачётная.
    Один минус (от «квинтэссенции рынка»)...


    И флэт второй год это подтверждает.

    …Но нефтянка она и не для взрывного роста, а для тех, кто...

    any_to_real, совокупная доходность обычки Татнефти за 5 лет более 600%.
    Может и не для взрывного )

    Евдокимов Сергей, нужно понимать, что рост был не на пустом месте, ...

    Добрый Енот, и что сие просветлённое понимание подтверждает (или опровергает)?
  10. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.

    ...
    у татки только 50% прибыли зависит от цены нефти, они еще 50% зарабатывают на переработке и тд...

    drumer, дизу бы всякую не сочиняли.
    Или бы ссылку на источник, ежели не сами.
    Люди же читают, верят )

    Татнефть достаточно сильно зависит от нефтяных цен из-за существенного сдвига маржинальности деятельности в пользу сегмента разведки и добычи, который обеспечил компании в 2018 году 87,6% всей прибыли (при 11,1% от продажи нефтепродуктов).

    Возможно, в 2019 соотношение куда-либо чуток сдвинулось (не смотрел), но точно не в разЫ.

    Евдокимов Сергей, да именно на бкс и читал
    bcs-express.ru/novosti-i-analitika/razbor-emitenta-tatneft-effektivnaia-no-ne-deshevaia-kompaniia

    drumer, коллега ниже отметил…
  11. Аватар drumer
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.

    ...
    у татки только 50% прибыли зависит от цены нефти, они еще 50% зарабатывают на переработке и тд...

    drumer, дизу бы всякую не сочиняли.
    Или бы ссылку на источник, ежели не сами.
    Люди же читают, верят )

    Татнефть достаточно сильно зависит от нефтяных цен из-за существенного сдвига маржинальности деятельности в пользу сегмента разведки и добычи, который обеспечил компании в 2018 году 87,6% всей прибыли (при 11,1% от продажи нефтепродуктов).

    Возможно, в 2019 соотношение куда-либо чуток сдвинулось (не смотрел), но точно не в разЫ.

    Евдокимов Сергей, да именно на бкс и читал
    bcs-express.ru/novosti-i-analitika/razbor-emitenta-tatneft-effektivnaia-no-ne-deshevaia-kompaniia
  12. Аватар Добрый Енот
    Да, компания зачётная.
    Один минус (от «квинтэссенции рынка»)...


    И флэт второй год это подтверждает.

    …Но нефтянка она и не для взрывного роста, а для тех, кто...

    any_to_real, совокупная доходность обычки Татнефти за 5 лет более 600%.
    Может и не для взрывного )

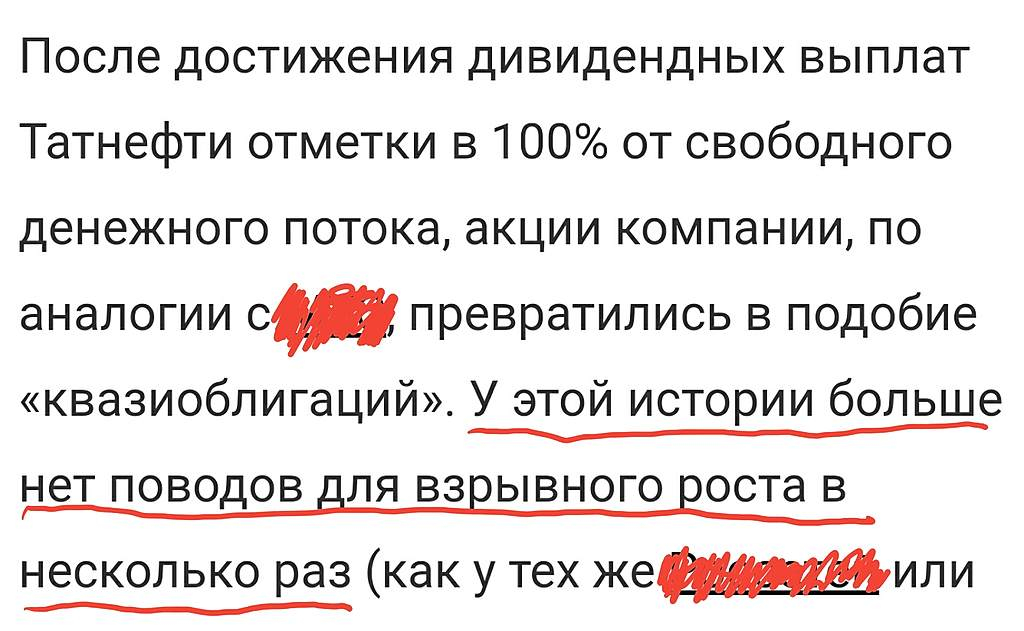
    Евдокимов Сергей, нужно понимать, что рост был не на пустом месте, переоценка многих наших компаний произошла благодаря новым дивидендным политикам. Можно сказать, что нам повезло жить в это время и инвестировать в эти компании, кто на приличные суммы заходил тому повезло еще больше. Дальше всё успокоится и будет либо боковик, либо слабый поступательный рост как было до 2015. Это, в целом, касается всей нефтянки, фазы роста наших компаний мы проходили в нулевых. Сейчас есть конечно еще варианты которые могут отыграть неплохо, вроде Башнефти, но опять же всё завязано на том, сколько прибыли они будут давать на дивиденды, а не на росте компании в целом.
  13. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Да, компания зачётная.
    Один минус (от «квинтэссенции рынка»)...


    И флэт второй год это подтверждает.

    …Но нефтянка она и не для взрывного роста, а для тех, кто...

    any_to_real, совокупная доходность обычки Татнефти за 5 лет более 600%.
    Может и не для взрывного )
  14. Аватар any_to_real
    Да, компания зачётная.
    Один минус (от «квинтэссенции рынка»)...


    И флэт второй год это подтверждает.

    Евдокимов Сергей, как и у всей нефтянки же, апсайд ограничен ключевой ставкой, инфляцией, рентабельностью, здесь он пока что реализуется в префах. Но нефтянка она и не для взрывного роста, а для тех, кто боле-менее стабильно желает кушать с дивидендов, вот и Лукойл это понял.
  15. Аватар Investor Zim
    Если прочитать только начало статьи от БКС, действительно можно подумать, что:

    «На реализацию нефти по итогам 2018 г. пришлось около 50% выручки, на реализацию нефтепродуктов – около 40%, остальное пришлось на другие сегменты»

    Но там же следует продолжение:

    «При этом, из-за существенного различия в маржинальности сегментов, прибыль от продажи нефтепродуктов в 2018 г. составила всего 11,1% от всей прибыли против 87,6% в сегменте разведки и добычи. Поэтому динамика цен на нефть является более значимой для прибыльности компании, чем ситуация на рынке нефтепродуктов»

    Deacon, У них есть планы по нефтехимии и они добавят прибыльности. Общие инвестиции в районе 700 млрд. руб. Маржинальность выше, чем в нефтепереработке.

    khornickjaadle, хорошо. Но это в будущем, а пока дела обстоят несколько иначе.
  16. Аватар khornickjaadle
    Если прочитать только начало статьи от БКС, действительно можно подумать, что:

    «На реализацию нефти по итогам 2018 г. пришлось около 50% выручки, на реализацию нефтепродуктов – около 40%, остальное пришлось на другие сегменты»

    Но там же следует продолжение:

    «При этом, из-за существенного различия в маржинальности сегментов, прибыль от продажи нефтепродуктов в 2018 г. составила всего 11,1% от всей прибыли против 87,6% в сегменте разведки и добычи. Поэтому динамика цен на нефть является более значимой для прибыльности компании, чем ситуация на рынке нефтепродуктов»

    Deacon, У них есть планы по нефтехимии и они добавят прибыльности. Общие инвестиции в районе 700 млрд. руб. Маржинальность выше, чем в нефтепереработке.
  17. Аватар Investor Zim
    Если прочитать только начало статьи от БКС, действительно можно подумать, что:

    «На реализацию нефти по итогам 2018 г. пришлось около 50% выручки, на реализацию нефтепродуктов – около 40%, остальное пришлось на другие сегменты»

    Но там же следует продолжение:

    «При этом, из-за существенного различия в маржинальности сегментов, прибыль от продажи нефтепродуктов в 2018 г. составила всего 11,1% от всей прибыли против 87,6% в сегменте разведки и добычи. Поэтому динамика цен на нефть является более значимой для прибыльности компании, чем ситуация на рынке нефтепродуктов»
  18. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.

    ...
    у татки только 50% прибыли зависит от цены нефти, они еще 50% зарабатывают на переработке и тд...

    drumer, дизу бы всякую не сочиняли.
    Или бы ссылку на источник, ежели не сами.
    Люди же читают, верят )

    Татнефть достаточно сильно зависит от нефтяных цен из-за существенного сдвига маржинальности деятельности в пользу сегмента разведки и добычи, который обеспечил компании в 2018 году 87,6% всей прибыли (при 11,1% от продажи нефтепродуктов).

    Возможно, в 2019 соотношение куда-либо чуток сдвинулось (не смотрел), но точно не в разЫ.
  19. Аватар n̯ǝɹdǝƆ ʚоwиʞоɓʚƎ
    Да, компания зачётная.
    Один минус (от «квинтэссенции рынка»)...


    И флэт второй год это подтверждает.
  20. Аватар Дмитрий Вебсмит
    Татнефть офигенски классная компания
  21. Аватар drumer
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.

    А, нефть вернется к росту после кроновируса, зачем соскакивать? не совсем верно передал информацию, исправляюсь.
    bcs-express.ru/novosti-i-analitika/razbor-emitenta-tatneft-effektivnaia-no-ne-deshevaia-kompaniia

    но, я все равно думаю еще их брать.
  22. Аватар Андрей Харитонов
    когда можно будет уже увидеть отчетность ???
  23. Аватар А
    Сам сижу в префах, считаю что цена догонит обычку. С дивами думаю в 2020 не обидят. А дальше главное вовремя соскочить.
  24. Аватар A Che
    Роман Ранний, чем вызвано сужение спреда между префами и обычкой по Вашему мнению?
  25. Аватар Роман Ранний
    Следовательно дивиденды по итогам 2019 года должны быть не меньше чем 84.91 руб.

    64.47 руб. уже выплатили по итогам 2-го и 3-его квартала.

    За 4-й квартал осталось выплатить 20.44 руб.

    Див. дох. чистая обычка. при цене 755 руб. = 2.36%

    Див. дох. чистая префы. при цене 709 руб. = 2.51%

    Роман Ранний, Спасибо тебе! не хватает рейтинга плюсовать, дак вот буду писать -Спасибо!

    drumer, если какие ещё дивиденды интересны пиши на форуме, будем считать вместе!

Татнефть - факторы роста и падения акций

  • в 2022г. Чистая прибыль выросла на 43%, выручка от переработки нефти и реализации нефтепродуктов составила 55% от общей выручки (в 2021г этот показатель был 25%), общие дивиденды за 2022г. 67р. на акцию (14% от текущей цены). (10.06.2023)
  • ТАНЕКО (НПЗ Татнефти) - самый современный нефтеперерабатывающий завод в России, который имеет максимальную глубину переработки нефти (17.10.2023)
  • Татнефть планирует в ближайшем будущем нарастить объем переработки нефти до 100% объемов добычи - причем переработка нефти в последнее время приносит основную прибыль предприятия (17.10.2023)
  • Компания активно развивает производство нефтехимической продукции из собственного сырья - производство шин, ПЭТ упаковок и так далее. (17.10.2023)
  • Большая часть активов находится в Татарстане - компания не изъявляет желание серьезного расширения географии и роста активов (17.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

Татнефть - описание компании

Татнефть — нефтяная компания
Чтобы купить акции, выберите надежного брокера: