 Финаме
 БКС Мир Инвестиций
Ранее Правительство уже продлило действие эмбарго на экспорт бензина до конца 2025 года и ввело ограничение на вывоз дизтоплива. Теперь предлагается обнуление ввозных таможенных пошлин в размере 5% на импортируемый бензин из Китая, Южной Кореи и Сингапура через определённые пункты пропуска на Дальнем Востоке. Поставлять топливо смогут только уполномоченные организации – «Роснефть», АО ННК и государственное ВО «Промсырьеимпорт».
Позитив для Роснефти, едем на 650
| Число акций ао | 10 598 млн |
| Номинал ао | 0.01 руб |
| Тикер ао |
|
| Капит-я | 3 811,0 млрд |
| Выручка | 8 262,0 млрд |
| EBITDA | 2 415,0 млрд |
| Прибыль | 248,0 млрд |
| Дивиденд ао | 13,83 |
| P/E | 15,4 |
| P/S | 0,5 |
| P/BV | 0,4 |
| EV/EBITDA | 1,6 |
| Див.доход ао | 3,8% |
| Роснефть Календарь Акционеров | |
| Прошедшие события Добавить событие | |

Роснефть акции
359.6₽ -2.31%
-


 ЕС хочет запретить импорт нефти из России с 2026 г. — Bloomberg со ссылкой на источники

◾Европарламент рассматривает возможность ускорить отказ от импорта российских энергоносителей. Поставки нефти планируется запретить с 2026 года, газа — с 2027-го. Об этом сообщает Bloomberg со ссылкой на источники.
◾Профильный комитет Европарламента планирует 16 октября проголосовать за поправки к программе по сокращению импорта российских энергоносителей RePowerEU. Для того, чтобы принять меры нужно большинство голосов в Совете ЕС и в Европарламенте.
◾Изначально RePowerEU предполагала отказ от российской нефти и газа к концу 2027 года. В плане также предусмотрены меры по борьбе с «теневым флотом» России. Так ЕС называет суда, которые Россия якобы использует для обхода санкций.
◾По информации Bloomberg, Еврокомиссия также планирует ввести пошлины на импорт российской нефти, поступающей по трубопроводу «Дружба» в Венгрию и Словакию. Для этого требуется согласие всех стран Евросоюза.
◾Единственным маршрутом поставок российского трубопроводного газа в Европу остается «Турецкий поток». Россия находится на втором месте после США среди поставщиков СПГ в ЕС с долей в 15%.
Авто-репост. Читать в блоге >>> Европарламент намерен отказаться от импорта российских газа и нефти до конца 2026 года. Что из этого получится?
Пока главы 27 стран Евросоюза не могут согласовать 19-й пакет санкций против России, на помощь европейским «ястребам» уже спешит Европарламент, который предлагает принять резолюцию, обязывающую страны ЕС отказаться от нефти и газа уже в 2026 году. При этом ранее план предусматривал начало отказа от них с 2027 года, но теперь Европарламент предлагает ускориться и отказаться от импорта российских газа и нефти до конца 2026 года.
За 9 месяцев 2025 года Евросоюз импортировал 27,6 млрд кубометров российского газа, и в итоге Россия в настоящее время является четвёртым крупнейшим экспортёром в ЕС после Норвегии, США и Алжира. Несмотря на то, что доля страны на нефтяном рынке ЕС в 2021 году составляла 40%, к началу 2025 года она снизилась до 8-10%, Европарламент настаивает на отказе и от этих остаточных объёмов.
В то же время Венгрия и Словакия, которые не имеют возможности импортировать нефть морским путём из-за отсутствия выхода к побережью, продолжают получать этот ресурс из РФ по трубопроводу «Дружба».
Авто-репост. Читать в блоге >>> Нефтегазовые доходы России упали в сентябре на 20% г/г на слабой нефти и сильном рубле — Bloomberg
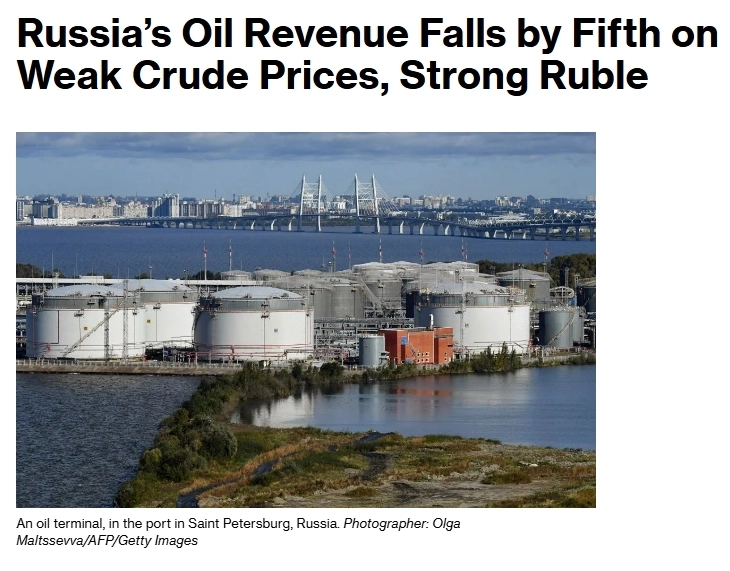
Поступления России от продажи нефти в государственный бюджет сократились на одну пятую в сентябре по сравнению с аналогичным периодом прошлого года из-за падения мировых цен на нефть и укрепления курса национальной валюты.Падение доходов от нефтяной отрасли, которая вместе с газом составляла четверть российского бюджета в этом году, истощает государственную казну, поскольку Москва продолжает тратить значительные средства на финансирование войны на Украине, которая ведётся уже четвёртый год. Правительство уже ожидает, что поступления от нефти и газа в бюджет в этом году будут самыми низкими со времён пандемии 2020 года.
По данным Bloomberg, основанным на опубликованных в пятницу данных Минфина, в прошлом месяце налоги, связанные с нефтью, сократились почти на 20%, до 483,5 млрд рублей (5,9 млрд долларов). Совокупные доходы от нефти и газа упали на 25%, до 582,5 млрд рублей.
Снижение выручки последовало за падением цен на нефть на фоне опасений по поводу надвигающегося переизбытка на мировом рынке. ОПЕК+, ведущим членом которой является Россия, ускорила восстановление добычи, что вызвало опасения, что в следующем году поставки превысят спрос. Тем временем президент США Дональд Трамп призвал покупателей прекратить закупки ископаемого топлива у Москвы, что нанесет ущерб бюджету Кремля.
Авто-репост. Читать в блоге >>>- Казахстан поддерживает решение ОПЕК+ о постепенном увеличении добычи нефти
Президент подчеркнул, что Казахстан поддерживает решение ОПЕК+ о постепенном увеличении объемов добычи нефти с учетом приоритетности защиты национальных интересов, — сообщила пресс-служба главы государства. По ее данным, стороны обсудили совместные меры, направленные на укрепление устойчивости энергетической системы региона.
Отмечена важность обеспечения баланса интересов между нефтедобывающими странами и государствами, импортирующими углеводороды, — говорится в сообщении.
Восемь стран ОПЕК+ на заседании 5 октября рассмотрят вопрос об ускоренном отказе от добровольного сокращения добычи нефти на 1,65 млн б/с и о ее наращивании на 500 тыс. б/с в течение трех месяцев.
tass.ru/ekonomika/25241917
Авто-репост. Читать в блоге >>>  Стремление экспортеров российской нефти перейти на большие объемы отгрузок для минимизации рисков повышает спрос на танкеры Suezmax дедвейтом 135 тыс — Ъ
За последнюю неделю сентябряставки фрахта на перевозку российской нефти судами класса Suezmax дедвейтом 135 тыс. тонн выросли более чем на 10%, следует из обзора Центра ценовых индексов (ЦЦИ). Стоимость перевозки в направлении Северного Китая танкерами такого типа выросла за неделю на 13,6%, до 10,2$ за баррель, став рекордной в 2025 году. Перевозка до Западной Индии подорожала на 10,3%, до $7,7 за баррель, максимума с 2024 года.
В ЦЦИ повышенный спрос на Suezmax связывают с частичной переориентацией поставок в порты Азово-Черноморского бассейна (АЧБ) по системе «Транснефти».
По мнению аналитиков, участники рынка стремятся укрупнить объемы экспортных партий для минимизации рисков. Начиная с июля поставки из портов АЧБ выросли до четырех-пяти танкеров в неделю против трех в первой половине этого года.
По данным ЦЦИ, поставки российской нефти из морских портов 22–28 сентября выросли на 24% к предыдущей неделе, до 466 тыс. тонн в сутки.
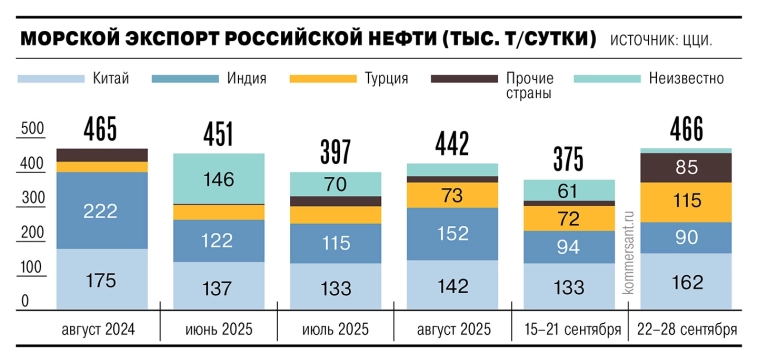
В объеме морского экспорта российской нефти в последнюю неделю сентября 35% пришлось на Китай, 25% — на Турцию, 19% — на Индию, 3% — на Сирию, согласно ЦЦИ.
Авто-репост. Читать в блоге >>> Нефтяная блокада РФ все ближе
Макрон призвал срывать торговлю российской нефтью путем задержания танкеров «теневого флота».
В ходе своего выступления на саммите Европейского политического сообщества в Копенгагене президент Франции Эммануэль Макрон предложил задерживать танкеры с российской нефтью «на недели», чтобы снизить возможности России по финансированию боевых действий на Украине и принудить ее к переговорам.
«Чрезвычайно важно усилить давление на этот теневой флот, потому что это явно снизит возможности для финансирования военных действий. Очень важно, что таким образом вы уничтожаете бизнес-модель, задерживая эти суда даже на несколько дней или недель и вынуждая организовывать поставки по-другому, что снижает эффективность бизнес-модели», — заявил Макрон.
В своей речи Макрон предложил странам «коалиции желающих» начать работать в координации с НАТО для оптимизации действий в этом направлении.
Для примера французский лидер привел недавнее задержание спецназом ВМС Франции у берегов Сен-Назера танкера PUSHPA (Boracay), который подозревался властями Дании в запуске дронов над территорией страны.
Авто-репост. Читать в блоге >>>- Достижимы ли прогнозы Минэкономразвития по экспорту нефти из России?
В сентябре 2025 года экспорт нефти из России через западные порты увеличился к августу на 25%, до 2,5 млн баррелей в день, сообщает агентство Reuters. Это говорит о том, что покупатели не боятся угроз президента США Дональда Трампа ввести повышенные пошлины на их товары, если они не откажутся от покупки нефти у России.
Крупнейший импортёр российской нефти Китай уже заявлял, что заинтересован в наращивании импорта нефти из РФ, а не в её сокращении, и, возможно, именно после этого заявления Трамп и госсекретарь США Рубио заявили о том, что Штаты могут ввести повышенные пошлины на покупателей российской нефти только, если раньше всех это сделает Европа. Индия и Турция подтвердили планы по сохранению импорта нефти из РФ, а твёрдая позиция Венгрии и Словакии о том, что они не могут отказаться от российской трубопроводной нефти, нашла в итоге понимание даже у президента США.
По базовому прогнозу Минэкономразвития РФ, экспорт российской нефти в 2025 году останется почти на уровне 2024 года и составит 240,1 млн т.
Авто-репост. Читать в блоге >>> - Макрон предлагает задерживать в море "на недели" танкеры так называемого теневого флота, чтобы нарушить поставки российской нефти — ТАСС
Президент Франции Эмманюэль Макрон предлагает задерживать в море «на недели» танкеры так называемого теневого флота, чтобы нарушить поставки якобы российской нефти.
«Очень важно, что таким образом вы уничтожаете бизнес-модель, задерживая эти суда даже на несколько дней или недель и вынуждая организовывать поставки по-другому, что снижает эффективность бизнес-модели. Потому что эта модель была организована еще до 2022 года, но сейчас она полностью индустриализирована. И я предлагаю в рамках „коалиции желающих“, в тесном сотрудничестве с НАТО работать над тем, как оптимизировать эти совместные действия», — сказал Макрон.
Он привел в пример задержание Францией у своих берегов танкера, который следовал из российского порта в Индию.
tass.ru/ekonomika/25228179
Авто-репост. Читать в блоге >>> - Запасы нефти в США выросли за неделю на 1,79 млн баррелей
Коммерческие запасы нефти в США на прошлой неделе выросли на 1,79 млн баррелей — до 416,5 млн баррелей, говорится в еженедельном докладе министерства энергетики.
Эксперты в среднем ожидали их роста примерно на 1,5 млн баррелей, по данным Trading Economics.
Товарные запасы бензина на неделе, завершившейся 26 сентября, увеличились на 4,13 млн баррелей, дистиллятов — на 578 тыс. баррелей.
Резервы на терминале в Кушинге, где хранится торгуемая на Нью-Йоркской товарной бирже (NYMEX) нефть, уменьшились на 271 тыс. баррелей.
www.interfax.ru/business/1050325
Авто-репост. Читать в блоге >>> - Орбан: Поставки нефти из России по Дружбе имеют для Венгрии первостепенное значение, альтернативы российскому топливу нет
«Во-первых, никто не просил меня сделать это. Венгрия — суверенная страна, мы сами принимаем решения в отношении [поставщиков] энергии. Во-вторых, у нас нет других вариантов. Есть дополнительный трубопровод из Хорватии, который не имеет такого значения, как нефтепровод из России, который играет главную роль. У нас нет выхода к морю. Мы не можем поменять свое местоположение», — сказал Орбан по прибытии на неформальный саммит ЕС в Копенгагене.
tass.ru/mezhdunarodnaya-panorama/25218577
Авто-репост. Читать в блоге >>>  ❗️❗Акции роснефти в глубоком минусе – стоит ли продолжать держать?

Я бы сказал, что в случае с Роснефтью это вопрос горизонта инвестирования. Весь нефтяной сектор сейчас переживает низкую стадию цикла, и в ближайшее время ждать быстрого восстановления не приходится. Цены на нефть корректируются на фоне ожиданий увеличения добычи странами ОПЕК+, сохраняется сильный рубль, а также ужесточаются санкционные ограничения. В совокупности это приводит к тому, что выручка нефтяных компаний заметно ниже по сравнению с прошлогодними показателями.
Что касается перспектив, сейчас у компании в процессе реализации масштабный инвест-проект Восток Ойл, который включает в себя освоение нефтяных месторождений в Красноярском крае, строительство порта в бухте Север на полуострове Таймыр для вывоза нефти с этих месторождений и строительство нефтепровода к этому порту. По завершении этого проекта Роснефть сможет значительно нарастить добычу и объёмы реализации, что, в свою очередь, способно привести к существенной переоценке акций на фоне роста бизнеса. Однако для реализации этих планов потребуется время.
Авто-репост. Читать в блоге >>>
 По данным The Times: Европа ежемесячно закупает у России нефть и газ на более миллиарда евро в месяц

Cпустя три с половиной года войны России в Украине страны ЕС продолжают ежемесячно вкладывать более миллиарда евро в военные нужды страны-агрессора, закупая российскую нефть и газ, сообщает Unian.net со ссылкой на The Times, до начала российского вторжения в Украину, в страны ЕС ежемесячно импортировалось около 25 миллионов тонн российской нефти, газа и угля.
«С тех пор этот объём сократился на девять десятых. Но продолжающиеся закупки — в основном газа — составили 965 миллионов фунтов стерлингов (1,1 млрд евро) в августе и более 16,8 миллиардов фунтов стерлингов (19 миллиардов евро) за последний год», — говорится в статье.
Так, Венгрия и Словакия получили бессрочное освобождение от эмбарго на поставки сырой нефти из России. Обе страны продолжают получать российскую сырую нефть по трубопроводу «Дружба» и постоянно заявляют, что у них нет возможности переключиться на трубопровод «Адрия» (по которому нефть поставляется из Хорватии).
Однако, как отмечает Люк Уикенден из Центра исследований энергетики и чистого воздуха, существует ещё один вероятный фактор: в 2024 году закупка нефти из России была примерно на 20% дешевле, чем из Хорватии.
Авто-репост. Читать в блоге >>> Роснефть (ROSN)

💥ROSN - Технический анализ (Н. таймфрейм)🕯В настоящее время Актив построил фигуру Двойная вершина.
🔽 Пробили уровень поддержки 451.2 и закрепились, что является подтверждением фигуры Двойная вершина, падение цены до 308.
Фундаментальный анализ Роснефти (ROSN) по итогам 1 полугодия 2025 года
На основании финансовых результатов «Роснефти» за первое полугодие 2025 года, компания демонстрирует ослабление ключевых финансовых показателей на фоне сложной макроконъюнктуры, однако в долгосрочной перспективе ее потенциал связан с масштабным проектом «Восток Ойл».
📉Ключевые финансовые результаты (1 полугодие 2025 г.)
Выручка
за 1 полугодие 2025 г. — 4,26 трлн руб
Изменение г/г — -17,6%
Снижение цен на нефть, укрепление рубля, снижение объемов добычи и переработки.
EBITDA
за 1 полугодие 2025 г — 1,05 трлн руб
Изменение г/г — -36,1%
Падение выручки, опережающий рост тарифов естественных монополий (Транснефть, РЖД) и операционных расходов.
Авто-репост. Читать в блоге >>> Нефтегазовые доходы за август 2025 года: маржа экспортеров и маржа переработки
На этой неделе Минфин возможно опубликует данные о нефтегазовых доходах за сентябрь 2025 года. Посмотрим на результаты за август и 8 месяцев 2025 года. Нефтегазовые доходы в августе 2025 года составили 0.51 трлн руб. (снижение на 35% г/г). Основные факторы — падение цен на нефть и укрепление рубля. Снижение поступлений на 36% м/м за счет НДД, который выплачивается на квартальной основе.
Маржа экспортера (цена на нефть за вычетом НДПИ) в августе снова ниже 20 тыс. рублей:

Компании, перешедшие на НДД (по некоторым месторождениям), также продолжают платить НДПИ (около 60-70% от базовой ставки), поэтому важно смотреть на маржу экспортеров с учетом НДД и возвратных акцизов:
Авто-репост. Читать в блоге >>>- Нефтяники могут получить демпфер сентября по бензину при его корректировке
Нефтяные компании смогут получить выплаты по топливному демпферу по бензину по итогам сентября в случае корректировки точки отсечения сразу на 10 процентных пункта. Это следует из расчетов ТАСС на основе данных Санкт-Петербургской международной товарно-сырьевой биржи.
Так, средняя стоимость бензина АИ-92 составила в сентябре 72 302 рубля за тонну.
Накануне в Госдуму был внесен законопроект, который предусматривает изменения точки отсечения демпфера для бензина и дизеля (то есть допустимого уровня цены топлива на бирже, после превышения которого нефтяники лишаются выплаты демпфера из бюджета) на 10 процентных пунктов с сентября, то есть цена бензина сможет отклоняться от индикативной до 20% и верхним пределом будет 72 540 рубля за тонну.
tass.ru/ekonomika/25207113
Авто-репост. Читать в блоге >>>  Роснефть. Отчет за 2 кв 2025 по МСФО

Тикер: #ROSN
Текущая цена: 424.1
Капитализация: 4.5 трлн.
Сектор: Нефтегаз
Сайт: www.rosneft.ru/Investors/Мультипликаторы (на основе данных за последние 12 месяцев):
P\E — 8.08
P\BV — 0.5
P\S — 0.49
ROE — 6.1%
ND\EBITDA — 1.6
EV\EBITDA- 3.45
Активы\Обязательства — 1.8Что нравится:
✔️ положительный FCF +164 млрд против -17 млрд в 1 кв 2025.
Что не нравится:
✔️ снижение выручки на 13.3% к/к (2.28 -> 1.98 трлн) и за полугодие на 17.6% г/г (5.17 -> 4.26 трлн);
✔️ за полугодие положительный денежный поток уменьшился на 62.4% г/г (391 -> 147 млрд);
✔️ ND\EBITDA вырос за квартал с 1.35 до 1.6;
✔️чистая прибыль снизилась на 49.5% к/к (277 -> 140 млрд) и за полугодие на 55.7% г/г (942 -> 417 млрд). Основные причины — потеря в выручке, а также рост производственных и операционных расходов на 27.6% г/г (413 -> 527 млрд);
✔️ отношение активов к обязательствам не изменилось и находится ниже комфортных 2.Дивиденды:
Согласно дивидендной политике компании, целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
Авто-репост. Читать в блоге >>> 💼 Цены на нефть и перспективы российских нефтяников
На стоимость сырья влияют разнонаправленные факторы:🔵 Профицит нефти на мировом рынке приводит к снижению цен
В сентябре 2025 года ОПЕК+ согласовала увеличение объёмов добычи на 548 тыс. б/с. До конца декабря организация планирует снять ограничения ещё примерно на 1,66 млн б/с.
По мнению Международного энергетического агентства, это подтолкнёт цены вниз — до 58 долларов за баррель в 2026 году.
Управление энергетической информации США смотрит на рынок ещё радикальнее: по его прогнозам, бочка Brent подешевеет до 50 долларов за баррель в 1-м квартале 2026 года.
Альянс ОПЕК озвучил более оптимистичные сценарии. По его прогнозу, спрос в 2026 году вырастет значительно. А вот добыча в странах, не входящих в организацию, будет увеличиваться не так быстро, как ожидалось.
🔵 Геополитические риски выступают фактором роста цен
Нестабильная ситуация на Ближнем Востоке, тарифные войны, угрозы российским НПЗ и экспортным терминалам толкают нефтяные котировки вверх.
Наши аналитики прогнозируют, что цена эталонной марки Brent будет незначительно снижаться от текущего уровня. В 4-м квартале мы ожидаем Brent по 66,4 доллара за баррель.
Авто-репост. Читать в блоге >>> Минус нефтянникам. Ограничения на танкеры в Китае.
Investing.com — Некоторые операторы терминалов в китайском порту Циндао, на который приходится около шестой части импорта сырой нефти в страну, введут новые ограничения на старые танкеры — шаг, который широко рассматривается как направленный против судов, перевозящих санкционированную нефть из Ирана и других чувствительных поставщиков. Об этом пишет Bloomberg.
Меры включают запрет на швартовку танкеров старше 31 года, а также судов, изменивших свои идентификационные номера Международной морской организации или имеющих недействительные сертификаты, согласно уведомлению, с которым ознакомилось агентство Bloomberg.
Меры вступят в силу с 1 ноября.
Ограничения вводятся после того, как в августе США ввели санкции против нефтяного оператора в районе порта Дунцзякоу в Циндао, заявив, что тот получал иранскую нефть, доставленную судном, уже находящимся под санкциями Вашингтона. Это усилило опасения, что более жесткие меры могут еще сильнее нарушить импорт нефти в Китай. Дипломаты Пекина выступили против этих шагов.
Авто-репост. Читать в блоге >>> Операционные результаты не радуют глаз инвесторов Роснефти 🤬
Еще один немаловажный фактор снижения финансовых показателей, помимо крепкого рубля и низкой нефти, — это снижение производственных показателей.
1️⃣ Добыча нефти (-3,8% H/H)
Причина: соглашение ОПЕК+2️⃣Добыча газа (-16% H/H)
Причина: хз, тут причины компания не раскрывает, а я не шарю3️⃣ Переработка нефти (-5,4% H/H)
Причина: враги по НПЗ лупят мама не горюйКороче, пока нефтяники в невыгодной позиции, у них нет карт на руках. Всё против них, так что терпим.
P.S.
Раньше у Роснефти были еще мощности на зарубежных НПЗ (Германия), около 10% всей переработки, но их отжали 👺
Можно подписаться на мой ТГ-канал, там читать мою ахинею будет удобнее, также часть постов публикую только туда, так что милости прошу.
Авто-репост. Читать в блоге >>>- ❗️Когда-нибудь настанет твое время - Роснефть

Раз уж я решил пройтись по нефтяникам, то следующий на очереди всеми известный жёлтый гигант upstream — Роснефть.
Пока только начал заполнять данные за 25 год, но пока по вкусу невкусно (оно и понятно, дно цикла проходим).
Возможно, один из самых нелюбимых нефтяников на рынке из-за низких дивидендов. Однако потенциал роста этих самых дивидендов скрыт в проекте «Восток-Ойл». Ждем частичный запуск в 2026 году, надеюсь, без очередных переносов, хотя понимаю МЕГА-сложность данного проекта.
Можно подписаться на мой ТГ-канал, там читать мою ахинею будет удобнее, также часть постов публикую только туда, так что милости прошу.
Авто-репост. Читать в блоге >>>


Роснефть - факторы роста и падения акций
- Роснефть обладает самым большим производственным потенциалом роста среди всех российских НК (26.01.2018)
- Роснефть платит дивиденды 50% МСФО (07.02.2019)
- к 2024 «Восток Ойл» будет давать дополнительно 30 млн.т. нефти и до 100 млн т к 2030 году (30.08.2021)
- Восток Ойл позволит Роснефти нарастить выручку и прибыль с 2024 года - когда первая нефть пойдет через собственную инфраструктуру (в данном проекте существенные льготы и сниженные налоги) (17.10.2023)
- Возможны новые крупные расточительные приобретения. (29.06.2017)
- Риск ввода дополнительных налогов и ввода искуственного ограничения прибыли через НДПИ (17.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
Роснефть - описание компании
РоснефтьОАО «Роснефть» (ИНН 7706107510) — крупнейшая нефтяная компания в РФ и крупнейший налогоплательщик страны. Доказанные запасы углеводородов Роснефти по классификации SEC превышают 33 млрд баррелей.
Уставный капитал компании равен 105.981 млн руб. На эту сумму эмитировано 10598177810 обыкновенных акций номиналом 0.01 руб. Крупнейшим акционером компании является государственный Роснефтегаз.
2020 оценка:
нефть +$10 добавляет к EBITDA 6 мес + 70 млрд руб.
USDRUB +$10 добавляет к EBITDA 6 мес + 80 млрд руб.
Чтобы купить акции, выберите надежного брокера:


