

25 ноября 2019, 12:23
QIWI: довольно сильные показатели за 3й квартал 2019 год
QIWI опубликовала позитивные результаты за 3й квартал 2019 г.:
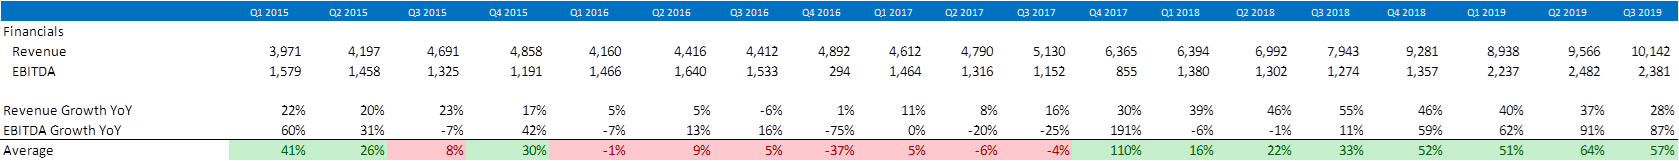
Недооцененность по мультипликаторам:

- Рост выручки составил 28% год к году (немного замедлившись относительно 1−2 квартала 2019 г.)
- EBITDA выросла на 87% год к году (в абсолютном значении немного снизившись относительно 2 кв. 2019 г.)
- Компания повысила прогнозы роста на 2019 г. (прогноз роста чистой прибыли повышен с 45% до 55% относительно 2018 г.)
- Менеджмент озвучил планы по полной продаже (и сокращению финансирования) Рокетбанка. С учетом убытка этого направления (632 млн руб. за 3й квартал 2019 г.), продажа может привести к дополнительному увеличению EBITDA компании на 27%!
Недооцененность по мультипликаторам:
- Индикативно по EV/EBITDA LTM компания стоит 8.6x* при историческом мультипликаторе 12.8x на уровне 75% перцентиля
- С учетом высоких темпов роста прогнозный EV/EBITDA NTM получается на уровне 6.3x (Для целей прогнзирования применяется средний рост между текущим (57%) и средне-историческим (13%) итого получается рост 38%, применяемый год к году)
- Исторический EV/EBITDA LTM компании на уровне 75% перцентиля составляет 12.8x, с учетом требуемой доходности акционерного капитала 18% приводится к целевому мультипликатору EV/EBITDA NTM 10.9x
- Исходя из текущего и требуемого NTM мультипликатора получается существенный потенциал роста — до 73%
- Справочно — аналитики также прогнозируют целевые цены существенно выше текущей: например целевая цена JP Morgan — 1800р (+ 42% относительно текущей цены)
Порядочность и качество корпоративного управления:
- Компания торгуется на NASDAQ, соблюдает стандарты корпоративного управления и раскрытия информации
- Дивидендная политика компании предполагает выплату от 65 до 85% чистой прибыли в виде дивидендов
- СД одобрил дивиденды в 28 центов на акцию по результатам 3го квартала 2019 г., что дает аннуализированную див. доходность около 6% (достаточно хороший уровень для компании с такими темпами роста)

Читайте на SMART-LAB:

Positive Technologies будет защищать не только компании, но и обычных пользователей
Мы развиваем направление защиты мобильных устройств от киберугроз и мошенников.
Пока продукт находится на стадии разработки: мы собираем команду, развиваем технологии и рассматриваем несколько...

14:58

Итоги первичных размещений ВДО и некоторых розничных выпусков на 15 октября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте , Сайт , Мах

18:37
❗️Каждый второй заемщик МФО моложе 35 лет
На пользователей от 18 до 34 лет пришлось 59% микрозаймов, выданных через маркетплейс Банки.ру. Они же подали 63% всех заявок. 🔶 Чаще всего заемщики запрашивали небольшие суммы: • 73%...

16:52



20:48
Дмитрий, и что? Продолжай.

20:45
И Харитона

«Деловая Россия» нашла, где взять деньги 📰 РБК опубликовало выдержки из документа «Деловой России» (это такая организация, которая якобы защищает бизнес) — 52 предложения по «трансформации экономики Р...

Вице-президент Удивляндии, Тогда и людей на Рынке было гораздо меньше… Приток людей начался постепенно с рынком ВДО. Для 'физиков' — это основной 'драйвер'. И потом — рейтинг 'А' у ЕвроТранса с 18%...

Manuk, ой, какие мы тошные!)) давно ты переобулся прям на «вы»?)) не так давно смеялся вместо на ветке акций про стадион гудящий, а теперь его возглавляешь.
не хочешь — не общайся, малознакомый-н...

⛽ Нефтегазовый сектор – Подробный обзор 1 полугодия
📌 Сегодня смотрим на нефтегазовый сектор, пробуем определить бенефициаров сложившейся ситуации и лидеров по предстоящей дивидендной доходности.
...

⛽ Нефтегазовый сектор – Подробный обзор 1 полугодия
📌 Сегодня смотрим на нефтегазовый сектор, пробуем определить бенефициаров сложившейся ситуации и лидеров по предстоящей дивидендной доходности.
...

⛽ Нефтегазовый сектор – Подробный обзор 1 полугодия
📌 Сегодня смотрим на нефтегазовый сектор, пробуем определить бенефициаров сложившейся ситуации и лидеров по предстоящей дивидендной доходности.
...

20:40
⛽ Нефтегазовый сектор – Подробный обзор 1 полугодия
📌 Сегодня смотрим на нефтегазовый сектор, пробуем определить бенефициаров сложившейся ситуации и лидеров по предстоящей дивидендной доходности.
...

20:36
Прибыль ФосАгро вырастет на 60%, но потенциал акций останется ограниченным: прогноз Т-Инвестиций
ФосАгро ($PHOR) может опубликовать финансовые показатели за третий квартал в конце следующей недели....
ещё тот чемодан без ручки )