 Финаме
 БКС Мир Инвестиций

НК "РуссНефть" Решения совета директоров
2. Содержание сообщения
Сообщение об отдельных решениях, принятых советом директоров (наблюдательным советом) эмитента
2.1. Кворум заседания совета директоров (наблюдательного совета) эмитента и результаты голосования по вопросам о принятии решений, предусмотренных пунктом 15....
Авто-репост. Читать в блоге >>>
| Число акций ао | 294 млн |
| Число акций ап | 98 млн |
| Номинал ао | 0.5 руб |
| Номинал ап | 0.5 руб |
| Тикер ао |
|
| Тикер ап |
|
| Капит-я | 25,1 млрд |
| Выручка | 219,1 млрд |
| EBITDA | 48,2 млрд |
| Прибыль | 28,0 млрд |
| Дивиденд ао | – |
| Дивиденд ап | – |
| P/E | 0,9 |
| P/S | 0,1 |
| P/BV | 0,2 |
| EV/EBITDA | 2,9 |
| Див.доход ао | 0,0% |
| Див.доход ап | – |
| Русснефть Календарь Акционеров | |
| Прошедшие события Добавить событие | |

Русснефть акции
85.35₽ +0.35%
-


- НК "РуссНефть" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
Сообщение о проведении заседания совета директоров (наблюдательного совета) эмитента и его повестке дня.
2.1....
Авто-репост. Читать в блоге >>>  РОССИЯ-РУССНЕФТЬ-АКЦИИ-РЕКОМЕНДАЦИИ
23.01.2023 14:18:38
ВЗГЛЯД: Инвестиционная история Русснефти привлекательна рядом факторов — SberCIB
Москва. 23 января. ИНТЕРФАКС — Инвестиционная история «Русснефти» обладает рядом привлекательных особенностей, считают аналитики SberCIB Investment Research.
Как они пишут, по сравнению с другими нефтяными компаниями у «Русснефти» самый низкий коэффициент P/E (показывает соотношение рыночной стоимости акций с прибылью, а также за сколько лет компания может себя окупить) на уровне 0,8, а также самое низкое соотношение EV/EBITDA (показывает, за какой период прибыль компании без учета процентов, налогов и амортизации окупит ее стоимость) — 1,4. В то же время у «Русснефти» более высокая долговая нагрузка, чем у других представителей сектора.
«Хотя показатель „чистый долг/EBITDA“ невысокий — 1,1, фактическая долговая нагрузка компании выше с учетом большого объема предоплат от нефтетрейдеров, который в последние годы увеличивался. Помимо этого, рейтинговое агентство Fitch приравнивает к долгу привилегированные акции „Русснефти“ (33% акционерного капитала), так как компания обязалась платить по ним дивиденды, а также по ним есть опцион на выкуп у банка ВТБ», — отмечают эксперты.
Себестоимость добычи компании (инвестиции относительно объема добычи) в последние три года остается примерно на одном уровне: около 400 руб./баррель. По сравнению с другими игроками в отрасли себестоимость «Русснефти» одна из самых низких.
«При этом необходимо сказать, что у компаний, которые будут наращивать добычу (например, „Роснефть“ с проектом „Восток Ойл“), инвестиции выше, но потенциал роста больше», — говорится в отчете.
«Себестоимость у „Роснефти“ составляет — 713 рублей, у „ЛУКОЙЛа“ — 750 рублей, у „Газпром нефти“ — 1052 рублей на баррель. При этом „Русснефть“ указывает в отчетности, что ее средний дебит скважин и удельная эффективность добычи в расчете на одну скважину превышают среднеотраслевые показатели в российском ТЭК», — приводят сравнения аналитики.
«Компания рассчитывает наращивать добычу небольшими темпами: на 2-4% в год в течение пяти лет, а в долгосрочной перспективе — увеличить добычу до 8 млн тонн к 2028г. В 2021г в целом в России было добыто 524 млн тонн нефти и газового конденсата. Для выполнения планов „Русснефть“ собирается разрабатывать одно из месторождений со значительными запасами (Восточно-Каменное), а также активно вовлекать в разработку запасы, по которым есть льготы, чтобы повысить рентабельность. Компания ожидает, что по итогам 2022г добыча составит 6,9 млн тонн, а инвестиции в текущем году будут на уровне 29 млрд рублей. В 2023г финансирование будет ориентировочно таким же. Однако траектория роста может скорректироваться из-за сложной ситуации на нефтяном рынке», — пишут эксперты.
SberCIB прогнозирует, что в 2023 и в 2024 годах цена нефти марки Urals будет на уровне $65 за баррель. По мнению инвестбанка, бизнес «Русснефти становится более привлекательным при цене нефти выше $70 за баррель — при таких условиях возможно сокращение долга и выплата дивидендов по обыкновенным акциям, которые торгуются на Московской бирже. О возможности выплаты дивидендов акционерам ранее сообщало руководство компании.
- НК "РуссНефть" Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
Сообщение о проведении заседания совета директоров (наблюдательного совета) эмитента и его повестке дня.
2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 20....
Авто-репост. Читать в блоге >>> - Русснефть – качай, пока есть силы - СберИнвестиции
Русснефть входит в десятку ведущих нефтедобывающих компаний в России. При этом масштабы ее бизнеса невелики по сравнению с лидерами рынка: добыча Русснефти составляет около 7 млн т в год, тогда как у Роснефти – 190 млн т. На текущий момент Русснефть – это неоднозначная инвестиционная история, однако у нее есть ряд привлекательных особенностей.
В 2023 году российская нефтяная отрасль окажется под давлением. По словам министра энергетики Александра Новака, нефтедобыча в РФ упадет с 525-530 млн тонн в 2022 году до 490 млн тонн в 2023 году из-за санкций. Во-первых, введен «потолок» цен на российскую нефть – $60/барр., который будет корректироваться каждые два месяца начиная с января 2023 года. Кроме того, уже действует эмбарго ЕС на импорт нефти из России – из-за него поставки сократятся, по оценкам МЭА, на 20%, или на 2 млн барр./сут, а по оценкам Platts, на 15%, или на 1,5 млн барр./сут.
Авто-репост. Читать в блоге >>>  Гуцериев предлагает заменить CIF на FOB в налогообложении нефти, убрать Urals из расчета НДПИ и отменить НДД
Бенчмарки, используемые системой налогообложения российской нефтяной отрасли, в текущих условиях нуждаются в пересмотре, считает основатель «Русснефти» Михаил Гуцериев.
В числе идей, с которыми предприниматель обратился в правительство, не только обусловленный ростом расходов на транспортировку сырья переход с CIB на FOB, возможность которого уже комментировал Минфин, но и отказ от использования цены Urals и долларовой привязки в НДПИ, а также отмена НДД.
www.interfax.ru/business/881453
Авто-репост. Читать в блоге >>> Если прикидывать по той же схеме 4 млрд прибыли в квартал вычесть дивы по префам, которые аля процентные расходы и в отчет о прибылях не входят. Получается, что стоят где-то 2,5 прибыли. Все, мысли про эту великую компанию закончились
- если прикидывать результат 4 кв., исходя из того что есть (отчеты рсбу), то там где-то -70% опер. прибыль. За чистую прибыль трудно говорить — любят списания.
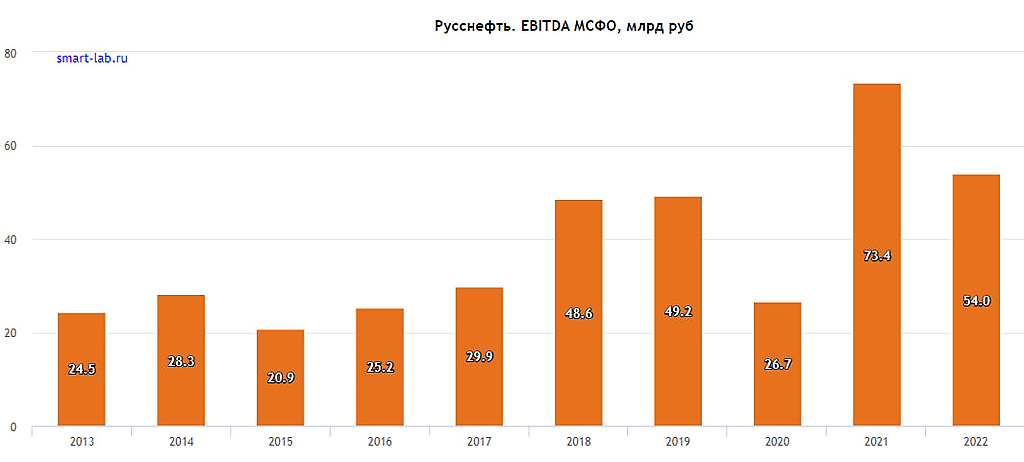
Ev/ebitda, если учитывать префы как долг по цене опциона, где-то 2,5 — все еще дешево, но условная роснефть дешевле. - Там выкатили некоторые статьи, например EBITDA, картина в 2022 году следующая:

- НК "РуссНефть" Совершение подконтрольной эмитенту организацией существенной сделки
2. Содержание сообщения
2.1. Лицо, которое совершило существенную сделку (эмитент; подконтрольная эмитенту организация, имеющая для него существенное значение): подконтрольная эмитенту организация, имеющая для него существенное значение.
2.2....
Авто-репост. Читать в блоге >>>  РуссНефть – рсбу/ мсфо
294 120 000 обыкновенных акций = 26,971 млрд руб
98 032 000 привилегированных акций = 8,990 млрд руб
russneft.ru/shareholders/capital_structure/
Капитализация на 09.01.2023г: 35,961 млрд руб
Общий долг на 31.12.2019г: 194,397 млрд руб/мсфо 203,696 млрд руб
Общий долг на 31.12.2020г: 211,997 млрд руб/мсфо 226,292 млрд руб
Общий долг на 31.12.2021г: 198,302 млрд руб/мсфо 226,292 млрд руб
Общий долг на 30.06.2022г: 177,785 млрд руб
Общий долг на 30.09.2022г: 179,564 млрд руб
Выручка 2019г: 192,303 млрд руб/ мсфо 187,127 млрд руб
Выручка 1 кв 2020г: 34,780 млрд руб
Выручка 6 мес 2020г: 60,093 млрд руб/ мсфо 60,134 млрд руб
Выручка 9 мес 2020г: 96,091 млрд руб
Выручка 2020г: 131,813 млрд руб/ мсфо 133,196 млрд руб
Выручка 1 кв 2021г: 47,746 млрд руб
Выручка 6 мес 2021г: 104,115 млрд руб/ мсфо 123,880 млрд руб
Выручка 9 мес 2021г: 161,134 млрд руб
Выручка 2021г: 229,261 млрд руб/ мсфо 269,371 млрд руб
Выручка 1 кв 2022г: 88,730 млрд руб
Выручка 6 мес 2022г: 163,951 млрд руб
Выручка 9 мес 2022г: 223,940 млрд руб
Прибыль 6 мес 2018г: 7,870 млрд руб/ Прибыль мсфо 1,898 млрд руб
Прибыль 9 мес 2018г: 12,593 млрд руб
Прибыль 2018г: 11,752 млрд руб/ Прибыль мсфо 14,773 млрд руб
Прибыль 1 кв 2019г: 4,416 млрд руб
Прибыль 6 мес 2019г: 7,971 млрд руб/ Прибыль мсфо 10,559 млрд руб
Прибыль 9 мес 2019г: 12,250 млрд руб
Прибыль 2019г: 15,226 млрд руб/ Прибыль мсфо 21,854 млрд руб
Прибыль 1 кв 2020г: 2,364 млрд руб
Убыток 6 мес 2020г: 18,661 млрд руб/ Убыток мсфо 13,607 млрд руб
Убыток 9 мес 2020г: 15,289 млрд руб
Убыток 2020г: 14,561 млрд руб/ Убыток мсфо 21,300 млрд руб
Прибыль 1 кв 2021г: 6,236 млрд руб
Прибыль 6 мес 2021г: 13,575 млрд руб/ Прибыль мсфо 12,904 млрд руб
Прибыль 9 мес 2021г: 22,169 млрд руб
Прибыль 2021г: 19,444 млрд руб/ Прибыль мсфо 32,781 млрд руб
Прибыль 1 кв 2022г: 17,952 млрд руб
Прибыль 6 мес 2022г: 6,502 млрд руб
Прибыль 9 мес 2022г: 10,249 млрд руб
www.russneft.ru/shareholders/financial_statements/
russneft.ru/shareholders/
РуссНефть – Дивидендная история
Период ** Объявлены * Реестр дата * Обыкнов. акц. * Привилег. акц.
2021 год * 24.05.2022 ** 14.07.2022 * не выплачивать * $0,8160600621
2020 год * 28.05.2021 ** 18.07.2021 * не выплачивать * 44,80 руб
2019 год * 21.08.2020 ** 13.10.2020 * не выплачивать * 47,15 руб
2018 год * 17.05.2019 ** 11.07.2019 * не выплачивать * 25,75 руб
2017 год * 23.05.2018 ** 12.07.2018 * не выплачивать * 25,74 руб
www.e-disclosure.ru/portal/company.aspx?id=534
russneft.ru/shareholders/dividends/
- "Русснефть" по итогам 2022 увеличила добычу нефти на 3,4%, до 6,91 млн тонн
Добыча нефти компанией «Русснефть» по итогам 2022 года выросла на 3,4% по сравнению с 2021 годом, до 6,91 млн т., 55% (3,8 млн т) от добытой компанией за 2022 год нефти получено за счет разработки трудноизвлекаемых запасов.
Добыча газа «Русснефти» составила 2,22 млрд куб. м, из которых 295 млн куб. м пришлось на природный газ, а 1,927 млрд куб. м — на попутный нефтяной газ (ПНГ).
russneft.ru/upload/iblock/040/wr9iyh6khyy4ses7jblczg8804pg83mj.pdf
Авто-репост. Читать в блоге >>> - НК "РуссНефть" Совершение подконтрольной эмитенту организацией существенной сделки
2. Содержание сообщения
2.1. Лицо, которое совершило существенную сделку (эмитент; подконтрольная эмитенту организация, имеющая для него существенное значение): подконтрольная эмитенту организация, имеющая для него существенное значение.
2.2....
Авто-репост. Читать в блоге >>> 
На чем рост? Какие мысли?
Shtankevich, доллар растет, цена на нефть в рублях соответственно тоже…

Русснефть - факторы роста и падения акций
- Гуцериев в 2019 обещал, что Русснефть начнет платить дивиденды после 2022 года, когда сократит долг/EBITDA с 2 до 1. (26.06.2019)
- Контора растит долг, дивиденды не платит (26.06.2019)
- Часть прибыли Русснефть платит на привилегированные акции, которые держит только банк Траст (1/4 уставного капитала) (26.06.2019)
- Акции Русснефти в залоге у ВТБ (26.06.2019)
- Плохой уровень раскрытия информации (04.01.2022)
- Аудитор отчетности - компания "Интерком-Аудит" не внушает доверия (04.01.2022)
- У ВТБ есть форвард на продажу 21% префов самой Русснефти, что потенциально может оттянуть кучу кэша из компании (04.01.2022)
- Добыча снижается: в 2013 году компания добывала 11,3 млн т нефти, а в 2022 году добыча прогнозируется на уровне 6,7 млн т (04.01.2022)
- Низкий P/E надо корректировать на размер дивидендов по префам (вычитать из прибыли). Фактический P/E получится выше. (04.01.2022)
- Вывод денег из компании через займы. Плюс обесценивание финансовых вложений (см. отчет за 2020 год, списано - 30 млрд руб (04.01.2022)
- Долгие годы компания участвовала в схемах мажоритария: брали кредиты на Русснефть, выводили деньги из компании через займы, которые теперь вряд ли вернутся в компанию. (04.01.2022)
- Неясный момент: на момент IPO Гуцериев называл доказанные запасы 600 млн т, а сейчас они почему-то сократились до около 200 млн т. (04.01.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
Русснефть - описание компании
25 ноября 2016 года Гуцериев провел IPO РуссНефти, продав 20% акций на Московской бирже за 32,4 млрд руб. ($501,33 млн).Цена акций «РуссНефти» на IPO составила в 550 руб. при диапазоне 490–600 руб.
Чтобы купить акции, выберите надежного брокера:


