 Финаме
 БКС Мир Инвестиций
уссатъса можно — дивиденды в 2+ раза выше, чем в прошлом году, цена акции на 20% ниже
и еще мне не верил никто, что Ленпреф всех медным тазом накрыл — теперь убедились хоть?!
| Число акций ао | 136 207 млн |
| Номинал ао | 0.3627 руб |
| Тикер ао |
|
| Капит-я | 29,9 млрд |
| Выручка | 193,1 млрд |
| EBITDA | 12,5 млрд |
| Прибыль | -2,4 млрд |
| Дивиденд ао | – |
| P/E | -12,5 |
| P/S | 0,2 |
| P/BV | 0,2 |
| EV/EBITDA | 6,2 |
| Див.доход ао | 0,0% |
| ОГК-2 Календарь Акционеров | |
| Прошедшие события Добавить событие | |

ОГК-2 акции
0.2194₽ +1.72%
-


 ОГК-2 - дивиденды по результатам 2018 года в размере 0,036784587 рубля на одну обыкновенную акцию
совет директоров ОГК-2 решил:
1. Рекомендовать Общему собранию акционеров ПАО «ОГК-2» утвердить следующее распределение прибыли и убытков Общества по результатам 2018 года:
(тыс. руб.)
Нераспределенная прибыль (убыток) отчетного периода: 11 147 537
в том числе:
— резервный фонд 154 619
— дивиденды 3 901 638
— оставить в распоряжении Общества 7 091 280
2. Рекомендовать Общему собранию акционеров ПАО «ОГК-2» принять решение о выплате дивидендов по обыкновенным акциям Общества по результатам 2018 года в размере 0,036784587 рубля на одну обыкновенную акцию Общества в денежной форме в срок, установленный для выплаты дивидендов законодательством Российской Федерации.
читать дальше на смартлабе

- ОГК-2 - чистая прибыль по РСБУ за I квартал 2019 года увеличилась на 33%
ПАО «ОГК-2» публикует бухгалтерскую (финансовую) отчетность за I квартал 2019 года, подготовленную в соответствии с российскими стандартами бухгалтерского учета.
Выручка за I квартал 2019 года составила 37 млрд 441 млн рублей, что на 4% меньше, чем за аналогичный период 2018 года. Существенное влияние на изменение данного показателя оказала оптимизация производственной деятельности. Себестоимость продаж сокращена до 28 млрд 488 млн рублей, на 8,9%.
Показатель EBITDA вырос на 21,6% до 11 млрд 465 млн рублей.
Валовая прибыль составила 8 млрд 952 млн рублей (+15,3%). Чистая прибыль увеличилась на 32,8% до 6 млрд 548 млн рублей.

https://www.ogk2.ru/rus/press/news/index.php?NEWS_ID=28123
читать дальше на смартлабе  А что здесь такая тишина?
На квартальный отчет никто не реагирует?
www.ogk2.ru/upload/iblock/653/653a825c539d75014b8ccfdebe4c7790.pdf Обзор акций основных публичных дочек ГЭХ - УНИВЕР Капитал
«Газпром энергохолдинг» (ГЭХ) – вертикально интегрированная компания (100% дочернее общество ПАО «Газпром»), управляет генерирующими компаниями «Группы „Газпром“ по единым корпоративным стандартам. ГЭХ является крупнейшим в России владельцем электроэнергетических (генерация электрической и тепловой энергии) активов (контрольные пакеты акций ПАО „Мосэнерго“, ПАО МОЭК, ПАО ТГК-1 и ПАО ОГК-2). В состав Группы входит свыше 80 электростанций установленной мощностью порядка 39 ГВт (электрическая) и 71,2 тысяч Гкал/ч (тепловая), что составляет около 17% установленной мощности всей российской электроэнергетики. По этим параметрам холдинг входит в десятку ведущих европейских производителей электроэнергии.
»Мосэнерго". В составе ПАО «Мосэнерго» работают 15 электростанций установленной электрической мощностью 12,8 тыс. МВт. Также в составе «Мосэнерго» функционируют районные и квартальные тепловые станции, районные станции теплоэлектроснабжения. Установленная тепловая мощность компании — 43,1 тыс. Гкал/ч. Обеспечивает 60% электрической, и около 90% тепловой энергии столичного региона. Благодаря внедрению теплоэлектрогенерации имеет самый низкий удельный расход топлива на отпуск электроэнергии среди всех генерирующих компаний России.
читать дальше на смартлабеЯ так понимаю падение из за арбитража? или перекладывание денег в сбер
Дмитрий C, почему в Сбер то? Как можно залезть в голову продавцам? Никто не узнает — зачем и почему они продают.
Ватник, я обычно так делаю, выхожу с минусом из одной и перекладывают в растущую…
Дмитрий C, я делаю противоположное — покупаю только падающее и самое плохое (с точки зрения биржи)...
… но мы с тобой погоды не делаем в котировках :), а те, кто создают тренды в акциях, работают по другим принципам (я надеюсь)Я так понимаю падение из за арбитража? или перекладывание денег в сбер
Дмитрий C, почему в Сбер то? Как можно залезть в голову продавцам? Никто не узнает — зачем и почему они продают.
Ватник, я обычно так делаю, выхожу с минусом из одной и перекладывают в растущую… Стоит ли инвестировать в операторов котельных?
Крупнейшие компании на рынке теплогенерации ждет масштабная модернизация.
Операторы котельных потратят на это много денег.
Наш персональный брокер Дмитрий Балакин рассказал, стоит ли инвестировать в акции таких компаний в новых условиях.
ОГК-2
В конце марта вышла позитивная для компании новость: руководство «Газпром энергохолдинга» рекомендовало увеличить выплаты дивидендов до 35% от чистой прибыли по РСБУ. В состав этого холдинга входит ОГК-2.
Согласно подсчетам нашего персонального брокера Дмитрия Балакина, владельцы акций получат по ₽0,0352 на акцию, что соответствует 8,91% годовой доходности по текущим ценам.
По оценкам брокера, если ОГК-2 справится с модернизацией своих ГРЭС и оптимизирует выработку энергии, инвесторы увидят рост котировок.
Вместе с этим миноритарии смогут рассчитывать на дивиденды на уровне практически безрисковых гособлигаций, предсказал Балакин.
ЮНИПРО
При заметном отставании в киловаттах «Юнипро» способна превзойти конкурентов в плане маржи. Компания закончила прошлый год гораздо лучше любой компании сектора с учетом скорректированных показателей на страховые выплаты в ₽20 млрд, подчеркнул Дмитрий Балакин.
читать дальше на смартлабе
- Грозненскую ТЭС официально введут в эксплуатацию в июне 2019г. Фактически, станция уже в работе. Первый блок неделю отработал. Второй прошёл аттестационные испытания.
Но вот работает станция в пиковом режиме. Вроде как, для покрытия периодически возникающего дефицита мощности. А дефицита нет. Получается что станция будет простаивать и получать от системного оператора энное количество миллионов рублей в месяц за резерв мощности. Таким путём инвестиции будут окупаться ну оочень долго. 
Саша Пушкин, компании ЖКХ это ж обынчо стабильный защитный сектор
Тимофей Мартынов, первые выплаты по ДПМ-2 должны стартовать с 2022 г.
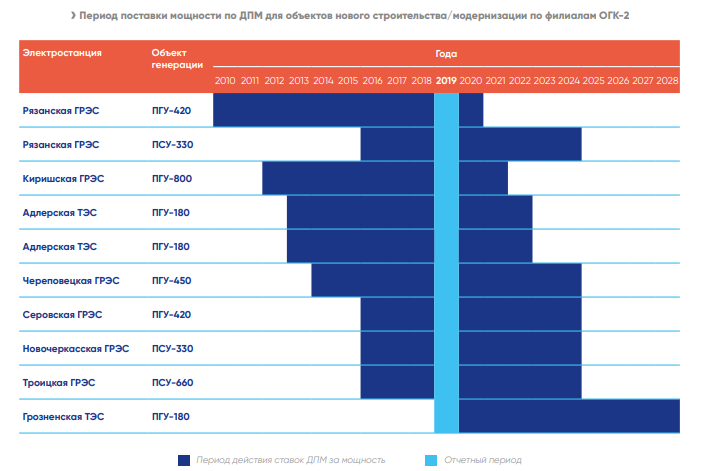
2019 у ОГК-2 пиковый по выплатам по первому ДПМ, далее идет снижение и к 21 падает почти на 40 процентов к нынешнему году (к слову у Мосэнерго и ТГК-1 к 2021 г. падение на те же 40 и 60 процентов соответственно).
у остальных генераторов тренд схожий, так что ясно, что перманентный ДПМ просто необходим всем компаниям
и только у квадры (насколько знаю, интересная вам) благодаря эпичным пятилетним задержкам по вводу объектов выплаты растут до 20 года и там встают на плато со снижением только в 2023, так что там и правда лучшее должно быть впереди
в общем с нетерпением ждем итогов по отбору на ДПМ-2 со сроками ввода
Дивиденды дочек ГЭХ по итогам 2018 после заявления Дениса Федорова
Денис Федоров в выходные сделал заявление об увеличении нормы выплат с 25% до 35%.
Посчитаем:

Среди генераторов дочки ГЭХ выглядят неплохо:

(ссылка на таблицу)
читать дальше на смартлабе
Тимофей Мартынов, ну вот и пошёл в ход последний козырь. Увеличение % отчислений на дивы. А дальше что? Взрывной рост производства и потребления? Или может тарифы поднимут, на чём энергетика станет привлекательной?- Дивиденды дочек ГЭХ по итогам 2018 после заявления Дениса Федорова
Денис Федоров в выходные сделал заявление об увеличении нормы выплат с 25% до 35%.
Посчитаем:
Среди генераторов дочки ГЭХ выглядят неплохо:
(ссылка на таблицу)
читать дальше на смартлабе - Высокие дивиденды улучшат отношение инвесторов к дочкам Газпром энергохолдинга - Sberbank CIB
Глава «Газпром энергохолдинга» Денис Федоров сообщил, что менеджмент компании будет рекомендовать дочерним компаниям («Мосэнерго», ОГК-2 и ТГК-1) выплатить в виде дивидендов за 2018 год 35% чистой прибыли по РСБУ.
Мы ожидаем, что рынок позитивно отреагирует на эту новость. Предыдущий прогноз предполагал выплату дивидендов в размере 26% чистой прибыли по РСБУ, так что повышение коэффициента предполагает увеличение выплат на 35%. Более высокие дивиденды должны улучшить отношение инвесторов к «дочкам» «Газпром энергохолдинга», которые существенно уменьшили долговую нагрузку, но при этом их дивиденды пока были значительно ниже, чем у таких генерирующих компаний, как «Энел Россия» и «Юнипро».
На наш взгляд, шаг в этом направлении может быть особенно позитивным для ОГК-2, т. к. эффект «дельты ДПМ» и дальнейшее снижение долговой нагрузки могут способствовать повышению чистой прибыли компании. При текущих рыночных котировках 35%-й коэффициент дивидендных выплат предполагает, что дивидендная доходность составит 10% у «Мосэнерго» (хотя следует напомнить, что это единственная компания из трех, у которой в текущем году продолжит снижаться чистая прибыль), 9,3% — у ОГК-2 и 7,6% — у ТГК-1.
Рябушко Алексей
и Корначев Фодор
Sberbank CIB
читать дальше на смартлабе


ОГК-2 - факторы роста и падения акций
- До 3 кв 2024 г. выплаты по ДПМ будут еще достаточно высокими (22.07.2021)
- Выработка электроэнергии с начала 2023 г. +7,5%, в 3 квартале +10,8% (16.10.2023)
- Дивиденды 50% от скорректированной чистой прибыли по РСБУ и МСФО (16.10.2023)
- Одобрена доп.эмиссия 13.10.23г., в итоге-уставной капитал увеличится на 43,72% (16.10.2023)
- Пик платежей ДПМ пройден, а с конца 2024г. уменьшится в разы, а значит, резко снизится чистая прибыль (16.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.
ОГК-2 - описание компании
ПАО «ОГК-2» - ведущая компания тепловой генерации в составе 11 действующих и одной строящейся электростанции суммарной установленной мощностью 20 ГВт. Филиалы компании в 2015 г. произвели 64 млрд кВтч электроэнергии (около 6% выработки электроэнергии в России). Топливный баланс: 65% — газ, 35% — уголь.В состав Компании входят: Сургутская ГРЭС-1, Рязанская ГРЭС, Киришская ГРЭС, Ставропольская ГРЭС, Новочеркасская ГРЭС, Троицкая ГРЭС, Красноярская ГРЭС-2, Череповецкая ГРЭС, Серовская ГРЭС, Псковская ГРЭС и Адлерская ТЭС.
Контролирующим акционером компании является ООО «Газпром энергохолдинг» (100-процентное дочернее общество ПАО «Газпром»).
Основной контрагент — ЦФР, на который приходится 46% выручки (2017)
Мощность станций: 20ГВт
Новые мощности (ДПМ): 20%
Топливо: газ (65%) уголь (35%)
график выхода из 10летнего срока ДПМ мощностей
Чтобы купить акции, выберите надежного брокера:


