

"Базис": рост на 30-40% подтверждают, прибыль растёт быстрее выручки - интервью с менеджментом

Конспект с графиками: Telegraph
«Базис» 18 ноября дал нам интервью в своём офисе. Пришли генеральный директор Давид Мартиросов и финансовый директор Ирина Диденко. Вёл Кирилл Кузнецов, Усиленные Инвестиции. Длина записи 50 минут.
Цифры ниже даны со слов менеджмента и по отчётности МСФО за 9 месяцев 2026 года. Где расчёт наш, это сказано прямо.

Главное за минуту
- +29% выручки за 9 месяцев, до 4,46 млрд руб. Гайденс на 2026 год (+30-40%) подтверждён. Чтобы его выполнить, 4 квартал должен вырасти больше чем на 30%, и менеджмент ждёт «намного больше 30%».
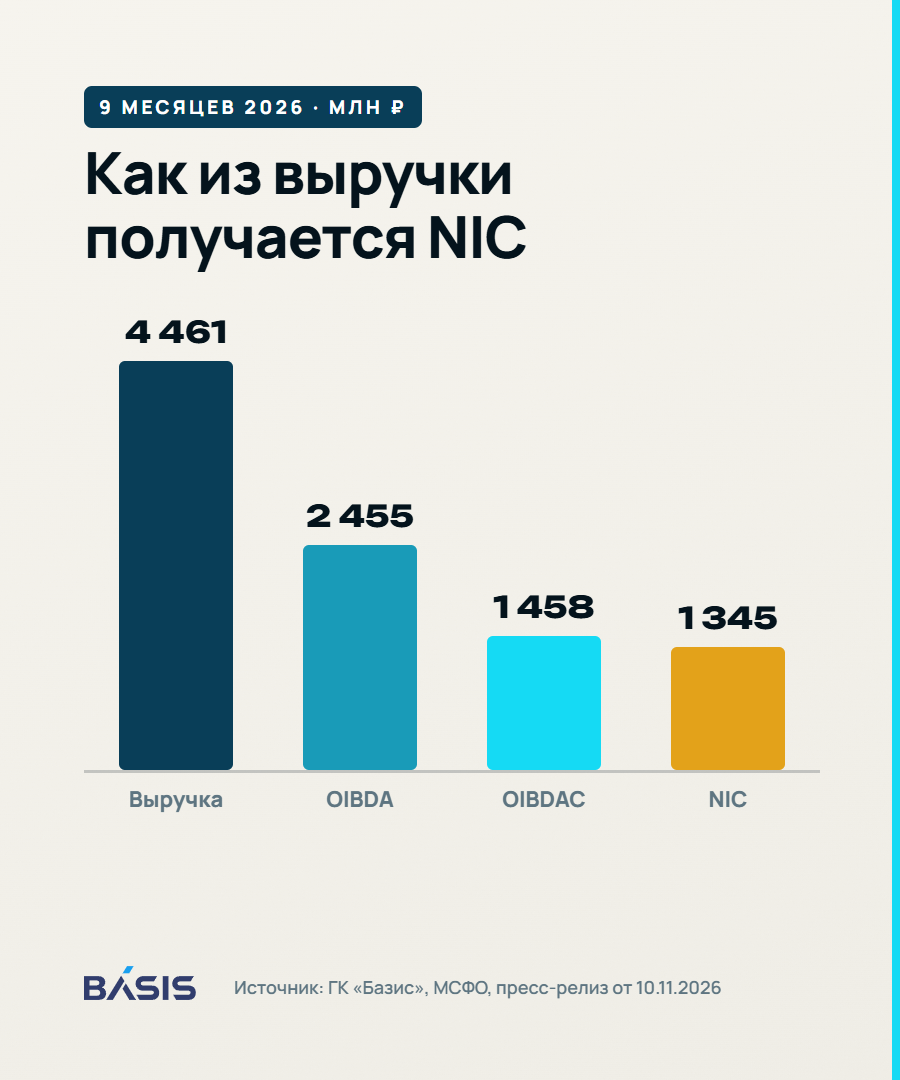
- Рентабельность OIBDA за 9 месяцев 55%, цель на год около 60%. OIBDAC вырос на 63%, NIC на 52%. Компания тратит на разработку меньше относительно выручки.
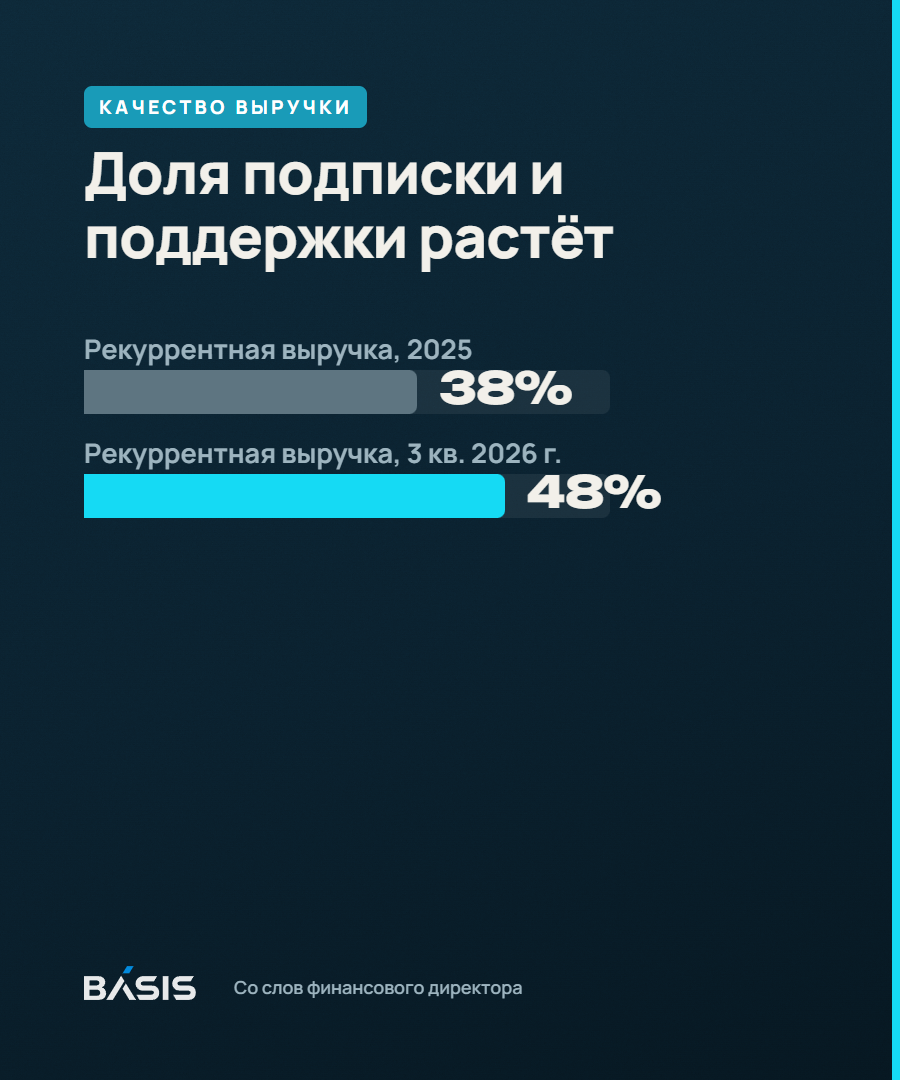
- Доля рекуррентной выручки (срочные лицензии, подписка и техподдержка) выросла с 38% в 2025 году до 48% в 3 квартале 2026 года. На 4 квартал теперь приходится 40-45% годовой выручки, раньше бывало до 70%.
- Дивиденды остаются на уровне 50% NIC. В 2027 году компания рассматривает выплаты два раза в год, решение примет совет директоров.
- Размытия нет. Программа мотивации (5% капитала на 3 года) идёт из отдельного пакета. Ростелеком через РТК-ЦОД сохраняет 50,3% и снижать долю не планирует.
- Новые точки роста не связаны с импортозамещением. Это Basis AIR (виртуализация видеокарт для ИИ) и покупка 70% Proto (наблюдаемость и мониторинг).
- Главный долгосрочный риск, по словам Давида, это возвращение иностранных вендоров, через 5-10 лет. К нему готовятся заранее, в том числе через выход в Бразилию.
- Гендиректор не планирует продавать свои акции. KPI на капитализацию у менеджмента нет, и это сделано намеренно.
Таймкоды видео
- 0:47 Знакомство
- 1:35 Итоги 9 мес. 2026 г.
- 9:10 4 квартал и гайденс
- 10:50 Что делает «Базис»
- 15:01 ИИ и Basis AIR
- 17:42 Импортозамещение и рынок
- 20:43 Клиенты и доля рынка
- 22:21 OIBDA, OIBDAC и NIC
- 27:13 ИИ-трансформация и Proto
- 31:15 Дивиденды
- 33:30 Мотивация и акционеры
- 38:44 MCP-сервер и прозрачность
- 41:22 Риски
- 45:31 Акции и ближайшие события
Итоги 9 месяцев: рост без переносов
Выручка за 9 месяцев выросла на 29%, до 4 461 млн руб. Ирина Диденко называет это «очень близким к гайденсу» с учётом того, что большая часть выручки приходится на второе полугодие. По её словам, компания уже хорошо видит 4 квартал и «в полном комфорте» с выполнением плана.
Давид Мартиросов смотрит на продажи через воронку сделок. Часть сделок всегда переезжает, «редко влево и довольно часто вправо», и этот квартал не исключение. Здоровая конверсия воронки в контракты, по его мнению, 25-35%. Если выше, компания скорее всего кэптив и выполняет сделки материнской группы. Если ниже, у неё слабые продажи или слабый продукт. Свою конверсию «Базис» не публикует, обещает рассказать по итогам года.

Конверсия воронки
Отдельно Давид ответил на главный страх рынка при IPO, что «Базис» зависит от Ростелекома. РТК-ЦОД, который владеет 50,3% компании, имеет платиновый партнёрский статус, но такой же статус есть и у других партнёров. Статус зависит от объёма сделок. Материнская компания не видит сделок других партнёров. Пример равноудалённости — на лицензиях «Базиса» строят облака и РТК-ЦОД, и МегаФон, хотя они конкурируют друг с другом за клиентов.
Маржа и капитальные затраты
- Рентабельность OIBDA за 9 месяцев 55%, цель на год около 60%. В 4 квартале маржа будет выше. Расходы на стороннее ПО распределяются по кварталам неравномерно.
- CapEx к выручке выходит на стабильный уровень около 22%. За 9 месяцев 2025 года было 28%. По словам Ирины, основная фаза инвестиций в тяжёлые продукты пройдена.
- За вычетом капитализации рост сильнее: OIBDAC +63% (1 458 млн руб.), NIC +52% (1 345 млн руб.).
Рекуррентная выручка и сезонность
Качество выручки растёт. Доля рекуррентных платежей достигла 38% в 2025 году и 48% в 3 квартале 2026 года. Из-за этого выручка распределяется по году ровнее: раньше на 4 квартал приходилось до 70% выручки, теперь 40-45%. Доля 4 квартала в 2026 году будет похожей на 2025-й.
Что делает «Базис»
Давид попросил не сводить компанию к виртуализации: это один из более чем десяти продуктов. Если упростить, без софта дата-центр остаётся грудой железа. Когда серверов тысячи, а на каждом работают десятки виртуальных машин и сотни контейнеров, объектов управления становится миллионы, и вручную их не администрировать. «Базис» делает платформу, которая управляет виртуальными машинами, сетями и хранилищами.

Как работает платформа: 3D-схема из видео
Экономика для клиента простая. Без виртуализации сервер загружен на 30-40% задачами бизнеса, с виртуализацией загрузка доходит до 80-90%. Заказчик покупает меньше железа, и эта экономия, по словам Давида, существенно больше стоимости лицензий.

Загрузка серверов до и после виртуализации
ИИ: продавать лопаты
До недавнего времени «Базис» не зарабатывал на росте ИИ. Главная проблема этого рынка в дефиците видеокарт. Они дорогие, их сложно привезти. На конференции BASIS ID 11 ноября компания показала Basis AIR. Он делит физическую видеокарту на виртуальные, так что клиент может использовать половину карты или 10,5 карты. В мире известно пять методов виртуализации GPU, Basis AIR поддерживает все пять.
«Basis AIR, по сути, это как золотая лихорадка, в которой все пытаются добыть золото, а мы нашим продуктом всем продаём лопаты», говорит Давид. Компания на этот продукт рассчитывает, но предупреждает, что выстреливают не все новые продукты.
Импортозамещение и доля рынка
- По оценке Давида, российскими лицензиями покрыто около 25-30% мощностей страны. Пик импортозамещения в сегменте «Базиса» он ждёт примерно к 2029-2030 году.
- Рынок, по данным исследований, растёт примерно на 24% в год. Компанию такой рост не устраивает, цель в том, чтобы расти быстрее рынка и консолидировать его. Гайденс на 2027 год объявят в феврале, после того как сформируется воронка.
- По данным ИКС-Консалтинг, доля «Базиса» на рынке ПО управления динамической инфраструктурой (ПО УДИ) в 2025 году составила 21%, на 2 п.п. больше, чем в 2024 году. Доля в виртуализации, по словам Давида, выросла с 26% до 28%.
- Среди клиентов есть и облачные провайдеры, и компании-заказчики.
OIBDA, OIBDAC и NIC
От выручки к NIC
Для софтверных компаний эти показатели важнее обычной EBITDA, потому что часть затрат на разработку записывается не в расходы, а в активы. Вычтя эти капитализированные расходы, получаем цифры ближе к реальным деньгам. Дивиденды «Базис» считает от NIC, Ирина называет его прокси для свободного денежного потока.
Скорректированный NIC за 2025 год составил 2,37 млрд руб. (38% выручки), на дивиденды направлено 1,19 млрд руб., или 7,2 руб. на акцию. Долгосрочную цель по рентабельности NIC компания называть не готова: «как минимум держать и наращивать». Мешает неопределённость от собственной ИИ-трансформации, эффект которой пока сложно оценить.
ИИ-трансформация и Proto
ИИ уже изменил работу внутри компании. Найм разработчиков заморожен, а кода при том же числе программистов стало больше. Техподдержку пока нанимают, потому что растёт число внедрений, но и там доля ИИ быстро увеличивается: цифровой помощник берёт на себя значительную часть общения с заказчиком. Сильнее всего ИИ изменил тестирование. Расходы на разработку держатся на одном уровне, хотя растут траты на аренду GPU-серверов и безопасную разработку.
В сентябре «Базис» купил 70% компании Proto (наблюдаемость и мониторинг инфраструктуры с ИИ в основе). Свою разработку делать не стали, чтобы не терять время. На технологиях Proto выпущен продукт Basis BOSS. Фокус компании при этом не расширяется: «вряд ли у нас появится CRM-система или мы начнём продавать авиабилеты».
Дивиденды

Прикидка дивиденда на пальцах
Кирилл предложил прикидку: NIC 2025 года 2,4 млрд руб., при росте на 30% получается 3,1-3,3 млрд руб., половина на дивиденды даёт 9-10 руб. на акцию, или 6-7% к текущей цене. Ирина Диденко ответила, что прикидка «имеет право на существование» и «очень близка к правде», но окончательные цифры будут после закрытия года. Политика не меняется: 50% NIC.
Изменится, возможно, график. До IPO «Базис» платил дважды в год из-за сезонности поступлений денег и может вернуться к этой практике в 2027-м. Решение за советом директоров.
Акционеры и мотивация

Структура акционеров
- Free float около 17%, как на IPO. Размытия не планируется.
- Программа долгосрочной мотивации: 5% капитала на 3 года, отдельный пакет, не из акций, проданных рынку. Расходы по ней не денежные, в OIBDA, OIBDAC и NIC на них идёт корректировка. Одна выплата уже прошла, всего предполагается 2-3.
- РТК-ЦОД снижать долю не планирует: для Ростелекома это стратегический актив.
- Институциональные инвесторы, вопреки ожиданиям по примеру других вендоров, из бумаги не ушли, появляются новые.
Менеджмент держит акции и докупал их. Давид рассказал, как в первые минуты торгов после IPO бумага резко упала по причинам, не связанным с компанией, а сотрудники стояли с телефонами и покупали акции на свои деньги.
MCP-сервер для инвесторов
Как работает Basis Investor Data
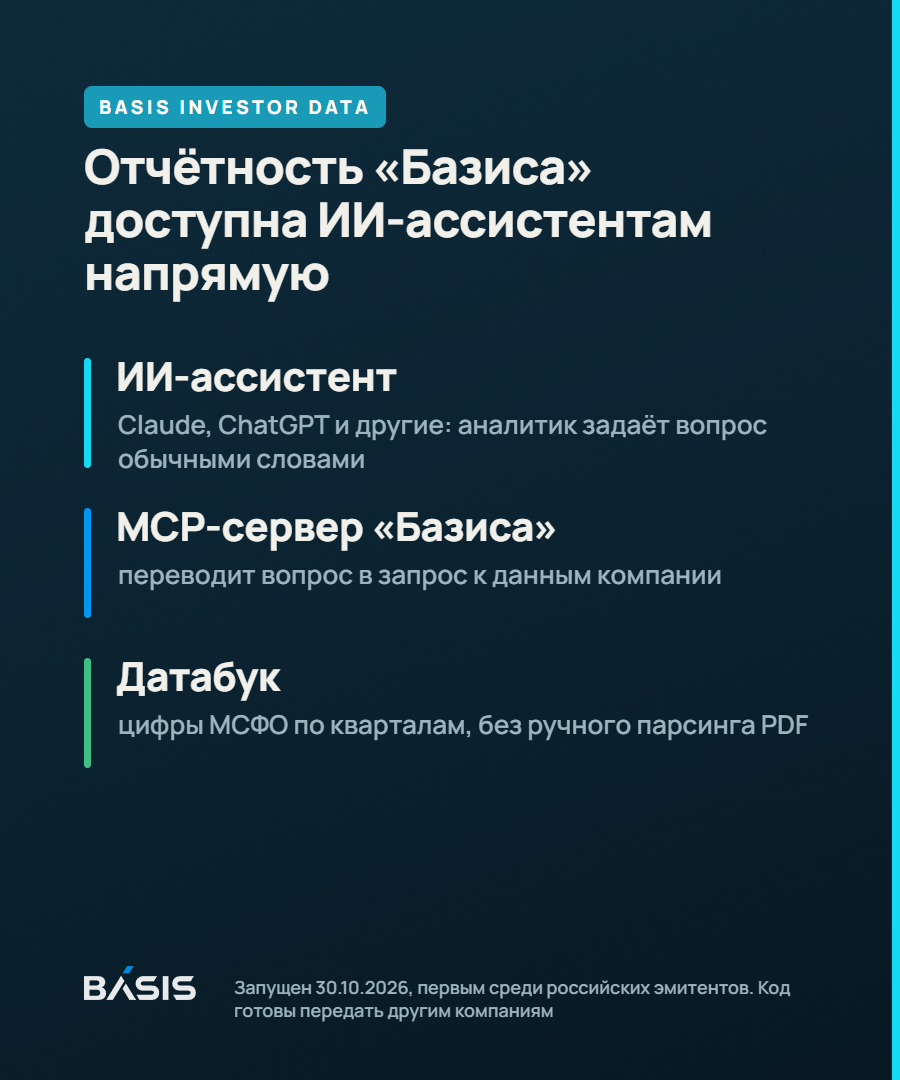
30 октября «Базис» первым среди российских эмитентов запустил MCP-сервер к своей отчётности. Это коннектор, через который ИИ-ассистент (Claude, ChatGPT и другие) получает цифры из датабука компании напрямую, без ручного разбора PDF. Сделали по запросу инвесторов и аналитиков, код готовы передать другим публичным компаниям. По словам Ирины, отклик хороший.
Иностранцы вернутся, вопрос в сроках
- Общеэкономические. Компания зависит от экономики страны. Защищает подписочная модель, при которой заказчику в моменте нужно почти в три раза меньше денег. Для «Базиса» это рост рекуррентной выручки.
- Возвращение иностранных вендоров. «Не через пять, так через десять, но они точно вернутся, это неизбежно», считает Давид. На объектах критической инфраструктуры им вряд ли дадут работать, на коммерческом рынке шанс есть. Поэтому компания торопится консолидировать рынок, уходит в новые ниши и учится конкурировать на чужой территории. Для этого «Базис» вышел в Бразилию. В гайденсе зарубежная выручка заложена нулём.
Акции и ближайшие события
От инвестиционного питча Давид отказался. У менеджмента нет KPI на капитализацию, чтобы не было соблазна «выглядеть лучше, чем мы есть». «Я со своей стороны не планирую продавать, это вот всё, что я могу сказать».
- Февраль 2027 — гайденс на 2027 год.
- Ближе к лету — новости о продуктах. Возможно, конференцию BASIS ID сдвинут под готовность.
- M&A — у компании есть ряд целей, переговоры идут постоянно.
Что значат термины
- OIBDA — операционная прибыль до амортизации и обесценения основных средств, нематериальных активов и активов в форме права пользования, а также расходов по программам долгосрочной мотивации.
- OIBDAC — OIBDA за вычетом капитализированных расходов на разработку.
- NIC — чистая прибыль за вычетом капитализированных расходов, плюс амортизация нематериальных активов и мотивация акциями. База для дивидендов.
- CapEx / выручка — доля выручки, которая уходит на капитальные вложения, у «Базиса» в основном на разработку.
- Рекуррентная выручка — повторяющиеся платежи: срочные лицензии, подписка и техподдержка.
- Кэптив — компания, которая продаёт в основном своей материнской группе.
- GPU — видеокарта для вычислений, на них обучают и запускают нейросети.
- SDN, SDS — программно-определяемые сеть и хранилище.
- MCP (Model Context Protocol) — открытый стандарт, по которому ИИ-ассистенты подключаются к внешним данным и сервисам.
- КИИ — критическая информационная инфраструктура (госорганы, энергетика, связь, банки, транспорт).
Не является индивидуальной инвестиционной рекомендацией.


