| Число акций ао | 2 918 млн |
| Номинал ао | 1 руб |
| Тикер ао |
|
| Капит-я | 2,0 млрд |
| Выручка | – |
| EBITDA | – |
| Прибыль | 0,0 млрд |
| Дивиденд ао | 0,08 |
| P/E | -135,3 |
| P/S | – |
| P/BV | 1,0 |
| EV/EBITDA | – |
| Див.доход ао | 11,5% |
| КарМани (СТГ) Календарь Акционеров | |
| Прошедшие события Добавить событие | |

КарМани (СТГ) акции
 Финаме
 БКС Мир Инвестиций
-


- СмартТехГрупп (CarMoney/ КарМани) – рсбу/ мсфо
2 203 363 956 обыкновенных акций
smarttechgroup.pro/documents/disclosure/izmeneniya-no-3-v-ustav-25.10.2023-083940.pdf
Капитализация на 22.08.2024г: 4,457 млрд руб = Forward 1Yr. Р/Е 11,9
Общий долг на 31.12.2021г: _____ руб/ мсфо 2,954 млрд руб
Общий долг на 31.12.2022г: 3 тыс руб/ мсфо 3,112 млрд руб
Общий долг на 31.12.2023г: 2,05 млн руб/ мсфо 2,688 млрд руб
Общий долг на 30.06.2024г: 1,96 млн руб/ мсфо 3,258 млрд руб
Выручка 2021г: 0,00 млрд руб/ мсфо 2,455 млрд руб
Выручка 6 мес 2022г: 0,00 млн руб/ мсфо 1,190 млрд руб
Выручка 2022г: 0,00 млрд руб/ мсфо 2,477 млрд руб
Выручка 1 кв 2023г: 0,00 руб/ мсфо 666,46 млн руб
Выручка 6 мес 2023г: 0,00 руб/ мсфо 1,401 млрд руб
Выручка 9 мес 2023г: 0,00 руб/ мсфо 2,182 млрд руб
Выручка 2023г: 0,00 руб/ мсфо 2,961 млрд руб
Выручка 1 кв 2024г: 0,00 руб/ мсфо 783,40 млн руб
Выручка 6 мес 2024г: 0,00 руб/ мсфо 1,550 млрд руб
2021г: ______ млн руб/ Прибыль мсфо 249,43 млн руб
6 мес 2022г: ______ руб/ Прибыль мсфо 198,45 млн руб
Убыток 2022г: 1,45 млн руб/ Прибыль мсфо 389,82 млн руб
Убыток 1 кв 2023г: 20,87 млн руб/ Прибыль мсфо 127,95 млн руб
Убыток 6 мес 2023г: 56,22 млн руб/ Прибыль мсфо 239,25 млн руб
Убыток 9 мес 2023г: 83,75 млн руб/ Прибыль мсфо 355,81 млн руб
Убыток 2023г: 93,46 млн руб/ Прибыль мсфо 554,16 млн руб
Убыток 1 кв 2024г: 8,60 млн руб/ Прибыль мсфо 78,60 млн руб
Убыток 6 мес 2024г: 20,42 млн руб/ Прибыль мсфо 176,45 млн руб
e-disclosure.ru/portal/files.aspx?id=38808&type=4
smarttechgroup.pro/disclosure/finansovaya-otchetnost
СмартТехГрупп (CarMoney/ КарМани)
Период * Объявлены * Реестр дата * Дивиденд
2023 год * 24.05.2024 * дивиденды не выплачивать
www.e-disclosure.ru/portal/company.aspx?id=38808
 CarMoney. То, что мертво, умереть не может!

CarMoney. То, что мертво, умереть не может!CarMoney ожидаемо слабо отчитался за первое полугодие — чистая прибыль составила 176 млн руб. Снижение на 26% г/г. Это немного лучше гайденса, который компания давала в мае, где предполагалось, что прибыль в первом полугодии составит 168 млн руб.
😡 Но это не снимает вопросов с компании, которая на IPO обещала рост. Его пока не видно. Разбираемся, как так получилось?
Чистые процентные доходы до резервов увеличились до 1 334 млн руб. (+15% г/г). Портфель займов незначительно прибавил и составил 5,443 млрд руб. (+3% г/г).
🤦♂️Очень слабый результат. Особенно при учете, что расходы на маркетинг и рекламу показали рост на 58% и составили 149 млн руб.
Высокая ставка и риски дефолта заёмщиков вынудили компанию повысить резервы на 22% г/г — 408 млн руб. В два раза выросла амортизация — до 54 млн руб. Самый крупный расход — оплата труда, вырос на 26%.
Текущий P/E 7.4x, а P/B чуть меньше 1х. Форвардный P/E составляет 7x при ROE 15%. Конечно, если дела у компании во втором полугодии пойдут лучше!
Авто-репост. Читать в блоге >>>
 Ну что все глянули на отчетность? Какие «молодцы», что сумели на своей схеме отрисовать фиктивную отчетность и проплатить аналистов. А теперь отрезвление, которое даже в отчетности сейчас видно стало. И этом при том, что получили бесплатное вливание в капитал! Тьфу, из-за подобный скам накладывает отпечаток в принципе на фонду тк типичный хомяк не сможет отличить скам от нормальных людей.
 CarMoney 1п 2024г: выручка 1,7 млрд руб (+11% г/г), чистая прибыль 176 млн руб (-26% г/г)
ПАО «СТГ» (тикер на Мосбирже: CARM) публикует операционные метрики и финансовые результаты по МСФО за 1-е полугодие 2024 года. Группа продемонстрировала рост финансовых показателей: выручка достигла 1,7 млрд руб., чистая прибыль – 176 млн руб., активы выросли до 7,2 млрд руб., объем портфеля займов – до 5 млрд рублей. По итогам 6 месяцев компания сообщает о рекордном объеме выдач займов в размере 1,8 млрд руб. за последние 4 года, росте клиентской базы до 100 тыс. человек, а также об увеличении на 20% числа активных займов. Существенно улучшилось качество залогового портфеля: средняя стоимость залога выросла на 14%, средний чек автозайма, ключевого продукта CarMoney, – на 18%.
Публичное акционерное общество «СмартТехГрупп» (ПАО «СТГ»[1]), материнская компания финтех-сервиса CarMoney (MOEX: CARM[2]), объявляет операционные показатели и финансовые результаты Группы по МСФО за первое полугодие 2024 года. Эмитент продемонстрировал рост операционных показателей и качества портфеля, положительную рентабельность и устойчивое финансовое положение. Группа продолжает следовать заявленным векторам по развитию технологических компетенций, работать над повышением качества клиентского сервиса и формированием пула партнеров.
Авто-репост. Читать в блоге >>> ⚡️Результаты ПАО «СТГ» за 6 месяцев 2024 года

⚡️Результаты ПАО «СТГ» за 6 месяцев 2024 годаПАО «СТГ» (тикер на Мосбирже: #CARM) публикует операционные метрики и финансовые результаты по МСФО за 1-е полугодие 2024 года.
Группа продемонстрировала рекордный объем выдач и кратный рост клиентской базы.
ПОЛНЫЙ ОБЗОР ИТОГОВ ПОЛУГОДИЯ В НАШЕЙ ИНФОГРАФИКЕ.
🔸Выручка достигла 1,7 млрд руб.
Рост выручки связан с наращиванием портфеля займов.
🔸Прибыль – 176 млн руб.
Динамика показателя находится на уровне ранее заявленных прогнозов и отражает единовременное начисление резервов по беззалоговой части портфеля в первом квартале, а также расходы и инвестиции в рост бизнеса и развитие ИТ-направления.
🔸Активы выросли до 7,2 млрд руб.
Это обусловлено как увеличением портфеля займов, так и ростом нематериальных активов (НМА). Рост НМА связан со стратегической повесткой – это не только вложения в доработку и модернизацию существующих ИТ-решений, но и в интеграцию наших решений в ИТ-платформы партнеров.
Авто-репост. Читать в блоге >>>
- 22 августа мы раскроем операционные показатели и финансовые результаты по МСФО за 1 полугодие 2024 года

Уважаемые инвесторы!⚡️Как и планировали, в четверг, 22 августа мы раскроем операционные показатели и финансовые результаты по МСФО за1 полугодие 2024 года.
🔔Напоминаем, что список ключевых событий и мероприятий эмитента ПАО «СТГ» оперативно обновляется, следите за Календарем инвестора у нас на сайте!
#календарь
Авто-репост. Читать в блоге >>> - Около 60% всех потребительских займов входят в «цепочки займов», когда заемщик одновременно оформляет несколько займов или берет новый заем в день погашения предыдущего — ЦБ РФ
Около 60% всех потребительских займов входят в «цепочки займов», когда заемщик одновременно оформляет несколько займов или берет новый заем в день погашения предыдущего или с небольшим интервалом.
Средняя продолжительность таких займов составляет 40 дней, а средняя интенсивность – 9 займов за 12 месяцев. Таким образом, в среднем заемщик имеет действующие обязательства перед МФО 360 дней в году.
При этом больше половины таких займов переоформляются в новые с наращиванием долга заемщика, то есть сумма каждого последующего займа (или нескольких займов) превышает величину предыдущего. В общем объеме выдач такие займы занимают 33%.
Рост количества и общей суммы займов свидетельствует о фактической неспособности заемщика погашать свои обязательства. Долг и начисленные проценты по ранее полученным займам включаются в тело долга по последующим займам, что приводит к кратному росту задолженности клиента.
Авто-репост. Читать в блоге >>> - Банк России предлагает в ближайшие 3 года изменить структуру рынка микрофинансирования, выделив компании предпринимательского и целевого финансирования в отдельные сегменты
Банк России предлагает в ближайшие 3 года изменить структуру рынка микрофинансирования, выделив компании предпринимательского и целевого финансирования в отдельные сегменты. В статусе микрофинансовых продолжат работать организации, предлагающие наиболее дорогие займы — свыше 100% годовых. Для каждой категории организаций планируется пересмотреть пруденциальные нормы.
Сейчас одной из проблем развития микрофинансирования остается низкое доверие к этому рынку. С этим сталкиваются и организации, которые финансируют предпринимателей, предоставляют POS-займы и рассрочку и не создают повышенных социальных рисков. Напротив, они стимулируют предложение товаров и услуг при умеренном уровне процентных ставок.
Основные изменения затронут рынок наиболее дорогих потребительских займов. В настоящее время значительный объем таких займов выдается под максимально допустимую процентную ставку, которая не зависит от вида продукта и качества заемщика. Около трети из них переоформляются, а неуплаченные проценты включаются в тело нового займа, в результате чего граждане оказываются втянутыми в долговую спираль.
Авто-репост. Читать в блоге >>> - Средняя сумма микрозаймов, которые запрашивали граждане, по итогам 1п 2024-го выросла на 55% г/г до 30,8 тыс руб — Известия
Средняя сумма микрозаймов, которые запрашивали граждане, по итогам 1п 2024-го выросла на 55% г/г до 30,8 тыс руб (год назад — 19,9 тыс руб). Об этом говорится в исследовании онлайн-сервиса альтернативного кредитования Moneyman (входит в финтех-группу IDF Eurasia) — документ есть у «Известий». Компания проанализировала свыше 100 тыс. микрозаймов (Installment Loans, IL) до 100 тыс. рублей и сроком до года, оформленных по всей России разными финансовыми организациями.
В то же время размер средней одобренной и выданной клиенту на руки суммы в этом же сегменте рос гораздо медленнее. Она увеличилась только на 17%, до 22,1 тыс. рублей, говорится в исследовании.
Причина: ЦБ последовательно ужесточает требования по оформлению ссуд заемщикам с высоким уровнем долговой нагрузки (если большая часть их дохода уходит на погашение долгов). На этом фоне база заемщиков МФО активно пополняется отказным клиентским трафиком банков.

iz.ru/1741619/roza-almakunova/v-polnyi-spros-summa-zaprashivaemykh-v-mfo-zaimov-podskochila-do-30-tysiach
Авто-репост. Читать в блоге >>>  Матвиенко допустила ужесточение ответственности за нелегальную работу МФО
К сожалению, продолжают действовать нелегальные микрофинансовые организации. Это вот та серая зона, где и происходит наибольшее количество грубых нарушений по отношению к нашим гражданам. Здесь уже правоохранительные органы на основе тех законов, которые мы приняли, должны принимать самые жесткие меры наказания
Мы посмотрим, возможно, мы даже усилим эти меры наказания за нелегальную работу таких микрофинансовых организаций
tass.ru/ekonomika/21504467
Авто-репост. Читать в блоге >>>- Запрет на деятельность МФО заставит их уйти в тень — Набиуллина
«Если мы запретим сейчас легальные, контролируемые микрофинансовые организации, они уйдут „в тень“. Людям в банках не дадут деньги и будут только теневые организации. Так люди хотя бы могут прийти в регулируемую МФО», — сказала она, отвечая на предложение спикера Совета Федерации Валентины Матвиенко закрыть в России микрофинансовые организации.
tass.ru/ekonomika/21486617
Авто-репост. Читать в блоге >>> - Валентина Матвиенко предложила ЦБ запретить деятельность всех микрофинансовых организаций в России
Валентина Матвиенко предложила ЦБ запретить деятельность всех микрофинансовых организаций в России.
«Но невозможно, что они (микрофинансовые организации — прим. ТАСС) с людьми творят, как они обманывают и как люди попадают в реальную кабалу, но все как бы по закону. Давайте подумаем, а нельзя ли их закрыть?» — сказала спикер Совфеда.
t.me/tass_agency
Авто-репост. Читать в блоге >>> 
В НБКИ заявили о рекордном количестве автокредитов в I полугодии
Выдано почти 800 тыс. займов, это на 97% больше по сравнению с январем — ию...
vavan, а при чём Кармани и выдача автокредитов? )))
это типа покупаешь машину в кредит от микрофинансовой организации под 80%? ))))- В НБКИ заявили о рекордном количестве автокредитов в I полугодии
Выдано почти 800 тыс. займов, это на 97% больше по сравнению с январем — июнем 2023 года
tass.ru/ekonomika/21482651
Теперь ждем увидеть этот рост в отчетности кармани - Календарь инвестора

Уважаемые инвесторы!
⚡️Раскрытие операционных и финансовых результатов за 6 месяцев 2024 года запланировано на 22 августа 2024 года.
🔔Список событий и мероприятий оперативно обновляется, следите за Календарем (https://smarttechgroup.pro/investoram/calendar-investora)!
#календарь
Авто-репост. Читать в блоге >>> - Банк России: Совет директоров ЦБ РФ 26 июля 2024 года принял решение повысить ключевую ставку на 200 б.п., до 18,00% годовых.

🟡Банк России: Совет директоров ЦБ РФ 26 июля 2024 года принял решение повысить ключевую ставку на 200 б.п., до 18,00% годовых.
Нас часто спрашивают, как влияет на бизнес повышение ключевой ставки Банка России
📈Повышение ключевой ставки не оказывает существенного влияния на бизнес компании благодаря диверсифицированной структуре фондирования.
Авто-репост. Читать в блоге >>> - Выдача микрозаймов в июне снизилась до минимума в 2024 году, по сравнению с предыдущим месяцем на 8,7%, до 2,88 млн
«Количество выданных микрозаймов в июне 2024 года составило 2,88 млн, сократившись по сравнению с предыдущим месяцем на 8,7% (3,15 млн в мае 2024 г.). Это минимальное значение данного показателя с начала года», — говорится в сообщении пресс-службы.
При этом число выданных микрозаймов в июне 2024 года по сравнению с аналогичным периодом прошлого года уменьшилось на 2,8% (в июне 2023 года — 2,96 млн)
При этом, в пресс-службе НБКИ отметили, что наибольшее количество микрозаймов в регионах РФ в июне 2024 года выдано в Москве (162,9 тыс.), Московской области (139,6 тыс.), Краснодарском крае (111,3 тыс.), Свердловской области (97,1 тыс.) и Республике Башкортостан (94,1 тыс.).
В НБКИ добавили, что по сравнению с предыдущим месяцем самое существенное сокращение выдачи микрозаймов в июне 2024 года в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования)зафиксировано в Адыгее (-23%) и Якутии (-12,7%), а также в Краснодарском крае (-10%), Татарстане (-9,9%) и Иркутской области (-9,8%). В Москве и Санкт-Петербурге количество выданных микрозаймов в июне сократилось на 7,7% и 9,3% соответственно
Авто-репост. Читать в блоге >>> 


КарМани (СТГ) - факторы роста и падения акций
- В планах нарастить прибыль до 2 млрд рублей (09.01.2024)
- В планах менеджмента нарастить капитализацию до 20 млрд рублей (09.01.2024)
- Средний ROE за последние 3 года около 20% и компания стоит дороже собственного капитала (есть банки дешевле) (09.01.2024)
- Компания последние годы стабильно увеличивала собственный капитал (вклады новых собственников). (09.01.2024)
- Компания таргетирует маржинальность, из-за чего в кризисные годы могут значительно сократиться объемы выдач новых займов (09.01.2024)
КарМани (СТГ) - описание компании
CarMoney — онлайн-сервис автозаймов.Старт торгов на Московской Бирже 3 июля 2023.
Размещение прошло в форме прямого листинга.
Изначально предполагалось, что компания предложит 10% капитала «Смарттехгрупп» и выставит 21 заявку на продажу с минимальной ценой в 2,34 рубля и максимальной — 3,16 рубля за акцию.
Число акций: 1 898 млн
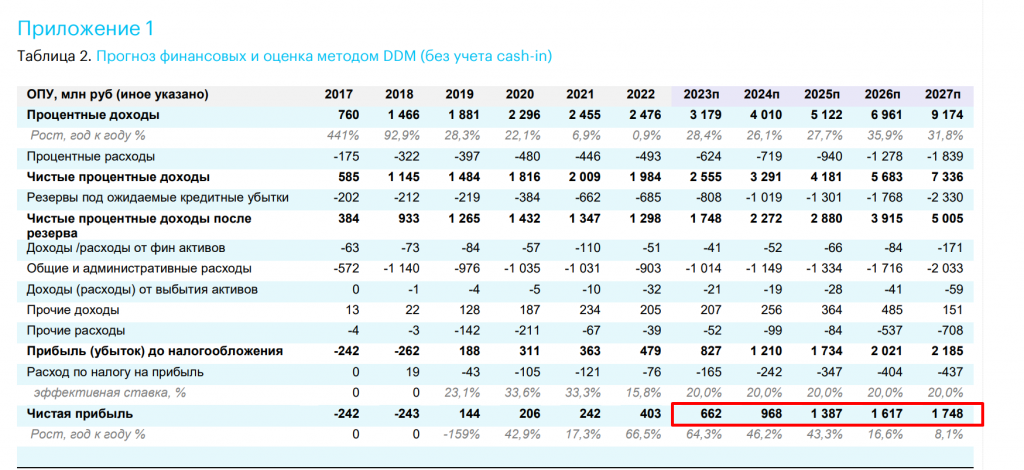
Прогноз Открытие research по чистой прибыли Кармани