

06 июля 2022, 13:53
Как легко и просто обыграть рынок. Momentum and Portfolio Optimization.
И так, в прошлом посте был представлен небольшой фреймворк на питоне для тестирования портфелей, а в этом посмотрим как же простейшая стратегия на базе импульса может сохранить нам нервы и деньги.
И так,
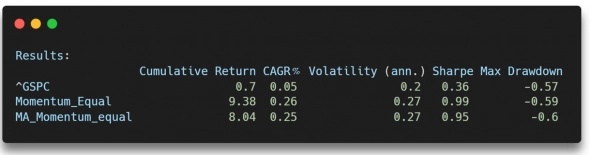
Общая доходность в 10 раз выше индекса, годовая в 5. Однако видим что и просадка у нас повыше.
Но мы же все делаем на питоне, где полно всяких полезных пакетов. Воспользуемся библиотекой PyPortfolioOpt, и добавим попробуем эти же две стратегии с импользованием следующих методов оптимизации портфелей: CLA, HRP, CVaR, DVaR
И посмотрим на результат:
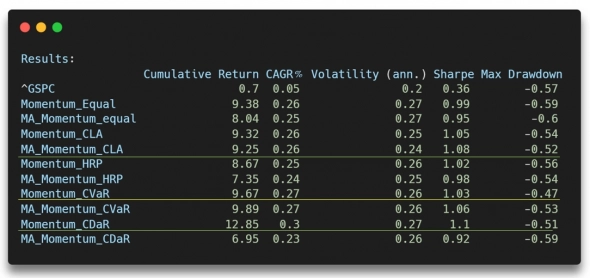
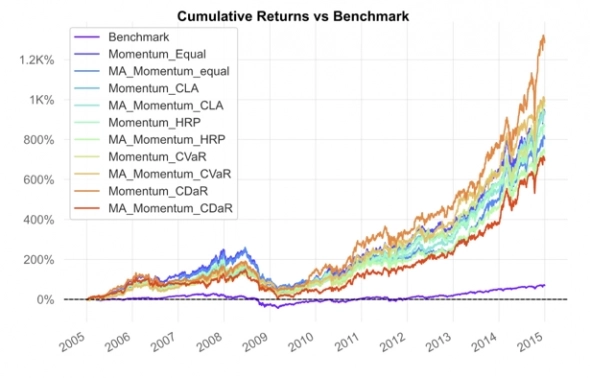
Тада!!! Мы видим что некоторые методы оптимизации сработали довольно хорошо, и теперь наша просадка ниже чем если бы мы инвестировали в индекс.
Интересно что такого рода стратегии работали всегда и продолжают работать, а последнии два года так вообще взлет доходности.
Ну и по традиции видюшка...
ссылка на код.
github.com/CloseToAlgoTrading/CodeFromVideo/tree/master/Portfolio_Testing_Framework
И так,
- Возмем 500 бумаг которые на данный момент находятся в индексе snp500.
- Каждый месяц будем отбирать 10 бумаг по принципу силы импульса за последний год. Имеется ввиду процентное изменение.
- Вторая стратегия будем отбирать 10 бумаг, но импульс будем считать как разницу цены и скользящей стредней с периодом 252.
- Ребалансировка портфеля через каждые 22 дня.
- Только лонг.

Общая доходность в 10 раз выше индекса, годовая в 5. Однако видим что и просадка у нас повыше.
Но мы же все делаем на питоне, где полно всяких полезных пакетов. Воспользуемся библиотекой PyPortfolioOpt, и добавим попробуем эти же две стратегии с импользованием следующих методов оптимизации портфелей: CLA, HRP, CVaR, DVaR
И посмотрим на результат:


Тада!!! Мы видим что некоторые методы оптимизации сработали довольно хорошо, и теперь наша просадка ниже чем если бы мы инвестировали в индекс.
Интересно что такого рода стратегии работали всегда и продолжают работать, а последнии два года так вообще взлет доходности.
Ну и по традиции видюшка...
ссылка на код.
github.com/CloseToAlgoTrading/CodeFromVideo/tree/master/Portfolio_Testing_Framework

Читайте на SMART-LAB:

USD/JPY на пути к максимумам: выйдет ли Банк Японии на охоту?
После короткой передышки в консолидации пара USD/JPY пробила линию краткосрочного даунтренда (пунктир на графике) и снова нацелилась на ключевой перекресток. Речь идет о точке пересечения...

14:30

💬 На связи с инвесторами
За цифрами отчётности и корпоративными новостями всегда есть детали, о которых хочется узнать больше. Как работает отдельное направление, что означает показатель, на каком этапе находится...

09.10.2026



22:06
не КУК, Завтра тебе о свободе во сколько напомнить? В 9 или 10? Когда там вы маршировать начинаете?


Истукан, я предположение своё озвучил, а не утверждение! Завтра видно будет!

Жду 110 завтра)

Я жду притока из зпифов, ОФЗ уже растут, доходность на 1% откатилась.

Что-то все замолчали) Какие перспективы, кто что думает по АДТ?

Экс-канцлера Германии Герхарда Шрёдера предложили исключить из партии после того, как он побывал на дне рождения у президента России Владимира Путина. Региональное отделение Социал-демократической пар...

21:42
Сокол, после чьей смерти? Куда это вас понесло? Оставайтесь… И еще… свою успешность я меряю не деньгами. В этом наша с вами разница. Вы сразу все перевернули на деньги, ибо разум ваш затуманен. Я д...

21:43
Не верю я в добрые намерения партнеров. Больше верится, что хотят убрать с рынка, то что присутствовало в продаже на заправках, а это, именно, дизель, который и обеспечивает логистику и наполнение пол...

Немецкий Сантехник, дата фикса-09.10, с субботы уже без дивидендов:))))
по снп 500 явно ложные данные
Вместо индекса сравнивайте результат такого портфеля с портфелем всех акций (типа удерживать в равных долях все бумаги на которых тестируете и ребалансируйте такой портфель раз в год (для выравнения долей)). Думаю что результаты немного расстроят.