

31 мая 2018, 14:15
Алроса: Ответы на все вопросы - покупать
Аналитики Атона пришли к выводу, что после недавнего ралли акции остаются привлекательными:
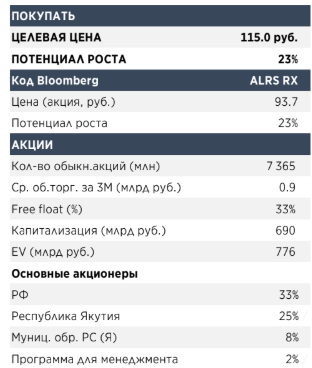
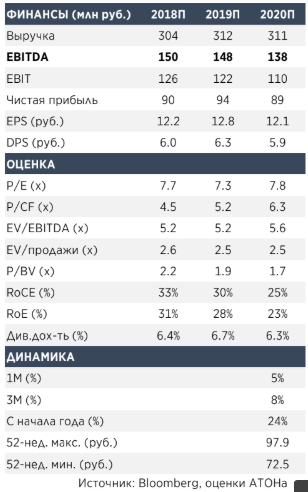
В этом отчете мы подробно рассмотрим вопросы, имеющие решающее значение для инвестиционного профиля АЛРОСА. 1) Насколько крепкой является цепочка стоимости алмазов? 2) Представляют ли угрозу искусственные алмазы? 3) На какой стадии находится интеграция блокчейна в отрасли? 4) Насколько будет способствовать росту стоимости восстановление рудника Мир? 5) Каковы последствия предстоящих сделок M&A? 6) Стоит ли расширять присутствие компании в Анголе? Мы пришли к выводу, что после недавнего ралли акции остаются привлекательными и подтверждаем нашу рекомендацию ПОКУПАТЬ, повышая нашу целевую цену до 115 руб. с учетом нового прогноза по курсу рубля (60/$). АЛРОСА остается одним из наших фаворитов в секторе.Обзор сектора: благоприятные сигналы по всей цепочке стоимости
Мы фокусируемся на краткосрочных фундаментальных факторах трех основных этапов в цепочке создания стоимости алмазов (добыча, огранка и продажа ювелирных изделий), поскольку долгосрочный инвестиционный сценарий, предполагающий дефицит предложения, хорошо известен и остается неизменным. Мы вновь подтверждаем наш оптимистичный взгляд на спрос и цены в 2018, несмотря на некоторые потенциальные проблемы с ликвидностью в Индии, связанные с мошенничеством.АТОН
Синтетические алмазы: дисконт скорее всего увеличится
Дисконт в цене синтетических алмазов увеличился до 30-50% против 10-20% год назад. Улучшение технологий, неограниченные ресурсы, слабый вторичный рынок и широкая рекламная кампания в поддержку природных камней должны способствовать снижению цен. Мы считаем, что синтетические алмазы повторят историю изумрудов и рубинов, которые сейчас оцениваются менее чем в 1/10 стоимости природных камней.
Углубление в блокчейн: новый алмазный стандарт?
De Beers и АЛРОСА разрабатывают пилотные проекты блокчейн-систем, которые будут развернуты к концу 2018 и должны будут позволить отследить камни «от рудника до пальца», улучшить контроль качества, сократить документооборот и снизить роль человеческого фактора, а также обеспечить более эффективный процесс оплаты. Среди отрицательных сторон мы выделяем затраты на НИОКР и риск торговых ограничений (например, из-за санкций США).
Восстановление рудника Мир: экономически эффективно при капзатратах $460 млн
Реконструкция может начаться в 2020+, и мы оцениваем чистую приведенную стоимость проекта в 27.5 млрд. руб. при внутренней ставке доходности 25% и при капзатратах 20 млрд. руб. ($330 млн). Максимальные капитальные затраты, допускающие внутреннюю ставку доходности 20%+, составляют 27.5 млрд руб. ($460 млн.), но, учитывая социальную значимость и значительные запасы руника Мир, а также благоприятные перспективы алмазного рынка, мы полагаем, что АЛРОСА может утвердить восстановление с более высокими капзатратами.
M&A с Кристаллом и АЛРОСА Нюрба: невысокая рентабельность/размывание стоимости
Консолидация Кристалла снизит рентабельность группы на 2 пп (до 43%) – цена вряд ли превысит $120 млн даже при агрессивном мультипликаторе EBITDA 8x. Ранее заявленные 12 млрд руб. за 10% в Нюрбе – высокая цена, которая предполагает EBITDA 7.2x и размывание стоимости в размере 4 млрд руб., но оба приобретения слишком малы, чтобы отрицательно сказаться на инвестиционном профиле.
Анализ проектов в Анголе: Luaxe обеспечивает IRR 20% и ЧПС $1 млрд
Мы рассматриваем различные варианты развития Luaxe и оцениваем проект на основе общедоступной информации по потенциальным капзатратам, качеству и классам алмазов. Приобретение 8.2% в Catoca предполагает EV/EBITDA 2017 всего 3.3% и будет способствовать росту стоимости на $70 млн – проект должен генерировать дивиденды $600 млн для АЛРОСА до 2034 года, по нашим оценкам.
Изменение дивидендной политики: 100% FCF = дивидендная доходность 16% за 2018
Новая дивидендная политика отвечает интересам всех сторон – федеральных и региональных правительств, менеджмента и инвесторов – таким образом, мы видим высокие шансы на ее одобрение на заседании правления в июне (сильный катализатор). На наш взгляд, гибкая политика, с привязкой дивидендов к FCF (которую уже применяют Северсталь, НЛМК и Норникель), была бы оптимальным вариантом.
Привлекательная оценка
АЛРОСА торгуется с мультипликатором EV/EBITDA 2018П 5.2x против 5.9x у мировых диверсифицированных производителей, 7.3x – у производителей золота, 8.7x –у производителей МПГ. АЛРОСА – это ликвидные акции ($15 млн в день), входящие в индекс MSCI и предлагающие доходность FCF 16% в 2018.


0 Комментариев
Читайте на SMART-LAB:
📌 Возобновляем максимальный кэшбек при покупке конвертируемых облигаций МГКЛ
По просьбам инвесторов мы возобновили максимальный кэшбек при покупке конвертируемых облигаций серии СО-001 (ISIN RU000A10ENZ0). Этот инструмент сочетает свойства облигаций и акций: инвестор...

10:48

Магнитная аномалия: Когда еще, если не сейчас?
Год назад я писал пост " Магнитная аномалия " о том, как Магнит прячет свою «казначейку» в РЕПО, чтобы обойти требование закона об обязательной оферте акционерам. Эти вещи два года подряд...

23.09.2026

Евро и фунт готовятся к техническому отскоку, но потенциал ограничен
В четверг EUR/USD торгуется около 1,1380, стабилизировавшись вблизи двухмесячного минимума. Менее чем за две недели пара потеряла почти 2%. Против неё работают сразу три фактора: сильная...

11:47

Часть 4. Худший сектор за 10 лет: Почему рост бизнеса не привел к росту доходов акционеров?
Продолжаю серию заметок на тему: «Какие бизнесы на Мосбирже смогли успешно „впитать“ инфляцию за 10 лет?» Напомню, что инфляция за 10 лет составила 85% официальная, и около 100% по проверке моей...
23.09.2026

Metzger, МИНФИН РФ ПРЕДЛАГАЕТ ВКЛЮЧИТЬ В ОСНОВНУЮ НАЛОГОВУЮ БАЗУ ПО НДФЛ ПАССИВНЫЕ ДОХОДЫ, В ТОМ ЧИСЛЕ ДИВИДЕНДЫ И ПРОЦЕНТЫ ОТ ВКЛАДОВ
возможно и налоговый вычет можно будет получать с уплаченных...

Полюс — технически выносят тех, кто стоял в коротких позициях:

13:51
Гронинген, отскок оканчиват кошачий.

Ждём отчёта за сентябрь, где выручка должна резко возрасти с началом учебного года и использованием ПО для школ.

13:50
в юане по 130

13:48
Экспорт угля из РФ по итогам 2026 г. может вырасти на 6-15% — "Эксперт" Экспорт угля из РФ по итогам 2026 г. может вырасти на 15,3% г/г, сообщили «Эксперту» в пресс-службе Минэнерго. Экспорт...

13:48
Экспорт угля из РФ по итогам 2026 г. может вырасти на 6-15% — "Эксперт" Экспорт угля из РФ по итогам 2026 г. может вырасти на 15,3% г/г, сообщили «Эксперту» в пресс-службе Минэнерго. Экспорт...

13:48
медь новое золотовот и делят шкуру

13:48
Виталий Суворов, дак допка будет или не будет? Я запутался за вас. Якорных нет и, а дыры надо задраить. Противоречие. Как мы с вами 60-70 словим? На отсутствии допки ил все же по другим причинам?

nadin777, а откуда вы взяли, что ПВО подало иск?