

20 февраля 2018, 15:46
Veon отчитается в четверг, 22 февраля. Аналитики ожидают умеренно позитивной динамики мобильного сегмента в России в 4 квартале 2017 года
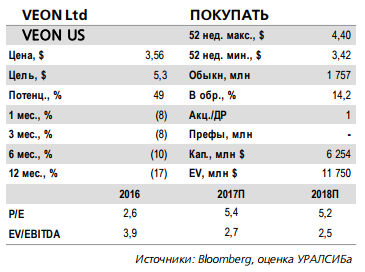
Аналитики Уралсиба прогнозируют выручку на уровне 4 кв. 2016 г. и рост EBITDA год к году:
Аналитики Уралсиба ожидают двухпроцентного роста мобильной выручки в России:
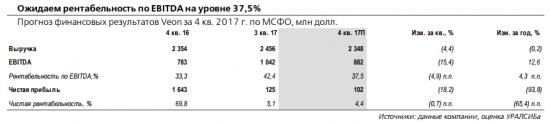
В четверг, 22 февраля, Veon опубликует финансовую отчетность за 4 кв. 2017 г. по МСФО. Мы ожидаем, что на российском рынке динамика останется положительной вследствие ослабления конкуренции, а на зарубежных рынках по-прежнему будет смешанной. Так, мы ожидаем, что компания покажет выручку на уровне прошлого года (2,3 млрд долл.) и рост EBITDA на 13%(здесь и далее – год к году) – до 882 млн долл., что предполагает улучшение рентабельности по EBITDA на 4,3 п.п. до 37,5% по сравнению с 4 кв. 2016 г., когда на результатах негативно отразились значительные разовые расходы.

Аналитики Уралсиба ожидают двухпроцентного роста мобильной выручки в России:
По нашим прогнозам, выручка Veon в России в 4 кв. 2017 г. возрастет на 1% до 70,9 млрд руб. (1,2 млрд долл.), при этом мы ожидаем роста в сегменте мобильной выручки на 2% и падения доходов в сегменте фиксированной связи на 8%. EBITDA в России, по нашим прогнозам, сократится на 0,4% до 26,3 млрд руб. (450 млн долл.), а рентабельность по EBITDA составит 37,1%. Мы ожидаем, что суммарная выручка на рынках Алжира, Бангладеш и Пакистана увеличится на 3% до 728 млн долл., а EBITDA – на 1,5% до 332 млн долл. На Украине мы прогнозируем рост выручки на 5% до 158 млн долл. и рост EBITDA на 10% до 76 млн долл. при рентабельности по EBITDA на уровне 48,2%.Аналитики Уралсиба подтверждают рекомендацию покупать:
Последние результаты операторов мобильной связи в России вселяют осторожный оптимизм, показывая сдвиг в сторону более рационального рыночного поведения, что может поддержать рентабельность и денежный поток. Но возможностей для сколько бы то ни было ощутимого роста выручки при этом мы не видим. Мы подтверждаем рекомендацию ПОКУПАТЬ акции Veon, а также акции МТС, которая лидирует на рынке и предлагает наиболее привлекательную дивидендную доходность.


Читайте на SMART-LAB:

Байбэк против дивидендов — что выгоднее акционеру?
Когда у компании появляется избыточный денежный поток, перед менеджментом возникает классический вопрос: что делать с деньгами дальше? Их можно направить на новые проекты, сократить долг,...

09:30

Итоги первичных размещений ВДО и некоторых розничных выпусков на 8 октября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте , Сайт , Мах

08.10.2026



KOS2026, а с какого времени готовность 97%?

Страны ЕС предстоящей зимой могут столкнуться с крупнейшим за 15 лет дефицитом газа — около 14 млрд куб.м — Politico Страны ЕС предстоящей зимой могут столкнуться с дефицитом около 14 млрд куб. м газа...

R_A, Я так понял, что в 2025 году в облигации вошло много лудиков и откровенных ебобо. Раньше они слоты крутили и ставки делали, а теперь пасутся здесь. Почему Мартын их не банит — большой вопрос. ...

Mihail1970, уникальность в том, что не было ещё случаев по указу 604, временное управление при котором собственник не меняется. остаток долга по лизингу «ЕвроТранса» — 26,1 млрд рублей и договор де...

Ри-мля-нин, ок.

Облигации “Oil Resource” — в небе не флажок,
Но в портфеле у заботы свой порядок и замок.
Держишь — и растёт надежда, ровно, без суеты:
Ресурс, проценты и спокойствие мечты.
Пусть нефть...

Вадим (АА), угу. Есть ещё зеркалирование вал операций фнб

Андрей Тюринов, если мне память не изменяет, они бабки в 6 вечера закинули
Вот нервы то людям трепанули😁

РТК-ЦОД («Ростелеком») прокомментировал защиту своих дата-центров после атаки БПЛА на ЦОД «Яндекса» в Сасово.
9 октября 2026 года представитель РТК-ЦОД сообщил «Ведомостям», что сеть компании нас...

Костя М, в смысле зашортил )
почему проданные мм? в стакане и живые люди встречаются)))
проданые маркетмейкеру опционы не отображаются: 0 бы было...
отображаются купленные коллы и путы — а эт...
вся компания выведена в аутсорсы, качество сети деградирует просто гигантскими темпами — с алкателем уже посрались, нокиа тоже не хочет с ними иметь никаких дел — ибо нокию они тоже банально кидают, своих инженеров тоже массово сокрали и вывели в ауттсорс к тем же поставщикам (с которыми в итоге сумели и поссориться!)
Так что через полгодика-годик деградация сетей уже дойдет до массовых аварий — и компания если сейчас еще барахтается но в отстающих, то там уже просто будет сдыхать
пс. сам уже лет 15 в билайне не работаю, но друзья в среднем менеджменте остались и то что они рассказывают заставляют шевелиться волосы на 5-й точке — таких «эффективных менеджеров» в топах надо просто расстреливать и сажать за саботаж.
пс. а по показателям — картинка да, цветущая, только вот они никак не отражают действительность