

Сегодня в 14:38
ВТБ разгоняется к рекорду по годовой прибыли
🧮 Банковский сектор сейчас остаётся, пожалуй, одной из наиболее понятных и предсказуемых инвестиционных идей на фондовом рынке. ВТБ сегодня представил отчётность по МСФО за 9 мес. 2026 года, и я предлагаю по горячим следам проанализировать её вместе с вами:

📈 Чистые процентные доходы (ЧПД) с января по сентябрь увеличились на +133,4% (г/г) до 625,4 млрд руб. на фоне увеличения активов и удешевления фондирования. ВТБ является бенефициаром смягчения ДКП, и снижение ключевой ставки напрямую расширяет чистую процентную маржу, т.к. дорогие пассивы замещаются более дешёвыми источниками фондирования.
📈 Чистые комиссионные доходы (ЧКД) прибавили на +23% (г/г) до 278,2 млрд руб. Драйвером здесь выступает транзакционный бизнес и, что особенно важно в текущих реалиях, сильные позиции во внешнеэкономических расчётах. В условиях санкционного давления и необходимости выстраивания новых логистических цепочек, банк, обладающий инфраструктурой для трансграничных платежей, получает устойчивый поток нерыночного дохода. ВТБ — это тот самый случай.
Однако качественный рост невозможен без работы над расходами. И здесь мы видим, что соотношение расходов к доходам у эмитента составило 38,2% против 46,5% годом ранее. Из чего мы делаем вывод, что ВТБ не только трансформировал структуру баланса, чтобы максимизировать операционные доходы в условиях снижения «ключа», но и провёл оптимизацию издержек .
📈 Чистая прибыль по итогам отчётного периода выросла на +7% (г/г) до 407,5 млрд руб., при этом в 3 кв. 2026 года банк заработал внушительные 182,3 млрд руб. (+82,3% г/г).

Отдельно стоит отметить работу с капиталом: ВТБ планомерно выходит из непрофильных активов. В 3Q2026 партнёр вошёл в капитал «Росгосстрах Жизнь», благодаря чему страховщик стал совместным предприятием. Переоценка доли добавила более 20 млрд руб. чистой прибыли и улучшила достаточность капитала.
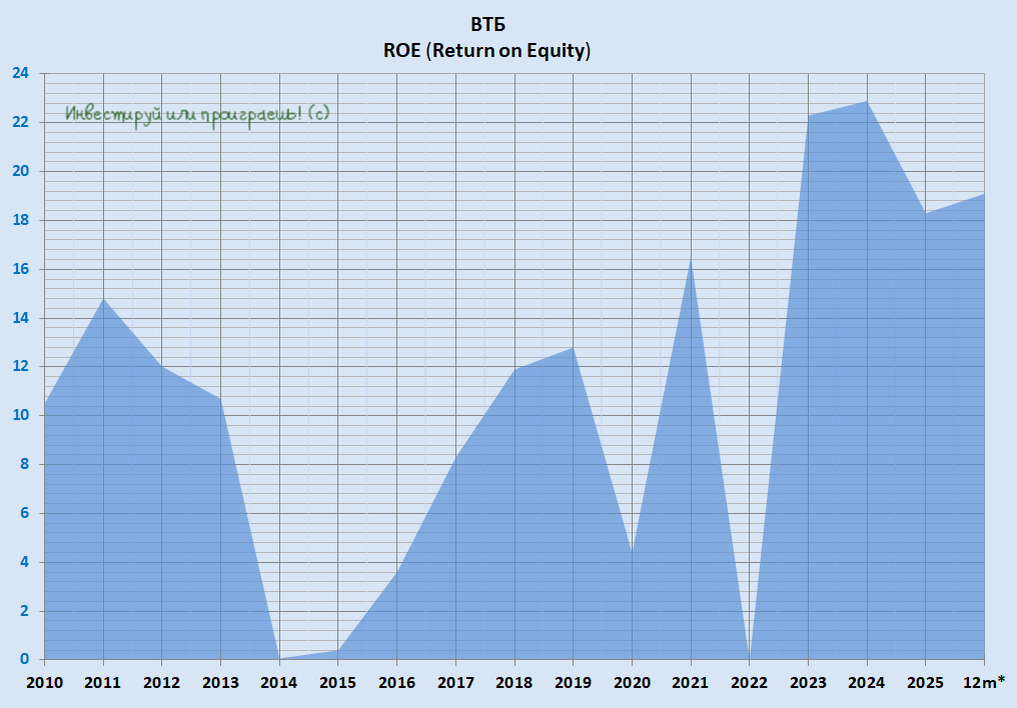
👉 Подводя итог всему вышесказанному, резюмируем, что ВТБ продолжает двигаться к рекордной прибыли. Радует, что этот рост опирается не только на внешнюю конъюнктуру, но и на внутренние изменения — расширение операционных доходов и оптимизацию издержек.
Главный вопрос для инвесторов — параметры будущих дивидендов, но текущая динамика выглядит достаточно уверенно, чтобы присмотреться к этой истории внимательнее. Капитал банка укрепляется: нормативы достаточности с начала года выросли на 0,7–0,9 п. п. Акции ВТБ интересны как долгосрочный актив, который себя обязательно проявит как при улучшении геополитического трека, так и в случае дальнейшего снижения ключевой ставки ЦБ.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
📌 Ну и конечно же подписывайтесь на мой телеграмм-канали MAX, и будьте на шаг впереди рынка!

📈 Чистые процентные доходы (ЧПД) с января по сентябрь увеличились на +133,4% (г/г) до 625,4 млрд руб. на фоне увеличения активов и удешевления фондирования. ВТБ является бенефициаром смягчения ДКП, и снижение ключевой ставки напрямую расширяет чистую процентную маржу, т.к. дорогие пассивы замещаются более дешёвыми источниками фондирования.
📈 Чистые комиссионные доходы (ЧКД) прибавили на +23% (г/г) до 278,2 млрд руб. Драйвером здесь выступает транзакционный бизнес и, что особенно важно в текущих реалиях, сильные позиции во внешнеэкономических расчётах. В условиях санкционного давления и необходимости выстраивания новых логистических цепочек, банк, обладающий инфраструктурой для трансграничных платежей, получает устойчивый поток нерыночного дохода. ВТБ — это тот самый случай.
Однако качественный рост невозможен без работы над расходами. И здесь мы видим, что соотношение расходов к доходам у эмитента составило 38,2% против 46,5% годом ранее. Из чего мы делаем вывод, что ВТБ не только трансформировал структуру баланса, чтобы максимизировать операционные доходы в условиях снижения «ключа», но и провёл оптимизацию издержек .
📈 Чистая прибыль по итогам отчётного периода выросла на +7% (г/г) до 407,5 млрд руб., при этом в 3 кв. 2026 года банк заработал внушительные 182,3 млрд руб. (+82,3% г/г).

Менеджмент ВТБ подтвердил прогноз по чистой прибыли на 2026 год, который предполагает выход на рекордные 600 млрд руб. Руководство ожидает, что четвертый квартал будет схожим с третьим, на фоне сезонности и дальнейшей экономии на издержках.
Отдельно стоит отметить работу с капиталом: ВТБ планомерно выходит из непрофильных активов. В 3Q2026 партнёр вошёл в капитал «Росгосстрах Жизнь», благодаря чему страховщик стал совместным предприятием. Переоценка доли добавила более 20 млрд руб. чистой прибыли и улучшила достаточность капитала.
👉 Подводя итог всему вышесказанному, резюмируем, что ВТБ продолжает двигаться к рекордной прибыли. Радует, что этот рост опирается не только на внешнюю конъюнктуру, но и на внутренние изменения — расширение операционных доходов и оптимизацию издержек.
Главный вопрос для инвесторов — параметры будущих дивидендов, но текущая динамика выглядит достаточно уверенно, чтобы присмотреться к этой истории внимательнее. Капитал банка укрепляется: нормативы достаточности с начала года выросли на 0,7–0,9 п. п. Акции ВТБ интересны как долгосрочный актив, который себя обязательно проявит как при улучшении геополитического трека, так и в случае дальнейшего снижения ключевой ставки ЦБ.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
📌 Ну и конечно же подписывайтесь на мой телеграмм-канали MAX, и будьте на шаг впереди рынка!

Читайте на SMART-LAB:
📣 Выступим на конференции Смартлаба
Уже завтра частные инвесторы, трейдеры и эмитенты соберутся на крупнейшем в стране мероприятии об инвестициях – 39-й конференции Смартлаба. От Займера на ней выступит директор по управлению...

14:00

ФРС сохранила ставку: что нужно знать
За неделю до выборов в Конгресс американский центробанк не стал менять ставку — и теперь рынок уверен в повышении в декабре. Рассказываем, что еще нужно знать о вчерашнем заседании ФРС....

29.10.2026


nikitos80, нет никакого шорта снова палка вверх…

15:57
Воробьев Артем, ты просто полный ноль. Всем понятно, что ВТБ может разместить ещё 6.3 млрд акций до доли государства 50%. А если втб может, значит 200%, что сделают, так как у них дома с капиталом ...

Ivan Durnof, замещайки дело нужное. Нюансов много. Живем как на вулкане.

Это какое то старое размещение?

Алроса и Северсталь, отработка утренних прогнозов, сделки
Авто-репост. Читать в блоге >>>

Слетается воронье на падаль

Musketeer, Прям беспощадно проливают… Есть предположение где дно? Каждый день глобальный минус…

15:54
Ростислав, а по деньгам что вышло? У БКС за зачисление берут что-то?

… тогда им техдефолт оч нужен… он запустит механизмы предьяв… к ГК…

DreadKnight, ну да облы по 50 уже на несколько миллиардов скупили за 2 месяца и спрос не утихает как и предложение. Институционалов вытряхивают инсайдерам видимо.
Старые люди помнят как акции ВТБ втюхивали по 13,5 копеек не по одной штуке, а гуртом на 30 тыр. Уже умерло одно поколение стариков, так и не получивших профит от тех акций(((( А акции все сплитуют и сплитуют((((
Почему-то никто не хочет вспоминать эту аферу века(((((