
07 ноября 2017, 16:04
ВТБ отчитается в четверг, 9 ноября и проведет телефонную конференцию
Рост стоимости риска и убытки от переоценки Открытие Холдинга.
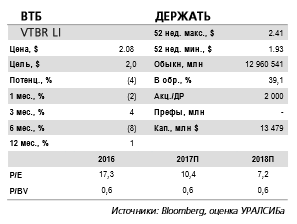
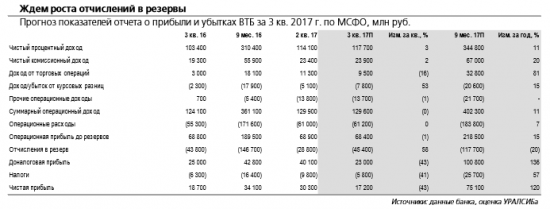
В четверг, 9 ноября, ВТБ представит отчетность за 3 кв. 2017 г. по МСФО и проведет телефонную конференцию. Мы ждем сокращения чистой прибыли квартал к кварталу примерно на 40% (при ROAE в 5% против 8,5% во 2 кв.), в основном из-за роста стоимости риска и отрицательного результата по прочим статьям. Судя по ежемесячной отчетности МСФО (доступна на июль и август), ВТБ зафиксировал убыток по своей доле в Открытие Холдинге (должен быть в пределах 10 млрд руб.). Стоимость риска в июле–августе была вблизи 2%, и мы прогнозируем показатель за квартал на уровне 1,9% против 1,3% во 2 кв. Ранее менеджмент указывал, что после окончания аудита хорватского Agrokor группа будет принимать решение по дальнейшему резервированию.

Прогнозируем небольшой квартальный рост основного дохода. В то же время мы ждем небольшого повышения маржи – на 10 б.п. за месяц до 4,2%, тогда как чистый комиссионный доход может прибавить 2% квартал к кварталу (и сохранить темпы роста год к году выше 20%). Расходы, по нашим оценкам, практически не изменятся за квартал, но увеличатся на 11% относительно 3 кв. 2016 г. Динамика корпоративных кредитов, исходя из месячной отчетности, будет отрицательной (мы ожидаем минус 0,5% за квартал), розница же, напротив, может вырасти примерно на 5% квартал к кварталу. Последний прогноз менеджмента по росту корпоративного кредитования в текущем году составлял 6%, и мы не исключаем, что, если корпоративный портфель за 9 мес. сократится примерно на 1% (как предполагает наша модель), менеджмент может несколько скорректировать свой прогноз. Розничный сегмент, напротив, за 9 мес. может уже достичь годового прогноза по росту на 10% (наша оценка предполагает увеличение на более чем 11% с начала года).

Прогноз менеджмента по всему году предполагает возвращение к уровню рентабельности 1 п/г. Наш прогноз по прибыли за 9 мес. равен 75 млрд руб., то есть оценка менеджмента в 100 млрд руб. по итогам года остается реалистичной, но для достижения этого уровня группе, по-видимому, потребуется вернуться к квартальным результатам 1–2 кв. 2017 г. с более сильными показателями по стоимости риска и прочему доходу. Мы ждем комментариев менеджмента об общем состоянии сектора, включая конкурентную среду и влияние последних событий, связанных с санацией крупных банков. Мы сохраняем рекомендацию ДЕРЖАТЬ бумаги ВТБ.Уралсиб

1 Комментарий
 Бланш07 ноября 2017, 16:30бяда с этим втб прям(0
Читайте на SMART-LAB:


Облигации Селектела после снижения рейтинга: что выбрать инвестору
Селектел замедлил рост и нарастил капитальные затраты — это давит на денежный поток и долговую нагрузку. Александр Пластинин, аналитик по долговому рынку, разбирает, как изменилось...

22.09.2026

🔎 Кто и как проверяет отчетность МГКЛ?
Финансовую отчетность МГКЛ проверяет независимый аудитор. При этом, полугодовая и годовая отчетность проходят разные по объему проверки. 🔹 Полугодовая отчетность — обзорная проверка...

22.09.2026


утренняя гимнастика ))

sashka, закрыли почти все

Нуче, к вечеру встреча лаврова и рубироида, после которой всем всё станет ясно уже 101 раз.

⛽️ Газпром: идем выше, но с откатами? ⛽️ Газпром: идем выше, но с откатами?
🟢 Пробили наклонную линию, пробили горизонтальные линии сопротивления, ускорились вверх на новостях про АдГ и разговора...

Как допэмиссия влияет на цену акции
Краткий ответ: почти всегда — негативно, по крайней мере в краткосрочной перспективе. Цена падает из-за размытия долей, но степень и длительность падения за...

Товарищи Почему упала цена? Из-за информации по компании Идель? ну Л-старт слово дал, что всё будет нормал., что купоны будут Пацан сказал — пацан сделал. Ждем востановлении цены, иначе ни как у меня ...

I R I, с учётом последней цены до делистинга наверное отображается. Вы возможно раньше не обращали внимания. Цены уже давно не пересчитываются

Gibson, Это разве шорт?) Тут рассчитывают на 200 улететь. Может так и будет, а может 320 для начала!

Нам поступила информация от НКО АО НРД о корпоративном действии — «Частичное погашение без уменьшения номинала» Центр-резерв обб03, ISIN: RU000A107P47.
Референс корпоративного действия по ценной ...

🐟 Инарктика. Постепенное восстановление Дорогие подписчики! Сегодня разбираем финансовые результаты по итогам 1 полугодия 2026 года, крупнейшей российской компании в секторе товарного выращивания рыбы...