

МТС MOEX:MTSS отчет МСФО 3 кв. 2026
Финансовые результаты
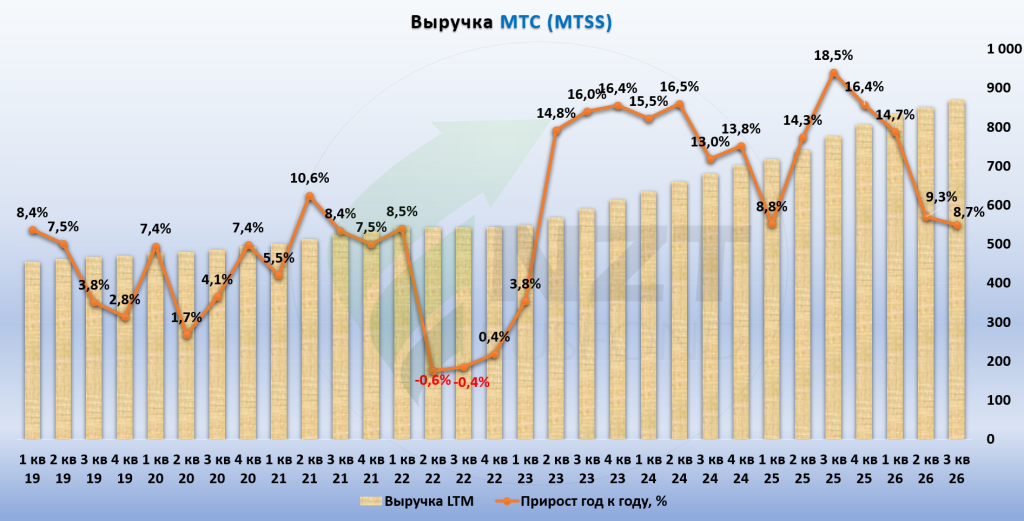
Выручка выросла на 8,7% год к году, до 232,5 млрд руб. Основной вклад продолжают давать телекоммуникационный бизнес, розница и рекламное направление.
За последние 12 месяцев выручка продолжает обновлять максимумы, хотя темпы роста относительно очень сильной базы постепенно нормализуются.
По итогам 9 месяцев выручка достигла рекордных 647,2 млрд руб., увеличившись на 10,7% год к году.
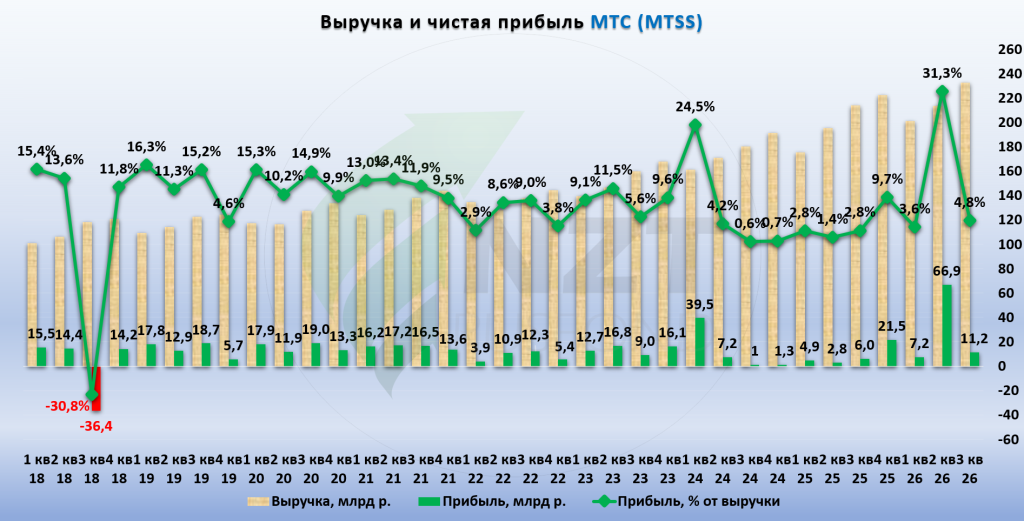
Чистая прибыль, относящаяся к акционерам МТС, составила 11,2 млрд руб. против 6,0 млрд руб. годом ранее. Рост почти в 1,9 раза.
Этот результат значительно важнее огромной прибыли второго квартала в 66,9 млрд руб. Тогда основная часть результата была сформирована разовым доходом от сделки с башенной инфраструктурой. В третьем квартале крупных сопоставимых разовых доходов уже нет: прочий неоперационный результат составил около 1,2 млрд руб.
То есть 11,2 млрд руб. значительно лучше характеризуют текущую регулярную прибыльность бизнеса.
Маржинальность
Валовая прибыль составила 131,3 млрд руб. против 118,2 млрд руб. годом ранее. Валовая маржа выросла с 55,3% до 56,5%. Операционная маржа увеличилась с 17,9% до 18,1%.
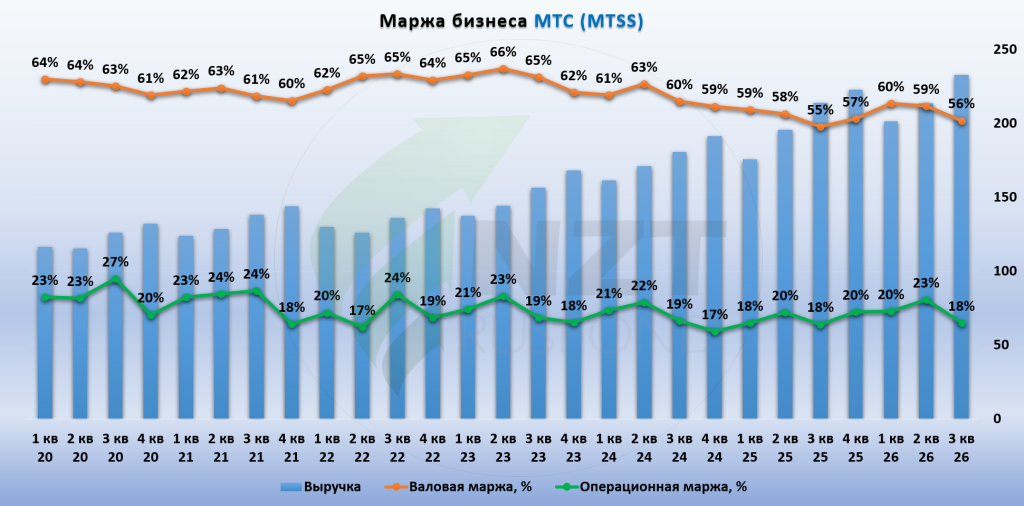
Относительно второго квартала маржинальность снизилась, но это связано прежде всего с очень сильными показателями предыдущего периода. В годовом сравнении бизнес продолжает постепенно улучшать экономику.
OIBDA
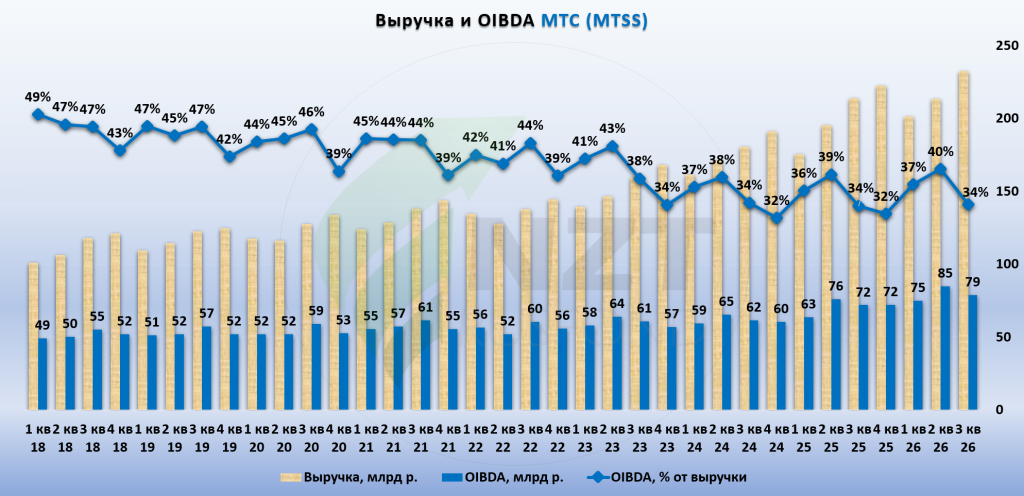
OIBDA в третьем квартале выросла на 9,6%, до 78,7 млрд руб. Маржа составила 33,8% против 33,6% годом ранее.
После исключительно сильного второго квартала, когда маржа достигала 39,6%, показатель нормализовался, однако год к году операционная прибыльность продолжает улучшаться.
По итогам 9 месяцев OIBDA выросла на 14,5%, до рекордных 238,0 млрд руб., то есть продолжает увеличиваться быстрее выручки.
Основной вклад дают Телеком и контроль расходов. Операционная прибыль в третьем квартале выросла на 10,2%, до 42,2 млрд руб.
Таким образом, непосредственно основной бизнес продолжает показывать достаточно устойчивый результат.
Процентные расходы
Одним из главных позитивных изменений остается постепенное снижение стоимости обслуживания долга.
Процентные расходы в третьем квартале составили около 32,9 млрд руб. против 33,1 млрд руб. кварталом ранее и 37,9 млрд руб. год назад.
Отрицательное сальдо процентных доходов и расходов улучшилось до -27,8 млрд руб. против -29,1 млрд руб. во втором квартале и -32,8 млрд руб. год назад.
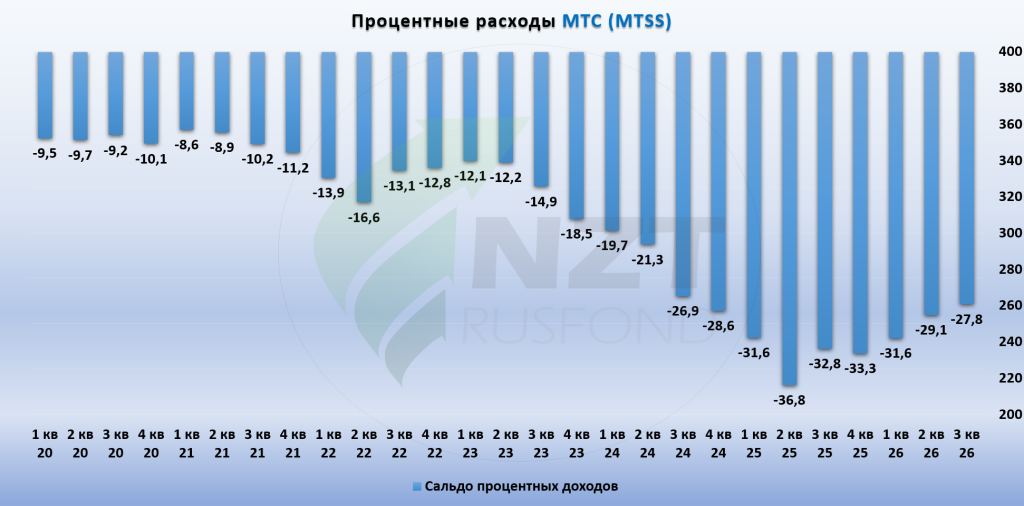
Именно здесь находится один из основных потенциальных драйверов прибыли МТС на ближайшие годы.
Компания активно рефинансирует задолженность. С начала года было размещено девять выпусков облигаций на 175 млрд руб., включая фиксированные выпуски со ставками 13,55–13,90%, которые позволили заменить часть более дорогого финансирования 2025 года. По данным компании, эффективная процентная ставка за год снизилась на 3,2 п.п.
По мере снижения ставок эффект должен постепенно усиливаться.
Долговая нагрузка
По методологии самой МТС чистый долг на конец сентября составил 495,3 млрд руб. Чистый долг/OIBDA LTM пятый квартал подряд находится около 1,6х — минимального уровня с 2021 года.
Это действительно комфортная долговая метрика для телекоммуникационного бизнеса и один из сильных показателей среди крупных компаний отрасли.
Но мы дополнительно смотрим на более консервативную оценку. По нашей методологии, финансовые активы не используются для уменьшения чистого долга, так как они в отчетности перемешаны с финансовыми активами банка, мы учитываем только денежные средства. В таком случае чистый долг составляет около 666,7 млрд руб. Это соответствует примерно 2,2х OIBDA LTM, что даже при таком консервативном подходе остается комфортным уровнем.
Телеком
Основной телекоммуникационный бизнес продолжает расти. Выручка Телекома в третьем квартале увеличилась на 7,2%, до 136,4 млрд руб.
Особенно сильная динамика сохраняется в B2B/G, где доходы выросли на 14%, и межоператорском бизнесе, который прибавил 19,1%.
Фиксированная связь в B2C выросла на 10,6%. Мобильная связь прибавила значительно скромнее — 1,2%, что ожидаемо для зрелого рынка. При этом абонентская база продолжает увеличиваться и достигла 84,4 млн пользователей, прибавив 1,2 млн за год.
Компания одновременно продолжает инвестировать в технологическое развитие сети. В третьем квартале состоялся масштабный запуск 5G. По данным TelecomDaily, МТС лидирует среди операторов по количеству городов с сетью нового поколения и по скорости передачи данных. В октябре компания также развернула первую в России инфраструктуру высокоточного геопозиционирования для беспилотного транспорта «Яндекса».
Компания также развивает решения на основе ИИ для голосовых услуг, включая шумоподавление, интеллектуальную запись звонков и продукты для пожилых, глухих и слабослышащих пользователей.
Для зрелого телекоммуникационного рынка это важный фактор удержания абонентской базы и повышения монетизации существующих клиентов.
Остальные направления
Розничный бизнес остается одним из наиболее быстрорастущих направлений: квартальная выручка увеличилась на 34%, до 30,4 млрд руб. Рекламные технологии выросли на 15%, до 18,7 млрд руб., причем маркетинговые технологии прибавили 37,6%.
Финтех, напротив, сократил выручку на 8,6%, до 42,3 млрд руб., что компания связывает со снижением процентных ставок. При этом МТС Банк продолжает увеличивать прибыль: за 9 месяцев она выросла на 28%, до 12,1 млрд руб.
Выручка MWS сократилась на 4% в квартальном выражении год к году, хотя внешняя выручка направления за 9 месяцев выросла на 13%.
Медиабизнес показал небольшое снижение квартальной выручки на 1,6%, но количество пользователей платного телевидения и OTT продолжает расти.
CAPEX и денежный поток
Параллельно с ростом операционных показателей компания наращивает инвестиции. CAPEX в третьем квартале вырос на 51,8%, до 48,3 млрд руб.
За 9 месяцев инвестиции увеличились на 31,8%, до 124,2 млрд руб. Компания активнее вкладывается в телекоммуникационную инфраструктуру, в том числе в развитие сети 5G. Важно, что при этом долговая нагрузка не растет: отношение чистого долга к OIBDA остается на уровне 1,6х.
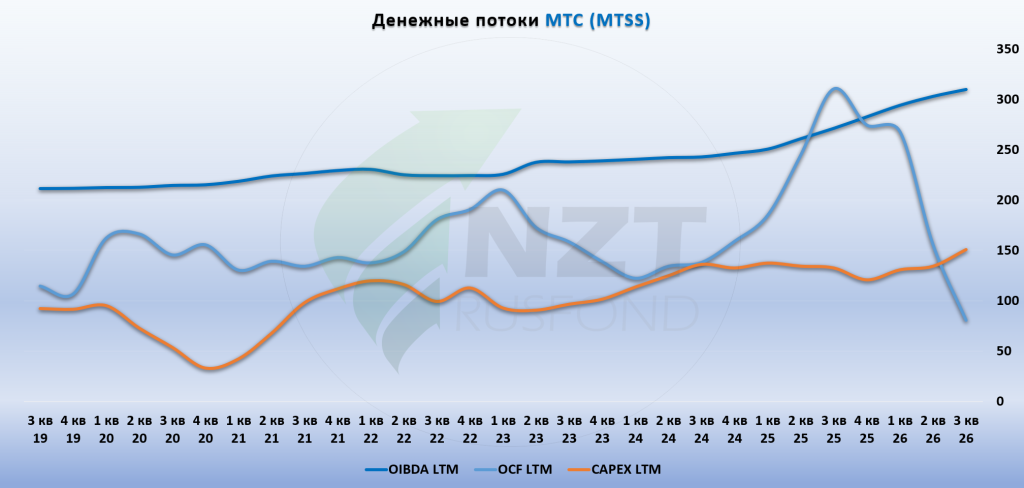
Именно с инвестиционной программой связан главный вопрос, который мы продолжаем отслеживать в контексте дивидендной политики.
По нашим расчетам, свободный денежный поток без учета банка по итогам 9 месяцев составляет -5,9 млрд руб. В третьем квартале он также был отрицательным — около -3,1 млрд руб.
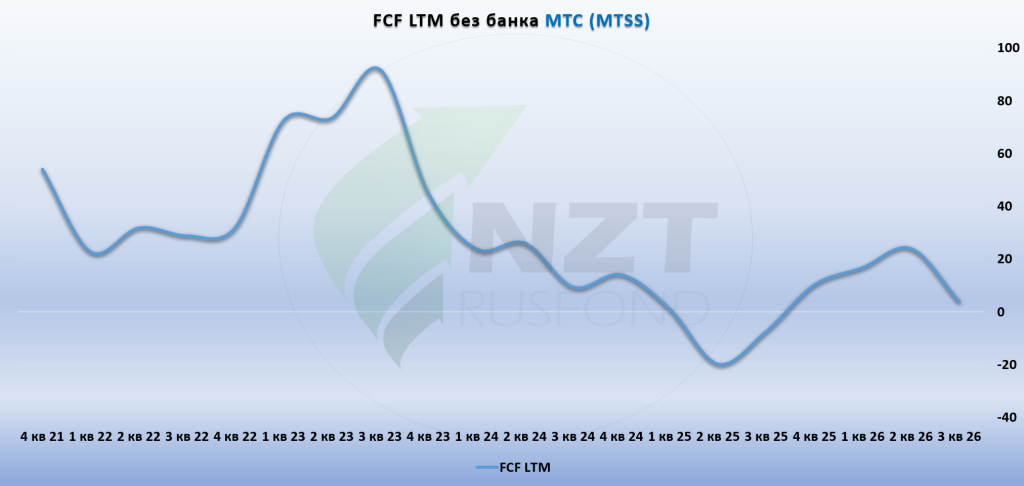
Таким образом, в период повышенных инвестиций свободный денежный поток небанковского бизнеса пока не покрывает выплаты акционерам в полном объеме.
При этом ситуация может заметно улучшиться при дальнейшем снижении ставок: процентные расходы уже начали сокращаться, OIBDA продолжает расти, а повышенный CAPEX во многом связан с текущим этапом развития сети и не обязательно сохранится на нынешнем уровне.
Дивиденды
Главным событием вместе с отчетностью стали первые практические решения в рамках новой дивидендной политики МТС. Совет директоров рекомендовал первый из трех дивидендов, запланированных к выплате в 2027 году, и одновременно утвердил параметры обратного выкупа акций.
После первоначального объявления новой политики в сентябре оставались вопросы к механике байбэка. Сейчас они сняты: компания заранее определила объем покупок с рынка и у АФК «Система», привязала цену для основного акционера к рыночной и обозначила сроки запуска программы.
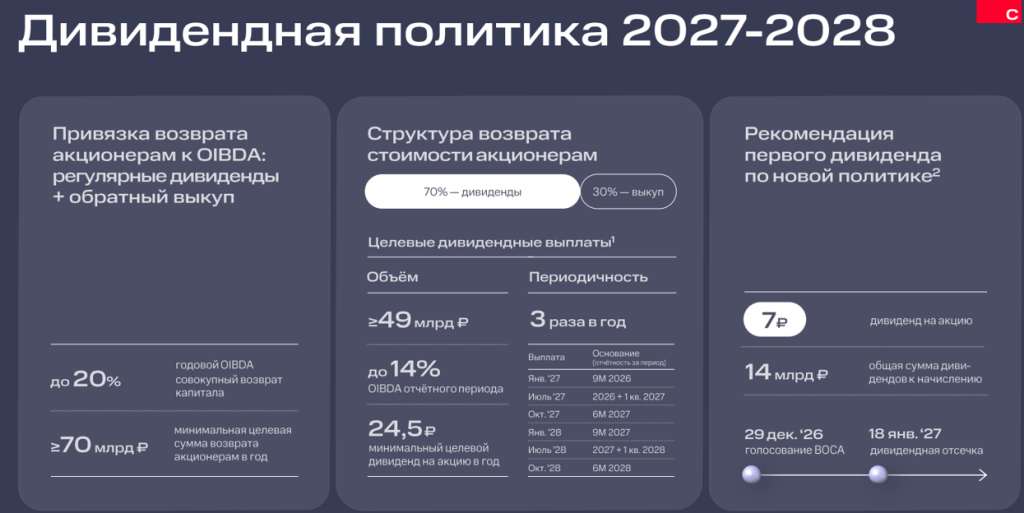
Совет директоров рекомендовал выплатить по итогам 9 месяцев 2026 года 7 руб. на акцию, или около 14 млрд руб. суммарно.
Дивидендная отсечка назначена на 18 января 2027 года, окончательное решение должно принять внеочередное собрание акционеров 29 декабря. При текущей цене акций одна эта выплата дает доходность почти 4%.
Также здесь важно правильно понимать механику новой дивидендной политики. В 2027 году будет всего три выплаты, однако они не являются тремя равными частями годового дивиденда.
Январская выплата формально производится по итогам 9 месяцев 2026 года, а по сути приходится на один квартал — третий. Летом компания должна выплатить сдвоенный дивиденд сразу за четвертый квартал 2026 и первый квартал 2027 года. Осенью последует еще одна выплата за второй квартал 2027 года.
Поэтому нынешние 7 руб. стоит воспринимать ориентировочно как четверть годовой дивидендной суммы, а не как треть только потому, что фактических выплат будет три.
Минимальный ориентир на 2027 год остается около 49 млрд руб. дивидендов, или примерно 24,5 руб. на акцию. При текущих котировках это дает около 14% дивидендной доходности.
При дальнейшем росте OIBDA сумма может оказаться выше. Политика предполагает совокупный возврат акционерам до 20% годовой OIBDA, из которых 70% направляется непосредственно на дивиденды.
Поэтому при OIBDA выше примерно 350 млрд руб. появляется потенциал превысить минимальный ориентир в 24,5 руб. на акцию.
Байбэк
Одновременно МТС раскрыла конкретный механизм обратного выкупа акций.
В 2027 году компания может направить на программу до 21,5 млрд руб. Из этой суммы до 12,5 млрд руб. предназначено для покупки акций непосредственно на бирже, еще до 9 млрд руб. — для приобретения акций у АФК «Система» и связанных с ней компаний.
Мы отмечали риск того, что заранее неизвестно, какая часть байбэка будет осуществляться с рынка. Теперь механизм стал значительно прозрачнее. Доля АФК «Система» составляет 42,09%, и примерно такая же часть всей программы приходится на выкуп ее акций: 9 млрд руб. из 21,5 млрд руб. Остальная часть направляется на рынок. То есть распределение байбэка фактически соответствует структуре акционерного капитала.
Более того, цена приобретения акций у АФК «Система» будет рассчитываться исходя из средневзвешенной рыночной цены за соответствующий период выкупа акций с биржи. Таким образом, основной акционер не получает какой-то отдельной премии к рынку.
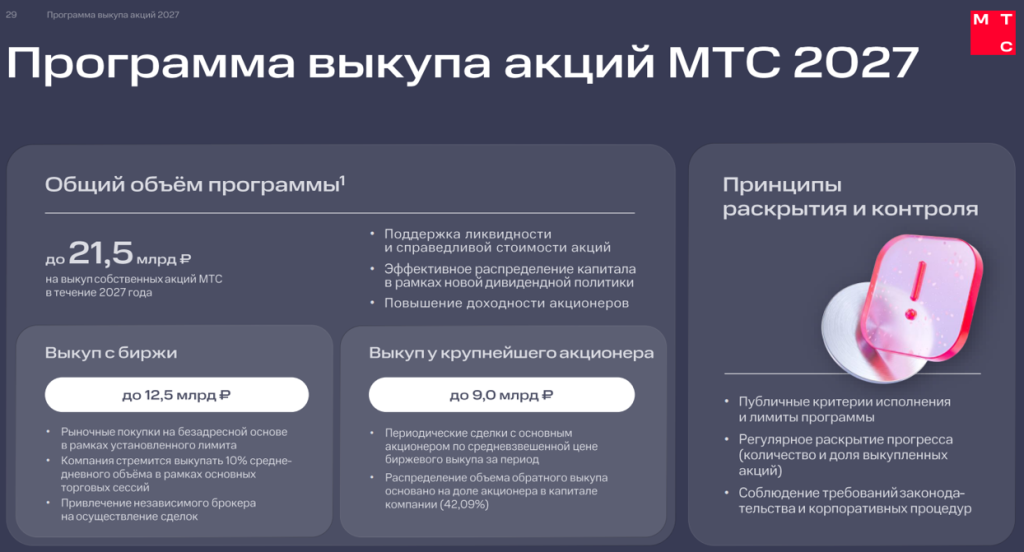
Сама программа начнется уже в первом квартале 2027 года. Покупки на рынке будут проводить через независимого брокера, компания планирует ограничивать дневной объем примерно 10% среднедневного объема торгов и регулярно раскрывать информацию о ходе программы.
Поэтому наш взгляд на сам механизм байбэка относительно прошлого обзора становится лучше. Риск непрозрачного распределения средств между основным и миноритарными акционерами в значительной степени снят.
Сама компания позиционирует выкуп как инструмент поддержки ликвидности и справедливой стоимости акций, а также повышения доходности акционеров.
Совокупно МТС планирует возвращать акционерам не менее 70 млрд руб. в год. Около 70% этой суммы приходится на дивиденды, 30% — на обратный выкуп.
Итого:Выручка выросла на 8,7%, OIBDA на 9,6%, операционная прибыль на 10%, а чистая прибыль почти удвоилась до 11,2 млрд руб.
В отличие от второго квартала, текущая чистая прибыль уже не искажена огромным разовым доходом от продажи башенной инфраструктуры и лучше отражает регулярное состояние бизнеса.
Процентные расходы продолжают снижаться, а официальная долговая нагрузка пятый квартал подряд удерживается на уровне 1,6х OIBDA.
Еще важнее для акций, что новая дивидендная политика приобрела конкретные очертания.
Первая выплата составит 7 руб. на акцию, или почти 4% к текущей цене акции. Минимальный годовой ориентир остается около 24,5 руб. на акцию, что соответствует примерно 14% текущей дивидендной доходности.
Одновременно стала значительно понятнее программа buyback. До 12,5 млрд руб. будет направлено на покупки непосредственно с рынка, до 9 млрд руб. — на выкуп у АФК «Система». Соотношение соответствует структуре владения акциями, а цена для основного акционера будет привязана к средневзвешенной рыночной цене.
Механизм возврата капитала оказался прозрачнее, чем первоначально можно было предположить.
Операционный бизнес сейчас выглядит хорошо, процентная нагрузка постепенно снижается, а механизм возврата капитала стал понятнее. Следующий важный вопрос заключается в том, насколько быстро рост OIBDA и снижение стоимости долга начнут превращаться в устойчивый свободный денежный поток.
Если этот переход произойдет в 2027 году, минимальные 24,5 руб. дивидендов вместе с прозрачным байбэком могут заметно усилить дивидендную привлекательность акций МТС.
*подготовлено на основании материалов компании и открытых источников
Прошлые обзоры:
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-2-kv-2026/https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-1-kv-2026/
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-otchet-msfo-itogi-2025/
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-3-kv-2025/
https://nztrusfond.com/category/obzory/mts-moex-mtss-1-kv-2025/
https://nztrusfond.com/category/obzory/mts-moex-mtss-itogi-goda-2024-kompaniya-zatyagivaet-poyasa-ra...
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-3-kv-2024/
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-2-kv-2024/
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-1-kv-2024-razovye-dokhody-vytyanuli...
https://nztrusfond.com/category/obzory/mts-moex-mtss-otchet-msfo-4-kv-2023/
https://nztrusfond.com/category/obzory/mts-moex-mtss-q3-2023/
https://nztrusfond.com/category/obzory/mts-moex-mtss-q2-2023/
https://nztrusfond.com/category/obzory/mts-moex-mtss-1q-2023/
https://nztrusfond.com/category/obzory/mts-moex-mtss-4q-2022/
https://nztrusfond.com/category/obzory/mts-moex-mtss-3q-2022/
https://nztrusfond.com/category/baza-emitentov/mts-moex-mtss-1h-2022/
https://nztrusfond.com/category/obzory/mts-nyse-mbt-moex-mtss/


