

14 октября 2025, 13:39
Фьючерс на юань вчера принес максимальный убыток с начала года
В рублях, купившие фьючерс по 14184 (номинал по Расчетная цена вечернего клиринга 30.12.24) потеряли во вчерашнюю вечернюю экспирацию -4269.4 руб., если за день до даты исполнения безо всяких комиссий перекладывались из ближайшего фьючерса в следующий.
График этого убытка в рублях в процентах к 14184 такой
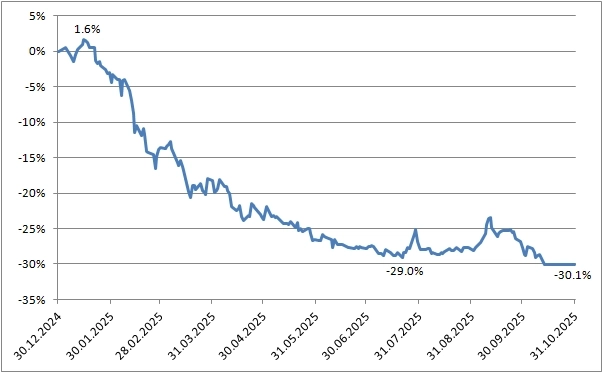
Как видно из графика, вчера был максимум убытка. Понятно, что на денежные активы номинал-ГО любой трейдер может взять безрисковый доходный инструмент в рублях и на том же FMMM мог получить прибыль примерно 1465.8 руб. (расчет от суммы средств номинал-ГО для значений номинала 31.12.24, а ГО=номинал 30.12.24*(ГО 14.10.25/номинал экспирации 13.10.25)) и убыток бы был 19.7% от номинал 30.12.24. Это, кстати, больше падения юаня на валютной секции на 16%.
Но ведь люди «любят» брать и «плечи». И тот, кто «сидел с „плечом“» 4 (позиция 4 фьючерса при сумме на счете 14184 руб. 30.12.24) уже в маржин-колле, т. е. минусе на счете.
Вывод: ничего не покупайте с таким «плечом» больше, чем на несколько дней и если торгуете фьючерсами, то умейте считать реальные «плечи».
График этого убытка в рублях в процентах к 14184 такой

Как видно из графика, вчера был максимум убытка. Понятно, что на денежные активы номинал-ГО любой трейдер может взять безрисковый доходный инструмент в рублях и на том же FMMM мог получить прибыль примерно 1465.8 руб. (расчет от суммы средств номинал-ГО для значений номинала 31.12.24, а ГО=номинал 30.12.24*(ГО 14.10.25/номинал экспирации 13.10.25)) и убыток бы был 19.7% от номинал 30.12.24. Это, кстати, больше падения юаня на валютной секции на 16%.
Но ведь люди «любят» брать и «плечи». И тот, кто «сидел с „плечом“» 4 (позиция 4 фьючерса при сумме на счете 14184 руб. 30.12.24) уже в маржин-колле, т. е. минусе на счете.
Вывод: ничего не покупайте с таким «плечом» больше, чем на несколько дней и если торгуете фьючерсами, то умейте считать реальные «плечи».

Читайте на SMART-LAB:

💬 Как рост бизнеса помогает МГКЛ обслуживать долг
За время обращения первых облигационных выпусков МГКЛ существенно выросла: выручка и прибыль увеличились в разы, а суммы к погашению остались прежними. Поэтому первые займы по 150 млн...

10:03

Календарь первички ВДО и розничных облигаций (ПКО Вернём YTM 28,71% | БИЗНЕС АЛЬЯНС YTM 26,2%)
💼 ПКО Вернём 1Р4 ( B|ru| со стабильным прогнозом, 150 млн руб., ставка купона 25,5%, YTM 28,71 % , дюрация 2,14 года до погашения) размещен на 84%. Интервью с эмитентом YOUTUBE | ВК |...

09:59

Евро и фунт готовятся к техническому отскоку, но потенциал ограничен
В четверг EUR/USD торгуется около 1,1380, стабилизировавшись вблизи двухмесячного минимума. Менее чем за две недели пара потеряла почти 2%. Против неё работают сразу три фактора: сильная...

24.09.2026

Часть 4. Худший сектор за 10 лет: Почему рост бизнеса не привел к росту доходов акционеров?
Продолжаю серию заметок на тему: «Какие бизнесы на Мосбирже смогли успешно „впитать“ инфляцию за 10 лет?» Напомню, что инфляция за 10 лет составила 85% официальная, и около 100% по проверке моей...

23.09.2026

Жора, искренне за вас рада. Хотелось бы еще напомнить про рейтинг АПРИ, не стоит все таки от ВВВ ждать надежности Сбербанка, все риски вполне себе заложены в проценты, хотя на данный момент, ИМХО, ...

Новое ПОВЫШЕНИЕ НАЛОГОВ? Кому придется платить больше? Мой прогноз, который я сделал на этом канале в 2020 году после перехода Мишустина из налоговой в премьеры, все ещё актуален: налоги растут и стан...

10:42
ДАЁШЬ 12,750 фьюч риса!!!

10:41
znak, ну это супер

Все медвежатки к обеду приготовились натягивать шорты на голову?

Видеотерминалы IVA Largo включены в реестр российского ПО как программно-аппаратный комплекс Новый реестровый статус расширяет возможности применения IVA Largo в организациях, предъявляющих повышенные...

10:41
Смотрите тут какая ситуация. Асимметрия риск прибыль. Т.е. если заложить удвоение добычи и выплату дивидендов в 30 году то цена должна быть в 2 раза выше средней 25-26 года т.е. в районе 5000. Если за...

Az72, по ходу дела нет никакого смысла в ремонте НПЗ до окончания СВО. Не успевают ремонтировать и снова прилёты.

Есть много компаний, которые и под блокировками платят купоны, Омега например уже как полгода это делает. Посмотрим, может тоже справятся…

Че делать с яндексом? Перспективы у него есть?
Я бы добавил.
Но есть ещё опционы, которые, при умелом использовании, служат прекрасной хеджзащитой...
Опционы должен понимать и уметь применять на практике, каждый грамотный трейдер.
ИМХО.
С УВ., ВАДИМК
Реальные плечи высчитываются объемом и даже на коленке за пару минут.
Ну это только на производных через CFD и валютой на внебирже. А на фонде с акциями как? А бес его знает. Там своя каша.