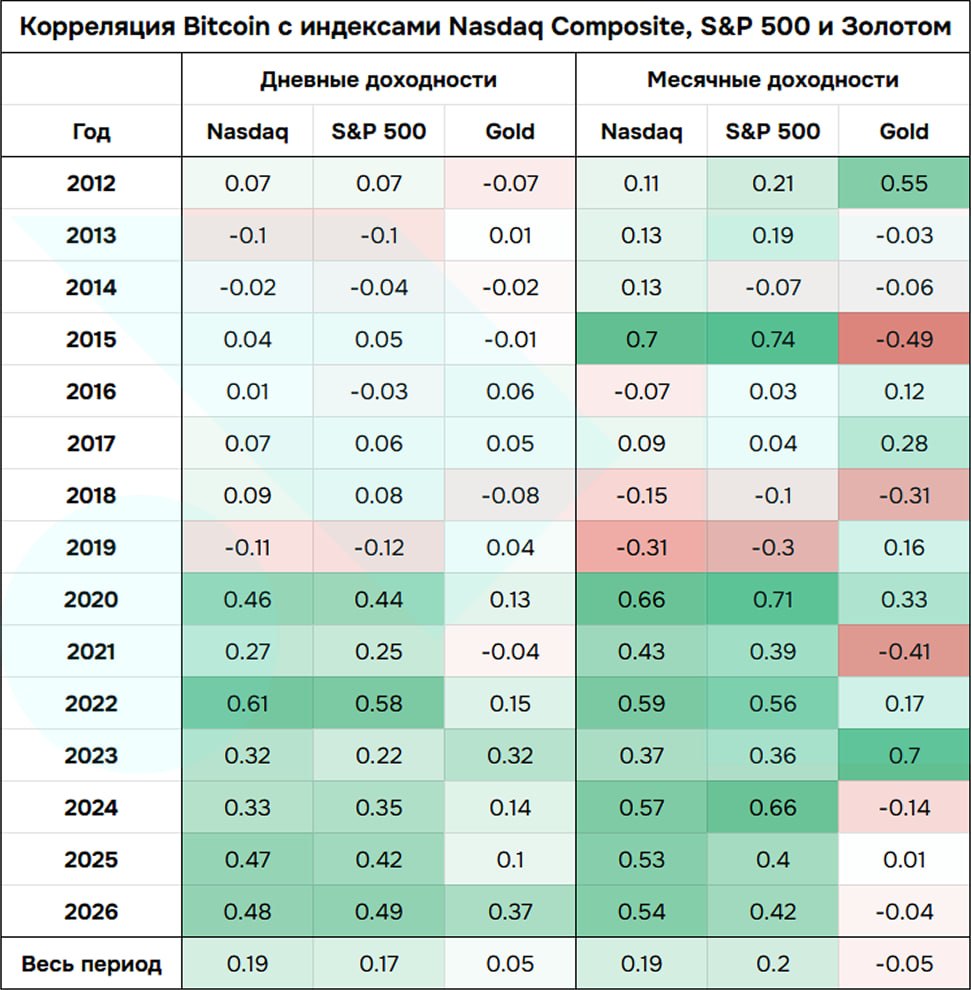

Ранее мы делились выводами нашего анализа на тему поиска активов, которые являются контрциклическими на международном рынке:
"на практике активами на международном фондовом рынке подходящими под роль контрцикличности походят только золото и облигации США" (см. пост)
В России же картина отличается: корреляция месячных доходностей Золота и IMOEX составляет 0.008, а если учитывать только 5% худших месяцев, то -0.67. Это значит, что золото в российских рыночных условиях демонстрирует ярко выраженные свойства защитного актива именно в периоды стресса, а при нормальных рыночных режимах акции РФ и золото двигаются независимо друг от друга.
Поэтому инвестору на российском рынке очень важно иметь, и золото, и акции, и облигации в портфеле для снижения волатильности. При регулярном пополнении портфеля, и золотом, и акциями РФ, очень важно правильно выбирать время для покупки обоих активов — именно в моменты недооценки золота по сравнению с остальными классами активов.
🌟Для этого на нашей аналитический платформе MIDEX Oracle разработана модель оценки Эффективности Золота, которая демонстрирует моменты, когда золото (GLDRUB_TOM) недооценено по сравнению с остальными активами на российском рынке.
Авто-репост. Читать в блоге >>>